UPI प्रणाली में विक्रेताओं के लिए नई कमीशन की निष्पक्षता पर चर्चा
और पढ़ें
YourStory [india, en]
yourstory.com

UPI प्रणाली में विक्रेताओं के लिए नई कमीशन की निष्पक्षता पर चर्चा

UPI प्रणाली कभी भी मुफ्त नहीं रही है, हालांकि व्यापारियों के लिए नई कमीशन लागू करने की निष्पक्षता का सवाल उठा है। चूंकि कोई भी नेटवर्क जो मासिक रूप से खरबों रुपये संसाधित करता है, उसे वित्तपोषण की आवश्यकता होती है, इसलिए मुख्य बात यह निर्धारित करना है कि खर्च कौन वहन करेगा और कैसे।

छह वर्षों तक, वित्तपोषण सरकारी सब्सिडी, बैंकों के तकनीकी बजट और जमाकर्ताओं पर बचत दरों में कमी के माध्यम से प्रदान किया गया था। जैसा कि आरबीआई के गवर्नर संजय मल्होत्रा ने उल्लेख किया, 'यहां तक कि अभी भी यह मुफ्त नहीं है; कोई न कोई इसके लिए भुगतान कर रहा है।' व्यापारी का नया छूट दर (MDR) इस लागत को स्पष्ट बनाता है।

वित्तीय वर्ष 26 में, UPI ने लगभग 314 लाख करोड़ रुपये (3.31 ट्रिलियन अमेरिकी डॉलर) के लगभग 24,000 करोड़ लेनदेन संसाधित किए, और अप्रैल से सितंबर 2026 तक - 177 लाख करोड़ रुपये (1.86 ट्रिलियन अमेरिकी डॉलर) के 14,500 करोड़ लेनदेन किए। IMF के आंकड़ों के अनुसार, UPI विश्व स्तर पर लगभग आधे वास्तविक समय भुगतान संसाधित करता है।

जुलाई में बैंक फॉर इंटरनेशनल सेटलमेंट्स (BIS) ने संकेत दिया कि उपयोगकर्ताओं के लिए शून्य कमीशन वाली त्वरित भुगतान प्रणालियों और अनिवार्य भागीदारी वाले सिस्टम तेजी से बढ़ रहे हैं, लेकिन इन पर नियंत्रण रखने वाली निजी कंपनियों को राजस्व की कमी के कारण समस्याओं का सामना करना पड़ रहा है।

कुछ अंतरराष्ट्रीय भुगतान प्रणालियों के साथ तुलना करते हुए, UPI का MDR 2,000 रुपये से अधिक के भुगतानों के लिए 0.4% है, जो इंडोनेशिया के QRIS (बड़े विक्रेताओं के लिए 0.7%) और चीनी वॉलेट (लगभग 0.6%) से कम है, और ब्राजील के Pix (लगभग 0.22-0.33%) के करीब है, साथ ही बैंक कार्डों पर लगने वाले शुल्कों से काफी कम है। भारत में, प्रति माह 1 लाख रुपये तक प्राप्त करने वाले विक्रेता कोई शुल्क नहीं देते हैं, जबकि रेलवे, ईंधन, उपयोगिता और बीमा पर 5 रुपये की निश्चित दर लगती है।

भारत में कमीशन 2,000 रुपये (21 अमेरिकी डॉलर) तक मुफ्त है, जो इंडोनेशिया की तुलना में लगभग चार गुना अधिक है। NPCI के आंकड़ों के अनुसार, संख्या के हिसाब से व्यापारियों के 96% से अधिक लेनदेन मुफ्त रहते हैं। उदाहरण के लिए, NEFT के माध्यम से 75,000 रुपये प्राप्त करने वाले विक्रेता को कुछ भी भुगतान नहीं करना पड़ता है, जबकि UPI के माध्यम से समान राशि पर 300 रुपये प्लस जीएसटी लगेगा।

अगस्त 26 में, UPI व्यापारियों के भुगतानों का मूल्य लगभग 8.95 लाख करोड़ रुपये (94 बिलियन अमेरिकी डॉलर) तक पहुंच गया, जिनमें से लगभग 6 लाख करोड़ रुपये (63 बिलियन अमेरिकी डॉलर) 2,000 रुपये की सीमा से अधिक थे। 5 रुपये की निश्चित दर और निर्धारित सीमा को ध्यान में रखते हुए, वास्तविक दर लगभग 0.15-0.20% है, जो सालाना लगभग 12,500 करोड़ रुपये (1.32 बिलियन अमेरिकी डॉलर) का पूल उत्पन्न करती है। वर्तमान सूत्र के अनुसार, बैंक जारीकर्ता 40%, अधिग्रहणकर्ता 30%, एप्लिकेशन 20%, और PSP-भुगतानकर्ता, प्रायोजक बैंक जो ऐप्स को UPI से जोड़ते हैं, 10% प्राप्त करते हैं। बैंक संभावित रूप से 60 से 70% प्राप्त कर सकते हैं।

BIS बुलेटिन के अनुसार, आज PhonePe और Google Pay उपयोगकर्ता-उन्मुख बाजार का लगभग 80% नियंत्रित करते हैं। एक साथ वे सालाना लगभग 2,100 करोड़ रुपये (221 मिलियन अमेरिकी डॉलर) एकत्र कर सकते हैं। BIS बताता है कि जब बाजार कुछ खिलाड़ियों के हाथों में केंद्रित होता है, तो केवल संगतता सुनिश्चित करना समान वितरण को बहाल करने के लिए पर्याप्त नहीं हो सकता है।

NPCI ने नवंबर 2020 में किसी भी व्यक्तिगत एप्लिकेशन के लिए 30% मात्रा सीमा की घोषणा की थी, लेकिन इस निर्णय को तीन बार स्थगित कर दिया गया है और छह साल बाद भी लागू नहीं किया गया है क्योंकि यह ग्राहकों को दूर करने के लिए जटिल साबित हुआ।

IMF का नोट कहता है कि भुगतान बड़ी प्रौद्योगिकी कंपनियों को स्थिर आय और क्रेडिट और अन्य सेवाओं को बेचने के लिए डेटा प्रदान करते हैं। यह कमीशन, जो खर्चों को कवर करने के लिए डिज़ाइन किया गया है, अंततः दो नेताओं की व्यापक महत्वाकांक्षाओं को वित्तपोषित करेगा। दूसरा पहलू - 18% जीएसटी, जो केवल MDR पर लागू होता है, न कि कुल भुगतान राशि पर। अधिकतम सीमा पर व्यापारी 354 रुपये का भुगतान करता है। पंजीकृत विक्रेता इस राशि को इनपुट क्रेडिट के रूप में वापस कर सकते हैं। वास्तविक लागत उन विक्रेताओं पर पड़ती है जो इस जीएसटी को वापस नहीं कर सकते हैं - जैसे कंपोजिशन डीलर और कर-मुक्त वस्तुओं के विक्रेता।

ग्राहक पर खर्च डालना विक्रेताओं द्वारा कीमतों में वृद्धि को नहीं रोकेगा; 500 रुपये का चार्जर खरीदने वाला व्यक्ति अंततः 50,000 रुपये का फोन खरीद सकता है। इसके अलावा, 2,000 रुपये से अधिक के एकमुश्त ऋण चुकौती के लिए यहां तक कि 5 रुपये वसूलना, माइक्रोफाइनेंस उधारकर्ताओं के नकदी से दूर होने के कई वर्षों के बाद, एक प्रतिगामी कदम है। अधिभार पर प्रतिबंध दुकानों को कीमतें बढ़ाने से नहीं रोकेगा, इसलिए 500 रुपये का चार्जर खरीदने वाला व्यक्ति अनजाने में 50,000 रुपये के फोन के भुगतान में मदद करता है।

लेखक 100 रुपये (2020 से पहले) पर कमीशन स्थापित करने और इसे हर दो साल में ऑडिट किए गए लागत डेटा के आधार पर संशोधित करने का प्रस्ताव करता है, जैसा कि यूएस फेडरल रिजर्व डेबिट कार्ड के लिए करता है। BIS इंगित करता है कि इस तरह का डेटा वर्तमान में अनुपलब्ध है, और बैंकों और NPCI को इस मुद्दे को तुरंत हल करना चाहिए।

यह प्रस्तावित है कि दर NPCI के बजाय RBI द्वारा निर्धारित की जाए, जैसा कि डेबिट कार्ड, NEFT और RTGS के लिए होता है। NPCI उन बैंकों के स्वामित्व में है जो अधिकांश कमीशन एकत्र करते हैं। इसके अलावा, प्रमुख खिलाड़ियों द्वारा प्रति लेनदेन कमाई को कम करने के लिए अनुप्रयोगों के हिस्से को मात्रा बढ़ने के साथ कम किया जाना चाहिए, और RBI को सार्वजनिक परामर्श के बाद स्तर निर्धारित करने की अनुमति दी जानी चाहिए। मात्रा सीमा के विपरीत, ऐसा कमी मूल्य निर्धारण के माध्यम से काम करती है।

यह भी प्रस्तावित है कि कौन और कितना भुगतान प्राप्त करता है, इसकी जानकारी सालाना प्रकाशित की जाए। ऋण चुकौती के लिए 5 रुपये का शुल्क रद्द किया जाना चाहिए, क्योंकि चुकौती खरीदारी नहीं है। अधिग्रहण बैंकों को अधिभार के लिए जवाबदेह ठहराया जाना चाहिए और मुद्रास्फीति को ध्यान में रखते हुए 2,000 रुपये और 1 लाख रुपये की सीमाओं को बढ़ाया जाना चाहिए। NPCI ने दिवाली के बाद कार्यान्वयन स्थगित कर दिया है, और सुप्रीम कोर्ट में जनता की याचिका लंबित है। इस समय का उपयोग भुगतान लेने की आवश्यकता पर फिर से चर्चा करने के बजाय संरचना को ठीक करने के लिए किया जाना चाहिए। UPI ने अपनी सादगी और निष्पक्षता के कारण लाखों भारतीयों का विश्वास जीता है, और इसकी कीमत भी इसी मानदंड को पूरा करनी चाहिए।
समान कहानियाँ

आरबीआई ने पेटीएम को राहत दी: कंपनी को 6 महीने के भीतर सिस्टम ऑडिट करना होगा, अन्यथा मंजूरी रद्द कर दी जाएगी
और पढ़ें
www.aajtak.in

आरबीआई ने पेटीएम को राहत दी: कंपनी को 6 महीने के भीतर सिस्टम ऑडिट करना होगा, अन्यथा मंजूरी रद्द कर दी जाएगी

वन97 कम्युनिकेशंस, जो पेटीएम की मूल कंपनी है, को डिजिटल वॉलेट क्षेत्र में व्यवसाय में वापसी की दिशा में महत्वपूर्ण राहत मिली है। सहायक कंपनी, पेटीएम पेमेंट्स सर्विसेज लिमिटेड (पीपीएसएल), को प्रीपेड भुगतान उपकरणों (पीपीआई), यानी डिजिटल वॉलेट जारी करने के लिए भारतीय रिजर्व बैंक (आरबीआई) से सैद्धांतिक मंजूरी मिल गई है।

हालांकि, इस अनुमति के बाद भी ग्राहक तुरंत नए वॉलेट का उपयोग शुरू नहीं कर पाएंगे। कंपनी को आरबीआई द्वारा निर्धारित कई अनिवार्य शर्तें पूरी करनी होंगी। सबसे महत्वपूर्ण आवश्यकता अगले छह महीनों के भीतर सिस्टम ऑडिट रिपोर्ट प्रस्तुत करना है। कंपनी ने 13 नवंबर को इस जानकारी की सूचना दी। यह मंजूरी आरबीआई द्वारा भुगतान और निपटान प्रणाली अधिनियम 2007 के अनुसार दी गई थी, जो पीपीएसएल के लिए न केवल डिजिटल वॉलेट बल्कि अन्य प्रीपेड भुगतान उपकरण पेश करने का मार्ग खोलती है।

इससे पहले, पेटीएम ने वित्तीय वर्ष 2026-27 की पहली तिमाही की रिपोर्टों के दौरान बताया था कि उसकी सहायक कंपनी ने वॉलेट लाइसेंस के लिए आवेदन किया था। आरबीआई से सैद्धांतिक मंजूरी मिलने से कंपनी की इस दिशा में आगे बढ़ने की उम्मीदें काफी बढ़ गई हैं।

आरबीआई से मंजूरी मिलने का मतलब यह नहीं है कि पेटीएम तुरंत नए डिजिटल वॉलेट जारी करना शुरू कर देगी। वर्तमान में कंपनी को केवल सैद्धांतिक मंजूरी (इन-प्रिंसिपल अप्रूवल) मिली है। यह उसे अंतिम लाइसेंस प्राप्त करने की प्रक्रिया में आगे बढ़ने की अनुमति देता है। आरबीआई ने अपने पत्र में स्पष्ट रूप से बताया है कि पीपीएसएल केवल प्राधिकरण प्रमाण पत्र (सर्टिफिकेट ऑफ ऑथोराइजेशन) प्राप्त करने के बाद ही नए प्रीपेड भुगतान उपकरण जारी कर सकती है।

इस प्रकार, जब तक कंपनी सभी आवश्यक शर्तों को पूरा नहीं करती और अंतिम मंजूरी प्राप्त नहीं करती, तब तक नई वॉलेट सेवा लाइन शुरू करना संभव नहीं है।

अंतिम मंजूरी प्राप्त करने के लिए आरबीआई ने कंपनी के सामने एक प्रमुख शर्त रखी है: पेटीएम पेमेंट्स सर्विसेज लिमिटेड को एक योग्य ऑडिटर की मदद से अपनी प्रणाली का ऑडिट कराना होगा। यह ऑडिट आरबीआई के दिशानिर्देशों का पालन करना चाहिए जो डिजिटल भुगतानों की सुरक्षा और साइबर सिस्टम को मजबूत करने से संबंधित हैं। वास्तव में, 5 नवंबर को आरबीआई ने गैर-बैंकिंग भुगतान प्रणाली संचालकों के लिए साइबर सुरक्षा और डिजिटल भुगतानों के संबंध में नियंत्रण उपायों पर निर्देश जारी किए थे। कंपनी इन नियमों के अनुसार सिस्टम ऑडिट करने के लिए बाध्य है।

आरबीआई ने कंपनी को ऑडिट रिपोर्ट जमा करने के लिए छह महीने का समय दिया है। यह अवधि 13 नवंबर को जारी आरबीआई के पत्र प्राप्त होने के क्षण से शुरू होती है। इसलिए, पीपीएसएल को निर्धारित अवधि के भीतर नियामक को सिस्टम ऑडिट रिपोर्ट सौंपनी होगी। यदि पीपीएसएल समय पर रिपोर्ट प्रदान करने में विफल रहती है, तो उसे मिली सैद्धांतिक मंजूरी स्वचालित रूप से रद्द कर दी जाएगी। ऐसे में आरबीआई अंतिम लाइसेंस जारी करने पर विचार नहीं करेगा, जिससे अगले छह महीने पेटीएम के लिए अत्यंत महत्वपूर्ण हो जाते हैं।

सिस्टम ऑडिट के अलावा, आरबीआई ने अन्य आवश्यकताएं भी निर्धारित की हैं। पेटीएम पेमेंट्स सर्विसेज लिमिटेड को भुगतान प्रणाली से संबंधित डेटा भंडारण के संबंध में आरबीआई के मौजूदा निर्देशों का पालन करना होगा। इसके अलावा, कंपनी की शेयर पूंजी या स्वामित्व में कोई भी परिवर्तन आरबीआई से पूर्व अनुमोदन की मांग करता है। इन नियमों का पालन भी अंतिम लाइसेंस प्राप्त करने की प्रक्रिया का हिस्सा है।

भारत के लिए समावेशी डिजिटल भुगतानों का विकास: PayU का अनुभव
और पढ़ें
yourstory.com

भारत के लिए समावेशी डिजिटल भुगतानों का विकास: PayU का अनुभव

भारत में डिजिटल भुगतान को प्रभावी बनाने के लिए केवल पहला लेनदेन पूरा करना पर्याप्त नहीं है; अधिक जटिल कार्य यह सुनिश्चित करना है कि उपयोगकर्ता वापस आएं, चाहे वह अपनी पसंदीदा भाषा में ऑनलाइन खरीदारी हो, स्व-भुगतान हो या छोटा व्यवसाय चलाना हो।

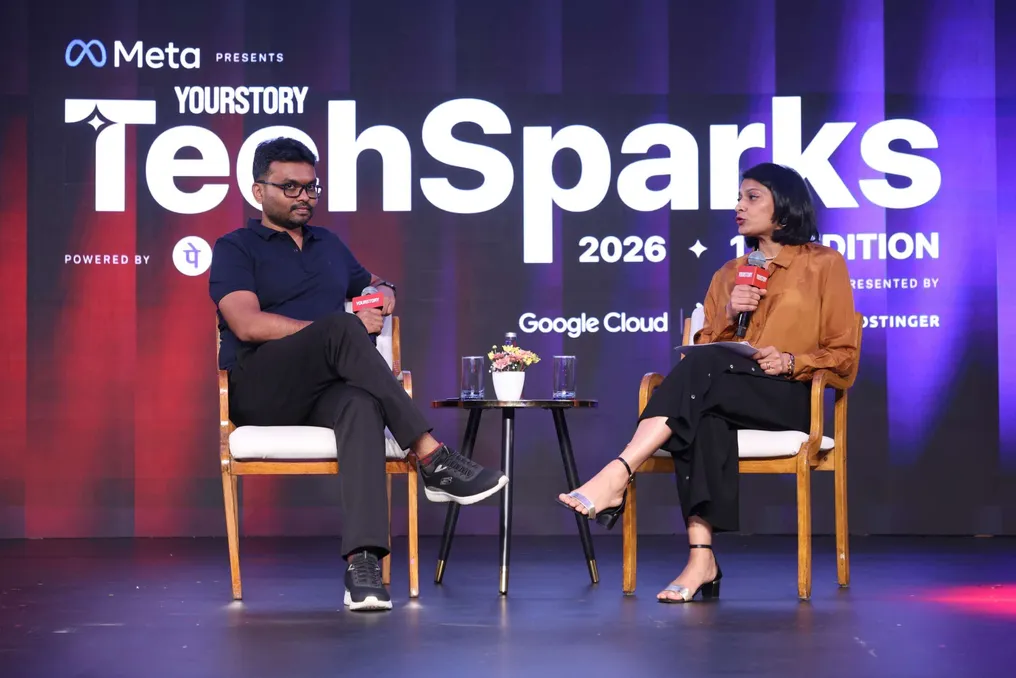
TechSparks 2026 कार्यक्रम में, PayU के इंजीनियरिंग उपाध्यक्ष सागर कुमार ने योरस्टोरी के वरिष्ठ निदेशक, रणनीतिक सामग्री और वीडियो शिवानी मुत्तन्न के साथ समावेशी डिजिटल भुगतानों के इंजीनियरिंग पहलुओं पर एक चर्चा में भाग लिया।

कुमार, जिन्हें शुरुआती चरण के स्टार्टअप्स और लाखों लेनदेन को संसाधित करने वाली प्रणालियों में काम करने का अनुभव है, ने समझाया कि जैसे-जैसे व्यवसाय का विस्तार होता है तो इंजीनियरिंग प्राथमिकताएं कैसे बदलती हैं। शुरुआती चरणों में, स्टार्टअप टीमें गति पर ध्यान केंद्रित करती हैं, उत्पादों को जल्दी से लॉन्च करती हैं और प्रक्रिया के दौरान सीखती हैं। हालांकि, वास्तुकला महत्वपूर्ण बनी हुई है; कमजोर रूप से जुड़े सिस्टम बिना किसी पूर्ण पुनर्गठन की आवश्यकता के नए व्यावसायिक क्षेत्रों को जोड़ने को सरल बनाते हैं।

बड़े पैमाने पर पहुंचने पर भी गति महत्वपूर्ण रहती है, लेकिन त्रुटि की स्वीकार्य सीमा कम हो जाती है। फ़ंक्शन फ़्लैग्स, चरणबद्ध कार्यान्वयन और ए/बी परीक्षण का उपयोग टीमों को धीरे-धीरे बदलाव करने, उन्हें विशिष्ट ग्राहक समूहों पर जांचने और समस्याओं से संभावित नुकसान को सीमित करने की अनुमति देता है।

उन्होंने टिप्पणी की: 'गति एक स्थिर राशि है। बस एक बड़े पारिस्थितिकी तंत्र तक बढ़ने पर त्रुटि के लिए मार्जिन कम हो जाता है, और इस प्रक्रिया में पर्याप्त सुरक्षा प्रणालियों का निर्माण आवश्यक है।'

चूंकि UPI पहले से ही छोटे शहरों और कस्बों में कई उपयोगकर्ताओं के लिए परिचित है, कुमार का मानना है कि अगला कदम ऑनलाइन भुगतानों को ऑफ़लाइन लेनदेन की तरह सहज बनाना होना चाहिए। PayU ने अपने चेकआउट पेजों को डिफ़ॉल्ट रूप से स्कैन और भुगतान विकल्प पर सेट किया है, जिससे भौतिक स्टोर में ग्राहकों द्वारा अनुभव किए गए अनुभव के समान अनुभव मिलता है। इसके अलावा, चेकआउट फॉर भारत नामक एक सुविधा शुरू की गई है जो उपयोगकर्ताओं को कई भाषाओं में चेकआउट पेज देखने की अनुमति देती है, जिससे अंग्रेजी में कम आत्मविश्वास रखने वालों के लिए भुगतान प्रक्रिया आसान हो जाती है।

हालांकि, एक सरल इंटरफ़ेस समाधान का केवल एक हिस्सा है। कुमार ने समझाया कि पहली बार ऑर्डर देने वाले खरीदार के लिए, धन काटने के बाद भुगतान त्रुटि संदेश विश्वास को जल्दी से नष्ट कर सकता है। उन्होंने इस बात पर जोर दिया कि भुगतान प्रणालियों को आइडमपोटेंसी जांच जैसे सुरक्षा तंत्र की आवश्यकता होती है, जो यह सुनिश्चित करता है कि एक ही अनुरोध को दोबारा भेजने से पहली सफल कोशिश के बाद परिणाम नहीं बदलेगा। ये जांच दोहरे डेबिट को रोकने में मदद करती हैं। असफल लेनदेन के बारे में स्पष्ट जानकारी और स्वचालित धनवापसी भी अत्यंत महत्वपूर्ण है ताकि ग्राहकों को वापसी का अनुरोध स्वयं न करना पड़े।

कुमार के अनुसार, 'समावेशिता का अगला स्तर पहले उपयोगकर्ता को भुगतान के लिए नेटवर्क पर लाने में नहीं है, बल्कि उनका विश्वास जीतने में है ताकि वे 100 और भुगतान करें। हम इस लक्ष्य को प्राप्त करने के लिए अपनी प्रणालियों को डिजाइन करते हैं।'

अगस्त में, PayU ने RBI के दिशानिर्देशों का पालन करने वाला एक चेकआउट पेज जारी किया, जिसे दृष्टिबाधित और कम दृष्टि वाले उपयोगकर्ताओं को स्व-भुगतान में सहायता करने के लिए डिज़ाइन किया गया था। कार्यक्षमता में स्क्रीन रीडर का उपयोग करके भुगतान राशि, विक्रेता डेटा और लेनदेन स्थिति जैसी महत्वपूर्ण जानकारी को आवाज देना शामिल है। कंपनी ने बटनों के आकार, टेक्स्ट लेआउट और अन्य दृश्य तत्वों में भी बदलाव किए। PayU ने दृष्टिबाधित और कम दृष्टि वाले उपयोगकर्ताओं के साथ इस उपयोगकर्ता अनुभव का परीक्षण किया, जिन्होंने किसी और पर निर्भर हुए बिना स्वतंत्र रूप से भुगतान पूरा किया। कंपनी ने पहुंच को अपने सॉफ्टवेयर विकास जीवनचक्र में एकीकृत किया, इसे नई सुविधाओं के विकास के दौरान कार्यक्षमता और प्रदर्शन के साथ एक कारक माना।

कुमार ने बताया कि ये सुधार अन्य उपयोगकर्ताओं को भी लाभ पहुंचा सकते हैं। उदाहरण के लिए, उच्च कंट्रास्ट डिस्प्ले तेज धूप में डिलीवरी भागीदारों के लिए भुगतान पृष्ठ देखना आसान बनाते हैं। स्पष्ट रूप से चिह्नित इंटरफ़ेस तत्व एआई एजेंटों को चेकआउट पेजों पर नेविगेट करने में भी मदद कर सकते हैं।

PayU औसतन प्रतिदिन लगभग 20 मिलियन लेनदेन संसाधित करती है। इस मात्रा में, 0.1% अस्वीकृति दर का मतलब 20,000 विफल भुगतान हो सकता है। कुमार ने समझाया कि इतने बड़े पैमाने पर काम करने की जटिलता शामिल प्रणालियों की संख्या के कारण होती है। एक लेनदेन विक्रेताओं, जारीकर्ता और स्वीकारकर्ता बैंकों, भुगतान नेटवर्क, एग्रीगेटर और कई गेटवे पर निर्भर हो सकता है। इनमें से किसी भी प्रणाली में देरी या विफलता भुगतान को प्रभावित कर सकती है। PayU इस जटिलता को प्रबंधित करने के लिए इंटेलिजेंट रूटिंग का उपयोग करती है। कंपनी की प्रणालियाँ विभिन्न मापदंडों पर गेटवे की सफलता दरों को ट्रैक करती हैं, और मशीन लर्निंग मॉडल प्रत्येक लेनदेन के लिए इष्टतम मार्ग निर्धारित करने में मदद करते हैं। एल्गोरिदम लेनदेन ट्रैफ़िक के हिस्से को उनके प्रदर्शन का परीक्षण करने के लिए वैकल्पिक मार्गों के माध्यम से भी निर्देशित करते हैं, जिससे सिस्टम को वास्तविक समय में विभिन्न गेटवे के कामकाज की जानकारी मिलती है। यदि किसी गेटवे का प्रदर्शन खराब हो जाता है, तो लेनदेन को दूसरे विकल्प पर पुनर्निर्देशित किया जा सकता है। कुमार ने बताया कि PayU ने इस रूटिंग एल्गोरिथम का पेटेंट कराया है। इसका उद्देश्य पृष्ठभूमि में इन जटिलताओं का प्रबंधन करना है ताकि विक्रेताओं और ग्राहकों को लेनदेन करते समय इनके बारे में चिंता न करनी पड़े।

कुमार ने इस बात पर भी चर्चा की कि भुगतान डेटा लेनदेन से परे अवसर कैसे बना सकता है। UPI भुगतान लेनदेन का इतिहास उत्पन्न करते हैं, जो व्यवसायों को भुगतान पर ग्राहक व्यवहार को समझने में मदद करता है और कुछ ऋण आवश्यकताओं को पूरा करने के लिए वित्तीय अंडरराइटिंग का समर्थन करता है। PayU का LazyPay उत्पाद 'अभी खरीदें, बाद में भुगतान करें' (BNPL) चुनौतियों का समाधान करता है, और विक्रेता ऋण उत्पाद छोटे और मध्यम व्यवसायों को नकदी प्रवाह की जरूरतों, जिसमें बेहतर कीमतों पर सामान खरीदना शामिल है, को प्रबंधित करने में मदद करता है। प्रतिपूर्ति दैनिक निपटान के माध्यम से एकत्र की जा सकती है। कंपनी ने एजेंट एचक्यू भी लॉन्च किया है, जो छोटे व्यवसायों को ग्राहक ट्रैकिंग, वेबसाइट छोड़ने वालों की निगरानी, भुगतान मिलान और वापसी शुरू करने जैसे परिचालन कार्यों को स्वचालित करने में मदद करता है। इन कार्यों पर खर्च किए जाने वाले समय को कम करके, ऐसे उपकरण उन्हें अपने व्यवसाय के विकास पर ध्यान केंद्रित करने की अनुमति देते हैं। कुमार के लिए लाभ व्यक्तिगत विक्रेताओं से परे हैं: जैसे-जैसे छोटे व्यवसाय बढ़ते हैं, संपूर्ण डिजिटल भुगतान पारिस्थितिकी तंत्र भी लाभान्वित होता है।

लोकप्रिय