मंत्री ने अगले सप्ताह बैंकिंग परिसंपत्ति मुद्रीकरण कोष शुरू करने की घोषणा की
और पढ़ें
Tehran Times
www.tehrantimes.com

मंत्री ने अगले सप्ताह बैंकिंग परिसंपत्ति मुद्रीकरण कोष शुरू करने की घोषणा की

अर्थव्यवस्था मंत्री ने बताया कि अगले सप्ताह एक ऐसा कोष प्रस्तुत किया जाएगा जो बैंकों को उनकी अचल संपत्ति के मुद्रीकरण और वित्तपोषण आकर्षित करने के लिए इन संपत्तियों का उपयोग करने में सहायता करेगा।

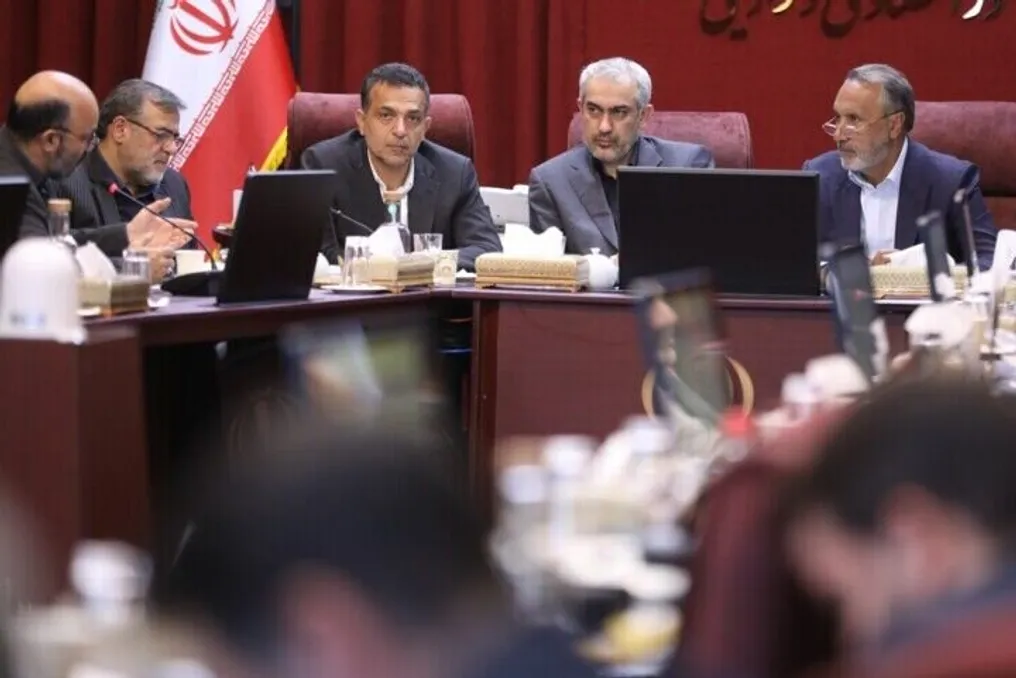
प्रस्तावित योजना के अनुसार, बैंक अपनी अचल संपत्ति को अर्थव्यवस्था मंत्रालय द्वारा बनाए गए कोष को निवेश इकाइयों के बदले सौंप सकेंगे। इन इकाइयों को बाद में बाजार में बेचा जा सकता है या वित्तपोषण और संपार्श्विक उपकरणों के रूप में उपयोग किया जा सकता है, जैसा कि मदानिज़ादे ने संसद की नागरिक मामलों की समिति के सदस्यों के साथ बैठक के दौरान स्पष्ट किया।

उन्होंने आगे कहा कि यह कोष निवेश इकाइयों की ट्रेडिंग के लिए प्रदान करके अप्रयुक्त संपत्तियों को वित्तीय संसाधनों में बदलने में मदद करेगा, जिससे वित्तपोषण की संभावनाएं बढ़ेंगी।

मदानिज़ादे ने यह भी उल्लेख किया कि हाल के महीनों में सरकारी और सार्वजनिक संपत्तियों के मुद्रीकरण की प्रक्रियाओं में तेजी लाई गई है, और मामलों पर विचार और अनुमोदन की प्रक्रिया में सुधार से सरकारी संस्थानों को इस प्रणाली को अधिक सक्रिय रूप से लागू करने में मदद मिली है।

इसके अलावा, अर्थव्यवस्था मंत्री ने आवास निर्माण प्रोत्साहन कानून में बदलाव का आह्वान किया, क्योंकि मौजूदा संरचना और वित्तपोषण तंत्र लोगों को घर खरीदने में सहायता करने में अपेक्षित परिणाम नहीं दे पाए हैं।

उन्होंने इस बात पर जोर दिया कि आवास क्षेत्र के वित्तपोषण में बैंकिंग नेटवर्क और पूंजी बाजार का अधिक प्रभावी ढंग से उपयोग करने के लिए कानूनी सुधारों और नए वित्तीय उपकरणों की आवश्यकता है। इस बीच, मदानिज़ादे ने याद दिलाया कि बैंकों को जमाकर्ताओं और शेयरधारकों के अधिकारों को सुनिश्चित करते हुए कानूनी मानदंडों के दायरे में कार्य करना चाहिए।

उन्होंने पिछले दो वर्षों में आवास वित्तपोषण के क्षेत्र में बैंकिंग सेवाओं के संकेतकों में सुधार का उल्लेख किया, यह देखते हुए कि डेटा इस क्षेत्र में बैंकों की बढ़ती भूमिका को दर्शाता है। मंत्री ने उम्मीद जताई कि बैंकिंग प्रणाली लोगों को घर खरीदने और आवास वित्तपोषण का समर्थन करने में बड़ी मदद कर सकेगी।

कई अन्य देशों के विपरीत, जहां बैंकों के पोर्टफोलियो और बैलेंस शीट का एक महत्वपूर्ण हिस्सा बंधक ऋण या आवास वित्तपोषण प्रतिभूतियों की ओर निर्देशित होता है, ईरान की बैंकिंग प्रणाली इस क्षेत्र में सीमित भागीदारी रखती है, जिसमें अधिकांश जिम्मेदारी मासकान बैंक पर छोड़ दी जाती है।

मदानिज़ादे ने समझाया कि आवास वित्तपोषण का विविधीकरण बैंकों के वित्तीय संचालन के पुनर्गठन और राष्ट्रीय प्राथमिकताओं के लिए संसाधन आवंटित करने की क्षमता बनाने के लिए उनकी बैलेंस शीट को साफ करने की मांग करेगा, साथ ही पूंजी बाजार के माध्यम से उपलब्ध विभिन्न वित्तीय उपकरणों के व्यापक उपयोग की भी मांग करेगा।

उन्होंने बताया कि आवास उत्पादन कानून में संशोधन का प्रस्ताव पिछले साल पेश किया गया था, लेकिन युद्ध से संबंधित घटनाओं और प्रतिबंधों के कारण इसका कार्यान्वयन स्थगित कर दिया गया था। अर्थव्यवस्था मंत्रालय, केंद्रीय बैंक और बैंकिंग नेटवर्क इस बात पर सहमत हुए कि कानून की वर्तमान संरचना और तंत्र, घोषित उद्देश्यों के बावजूद, वांछित परिणाम - घर स्वामित्व के हिस्से में वृद्धि - नहीं लाए हैं।

मदानिज़ादे ने जोड़ा कि मंत्रालय केंद्रीय बैंक और परिवहन और शहरी विकास मंत्रालय के साथ मिलकर इस कानून की समीक्षा करने वाले मसौदे पर काम कर रहा है। उन्होंने संबंधित कार्य समूह के सदस्यों से इस प्रस्ताव को आगे बढ़ाने का आग्रह किया ताकि आवश्यक संशोधनों को संसद की नागरिक मामलों की समिति के समक्ष प्रस्तुत किया जा सके।
समान कहानियाँ

उज़्बेकिस्तान में बजट पर बोझ कम करके बंधक वित्तपोषण में बैंकों की हिस्सेदारी बढ़ाने की योजना
और पढ़ें
gazeta.uz

उज़्बेकिस्तान में बजट पर बोझ कम करके बंधक वित्तपोषण में बैंकों की हिस्सेदारी बढ़ाने की योजना

उज़्बेकिस्तान में तीन साल की अवधि में बैंकों और बंधक पुनर्वित्त कंपनी की भागीदारी को वर्तमान 43% से बढ़ाकर 60% करने का लक्ष्य रखा गया है। यह निर्णय राष्ट्रपति शावकत मिर्ज़ियोयेव ने राज्य बजट परियोजना और 2027 के लिए प्रमुख मैक्रोइकॉनॉमिक संकेतकों पर एक बैठक के दौरान घोषित किया था।

राज्य प्रमुख ने उल्लेख किया कि बंधक बाजार देश की आर्थिक वृद्धि के मुख्य कारकों में से एक है। उन्होंने तीन वर्षों के भीतर बैंकों और बंधक कंपनी की बाजार हिस्सेदारी को 60% तक बढ़ाने की आवश्यकता पर जोर दिया ताकि बजट पर वित्तीय बोझ कम हो सके, जिससे कम से कम 12 ट्रिलियन सोम की बचत हो सके।

राष्ट्रपति ने अर्थव्यवस्था और वित्त मंत्री जामशिद कुचकारोव और केंद्रीय बैंक के अध्यक्ष तिमुर इशमेटोव को बंधक के नए वित्तपोषण तरीकों के संबंध में प्रस्ताव तैयार करने का निर्देश दिया। उन्होंने मांग की कि वे दो सप्ताह के भीतर एक योजना प्रस्तुत करें कि कैसे नई कार्यप्रणाली को लागू करके अगले वर्ष 25 ट्रिलियन सोम जुटाए जा सकते हैं, जबकि चालू वर्ष में 23 ट्रिलियन सोम आवंटित किए गए थे।

इन उपायों के परिणामस्वरूप 2027 में बंधक ऋण के लिए आवंटित धन की मात्रा 2 ट्रिलियन सोम बढ़ जाएगी, जो 2026 के नियोजित आंकड़ों की तुलना में 8.7% की वृद्धि के अनुरूप है।

बंधक वित्तपोषण का वर्तमान मॉडल

अर्थव्यवस्था और वित्त मंत्रालय के आंकड़ों के अनुसार, जनवरी से सितंबर 2026 की अवधि में नागरिकों को 20.9 ट्रिलियन सोम के बंधक ऋण दिए गए थे। यह आंकड़ा पिछले वर्ष की इसी अवधि की राशि से 5.9 ट्रिलियन सोम, या 39% अधिक है।

इन निधियों के वितरण से पता चला कि नौ महीनों में प्रदान की गई कुल 12.8 ट्रिलियन सोम में से, 6.1 ट्रिलियन सोम सरकारी बजट द्वारा, 6.1 ट्रिलियन सोम वाणिज्यिक बैंकों की अपनी पूंजी द्वारा, और शेष 2 ट्रिलियन सोम बंधक पुनर्वित्त कंपनी की निधि द्वारा कवर किए गए थे। इस प्रकार, वास्तव में दिए गए ऋणों का लगभग 61% बजट पर पड़ता था, जबकि बैंकों और बंधक कंपनी पर लगभग 39% पड़ता था। हालांकि, बैठक में राष्ट्रपति ने उल्लेख किया कि इन दोनों की वर्तमान हिस्सेदारी 43% है (संभवतः दस महीने के आंकड़े का जिक्र है)।

उज़्बेकिस्तान के केंद्रीय बैंक की जानकारी के अनुसार, 9 नवंबर 2026 को बंधक ऋणों पर औसत ब्याज दर 21.7% वार्षिक थी। इस आंकड़े में आवास के द्वितीयक बाजार पर दिए गए बंधक को शामिल किया गया था, जो पिछले दस कार्य दिवसों में विशेष रूप से बैंकों और बंधक पुनर्वित्त कंपनी की अपनी पूंजी से दिया गया था।

19 बैंकों में सबसे कम औसत दरों वाले को चिह्नित किया गया था: 'असाकाबैंक' - 18.7%, ऑक्टोबैंक - 19.8%, और ओरिएंट फाइनेंस बैंक - 20.2%। एशिया एलायंस बैंक (26%), एपेक्स बैंक (25%), और इपाक यूली बैंक (24.6%) में उच्चतम दरें दर्ज की गईं, जिससे न्यूनतम और अधिकतम दर के बीच 7.3 प्रतिशत अंकों का अंतर पैदा हुआ।

विशेष रूप से, 'बंधक बैंक' में औसत दर 21.7% थी, राष्ट्रीय बैंक में 21.1%, 'कैपिटलबैंक' में 20.9%, और 'उज़्प्रोमस्ट्रॉयबैंक' (SQB) और 'बिजनेस डेवलपमेंट बैंक' (BRB) में 20.8% थी, और 'एग्रोबैंक' में 22.1% थी।

फरवरी 2026 में, राष्ट्रपति ने अपने आदेश द्वारा बंधक ऋण का लक्षित आयतन 23 ट्रिलियन सोम निर्धारित किया, जिसमें बजट से 12.3 ट्रिलियन सोम, बैंकों से 7.7 ट्रिलियन सोम और बंधक कंपनी से 3 ट्रिलियन सोम शामिल थे। इसके अलावा, 2026 के लिए प्रारंभिक भुगतान और ब्याज भुगतानों के सब्सिडीकरण के लिए 2.7 ट्रिलियन सोम आवंटित किए गए थे। 1 अक्टूबर तक, सब्सिडी का वास्तव में 1.21 ट्रिलियन सोम भुगतान किया गया था, जिसमें से 800.3 बिलियन सोम ब्याज के आंशिक मुआवजे के लिए गए, और 407.8 बिलियन सोम ने 13,722 नागरिकों को प्रारंभिक भुगतान में मदद की।

पहले 'गज़ेटा' प्रकाशन ने बताया था कि जनवरी-जून तक उज़्बेकिस्तान के बैंकों ने 13.1 ट्रिलियन सोम के बंधक ऋण प्रदान किए थे, जो पिछले वर्ष की तुलना में लगभग 39% अधिक था। उधारकर्ताओं की संख्या में 34.8% की वृद्धि हुई, जो 42.6 हजार तक पहुंच गई। गणतंत्र बजट से वित्त पोषित ऋणों पर औसत दर 16.8%, बैंकों द्वारा वित्त पोषित ऋणों पर 20.1%, और बंधक पुनर्वित्त कंपनी द्वारा वित्त पोषित ऋणों पर 21.6% थी।

उज़्बेकिस्तान का केंद्रीय बैंक UZONIA इंडेक्स से जुड़े परिवर्तनीय दर वाले ऋण और जमा लागू करने की योजना बना रहा है
और पढ़ें
uzdaily.uz

उज़्बेकिस्तान का केंद्रीय बैंक UZONIA इंडेक्स से जुड़े परिवर्तनीय दर वाले ऋण और जमा लागू करने की योजना बना रहा है

उज़्बेकिस्तान का केंद्रीय बैंक परिवर्तनीय ब्याज दर वाले ऋणों और जमाओं को पेश करने के प्रस्ताव विकसित करने का इरादा रखता है, जो अंतर-बैंक बेंचमार्क UZONIA से जुड़े होंगे। नियामक द्वारा प्रकाशित दस्तावेज़ के अनुसार, यह पहल 2027-2029 की अवधि के लिए मौद्रिक नीति के मुख्य दिशानिर्देशों की परियोजना में शामिल है।

प्रस्तावित वित्तीय उपकरण बैंकों और उनके ग्राहकों तक बाजार दरों में बदलाव को तेजी से पहुंचाने के लिए डिज़ाइन किए गए हैं। वर्तमान में, केंद्रीय बैंक की प्रमुख दर में परिवर्तन स्वचालित रूप से वाणिज्यिक बैंकों के ऋणों और जमाओं पर दरों को समायोजित नहीं करता है।

नए बैंकिंग उत्पादों की दरें फंडिंग लागत, प्रतिस्पर्धा, जोखिम मूल्यांकन और अन्य कारकों पर निर्भर करती हैं। बैंकिंग उत्पादों को बाजार बेंचमार्क से जोड़ने से ऋण की शर्तों और जमा समझौतों की स्थिति में धन की लागत में बदलाव को तेजी से दर्शाया जा सकेगा।

परिवर्तनीय दर वाले उत्पाद कैसे काम करेंगे

ऐसे उत्पादों पर ब्याज दर समझौते की अवधि के दौरान पूर्व-सहमत सूत्र के अनुसार बदल सकती है। उदाहरण के लिए, बैंक ऋण पर दर UZONIA दर प्लस एक निश्चित अधिभार निर्धारित कर सकता है। यदि बेंचमार्क कम होता है, तो उधारकर्ता के ऋण सेवा की लागत कम हो सकती है; यदि यह बढ़ता है, तो ऋण सेवा की लागत बढ़ जाएगी।

दस्तावेज़ में एक काल्पनिक उदाहरण प्रस्तुत किया गया है: UZONIA दर 14% और बैंक का मार्जिन पांच प्रतिशत अंक होने पर वार्षिक दर 19% होगी। यदि बेंचमार्क घटकर 12% हो जाता है, तो सभी अन्य संविदात्मक शर्तों के अपरिवर्तित रहने पर दर घटकर 17% हो जाएगी। इसी तरह की कार्यप्रणाली जमाओं पर भी लागू की जा सकती है, हालांकि परियोजना अभी तक दरों की समीक्षा की आवृत्ति, अधिभार का आकार या उन ऋणों और जमाओं की श्रेणियों को निर्दिष्ट नहीं करती है जिनका इन उपकरणों का उपयोग किया जाएगा।

नियामक द्वारा पहचानी गई जोखिम

केंद्रीय बैंक चेतावनी देता है कि ब्याज दरों में तेज उतार-चढ़ाव उधारकर्ताओं की अपनी देनदारियों का प्रबंधन करने की क्षमता को प्रभावित कर सकता है। इसलिए, नियामक नए उपकरणों को धीरे-धीरे और सावधानी से लागू करने की योजना बना रहा है। वाणिज्यिक बैंकों के लिए ब्याज जोखिम प्रबंधन पर प्रशिक्षण सेमिनार भी निर्धारित किए गए हैं।

बाजार दरों में वृद्धि होने पर उधारकर्ताओं को ऋण सेवा की बढ़ी हुई लागत का सामना करना पड़ सकता है। दीर्घकालिक ऋण और अत्यधिक कर्ज वाली कंपनियों के लिए उधार लेना इस तरह के परिवर्तनों के प्रति विशेष रूप से संवेदनशील हो सकता है। इसके विपरीत, बाजार दरों में कमी से परिवर्तनीय दर वाले ऋणों पर भुगतान कम हो सकता है, जिसे मूल अनुबंध की शर्तों में प्रावधान होना चाहिए।

बैंकों और बैंकिंग गतिविधियों पर कानून की धारा 62 के अनुसार, बैंकों को हस्ताक्षरित समझौतों की शर्तों को एकतरफा रूप से बदलने की अनुमति नहीं है। यह प्रतिबंध ऋणों पर ब्याज दरों, उनके निर्धारण प्रक्रियाओं और जमाओं पर दरों पर लागू होता है। इसलिए, UZONIA से उत्पादों को जोड़ना अपने आप में बैंकों को मौजूदा समझौतों की शर्तों को मनमाने ढंग से बदलने का अधिकार नहीं देता है।

UZONIA क्या है?

UZONIA (उज़्बेक ओवरनाइट इंडेक्स एवरेज) एक बेंचमार्क है जो उज़्बेकिस्तान के वाणिज्यिक बैंकों के बीच राष्ट्रीय मुद्रा में अल्पकालिक उधार लेने की लागत को मापता है। केंद्रीय बैंक की प्रमुख दर के विपरीत, जिसे नियामक बोर्ड द्वारा निर्धारित किया जाता है, UZONIA वास्तविक अंतर-बैंक लेनदेन के आधार पर गणना की जाती है। अगस्त 2025 से, गणना में सरकारी प्रतिभूतियों का उपयोग करके बैंकों के बीच किए गए समर्थित ओवरनाइट रेपो (repos) शामिल होंगे। दैनिक दर के अलावा, कुल दर में परिवर्तन के आधार पर 7, 30, 90 और 180 दिनों के लिए UZONIA संकेतक प्रकाशित किए जाते हैं। ये डेटा केंद्रीय बैंक की आधिकारिक वेबसाइट पर उपलब्ध हैं।

केंद्रीय बैंक ब्याज दर स्वैप बाजार विकसित करने की योजना बना रहा है

ब्याज जोखिम प्रबंधन उपकरणों को विकसित करने के प्रयासों के हिस्से के रूप में, नियामक वाणिज्यिक बैंकों के परिचालन प्रणालियों में ऐसे जोखिमों के दैनिक मूल्यांकन और निगरानी के लिए तंत्र शुरू करने का भी इरादा रखता है। यह अंतर-बैंक ट्रेडिंग प्लेटफॉर्म पर UZONIA से जुड़े ब्याज दर स्वैप के दैनिक संकेतक उद्धरणों के प्रकाशन की भी योजना बना रहा है। ब्याज दर स्वैप पक्षों को निश्चित और परिवर्तनीय दरों के आधार पर ब्याज भुगतान का आदान-प्रदान करने की अनुमति देता है, और यह उधार लेने की लागत में परिवर्तनों के कारण होने वाले जोखिमों के प्रबंधन के लिए उपयोग किया जाता है। केंद्रीय बैंक वाणिज्यिक बैंकों के लिए पद्धतिगत सामग्री तैयार करने और ब्याज जोखिम प्रबंधन पर प्रशिक्षण सेमिनार आयोजित करने की भी योजना बना रहा है। वर्तमान में, केंद्रीय बैंक की प्रमुख दर 14% प्रति वर्ष है। 4 नवंबर 2026 की बैठक में, नियामक ने मजबूत घरेलू मांग और मुद्रास्फीति के बने रहने वाले जोखिमों का हवाला देते हुए इसे अपरिवर्तित रखा।

तुर्किक इन्वेस्टमेंट फंड ने तुर्की में पहली डील की, शेकरबैंक को वित्तपोषण प्रदान किया
और पढ़ें
uzdaily.uz

तुर्किक इन्वेस्टमेंट फंड ने तुर्की में पहली डील की, शेकरबैंक को वित्तपोषण प्रदान किया

तुर्किक इन्वेस्टमेंट फंड (TIF) ने तुर्की के बैंक शेकरबैंक T.A.Ş. के लिए $170 मिलियन के सिंडिकेटेड ऋण में $10 मिलियन का योगदान दिया है, जो इस देश में फंड का पहला लेनदेन है, जैसा कि फंड के प्रेस कार्यालय ने बताया।

इस समझौते की घोषणा 9 नवंबर 2026 को इस्तांबुल में की गई थी। तुर्की इस फंड के संस्थापक देशों में से एक है।

ऋण समझौते का विवरण

यह पांच साल का ऋण वरिष्ठ स्तर पर प्राथमिकता के साथ चुकाया जाएगा। यह वित्तपोषण शेकरबैंक के समावेशी और सतत बैंकिंग क्षेत्रों में संचालन का समर्थन करने के लिए डच विकास बैंक FMO द्वारा व्यवस्थित किया गया था। सिंडिकेट में सात अंतरराष्ट्रीय विकास संस्थान और सामाजिक और पर्यावरणीय प्रभाव पर केंद्रित निवेशक शामिल हैं।

इसमें FMO, प्रोपारको, फ्रांसीसी विकास समूह की निजी क्षेत्र की वित्तीय इकाई (AFD) और ऑस्ट्रियाई विकास बैंक (OeEB) शामिल हैं। अन्य प्रतिभागियों में फिनिश इंडस्ट्रियल कोऑपरेशन फंड (Finnfund), तुर्किक इन्वेस्टमेंट फंड, ब्लूऑर्चर्ड माइक्रोफाइनेंस फंड (BOMF) और रेस्पोंसिबिलिटी इन्वेस्टमेंट्स एजी शामिल हैं।

फंड के उपयोग के उद्देश्य

शेकरबैंक प्राप्त धन का उपयोग ग्रामीण क्षेत्रों में सीमा पार व्यापार और सेवाओं में लगे सूक्ष्म, लघु और मध्यम उद्यमों को ऋण देने के लिए करेगा। दूसरा लक्षित समूह महिला स्वामित्व वाले या प्रबंधित व्यवसाय हैं। कुछ वित्तपोषण टिकाऊ कृषि और 'हरित' अर्थव्यवस्था में संक्रमण में निवेश का समर्थन करने के लिए भी निर्देशित किया जाएगा।

बैंक शेकरबैंक की स्थापना 1953 में एस्किशेहिर में चुकंदर उगाने वाले सहकारी समितियों के किसानों की बचत का उपयोग करके की गई थी। इसका मुख्यालय इस्तांबुल में है, और इसके शेयर इस्तांबुल स्टॉक एक्सचेंज (Borsa Istanbul) पर सूचीबद्ध हैं। बैंक 68 प्रांतों में 239 शाखाओं का संचालन करता है।

नेतृत्व के बयान

फंड के मुख्य कार्यकारी अधिकारी रमिल बाबाएव ने उल्लेख किया कि इस वित्तपोषण में भागीदारी तुर्किक इन्वेस्टमेंट फंड का तुर्की में पहला लेनदेन था। उन्होंने शेकरबैंक के साथ सहयोग करने के अवसर पर संतोष व्यक्त किया।

बाबाएव ने जोर देकर कहा कि बैंक का 73 वर्षों का अनुभव और ग्रामीण क्षेत्रों में छोटे और मध्यम उद्यमों के बीच व्यापक ग्राहक आधार साझेदारी के लिए एक मजबूत आधार प्रदान करते हैं। उन्होंने आगे कहा कि फंड की भागीदारी फंड के जनादेश के दो प्रमुख क्षेत्रों को जोड़ती है: वित्तीय सेवाओं तक पहुंच का विस्तार करके निजी क्षेत्र का विकास करना और क्षेत्रीय आर्थिक एकीकरण को बढ़ावा देना।

उन्होंने स्पष्ट किया कि TIF का वित्तपोषण शेकरबैंक के उन ग्राहकों के लिए है जो सीमा पार व्यापार में भाग लेते हैं, सेवाएं प्रदान करते हैं, अपने व्यवसाय का विस्तार करते हैं या फंड के सदस्य देशों के भागीदारों के साथ संयुक्त उद्यम बनाते हैं। बाबाएव ने साझा लक्ष्यों के प्रति शेकरबैंक और सिंडिकेट के आयोजन के लिए FMO को धन्यवाद दिया।

तुर्किक इन्वेस्टमेंट फंड तुर्किक राज्यों द्वारा सह-स्थापित पहली अंतरराष्ट्रीय वित्तीय संस्था है। इसे संगठन ऑफ तुर्किक स्टेट्स (OTS) के राष्ट्राध्यक्षों की परिषद के निर्णय से स्थापित किया गया था। फंड का उद्देश्य आर्थिक सहयोग को मजबूत करना, अंतर-क्षेत्रीय व्यापार का विकास करना और पूरे तुर्किक विश्व में सतत विकास का समर्थन करना है। फंड सूक्ष्म, लघु और मध्यम उद्यमों, वित्तीय सेवाओं तक पहुंच, भौतिक और डिजिटल बुनियादी ढांचे, नवीकरणीय ऊर्जा, कृषि, परिवहन और रसद, और सीमा पार व्यापार को वित्तपोषित करता है। इन गतिविधियों का समर्थन करने के लिए, यह अक्सर प्रमुख बहुपक्षीय विकास बैंकों और वित्तीय विकास संस्थानों के साथ मिलकर परियोजनाओं को वित्तपोषित करता है और निवेश करता है।

लोकप्रिय