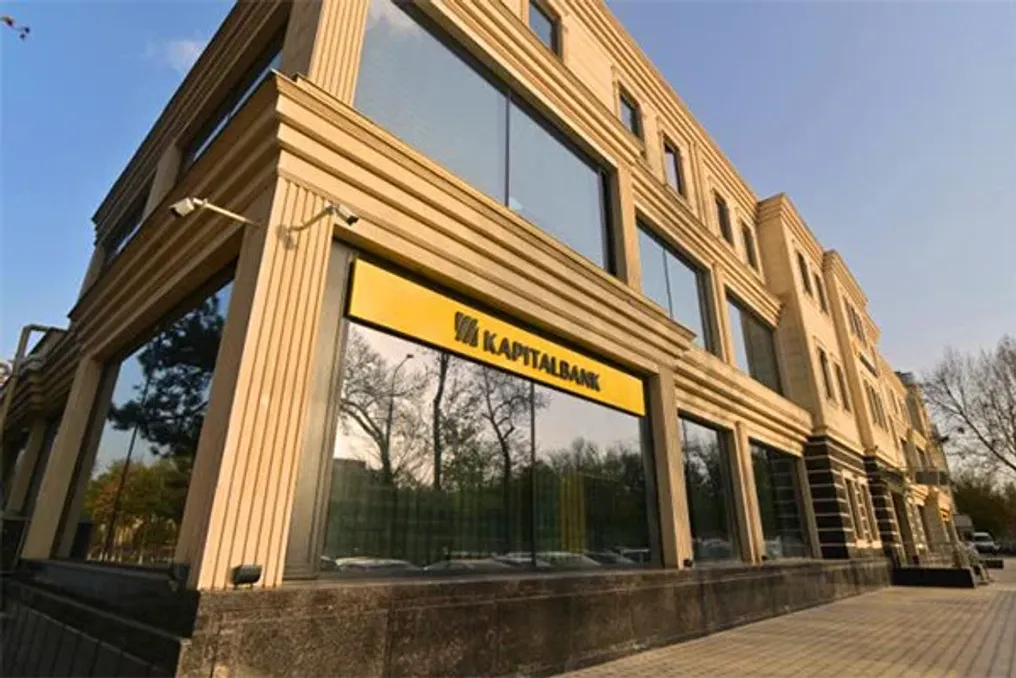
कैपिटलबैंक 50 मिलियन अमेरिकी डॉलर के कॉर्पोरेट बॉन्ड जारी करने की योजना बना रहा है
और पढ़ें
UzDaily
uzdaily.uz

कैपिटलबैंक 50 मिलियन अमेरिकी डॉलर के कॉर्पोरेट बॉन्ड जारी करने की योजना बना रहा है

कैपिटलबैंक ने 50 मिलियन अमेरिकी डॉलर के कुल मूल्य के ब्याज वाले कॉर्पोरेट बॉन्ड जारी करने के इरादे की घोषणा की है।

बैंक के बयान के अनुसार, यह निर्णय 29 अक्टूबर 2026 को ताशकंद में आयोजित एक असाधारण आम शेयरधारक बैठक में अनुमोदित किया गया था।

बैंक 500,000 पंजीकृत बॉन्ड जारी करेगा, जिनका अंकित मूल्य प्रत्येक $100 होगा। वार्षिक कूपन दर 7% होगी, और ब्याज का भुगतान हर तीन महीने में किया जाएगा।

इन बॉन्डों में आठ कूपन अवधि होंगी और ट्रेडिंग शुरू होने की तारीख से 731 दिनों की परिपक्वता अवधि होगी। यह निर्सुरक्षित होगा।

बॉन्ड प्रस्ताव राज्य पंजीकरण की तारीख से एक वर्ष की अवधि के लिए सार्वजनिक सदस्यता के माध्यम से किया जाएगा। सभी लेनदेन ट्रेडिंग ऑर्गनाइज़र के नियमों के अनुसार संगठित पूंजी बाजार में किए जाएंगे।

कैपिटल सिक्योरिटीज एलएलसी अंडरराइटर के रूप में कार्य करेगी। बॉन्ड पर भुगतान और उनका पुनर्भुगतान बिना नकद निपटान के अमेरिकी डॉलर में किया जाएगा। गणना नियामक सैंडबॉक्स के रूप में जाने जाने वाले विशेष कानूनी ढांचे के तहत विदेशी मुद्रा में प्रतिभूति लेनदेन के संचालन के नियमों द्वारा नियंत्रित की जाएगी।

समान कहानियाँ

सीईओ बिपिन सिंह ने कहा कि मोबिक्विक ऋण से होने वाली आय के हिस्से को 50% तक बढ़ाना चाहता है
और पढ़ें
business-standard.com

सीईओ बिपिन सिंह ने कहा कि मोबिक्विक ऋण से होने वाली आय के हिस्से को 50% तक बढ़ाना चाहता है

मोबिक्विक कंपनी अपनी कुल आय का लगभग आधा हिस्सा ऋण से होने वाली आय के रूप में बढ़ाने का इरादा रखती है, जिसे वर्तमान 25-30 प्रतिशत से बढ़ाकर किया जाएगा। यह जानकारी सह-संस्थापक, प्रबंध निदेशक और मुख्य कार्यकारी अधिकारी बिपिन प्रीत सिंह ने बिजनेस स्टैंडर्ड के हवाले से दी।

सिंह का अनुमान है कि अगले छह से आठ तिमाहियों के भीतर ऋण वितरण की मात्रा त्रैमासिक रूप से 1,500-2,000 करोड़ रुपये के स्तर तक पहुंच जाएगी। सितंबर में समाप्त हुई रिपोर्टिंग अवधि (Q2FY27) में, कंपनी ने 1,082.6 करोड़ रुपये का वितरण दर्ज किया, जो Q2FY26 के 807.1 करोड़ रुपये से 34 प्रतिशत अधिक है।

बिपिन प्रीत सिंह ने इस बात पर जोर दिया कि कंपनी को उम्मीद है कि ऋण व्यवसाय राजस्व का कम से कम 50 प्रतिशत होगा। उन्होंने उल्लेख किया कि यह खंड अगले छह से आठ तिमाहियों के भीतर (वितरण की मात्रा के अनुसार) आसानी से 1,500-2,000 करोड़ रुपये के आंकड़े तक पहुंच सकता है, और कमीशन दर बनाए रखने पर इसका कंपनी के शुद्ध लाभ पर महत्वपूर्ण प्रभाव पड़ेगा।

Q2FY27 के लिए कंपनी के वित्तीय आंकड़ों में समेकित शुद्ध लाभ 11.83 करोड़ रुपये रहा, जो पिछले साल की इसी तिमाही में 28.62 करोड़ रुपये के शुद्ध नुकसान की तुलना में एक सुधार है। पिछली तिमाही (QoQ) की तुलना में लाभ में 55.4 प्रतिशत की वृद्धि हुई, जो Q1FY27 में 7.62 करोड़ रुपये था।

परिचालन गतिविधियों से राजस्व सालाना आधार पर 9.4 प्रतिशत बढ़कर 295.70 करोड़ रुपये हो गया, जबकि Q2FY26 में यह 270.21 करोड़ रुपये था। लगातार राजस्व में 5.1 प्रतिशत की वृद्धि हुई, जो 281.48 करोड़ रुपये से अधिक है। Q2FY27 के लिए कुल राजस्व 302.76 करोड़ रुपये रहा, जो सालाना आधार पर 8.4 प्रतिशत अधिक है।

Q2FY27 में कंपनी को भुगतान से 2,087.9 करोड़ रुपये और वित्तीय सेवाओं से 869.1 करोड़ रुपये प्राप्त हुए। कुल खर्च सालाना आधार पर 2.0 प्रतिशत घटकर Q2FY27 में 280.08 करोड़ रुपये हो गया, जबकि पिछले वर्ष इसी अवधि में यह 285.70 करोड़ रुपये था। हालांकि, पिछली तिमाही की तुलना में कुल खर्च में 2.5 प्रतिशत की वृद्धि हुई, जो Q1FY27 में 273.38 करोड़ रुपये था।

भुगतान प्रसंस्करण शुल्क Q2FY27 में 10.8 प्रतिशत घटकर 119.47 करोड़ रुपये हो गए, और ऋण पर परिचालन व्यय Q2FY26 के 12.78 करोड़ रुपये से घटकर 1.52 करोड़ रुपये हो गए। फिर भी, कर्मचारी भत्ते पर खर्च में 59.0 प्रतिशत की वृद्धि हुई और यह 56.19 करोड़ रुपये तक पहुंच गया।

Q2FY27 के समय मोबिक्विक के पास 11 ऋण भागीदार थे। कंपनी को अप्रैल में भारतीय रिजर्व बैंक (RBI) से गैर-बैंकिंग वित्तीय कंपनी (NBFC) लाइसेंस प्राप्त करने की मंजूरी मिली थी। सोमवार को BSE पर मोबिक्विक के शेयर 5.6 प्रतिशत ऊपर बंद हुए, कीमत 225.7 रुपये प्रति शेयर रही। Q2FY27 तक, मोबिक्विक के पास 196.3 मिलियन पंजीकृत उपयोगकर्ता और 5.1 पंजीकृत विक्रेता थे।

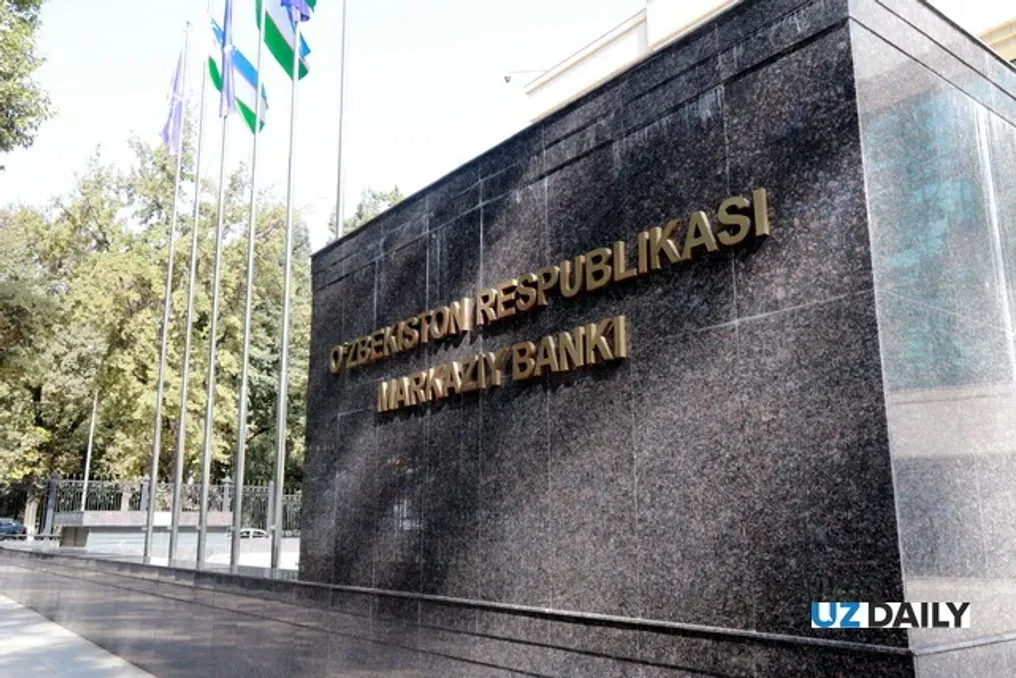
कपिटलबैंक ने कुल संपत्ति के आधार पर उज़्बेकिस्तान के बैंकों में चौथा स्थान हासिल किया
और पढ़ें
uzdaily.uz

कपिटलबैंक ने कुल संपत्ति के आधार पर उज़्बेकिस्तान के बैंकों में चौथा स्थान हासिल किया

कपिटलबैंक ने उज़्बेकिस्तान के राष्ट्रीय बैंक रैंकिंग में एक पायदान ऊपर चढ़कर कुल परिसंपत्तियों के मामले में चौथा स्थान प्राप्त किया है। 1 अक्टूबर 2026 तक, बैंक की संपत्ति में साल-दर-साल 28.5% की वृद्धि हुई, जो 66.6 ट्रिलियन सोम तक पहुंच गई।

उज़्बेकिस्तान के केंद्रीय बैंक के आंकड़ों के अनुसार, पिछले वर्ष कपिटलबैंक पांचवें स्थान पर था, जो असाकाबैंक से पीछे था। हालांकि, यह बैंक देश का सबसे बड़ा निजी वित्तीय संस्थान बना हुआ है और बैंकिंग प्रणाली की कुल संपत्ति का 6.4% हिस्सा रखता है।

सरकारी भागीदारी वाले बैंक शीर्ष तीन पदों पर बने हुए हैं

उज़्बेकिस्तान के बैंकिंग क्षेत्र में शीर्ष तीन स्थान सरकारी भागीदारी वाले बैंकों ने बनाए रखे हैं। उज़्बेकिस्तान का राष्ट्रीय बैंक (NBU) देश का सबसे बड़ा बैंक बना हुआ है, जिसकी संपत्ति 146.8 ट्रिलियन सोम है, जो बैंकिंग प्रणाली की कुल संपत्ति का 14% है।

एग्रोबैंक 126.5 ट्रिलियन सोम की संपत्ति के साथ दूसरे स्थान पर आया, जो बाजार का 12.1% है। तीसरे स्थान पर उज़्प्रोमस्ट्रॉयबैंक (SQB) 104.3 ट्रिलियन सोम की संपत्ति के साथ है, जो कुल मात्रा का 10% कवर करता है।

कुल मिलाकर, ये तीन बैंक बैंकिंग क्षेत्र की सभी संपत्तियों का 36.1% नियंत्रित करते हैं। कपिटलबैंक 66.6 ट्रिलियन सोम के आंकड़े के साथ चौथे स्थान पर रहा। रैंकिंग में आगे असाकाबैंक 61.9 ट्रिलियन सोम, पीपल्स बैंक 59.6 ट्रिलियन सोम और इपोटेका बैंक 58.5 ट्रिलियन सोम थे। हमकोरबैंक की संपत्ति 44.4 ट्रिलियन सोम थी, जबकि बिजनेस डेवलपमेंट बैंक ने 41 ट्रिलियन सोम का आंकड़ा बताया। इपाक यूली बैंक ने 40.1 ट्रिलियन सोम की संपत्ति के साथ दसवां स्थान पूरा किया।

प्रमुख बैंकों के बीच संपत्ति में वृद्धि में काफी भिन्नता है

उज़्बेकिस्तान के प्रमुख बैंकों के बीच संपत्ति में वार्षिक वृद्धि काफी भिन्न रही। उज़्बेकिस्तान के राष्ट्रीय बैंक ने केवल 1.1% की वृद्धि दिखाई, जबकि असाकाबैंक की संपत्ति में 2.4% की वृद्धि हुई। उज़्प्रोमस्ट्रॉयबैंक ने 9.5% की वृद्धि दर्ज की। इसकी तुलना में, एग्रोबैंक ने अपनी संपत्ति में 25.3% की वृद्धि की, और कपिटलबैंक 28.5% की वृद्धि तक पहुंचा।

10 ट्रिलियन सोम से अधिक संपत्ति वाले बैंकों में, ट्रस्टबैंक ने विशेष रूप से मजबूत विस्तार दिखाया, अपनी संपत्ति में 78.5% की वृद्धि करके 23 ट्रिलियन सोम कर ली। इपाक यूली बैंक ने 60.3% की वृद्धि दर्ज की, जिसके बाद अनोरबैंक ने 49.8% की वृद्धि दर्ज की। इन्वेस्ट फाइनेंस बैंक ने अपनी संपत्ति में 40.9% की वृद्धि की, जबकि हमकोरबैंक ने 36.7% की वृद्धि दर्ज की। ऑक्टोबैंक की संपत्ति एक साल में लगभग 2.8 गुना बढ़कर 14.6 ट्रिलियन सोम हो गई।

छोटे बैंक तेजी से विकास दिखा रहे हैं

कुछ छोटे बैंकों ने भी अपनी संपत्ति के आधार में महत्वपूर्ण वृद्धि दर्ज की है। उज़ुम बैंक की संपत्ति 3.1 गुना बढ़कर 4.5 ट्रिलियन सोम हो गई। एपेक्स बैंक ने 2.9 गुना वृद्धि दर्ज की, जो 6.2 ट्रिलियन सोम है, जबकि हयात बैंक की संपत्ति 2.2 गुना बढ़कर 10.1 ट्रिलियन सोम हो गई। टीबीसी बैंक एकमात्र ऐसा संस्थान बन गया जिसने 10 ट्रिलियन सोम से अधिक संपत्ति के साथ वार्षिक गिरावट दर्ज की; इसकी संपत्ति 5.2% घटकर 13.4 ट्रिलियन सोम हो गई।

राष्ट्रीय बैंक जमा और ऋण देने में अग्रणी है

उज़्बेकिस्तान का राष्ट्रीय बैंक ग्राहकों से 58.8 ट्रिलियन सोम जमा राशि जुटाकर जमा आकर्षित करने में पहले स्थान पर बना हुआ है। कपिटलबैंक 51.5 ट्रिलियन सोम की जमा राशि के साथ दूसरे स्थान पर रहा, और उसके बाद एग्रोबैंक 44.6 ट्रिलियन सोम के साथ आया। ऋण पोर्टफोलियो के मामले में शीर्ष तीन बैंक वही संस्थान हैं जो कुल संपत्ति रैंकिंग का नेतृत्व करते हैं।

उज़्बेकिस्तान का राष्ट्रीय बैंक सबसे बड़ा ऋण पोर्टफोलियो रखता है - 104.1 ट्रिलियन सोम। एग्रोबैंक इसके बाद 95.9 ट्रिलियन सोम के साथ आता है, और उज़्प्रोमस्ट्रॉयबैंक 59.3 ट्रिलियन सोम के साथ तीसरे स्थान पर है। केंद्रीय बैंक के आंकड़े उज़्बेकिस्तान के प्रमुख वित्तीय संस्थानों में कपिटलबैंक की स्थिति को मजबूत करते हैं, साथ ही कई निजी और छोटे बैंकों में संपत्ति की तेज वृद्धि भी दर्शाते हैं। इन परिवर्तनों के बावजूद, सरकारी भागीदारी वाले बैंक देश के बैंकिंग क्षेत्र में शीर्ष तीन स्थानों पर बने हुए हैं।

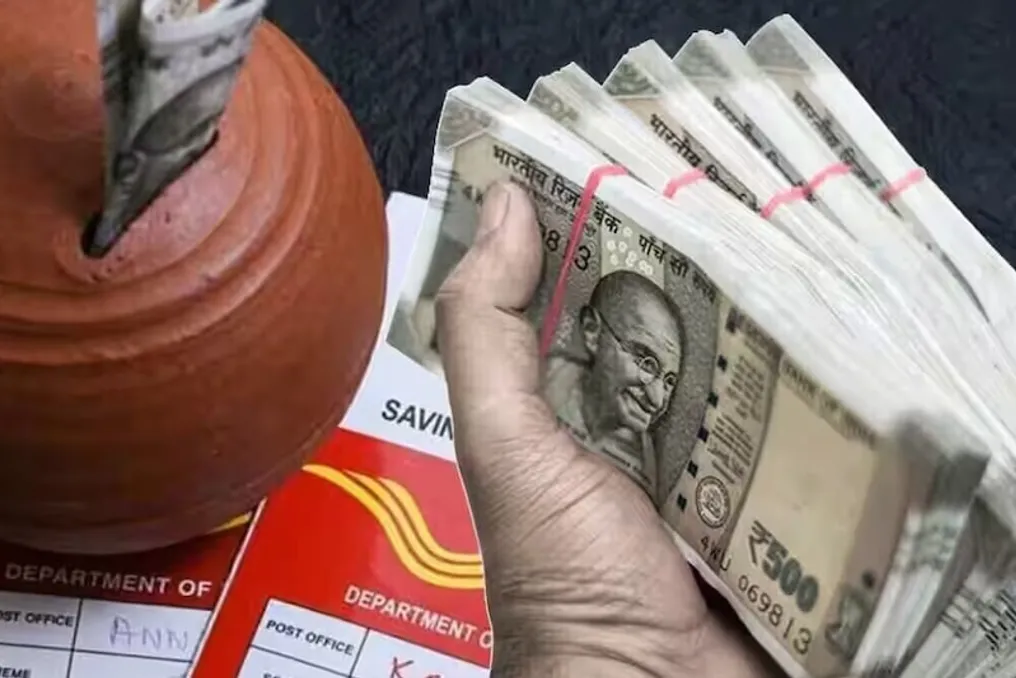
डाक जमा (POTD): गारंटीड रिटर्न के साथ 3 साल के लिए 5 लाख रुपये का निवेश
और पढ़ें
www.aajtak.in

डाक जमा (POTD): गारंटीड रिटर्न के साथ 3 साल के लिए 5 लाख रुपये का निवेश

यदि आप धन रखने के लिए एक ऐसी जगह की तलाश कर रहे हैं जहां शेयर बाजार के उतार-चढ़ाव का कोई जोखिम न हो और ब्याज दर पहले से तय हो, तो आपको डाक की सावधि जमा (POTD) योजना पर विचार करना चाहिए। यह कार्यक्रम, जिसे पोस्ट ऑफिस एफडी (Post Office FD) के रूप में जाना जाता है, 1 से 5 साल की अवधि के लिए पैसा जमा करने की अनुमति देता है। इस जमा पर ब्याज दर जमा की अवधि के आधार पर भिन्न होती है।

आइए देखें कि यदि आप POTD योजना के तहत 3 साल के लिए 500,000 रुपये जमा करते हैं तो अवधि समाप्त होने पर आपको कितनी राशि मिलेगी। हम सभी गणनाओं का विस्तार से विश्लेषण करेंगे।

डाक की सावधि जमा (POTD) में ब्याज दर निवेश की अवधि के आधार पर बदलती रहती है। वर्तमान आंकड़ों के अनुसार, 1 साल की जमा पर दर 6.90% वार्षिक, 2 साल के लिए 7.00%, 3 साल के लिए 7.10% और 5 साल के लिए 7.50% है। यह याद रखना महत्वपूर्ण है कि ये दरें समय के साथ बदल सकती हैं, इसलिए निवेश करने से पहले वर्तमान दर की जांच करना आवश्यक है।

डाक की तीन साल की सावधि जमा योजना के तहत एकमुश्त 500,000 रुपये जमा करने पर, 7.10% की वार्षिक ब्याज दर के आधार पर, अवधि समाप्त होने पर आपको लगभग 6.18 लाख रुपये मिलेंगे। इस प्रकार, ब्याज के रूप में आय लगभग 1.18 लाख रुपये होगी।

डाक की सावधि जमा में ब्याज चक्रवृद्धि ब्याज का उपयोग करके तिमाही आधार पर जमा किया जाता है, लेकिन इसे सालाना भुगतान किया जाता है। इसका मतलब है कि गणना तिमाही वृद्धि को ध्यान में रखते हुए की जाती है, लेकिन वास्तविक भुगतान साल में एक बार होता है। यह योजना बैंक जमाओं के समान विभिन्न अवधियों का चयन करने का विकल्प प्रदान करती है।

डाक की सावधि जमा में केवल 1,000 रुपये से खाता खोला जा सकता है। निवेश की अधिकतम राशि के संबंध में कोई सीमा नहीं है। यह इस विकल्प को उन लोगों के लिए आकर्षक बनाता है जो छोटी राशि से शुरुआत करना चाहते हैं और उन लोगों के लिए भी जो सुरक्षित स्थान पर बड़ी पूंजी रखना चाहते हैं।

डाक की सावधि जमा भारत सरकार द्वारा समर्थित छोटी बचत योजनाओं में से एक है। इस जमा में डाली गई धनराशि को सरकारी समर्थन प्राप्त है। इसलिए, यह शेयर बाजार से जुड़ी निवेशों की तुलना में एक वैकल्पिक विकल्प है। इसमें स्टॉक मार्केट का जोखिम नहीं होता है, और ब्याज दर पहले से ही तय हो जाती है। फिर भी, खाता खोलते समय निवेश की अवधि, समय से पहले निकासी और लागू नियमों से संबंधित शर्तों का सावधानीपूर्वक अध्ययन करना चाहिए।

डाक की सावधि जमा की सभी अवधियों के लिए कर लाभ उपलब्ध नहीं हैं। हालांकि, पांच साल की सावधि जमा की शर्तों का पालन करने पर, आयकर अधिनियम की धारा 80C के अनुसार 1.5 लाख रुपये तक की कटौती का दावा किया जा सकता है। तीन साल की जमा के लिए ऐसा कोई लाभ नहीं है। कर लाभ आपकी कर प्रणाली और लागू आयकर नियमों पर भी निर्भर करते हैं।

डाक की सावधि जमा खाते को स्थापित नियमों के अनुसार एक डाकघर से दूसरे डाकघर में स्थानांतरित किया जा सकता है। जमा की अवधि समाप्त होने के बाद इसे अगले कार्यकाल के लिए नवीनीकृत करने का विकल्प होता है। इसके लिए संबंधित डाकघर में वर्तमान नियमों और प्रक्रियाओं के बारे में जानकारी प्राप्त करना आवश्यक है।

डाक जमा में पैसा लगाने से पहले, अपनी आवश्यकताओं के अनुरूप अवधि का चयन करना चाहिए। तीन साल की जमा के लिए दर 7.10% बताई गई है, जबकि पांच साल की जमा के लिए दर 7.50% बताई गई है। यदि आपका लक्ष्य कर बचाना है, तो पांच साल की जमा के नियमों का अध्ययन करना आवश्यक है। निवेश करने से पहले ब्याज दर, परिपक्वता राशि, समय से पहले निकासी की शर्तों और कर नियमों के संबंध में आधिकारिक स्रोतों की जांच अवश्य करें।
लोकप्रिय