फ्री फ्लो टोल सिस्टम में खामियां सामने आईं; जानें कि अनुचित शुल्कों का विरोध कैसे करें
और पढ़ें
AutoPapo
autopapo.com.br

फ्री फ्लो टोल सिस्टम में खामियां सामने आईं; जानें कि अनुचित शुल्कों का विरोध कैसे करें

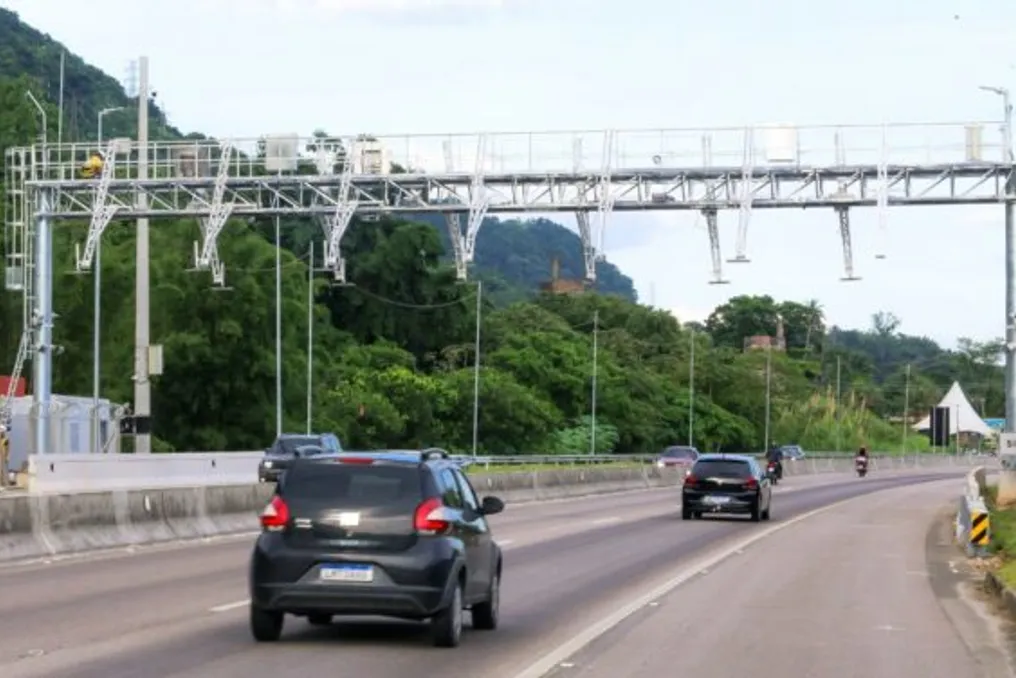
फ्री फ्लो टोल सिस्टम राजमार्गों पर यातायात में लाभ प्रदान करता है, जिससे ड्राइवरों द्वारा खर्च किए जाने वाले समय में कमी आती है। अक्टूबर 2026 से, ब्राजील का CNH एप्लिकेशन सिस्टम की दरों को प्रदर्शित करना शुरू कर दिया है, जिससे पूछताछ मानकीकृत हो गई है। पहले, यात्रा किए गए राजमार्ग के टोल ऑपरेटर की वेबसाइट या विशिष्ट एप्लिकेशन की जांच करना आवश्यक था।

हालांकि, ब्राजील का CNH एप्लिकेशन खामियों से अछूता नहीं है और इसने पहले ही जनता के लिए समस्याएं पैदा करना शुरू कर दिया है। ऑटोपापो के एक पाठक ने नोवा 381 ऑपरेटर द्वारा प्रबंधित फ्री फ्लो टोल पर दोहरी चार्जिंग की सूचना दी। वाहन टैग के ऑपरेटर ने दोहराव की पहचान की और भुगतान रद्द कर दिया।

इस घटना के परिणामस्वरूप ब्राजील के CNH एप्लिकेशन पर 'अदत्त टोल' का नोटिस आया, जिससे पाठक को टोल से बचने पर जुर्माना लगने का जोखिम हुआ। उपयोगकर्ता ने सरकारी एप्लिकेशन का उपयोग करके अपील की, जिसने उसे ऑपरेटर के पोर्टल पर एक फॉर्म के लिए निर्देशित किया। मामले का समाधान तभी हुआ जब रिपोर्टिंग ने कंपनी से संपर्क किया।

यह ध्यान रखना महत्वपूर्ण है कि ब्राजील का CNH एप्लिकेशन केवल फ्री फ्लो टोल से संबंधित जानकारी को समेकित करने के लिए है; भुगतान करने या आपत्तियां दर्ज करने के लिए, यह उपयोगकर्ता को संबंधित ऑपरेटर की वेबसाइट पर भेजता है। यदि यात्रा दो अलग-अलग कंपनियों द्वारा प्रबंधित सड़कों को पार करती है, तो बकाया राशि को नियमित करने के लिए कई वेबसाइटों तक पहुंचना आवश्यक होगा।

राजमार्ग ऑपरेटर स्वयं ड्राइवरों को फ्री फ्लो टोल का भुगतान करने के लिए एप्लिकेशन प्रदान करते हैं। नोवा 381 अनुशंसा करता है कि आपत्तियों और सामान्य सहायता के लिए सबसे प्रभावी चैनल व्हाट्सएप या शिकायत निवारण ईमेल हैं, हालांकि उनका एप्लिकेशन भी तेज़ माना जाता है।

अप्रैल 2026 में, परिवहन मंत्रालय ने सिस्टम के एकीकरण को सुनिश्चित करने के उद्देश्य से फ्री फ्लो टोल पर भुगतान न करने के कारण लगने वाले जुर्माने को 200 दिनों की अवधि के लिए निलंबित कर दिया। यह छूट अवधि 17 अक्टूबर तक की यात्राओं पर लागू होती है और 16 नवंबर को समाप्त होती है। 18 अक्टूबर से की गई यात्राएं नए मानक नियमितीकरण समय, जो 30 दिन है, का पालन करती हैं। टोल से बचना एक गंभीर उल्लंघन है, जिसके लिए R$ 195.23 का जुर्माना और राष्ट्रीय ड्राइविंग लाइसेंस (CNH) पर पांच अंक लगाए जाते हैं।

ब्राजील के CNH एप्लिकेशन या ऑपरेटरों की वेबसाइटों की निगरानी करने की आवश्यकता से बचने के लिए एक विकल्प वाहन पर एक टैग स्थापित करना है। फ्री फ्लो पोर्टिक रीड करते हैं और शुल्क स्वचालित रूप से लिया जाता है। वर्तमान में, Sem Parar, Taggy और ConectCar जैसी विशेष कंपनियों द्वारा प्रदान किए गए टैग उपलब्ध हैं, साथ ही बैंकों द्वारा जारी किए गए टैग भी हैं, लेकिन इन समाधानों के साथ भी, वित्तीय नुकसान को रोकने के लिए बकाया पर ध्यान देना महत्वपूर्ण है।
समान कहानियाँ

यदि बैंक खाते से बिना सूचना के पैसे कट जाते हैं तो क्या करें: वापसी के नियम और आरबीआई मानदंड
और पढ़ें
www.aajtak.in

यदि बैंक खाते से बिना सूचना के पैसे कट जाते हैं तो क्या करें: वापसी के नियम और आरबीआई मानदंड

डिजिटल बैंकिंग के युग में ऑनलाइन धोखाधड़ी और बैंक खातों से अनाधिकृत निकासी के मामले बढ़ गए हैं। हाल ही में ग्रेटर नोएडा में एक घटना हुई जब पंजाब नेशनल बैंक (PNB) की एक शाखा के ग्राहकों के खातों और जमा प्रमाण पत्रों (FD) से लाखों रुपये गायब हो गए, जिससे जमाकर्ताओं के धन की सुरक्षा को लेकर चिंता बढ़ गई है।

यदि आपके जमा किए गए धन को आपकी जानकारी के बिना निकाला जाता है, तो बैंक से मुआवजे का सवाल उठता है। भारतीय रिजर्व बैंक (RBI) ने अनाधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन के मामलों में ग्राहक की जिम्मेदारी और धन वापसी की प्रक्रिया के संबंध में नियम स्थापित किए हैं। अपने खाते से बिना अनुमति के पैसे कटने पर आप कई तत्काल कदम उठाकर नुकसान को कम कर सकते हैं।

यदि आपके बैंक खाते से ऐसी राशि डेबिट होती है जो आपने नहीं की है, तो आपको तुरंत बैंक को सूचित करना होगा। इसके लिए आप बैंक के आधिकारिक ग्राहक सहायता नंबरों, मोबाइल एप्लिकेशन, वेबसाइट या बैंक शाखा में जाकर ऐसा कर सकते हैं।

यहां तीन प्राथमिक कार्य दिए गए हैं जिन्हें आपको करना चाहिए:

  • बैंक में शिकायत दर्ज करें: बैंक को अनाधिकृत लेनदेन के बारे में सूचित करना और शिकायत दर्ज कराना आवश्यक है। यदि आवश्यक हो, तो आगे की निकासी को रोकने के लिए ऑनलाइन डेबिट और कार्ड लेनदेन को ब्लॉक करने का अनुरोध करें।
  • शिकायत संख्या सहेजें: बैंक से शिकायत की संदर्भ संख्या अवश्य प्राप्त करें। साथ ही, एसएमएस, ईमेल, बैंक विवरण और लेनदेन के स्क्रीनशॉट सहेजें, क्योंकि ये दस्तावेज़ आगे की जांच और धनवापसी के लिए आवश्यक होंगे।
  • साइबर पुलिस को सूचित करें: यदि धोखाधड़ी ऑनलाइन भुगतान या डिजिटल लेनदेन से संबंधित है, तो तुरंत हेल्पलाइन नंबर 1930 पर शिकायत दर्ज कराएं। इसके अलावा, आप गृह मंत्रालय के साइबर अपराध पोर्टल cybercrime.gov.in के माध्यम से भी आवेदन कर सकते हैं।

आरबीआई के नियमों के अनुसार, अनाधिकृत इलेक्ट्रॉनिक लेनदेन में ग्राहक की जिम्मेदारी इस बात पर निर्भर करती है कि धोखाधड़ी कैसे हुई और ग्राहक ने बैंक को कितनी जल्दी सूचित किया।

यदि धोखाधड़ी बैंक की गलती से हुई है

यदि अनाधिकृत लेनदेन बैंक की लापरवाही, त्रुटि या प्रणालीगत कमी का परिणाम है, तो ग्राहक की जिम्मेदारी शून्य है। ऐसे मामलों में, ग्राहक को शिकायत दर्ज कराने की गति साबित करने की आवश्यकता नहीं है; पूरा नुकसान बैंक वहन करेगा।

तीसरे पक्ष की धोखाधड़ी के मामले में 3 दिनों के भीतर

यदि धन किसी तीसरे पक्ष के हस्तक्षेप या सिस्टम हैकिंग के कारण कटा है, न कि बैंक या ग्राहक की गलती से, तो ग्राहक को जानकारी मिलने के तीन कार्य दिवसों के भीतर बैंक को लेनदेन के बारे में सूचित करना होगा। इस शर्त का पालन करने पर ग्राहक की जिम्मेदारी भी शून्य होगी, और पूरा नुकसान बैंक उठाएगा।

4-7 दिनों के भीतर धोखाधड़ी की सूचना देने पर क्या जिम्मेदारी होगी?

यदि ग्राहक चार से सात कार्य दिवसों के भीतर बैंक को धोखाधड़ी के बारे में सूचित करता है, तो उसकी जिम्मेदारी सीमित होगी। यह सीमा खाते के प्रकार द्वारा निर्धारित की जाती है। ग्राहक को दो राशियों में से कम राशि का नुकसान हो सकता है: धोखाधड़ी वाले लेनदेन की राशि या निर्धारित अधिकतम सीमा। बेसिक सेविंग्स डिपॉजिट अकाउंट (BSBD) के लिए अधिकतम जिम्मेदारी 5000 रुपये है, जबकि अन्य सामान्य बचत खातों के लिए यह 10000 रुपये है। कुछ चालू और अन्य निर्दिष्ट खातों के लिए यह सीमा 25000 रुपये तक हो सकती है।

यदि ओटीपी या पिन साझा किया जाता है तो क्या होगा?

यदि धोखाधड़ी ग्राहक की अपनी लापरवाही के कारण हुई है, जिसने किसी को ओटीपी, पिन, पासवर्ड या अन्य भुगतान जानकारी दे दी है, तो ग्राहक बैंक से संपर्क करने तक पूरे नुकसान के लिए जिम्मेदार हो सकता है। हालांकि, बैंक को शिकायत मिलने के बाद होने वाले किसी भी अतिरिक्त अनाधिकृत नुकसान के लिए बैंक जिम्मेदार होगा।

यदि 7 दिनों से अधिक समय लगता है तो क्या होगा?

यदि ग्राहक सात कार्य दिवसों के बाद बैंक को धोखाधड़ी के बारे में सूचित करता है, तो उसकी जिम्मेदारी बैंक के निदेशक मंडल द्वारा अनुमोदित नीति के अनुसार निर्धारित की जाएगी। इसलिए, सबसे सुरक्षित तरीका यह है कि पैसे कटने की सूचना तुरंत दी जाए।

आरबीआई ने शून्य या सीमित जिम्मेदारी के मामलों में धन वापसी के लिए समय सीमा निर्धारित की है। बैंक को शिकायत प्राप्त होने के 10 कार्य दिवसों के भीतर अनाधिकृत राशि का अग्रिम जमा (प्रोविजनल क्रेडिट) करना अनिवार्य है। यह बीमा दावों के निपटान की प्रतीक्षा किए बिना होना चाहिए। राशि निकासी के दिन के मूल्य के अनुरूप होनी चाहिए।

बैंक को शिकायत की पूरी जांच करने और ग्राहक की जिम्मेदारी निर्धारित करने के लिए अधिकतम 90 दिन का समय दिया जाता है। यदि बैंक इस अवधि के भीतर शिकायत का समाधान या जिम्मेदारी निर्धारित नहीं कर पाता है, तो उसे आरबीआई के नियमों के अनुसार ग्राहक को मुआवजा देना होगा।

इसके अलावा, बैंक को यह सुनिश्चित करना होगा कि ग्राहक को बचत खातों या डेबिट कार्ड पर ब्याज के रूप में कोई नुकसान न हो। क्रेडिट कार्ड के मामले में, ग्राहक पर कोई अतिरिक्त ब्याज शुल्क नहीं लगाया जाना चाहिए।

यदि आपने बैंक में शिकायत दर्ज की है, लेकिन वह आपकी समस्या का समाधान करने से इनकार करता है, तो आप आरबीआई की शिकायत प्रबंधन प्रणाली (CMS) पर https://cms.rbi.org.in पर जा सकते हैं। आरबीआई के एकीकृत लोकपाल प्रणाली के तहत, आप बैंकिंग सेवाओं से संबंधित शिकायत दर्ज कर सकते हैं।

ओप्पो ने ब्राजील में उपयोग के लिए 100W पावर बैंक को मंजूरी दी
और पढ़ें
tecnoblog.net

ओप्पो ने ब्राजील में उपयोग के लिए 100W पावर बैंक को मंजूरी दी

ओप्पो ने एक और एक्सेसरी, विशेष रूप से एक शक्तिशाली पावर बैंक, को मंजूरी प्राप्त करके ब्राज़ीलियाई बाजार में रुचि दिखाई है।

यह एक्सेसरी, जिसका मॉडल कोड PBSV05 है, की सामान्य क्षमता 12,000 mAh है। यह ओप्पो/रियलमी/वनप्लस की सुपरवीओओसी तकनीक का उपयोग करके 100W तक फास्ट चार्जिंग का समर्थन करती है, साथ ही अन्य ब्रांडों के USB-PD संगत उपकरणों के लिए 45W भी प्रदान करती है (इस क्षमता का उपयोग पावर बैंक को रिचार्ज करने के लिए भी किया जाता है)।

राष्ट्रीय दूरसंचार एजेंसी ने बुधवार, 21 तारीख को इस उत्पाद से संबंधित प्रमाण पत्र जारी किया।

हालांकि यह कोई नई लॉन्चिंग नहीं है, यह आइटम पहले ही 2024 में विश्व स्तर पर उपलब्ध करा दिया गया था और जनवरी में चीन में 'घोड़े का वर्ष' की एक विशेष संस्करण प्राप्त किया था। इसकी डिज़ाइन प्लास्टिक (आमतौर पर सफेद) और एल्यूमीनियम एनोडाइज्ड दिखने वाले हिस्से के बीच विभाजन द्वारा चिह्नित है, जो आमतौर पर चांदी के रंग का होता है, हालांकि अन्य देशों में भिन्नताएं मौजूद हैं।

आंतरिक रूप से, डिवाइस में तीन 4,100 mAh नाममात्र सेल हैं, जो उच्च चार्जिंग गति को संभव बनाते हैं। इसमें दो यूएसबी पोर्ट हैं: एक यूएसबी-ए और एक यूएसबी-सी, जिसमें अंतिम का उपयोग यूएसबी-सी केबल के माध्यम से उपकरणों को चार्ज करने और पावर बैंक को रिचार्ज करने दोनों के लिए किया जाता है। पैकेज में एक यूएसबी-ए से यूएसबी-सी केबल शामिल होगी।

इस मॉडल का निर्माण डोंगगुआन, चीन में स्थित कंपनी आओहाई टेक्नोलॉजी की जिम्मेदारी है। यह समान मॉडल कुछ राष्ट्रों में वनप्लस ब्रांड के तहत भी बेचा जाता है, जिसमें प्लास्टिक का हिस्सा काले रंग का होता है, लेकिन यह वही उत्पाद है।

वर्तमान में, उत्पाद के ब्राजील पहुंचने की तारीख या उसकी कीमत के बारे में कोई जानकारी उपलब्ध नहीं है। तुलनात्मक संदर्भ के रूप में, सैमसंग का 10,000 mAh और 25 वॉट का पावर बैंक ऑनलाइन स्टोर पर नकद में R$ 141.55 में बेचा जा रहा है।

लोकप्रिय