इपोटेका बैंक ओटीपी ग्रुप ने उज़्बेकिस्तान में निजी बैंकिंग शुरू किया
और पढ़ें
UzDaily
uzdaily.uz

इपोटेका बैंक ओटीपी ग्रुप ने उज़्बेकिस्तान में निजी बैंकिंग शुरू किया

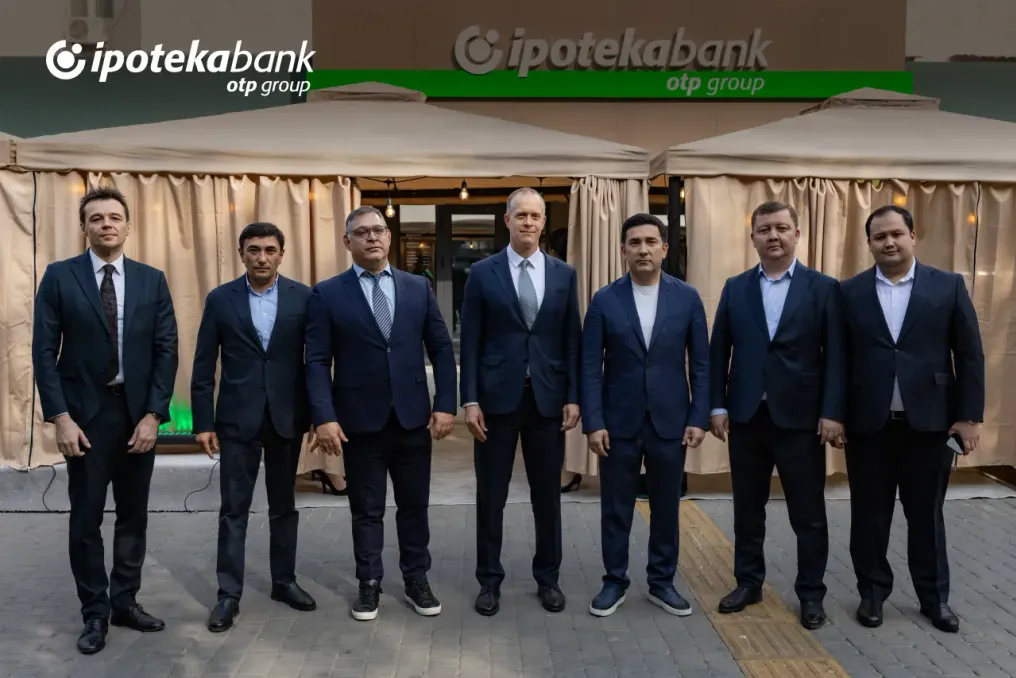
इपोटेका बैंक ओटीपी ग्रुप ने उज़्बेकिस्तान में निजी बैंकिंग सेवा शुरू की है, जो उपयुक्त ग्राहकों को व्यक्तिगत बैंकिंग सेवाएं, अनुकूलित वित्तीय समाधान, समर्पित संबंध प्रबंधन और कई अतिरिक्त विशेषाधिकार प्रदान करता है। यह नया प्रस्ताव निजी बैंकिंग के क्षेत्र में ओटीपी ग्रुप के लगभग तीस वर्षों के अनुभव पर आधारित है और विशेष रूप से उज़्बेकिस्तान के स्थानीय बाजार को ध्यान में रखकर विकसित किया गया है।

निजी बैंकिंग एक विशेष सेवा मॉडल है जिसे उन ग्राहकों के लिए बनाया गया है जिनकी वित्तीय ज़रूरतें अधिक जटिल हैं और वे अपनी पूंजी के प्रबंधन, संरक्षण और वृद्धि में व्यक्तिगत सहायता चाहते हैं। आमतौर पर यह मॉडल बैंकिंग, निवेश और परामर्श सेवाओं को एकीकृत करता है, साथ ही ग्राहकों को दीर्घकालिक वित्तीय लक्ष्यों को प्राप्त करने में मदद करने के लिए समर्पित संबंध प्रबंधन भी प्रदान करता है।

निजी बैंकिंग सेवाओं की शुरुआत इपोटेका बैंक के विकास में एक महत्वपूर्ण मील का पत्थर है और उपयुक्त ग्राहकों को रियायती शर्तों, समर्पित संबंध प्रबंधन, निजी बैंकिंग कार्यालय तक पहुंच और अतिरिक्त बोनस के माध्यम से व्यक्तिगत बैंकिंग सेवा का एक नया स्तर प्रदान करती है।

प्रबंधन की टिप्पणियाँ

आदम सेंटपेतेरी, इपोटेका बैंक ओटीपी ग्रुप के अध्यक्ष, ने कहा कि निजी बैंकिंग की शुरुआत इपोटेका बैंक ओटीपी ग्रुप के विकास और उज़्बेकिस्तान में विशिष्ट बैंकिंग सेवाओं को बढ़ावा देने की दिशा में एक महत्वपूर्ण कदम है। उन्होंने इस बात पर जोर दिया कि यह केवल एक नई व्यावसायिक लाइन का कार्यान्वयन नहीं है, बल्कि समूह के अंतरराष्ट्रीय मानकों के अनुसार ग्राहक अनुभव में निरंतर सुधार है। उन्होंने विश्वास व्यक्त किया कि ओटीपी ग्रुप की विशेषज्ञता का स्थानीय बाजार के ज्ञान और इपोटेका बैंक की क्षमताओं के साथ संयोजन ग्राहकों के लिए दीर्घकालिक मूल्य बनाने और उज़्बेकिस्तान में प्रीमियम बैंकिंग सेगमेंट के विकास को बढ़ावा देने में मदद करेगा।

रस्लान लापिन, इपोटेका बैंक ओटीपी ग्रुप के निजी बैंकिंग विभाग के प्रमुख ने उद्यमियों, व्यवसाय मालिकों और वरिष्ठ प्रबंधकों के बीच व्यक्तिगत बैंकिंग सेवाओं की बढ़ती मांग पर प्रकाश डाला। ये ग्राहक न केवल वित्तीय उत्पादों में रुचि रखते हैं, बल्कि बैंकिंग सेवाओं तक सुविधाजनक पहुंच, रियायती शर्तों और बैंक के साथ स्थिर संबंधों में भी रुचि रखते हैं। इपोटेका बैंक की निजी बैंकिंग व्यक्तिगत ध्यान को उच्च स्तर की सेवा के साथ जोड़ती सेवा मॉडल के कारण इन अपेक्षाओं को पूरा करती है।

समर्पित संबंध प्रबंधन और रियायती बैंकिंग शर्तें

एक समर्पित सलाहकार ग्राहक के प्राथमिक संपर्क व्यक्ति के रूप में कार्य करता है, उनके अनुरोधों का समन्वय करता है और इपोटेका बैंक की निजी बैंकिंग के तहत पेश किए गए उत्पादों और सेवाओं तक पहुंचने में मदद करता है। ग्राहक व्यक्तिगत वित्तीय समाधानों, जमा की शर्तों, बैंकिंग लेनदेन पर रियायती कमीशन, विदेशी मुद्रा विनिमय की विशेष शर्तों और वित्तीय उपकरणों पर परामर्श का लाभ उठा सकते हैं। इस प्रस्ताव में वीज़ा इनफिनिट और उज़्कार्ड शेरडोर प्रीमियम-क्लास के भुगतान कार्ड भी शामिल हैं।

ग्राहकों को ताशकंद में निजी बैंकिंग के एक विशेष कार्यालय में सेवा दी जाती है, जो ओटीपी ग्रुप के अंतरराष्ट्रीय मानकों के अनुरूप है और गोपनीय परामर्श और व्यक्तिगत सेवा के लिए निजी मीटिंग रूम से सुसज्जित है।

कार्ड के विशेष लाभ और अतिरिक्त विशेषाधिकार

उपयुक्त ग्राहक एक्सक्लूसिव भुगतान कार्डों से जुड़े जीवन शैली और यात्रा के कई विशेषाधिकारों का उपयोग कर सकते हैं, जो संबंधित भुगतान प्रणालियों और सेवा भागीदारों के सहयोग से प्रदान किए जाते हैं। चुने गए कार्ड और लागू शर्तों के आधार पर, इन विशेषाधिकारों में कंसीयज सेवाएं, यात्रा बीमा, हवाई अड्डे पर त्वरित नियंत्रण सेवाएं, बिजनेस क्लास स्थानांतरण, ड्रैगनपास कार्यक्रम के माध्यम से हवाई अड्डे के लाउंज तक पहुंच और अंतरराष्ट्रीय और स्थानीय भागीदारों से विशेष ऑफ़र शामिल हो सकते हैं।

एटिला बानफी, ओटीपी ग्रुप के वैश्विक बाजारों के प्रबंध निदेशक ने कहा कि उज़्बेकिस्तान में निजी बैंकिंग की शुरुआत ओटीपी ग्रुप के लिए मुख्य रूप से स्थानीय ग्राहकों के लिए नए अवसर पैदा करने और देश में पूंजी प्रबंधन सेवाओं के आगे के विकास को बढ़ावा देने के उद्देश्य से की गई है। उन्होंने जोड़ा कि उन्होंने उज़्बेकिस्तान के सहयोगियों के साथ मिलकर यूरोपीय बाजारों में ओटीपी ग्रुप द्वारा प्राप्त अनुभव और विशेषज्ञता को स्थानीय बाजार के ज्ञान के साथ जोड़ा है ताकि उज़्बेकिस्तान के ग्राहकों की अपेक्षाओं के अनुरूप निजी बैंकिंग प्रस्ताव तैयार किया जा सके। उन्होंने इस सहयोग के पहले चरण को प्राप्त करने पर खुशी व्यक्त की, यह उल्लेख करते हुए कि यह विस्तारित व्यक्तिगत निवेश समाधानों और पेशेवर समर्थन के साथ ग्राहकों का समर्थन करने के लिए एक मजबूत आधार बनाता है।

स्थान और पात्रता मानदंड

निजी बैंकिंग कार्यालय का पता है: मिरोबॉड स्ट्रीट, 35, ताशकंद। ग्राहक निजी बैंकिंग सेवाओं के लिए पात्र हो सकते हैं यदि उनकी कुल संपत्ति 750 मिलियन उज़्बेक सोम (जो 50,000 यूरो के बराबर है) या यदि उनकी नियमित मासिक आय 75 मिलियन उज़्बेक सोम (जो 5,000 यूरो के बराबर है) से कम नहीं है।

सेवा की शर्तों और पात्रता आवश्यकताओं के बारे में अधिक जानकारी के लिए, कृपया इपोटेका बैंक की आधिकारिक वेबसाइट पर जाएं या बैंक सेंटर से +998 (78) 150-18-88 पर संपर्क करें।

बैंक के बारे में

इपोटेका बैंक ओटीपी ग्रुप उज़्बेकिस्तान के अग्रणी बैंकों में से एक है और अंतरराष्ट्रीय बैंकिंग समूह ओटीपी ग्रुप का हिस्सा है। बैंक देश भर में 3.87 मिलियन से अधिक ग्राहकों को सेवा प्रदान करता है। 1 अगस्त 2026 तक, बैंक कुल संपत्ति के मामले में उज़्बेकिस्तान के बैंकिंग क्षेत्र में 7वें स्थान पर है। इपोटेका बैंक खुदरा ऋण पोर्टफोलियो के आकार में बाजार का नेतृत्व करता है और बंधक ऋण बाजार में अग्रणी स्थिति रखता है।

इसके अलावा, इपोटेका बैंक ग्राहक वफादारी सूचकांक (NPS) में उज़्बेकिस्तान के बैंकिंग क्षेत्र में अग्रणी स्थान रखता है। बैंक का नेटवर्क देश भर में 90 से अधिक शाखाओं और सेवा बिंदुओं को कवर करता है। बैंक भौतिक और कॉर्पोरेट दोनों ग्राहकों को वित्तीय सेवाएं प्रदान करता है, जिसमें बंधक, उपभोक्ता और ऑटो ऋण, जमा, माइक्रोलोन, कॉर्पोरेट बैंकिंग और डिजिटल बैंकिंग सेवाएं शामिल हैं। 2023 से, इपोटेका बैंक अंतरराष्ट्रीय बैंकिंग समूह ओटीपी ग्रुप का हिस्सा है।

ओटीपी समूह के बारे में

ओटीपी ग्रुप मध्य और पूर्वी यूरोप में सबसे तेजी से बढ़ते और अग्रणी स्वतंत्र बैंकिंग समूहों में से एक है, जो उच्च लाभप्रदता और मजबूत पूंजी और तरलता स्थिति की विशेषता रखता है। समूह लगभग 17.5 मिलियन ग्राहकों को सार्वभौमिक वित्तीय सेवाएं प्रदान करता है और मध्य और पूर्वी यूरोप और मध्य एशिया के 11 देशों में काम करता है, जहां लगभग 41,000 कर्मचारी हैं। समूह का मुख्यालय हंगरी में है। समूह की स्वामित्व संरचना विविध और पारदर्शी है, और ओटीपी बैंक के शेयर 1995 से बुडापेस्ट स्टॉक एक्सचेंज में सूचीबद्ध हैं।
समान कहानियाँ

उज़्बेकिस्तान के केंद्रीय बैंक ने ओपन बैंक को इस्लामी बैंकिंग गतिविधियों के लिए पहला लाइसेंस जारी किया
और पढ़ें
gazeta.uz

उज़्बेकिस्तान के केंद्रीय बैंक ने ओपन बैंक को इस्लामी बैंकिंग गतिविधियों के लिए पहला लाइसेंस जारी किया

उज़्बेकिस्तान के केंद्रीय बैंक ने देश में इस्लामी बैंकिंग गतिविधियों को संचालित करने के लिए पहला लाइसेंस प्रदान किया है। नियामक की प्रेस सेवा के अनुसार, यह लाइसेंस ओपन बैंक को सौंपा गया था।

यह निर्णय 23 अक्टूबर 2026 को केंद्रीय बैंक के बोर्ड द्वारा लिया गया था (संख्या №28/1)। बैंक को लाइसेंस संख्या 1-I प्रदान किया गया है, जो उसे 'बैंकों और बैंकिंग गतिविधियों पर कानून' की धारा 5-1 के तहत निर्धारित इस्लामी वित्तीय संचालन करने का अधिकार देता है। यह लाइसेंस उज़्बेकिस्तान में इस्लामी बैंकिंग के लिए आवश्यक कानूनी ढांचा तैयार होने के बाद पहली बार जारी किया गया है।

ओपन बैंक पहले से ही एक वाणिज्यिक बैंक के रूप में कार्य कर रहा है। सितंबर 2025 में, इसने अपना नाम स्मार्ट बैंक से बदलकर ओपन बैंक कर लिया और अपने बैंकिंग लाइसेंस संख्या 89 को पुनर्गठित किया। नए लाइसेंस के साथ, बैंक पारंपरिक बैंकिंग सेवाओं के समानांतर इस्लामी वित्तपोषण विकसित कर सकेगा।

ओपन बैंक के एकमात्र शेयरधारक फ्यूचर ओपन टेक्नोलॉजी ग्रुप है, जिसके पास बैंक के सभी 500 मिलियन शेयर हैं, जिनका अंकित मूल्य 500 बिलियन सम है। पहले बैंक में कोमिलहोजा सुल्तानोव (10%) और ज़फ़ार आदिलोव (4.9%) भी भागीदार थे। 2025 के आंकड़ों के अनुसार, मूल कंपनी का मुख्य मालिक इन्वेस्टमेंट डेवलपमेंट-टेक्सटाइल था, जो ओपन बैंक के पर्यवेक्षी बोर्ड के अध्यक्ष शेरज़ोड तश्पुलोव से जुड़ा हुआ है।

iHamkor के अनुसार, जिसे सितंबर 2026 में अपडेट किया गया था, फ्यूचर ओपन टेक्नोलॉजी ग्रुप के संस्थापक शेरज़ोड तश्पुलोव (95.16%) और इन्फोवेस्ट कैपिटल - एफजेसीओ (4.84%) हैं।

ओपन बैंक कौन से ऑपरेशन कर सकता है

इस्लामी बैंकिंग को लागू करने के लिए कानूनी आधार 27 मार्च 2026 के कानून द्वारा बनाया गया था, जो 29 जून को प्रभावी हुआ। यह दस्तावेज़ छह प्रमुख प्रकार के इस्लामी वित्तीय संचालन को परिभाषित करता है:

  • मुदारबा — यह भागीदारों के बीच लाभ के वितरण की शर्त पर निवेश योगदान या आकर्षित करना है।
  • वाकला — यह एजेंसी समझौते के आधार पर धन प्रदान करना या आकर्षित करना है।
  • मुराबाहा — यह पूर्व-निर्धारित अधिभार के साथ ग्राहक को किस्तों में बेचने के माध्यम से वस्तुओं की खरीद के लिए वित्तपोषण है।
  • सलाम — यह वस्तुओं के अग्रिम भुगतान के माध्यम से वित्तपोषण है जिसके बाद उनकी डिलीवरी होती है।
  • मुशारका — यह परियोजनाओं के लिए संयुक्त वित्तपोषण, साझेदारी या कंपनियों की शेयर पूंजी में भागीदारी है।
  • इजारा — यह इस्लामी किराए पर संपत्ति प्रदान करना है, जिसमें बाद में खरीद शामिल हो सकती है।

कानून अन्य इस्लामी वित्तीय संचालनों की भी अनुमति देता है जो अंतरराष्ट्रीय बैंकिंग प्रथाओं के अनुरूप हैं और उज़्बेकिस्तान के कानूनों का खंडन नहीं करते हैं। यह ध्यान रखना महत्वपूर्ण है कि मानक ऋण के विपरीत, इस्लामी वित्तपोषण प्रतिशत ऋणों के बजाय व्यापार मार्जिन, किराये के भुगतानों और लाभ के वितरण जैसे तंत्रों का उपयोग करता है, हालांकि इसका मतलब यह नहीं है कि वित्तपोषण मुफ्त में दिया जाता है।

एक पूर्ण कार्यात्मक इस्लामी बैंक चलाने या मौजूदा वाणिज्यिक बैंक में 'इस्लामी विंडो' खोलने के लिए एक अलग लाइसेंस की आवश्यकता होती है। 'इस्लामी विंडो' के मामले में, बैंक पारंपरिक और इस्लामी उत्पादों दोनों के साथ एक साथ काम कर सकता है, लेकिन उसे संचालन का अलग हिसाब रखना होगा, इस्लामी वित्त के लिए एक विशेष इकाई स्थापित करनी होगी और सेवाओं के अनुपालन की निगरानी के लिए एक परिषद नियुक्त करनी होगी।

ओपन बैंक ने जून में इस्लामी बैंकिंग शुरू करने की तैयारी शुरू कर दी थी। कॉर्पोरेट जानकारी दर्शाती है कि ओपन बैंक के शेयरधारकों ने 29 जून 2026 को वार्षिक आम बैठक में इस्लामी बैंकिंग गतिविधियों को लागू करने को सर्वसम्मति से मंजूरी दे दी थी। उसी दिन इस्लामी वित्त परिषद के गठन का निर्णय लिया गया, जिसके सदस्यों को तीन साल के कार्यकाल के लिए नियुक्त किया जाएगा। बैंक के प्रबंधन को केंद्रीय बैंक से लाइसेंस प्राप्त करने के लिए कदम उठाने का निर्देश दिया गया था, और परिषद की संरचना को नियामक से अनुमोदन के लिए प्रस्तुत करने की योजना थी, जबकि इसके कामकाज के प्रावधान आवश्यक लाइसेंस प्राप्त होने के बाद लागू होंगे।

जुलाई में, न्याय मंत्रालय ने बैंकिंग गतिविधियों के लाइसेंसिंग नियमों में संशोधन किया। इन संशोधनों में इस्लामी बैंकों की स्थापना और 'इस्लामी विंडो' खोलने के लिए आवश्यकताओं को स्थापित किया गया, जिसमें तीन वर्षीय व्यवसाय योजना, जोखिम प्रबंधन प्रणालियों और इस्लामी वित्तीय मानदंडों के अनुपालन पर नियंत्रण की आवश्यकता शामिल है।

उज़्बेकिस्तान में इस्लामी बैंकिंग कैसे लागू होता है

इस्लामी वित्त का विकास उज़्बेकिस्तान की बैंकिंग प्रणाली के सुधार प्रक्रिया का हिस्सा बन गया है। मार्च 2026 में, राष्ट्रपति शावकत मिर्ज़ीयёв ने इस्लामी वित्तीय उपकरणों के एकीकरण पर प्रस्तावों की समीक्षा की। तब कम से कम एक वाणिज्यिक बैंक में 'इस्लामी विंडो' खोलने और 2026 से 2030 की अवधि के दौरान दो पूर्ण इस्लामी बैंक बनाने के इरादे व्यक्त किए गए थे।

अनुमान लगाया गया है कि इस क्षेत्र के विकास से पांच वर्षों के भीतर बैंकिंग प्रणाली में लगभग 1 बिलियन डॉलर के अतिरिक्त निवेश और जमा आकर्षित करने में मदद मिलेगी। केंद्रीय बैंक के अध्यक्ष तिमूर इशमेटोव ने पहले कहा था कि दस से अधिक वाणिज्यिक बैंक इस्लामी वित्तीय उपकरणों का उपयोग करने की तैयारी कर रहे हैं।

जून 2026 में, एग्रोबैंक, असाकाबैंक, इपाक यूली बैंक और ओरिएंट फाइनेंस बैंक सहित कई बैंकों के शेयरधारकों ने इस्लामी वित्तपोषण के विकास की योजनाओं को भी मंजूरी दी। विशेष कानून आने से पहले, उज़्बेकिस्तान में इस्लामी वित्तपोषण सेवाएं मुख्य रूप से माइक्रोफाइनेंस संगठनों या बैंकों और अंतर्राष्ट्रीय इस्लामी वित्तीय संस्थानों के बीच समझौतों के माध्यम से प्रदान की जाती थीं। नया नियामक ढांचा बैंकों को इस्लामी वित्तीय मानकों के अनुरूप निवेश योगदान को आकर्षित करने सहित ऐसी उत्पादों की व्यापक श्रृंखला स्वतंत्र रूप से प्रस्तावित करने की अनुमति देता है।

उज़्बेकिस्तान के केंद्रीय बैंक ने इस्लामी बैंकिंग गतिविधियों के लिए पहला लाइसेंस जारी किया
और पढ़ें
podrobno.uz

उज़्बेकिस्तान के केंद्रीय बैंक ने इस्लामी बैंकिंग गतिविधियों के लिए पहला लाइसेंस जारी किया

उज़्बेकिस्तान के केंद्रीय बैंक ने देश में पहली लाइसेंस प्रदान की है जो इस्लामी बैंकिंग गतिविधियों को संचालित करने का अधिकार देती है। यह निर्णय इस्लामी वित्तपोषण संचालन के लिए संभावनाएं खोलता है, जो गणराज्य के कानून में निर्धारित हैं।

इस्लामी बैंकिंग गतिविधियों को चलाने के लिए लाइसेंस संख्या 1-I जॉइंट स्टॉक कंपनी ओपन बैंक को जारी किया गया था। इस जानकारी को नियामक की प्रेस सेवा ने सूचित किया। अनुमति जारी करना केंद्रीय बैंक के बोर्ड के संकल्प संख्या 28/1 दिनांक 23 अक्टूबर 2026 पर आधारित है, जो इसे देश में इस प्रकार का पहला दस्तावेज़ बनाता है।

यह अनुमति इस्लामी वित्तपोषण संचालन पर लागू होती है, जिन्हें 'बैंकों और बैंकिंग गतिविधियों के बारे में कानून' की धारा 5¹ द्वारा विनियमित किया जाता है, और ऐसे संचालन अतिरिक्त नियामक दस्तावेजों द्वारा नियंत्रित होते हैं।

नियामक के ढांचे के भीतर इस्लामी वित्त परिषद भी कार्य करती है। इसका कार्य इस्लामी वित्तपोषण के विकास का समन्वय करना और इस्लामी सिद्धांतों के अनुसार काम करने वाले बैंकों, माइक्रोफाइनेंशियल संगठनों और अन्य संस्थानों के लिए मानकीकृत मानक बनाना है। केंद्रीय बैंक यह भी याद दिलाता है कि ग्राहकों की सेवाओं का उपयोग करने से पहले वित्तीय संरचनाओं के पास केंद्रीय बैंक के आधिकारिक पोर्टल पर आवश्यक लाइसेंस होने की पुष्टि की जानी चाहिए।

उज़्बेकिस्तान के केंद्रीय बैंक ने दिवालियापन की प्रक्रिया में मौजूद उद्यमियों के लिए विशेष खाते शुरू किए
और पढ़ें
podrobno.uz

उज़्बेकिस्तान के केंद्रीय बैंक ने दिवालियापन की प्रक्रिया में मौजूद उद्यमियों के लिए विशेष खाते शुरू किए

उज़्बेकिस्तान के केंद्रीय बैंक ने उन व्यवसाय मालिकों के बैंक खातों के साथ काम करने के नियमों में बदलाव किया जो दिवालियापन की प्रक्रिया से गुजर रहे हैं। अब ऐसे उद्यमियों के लिए विशेष खाते बनाए जाएंगे, जो कंपनी के पुनर्वास, बाहरी प्रबंधन या परिसमापन की अवधि के दौरान धन पर नियंत्रण रखने की अनुमति देंगे।

अद्यतन नियमों के अनुसार, प्राथमिक और अतिरिक्त खातों पर सभी लेनदेन अस्थायी रूप से रोक दिए जाते हैं, और धनराशि इस नए विशेष खाते में स्थानांतरित कर दी जाती है। इन निधियों पर कार्रवाई करने का अधिकार केवल ग्राहक या नियुक्त न्यायिक प्रशासक के भुगतान आदेश के आधार पर ही संभव है।

ये नियामक कदम बैंकिंग प्रक्रियाओं को अनुकूलित करने और वित्तीय कठिनाइयों का सामना कर रहे उद्यमियों का समर्थन करने के उद्देश्य से उठाए गए हैं, जिससे उन्हें वित्तीय नियंत्रण बनाए रखने और अपनी गतिविधियों को फिर से शुरू करने का अवसर मिलता है।

इन परिवर्तनों ने आम नागरिकों को भी प्रभावित किया है। अब कोई भी नागरिक किसी भी बैंक में अपने सभी बैंक खातों के बारे में जानकारी मांग सकता है, न कि केवल उस बैंक में जहां मुख्य खाता खोला गया है। इसके अलावा, खाता खोलते समय अंतरराष्ट्रीय यात्राओं के लिए बायोमेट्रिक पासपोर्ट का उपयोग करना संभव हो गया है।

इसके अलावा, यह ध्यान रखना महत्वपूर्ण है कि उज़्बेकिस्तान में करदाताओं के खातों को ब्लॉक करने की प्रक्रिया को संशोधित किया गया है: यदि कोई उद्यमी कर प्राधिकरण के निर्णय से असहमत है, तो उसे आपत्ति दर्ज करने का अधिकार है, जिस पर अदालत को तीन दिनों के भीतर विचार करना होगा।

लोकप्रिय