EPFO ने निर्णय लिया: आवेदन जमा किए बिना PF की राशि खाते में जमा होगी
और पढ़ें
Aaj Tak
www.aajtak.in

EPFO ने निर्णय लिया: आवेदन जमा किए बिना PF की राशि खाते में जमा होगी

कर्मचारी निधि संगठन (EPFO) ने एक महत्वपूर्ण निर्णय की घोषणा की है: पेंशन फंड (PF) के निष्क्रिय खातों से धन स्वचालित रूप से बिना किसी आवेदन जमा करने की आवश्यकता के मालिकों के खातों में स्थानांतरित किया जाएगा।

यह राहत उन लोगों के लिए है जिनके पुराने PF खाते लंबे समय से उपयोग में नहीं थे और उनमें 1000 रुपये या उससे कम की राशि है। EPFO अब ऐसे योग्य खाताधारकों के लिए गणना प्रक्रिया स्वयं करेगा।

पहचान और आधार के माध्यम से सत्यापित बैंक खाते की जांच पूरी होने के बाद, EPFO भुगतान प्रक्रिया शुरू करेगा। इस प्रकार, खाते के मालिक को पैसे प्राप्त करने के लिए अलग से आवेदन या दावा प्रस्तुत करने की आवश्यकता नहीं होगी।

EPFO की स्थापना की 74वीं वर्षगांठ के अवसर पर, निष्क्रिय निधियों (EPF) में जमा छोटी राशियों के स्वचालित गणना की सुविधा शुरू की गई थी। ऐसे खातों में राशि जो 1000 रुपये से अधिक नहीं है, उसे अलग से अनुरोध की आवश्यकता के बिना मालिकों को हस्तांतरित किया जाएगा। यह सेवा केवल आधार के माध्यम से सत्यापित खातों के लिए उपलब्ध है।

सबसे पहले, EPFO मालिक की पहचान और बैंक खाते की आवश्यक जांच करेगा। फिर संबंधित खाते में मौजूद धन का भुगतान प्रक्रिया संगठन द्वारा शुरू किया जाएगा। इसका मतलब है कि खाते के मालिक को धन निकालने के लिए आवेदन या दावा प्रस्तुत करने की आवश्यकता नहीं होगी। यदि आपके पास कोई पुराना PF खाता है, तो अपने शेष और आधार और बैंक के माध्यम से सत्यापन की जांच करना अनुशंसित है। यदि राशि 1000 रुपये या उससे कम है और खाता नई सेवा की शर्तों को पूरा करता है, तो EPFO अलग से अनुरोध के बिना निपटान प्रक्रिया शुरू कर सकता है।

अपेक्षित है कि यह EPFO पहल लगभग 100 हजार निष्क्रिय खातों को लाभ पहुंचाएगी। इन खातों में जमा लगभग 50 मिलियन रुपये की राशि का हिसाब किया जा सकता है। उद्देश्य उन लोगों की मदद करना है जिनके पास पुराने PF खातों में छोटी राशि बची है और जो किसी कारण से उन्हें निकाल नहीं पा रहे थे।

इस सेवा के लिए कुछ शर्तें निर्धारित की गई हैं। PF खाता निष्क्रिय होना चाहिए। खाते में राशि 1000 रुपये या उससे कम होनी चाहिए। यह अत्यंत महत्वपूर्ण है कि खाताधारक आधार के माध्यम से सत्यापित हो। इसके अलावा, पहचान और बैंक खाते से संबंधित आवश्यक जांच पूरी होनी चाहिए। EPFO इन आवश्यकताओं को पूरा करने वाले खातों के लिए निपटान प्रक्रिया शुरू करेगा। हालांकि, हर निष्क्रिय खाते को इस सेवा से लाभ नहीं मिलेगा; भुगतान केवल खाते के मानदंडों और आवश्यक सत्यापन के आधार पर किया जाएगा।

कभी-कभी पुराने खाते नौकरी बदलने, PF में लंबे समय तक योगदान न देने या अन्य कारणों से निष्क्रिय हो जाते हैं। ऐसे खातों में छोटी राशि बची रहती है। कई खाताधारकों को अपर्याप्त जानकारी या आवेदन प्रक्रिया को पूरा करने में असमर्थता के कारण अपना पैसा निकालने में कठिनाई होती है। EPFO की नई पहल का उद्देश्य इन छोटे निधियों को ऐसे खातों में कानूनी मालिक तक पहुंचाना है। इससे खाताधारकों को कागजी कार्रवाई और आवेदन संबंधी समस्याओं से मुक्ति मिलेगी।

EPFO ने दावों के प्रसंस्करण की प्रक्रिया में तेजी लाने की भी सूचना दी। अक्टूबर 2026 में, PF दावों के औसत प्रसंस्करण समय को 2.57 दिनों तक कम कर दिया गया था। संगठन के आंकड़ों के अनुसार, तकनीकी सुधारों और CITES 2.01 पहल के कारण यह प्रक्रिया पहले से कहीं अधिक तेज और आसान हो गई है।

EPFO की स्थापना दिवस के अवसर पर व्हाट्सएप के माध्यम से सेवाएं प्रदान करने की भी घोषणा की गई थी। इस सुविधा के तहत सदस्य अपना PF बैलेंस, पिछले पांच लेनदेन की जानकारी और अपनी पासबुक का विवरण जान सकेंगे। केंद्रीय सरकार के श्रम और रोजगार मंत्री मानसूख मांडविया ने 1 नवंबर को नई दिल्ली में EPFO की 74वीं वर्षगांठ समारोह के दौरान इन उपायों की घोषणा की। उन्होंने बताया कि EPFO फंड के पास 32 ट्रिलियन रुपये के आसपास पूंजी है, जो 80 मिलियन से अधिक सदस्यों के योगदान से प्राप्त हुई है। यह संगठन लगभग 80 मिलियन सक्रिय योगदानकर्ता सदस्यों और 8.5 मिलियन पेंशनभोगियों की सेवा करता है।
समान कहानियाँ

UMANG ऐप में समस्याओं का सामना करने पर: EPFO स्टेटमेंट कैसे जांचें और धन प्राप्त करें
और पढ़ें
www.aajtak.in

UMANG ऐप में समस्याओं का सामना करने पर: EPFO स्टेटमेंट कैसे जांचें और धन प्राप्त करें

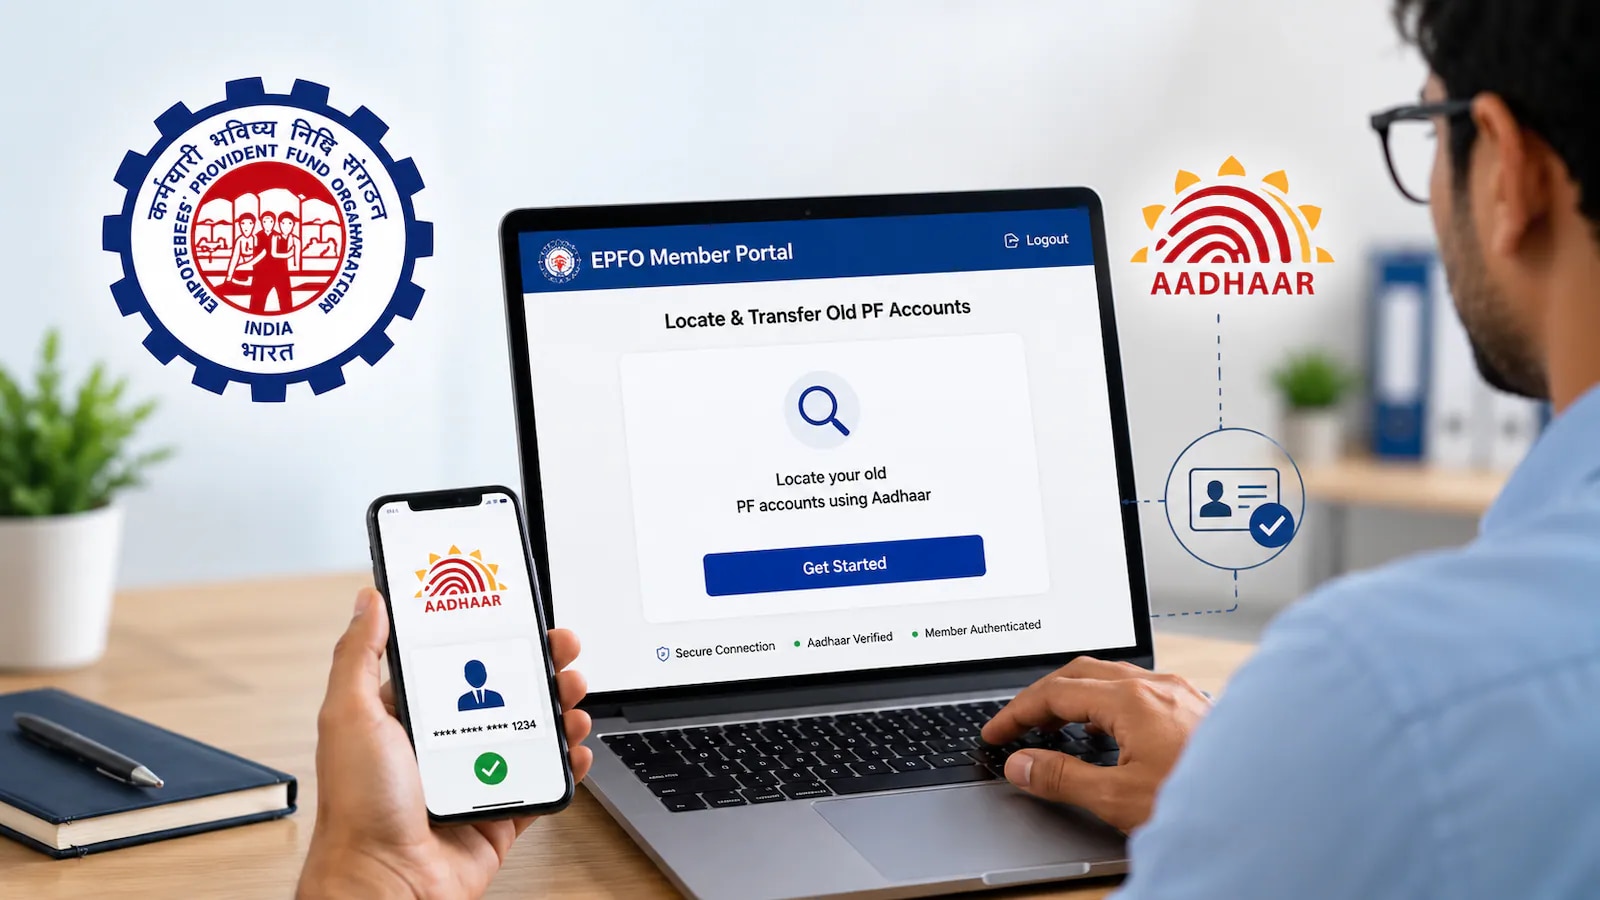
यदि UMANG ऐप में तकनीकी खराबी आती है और आप अपना PF स्टेटमेंट नहीं देख पा रहे हैं या धन प्राप्त करने के आवेदन की स्थिति की जांच नहीं कर पा रहे हैं, तो चिंता न करें। आप अपने प्रोविडेंट फंड (PF) के बारे में जानकारी देख सकते हैं और आधिकारिक कर्मचारी भविष्य निधि संगठन (EPFO) पोर्टल के माध्यम से ऑनलाइन धन निकासी के लिए आवेदन कर सकते हैं।

इस सेवा का उपयोग करने के लिए आपका यूनिवर्सल अकाउंट नंबर (UAN) सक्रिय होना चाहिए और सभी आवश्यक केवाईसी प्रक्रियाएं पूरी होनी चाहिए। हालांकि UMANG ऐप का उपयोग कई सरकारी सेवाओं के लिए किया जाता है, लेकिन तकनीकी गड़बड़ियों के कारण वर्तमान में EPF स्टेटमेंट खोलने या आवेदन की जानकारी देखने में कठिनाई हो रही है।

ऐसी स्थिति में, EPFO के आधिकारिक पोर्टल तक सीधी पहुंच का उपयोग करने की सलाह दी जाती है, जहां PF से संबंधित सभी आवश्यक ऑपरेशन किए जा सकते हैं।

सबसे पहले, ब्राउज़र में EPFO की आधिकारिक वेबसाइट खोलें: epfindia.gov.in। इसके बाद, 'सदस्य सेवाएं' अनुभाग में उपयुक्त विकल्प चुनें। स्टेटमेंट देखने के लिए आप EPFO के विशेष पोर्टल: passbook.epfindia.gov.in का भी उपयोग कर सकते हैं। लॉग इन करने के लिए अपना UAN और पासवर्ड तैयार रखें।

प्रमाणीकरण के बाद, सदस्य आईडी (Member ID) चुनें जिसका स्टेटमेंट आपको देखना है। इस स्टेटमेंट में खाते में जमा की गई राशि और सभी लेनदेन का विवरण प्रदर्शित होगा। इसके अलावा, स्टेटमेंट में कर्मचारी और नियोक्ता दोनों के योगदान और अर्जित ब्याज की जानकारी होती है। यदि आपके पास कई सदस्य आईडी हैं, तो सुनिश्चित करें कि आपने सही खाता चुना है।

PF राशि निकालने के लिए, EPFO सदस्य सेवाओं में लॉग इन करें और 'ऑनलाइन दावा' (Online Claim) विकल्प चुनें। अपनी योग्यता के अनुसार उपयुक्त आवेदन विकल्प चुनें और मांगी गई जानकारी भरें। आवेदन भेजने से पहले बैंक खाते और अन्य विवरणों की सावधानीपूर्वक जांच करें। उपलब्ध आवेदन विकल्प आपकी स्थिति और लागू नियमों पर निर्भर करता है।

ऑनलाइन आवेदन करने से पहले, यह सुनिश्चित करना आवश्यक है कि आपका UAN सक्रिय है। आपके आधार, पैन और बैंक खाते की जानकारी UAN से जुड़ी होनी चाहिए और, यदि आवश्यक हो, तो सत्यापित होनी चाहिए। यदि बैंक खाते या अन्य केवाईसी विवरणों में कोई त्रुटि है, तो इससे आवेदन निलंबित हो सकता है, इसलिए पहले किसी भी अधूरी जानकारी को ठीक करना आवश्यक है।

यदि आवेदन प्रक्रिया के दौरान आधार पर ओटीपी सत्यापन की आवश्यकता है, तो प्राप्त ओटीपी को पंजीकृत मोबाइल नंबर पर दर्ज करें। फिर प्रक्रिया पूरी करने के लिए पोर्टल पर दिए गए निर्देशों का पालन करें। यह याद रखना महत्वपूर्ण है कि ओटीपी तीसरे पक्ष को नहीं दिया जाना चाहिए; सफल सत्यापन के बाद ही आवेदन आगे बढ़ेगा।

दावा किए गए ऑनलाइन आवेदन की स्थिति को भी पोर्टल पर ट्रैक किया जा सकता है। इसके लिए सिस्टम में लॉग इन करें और 'दावा स्थिति' (Claim Status) अनुभाग पर जाएं। यदि आवेदन प्रसंस्करण में है, तो अपडेट के लिए समय-समय पर पोर्टल की जांच करें। ध्यान रखना चाहिए कि आवेदन जमा करने का मतलब तुरंत खाते में पैसा आना नहीं है, क्योंकि निपटान की समय सीमा भिन्न हो सकती है।

EPFO नियमों के अनुसार सेवानिवृत्ति के बाद PF फंड पर ब्याज गणना की शर्तें
और पढ़ें
www.aajtak.in

EPFO नियमों के अनुसार सेवानिवृत्ति के बाद PF फंड पर ब्याज गणना की शर्तें

सेवानिवृत्ति के बाद कर्मचारियों के सामने सबसे महत्वपूर्ण प्रश्नों में से एक यह है कि जमा की गई प्रोविडेंट फंड (PF) राशि कब निकाली जानी चाहिए, जो वर्षों के प्रयासों से जमा हुई है। यह जानना महत्वपूर्ण है कि सेवानिवृत्ति के बाद EPF खाता कितने समय तक ब्याज अर्जित करता रहेगा और धन निकालने में देरी होने पर क्या परिणाम हो सकते हैं।

सेवानिवृत्ति के बाद भी, EPF खाते में जमा की गई राशि एक निश्चित अवधि के लिए ब्याज आय अर्जित करना जारी रखती है। कर्मचारी निधि संगठन (EPFO) ने अपने सोशल मीडिया प्लेटफॉर्म X पर एक प्रकाशन के माध्यम से उन नियमों को स्पष्ट किया है जो 58 वर्ष की आयु में सेवानिवृत्त होने वाले कर्मचारियों के लिए PF खाते पर ब्याज गणना से संबंधित हैं, और यह भी बताया है कि जमा राशि को लंबे समय तक बिना निकाले क्यों नहीं रखना चाहिए।

EPFO द्वारा प्रदान की गई जानकारी के अनुसार, यदि कोई कर्मचारी 58 वर्ष की आयु में सेवानिवृत्त होता है, तो उसके EPF खाते में मौजूद राशि पर अगले तीन वर्षों तक ब्याज लगाया जा सकता है। इसका मतलब है कि खाते में मौजूद राशि पर ब्याज प्राप्त करने की संभावना 61 वर्ष की आयु तक बनी रहती है। इसलिए, सेवानिवृत्ति के तुरंत बाद पूरी EPF राशि निकालने की आवश्यकता नहीं है; कर्मचारी अपनी वित्तीय आवश्यकताओं और आर्थिक स्थिति के आधार पर कुछ समय के लिए पैसे खाते में रख सकते हैं, जबकि जमा राशि पर ब्याज मिलता रहता है।

EPFO ने स्पष्ट किया है कि सेवानिवृत्ति के तीन साल बाद खाता निष्क्रिय (Inoperative) हो जाता है। EPFO की पोस्ट के आंकड़ों के अनुसार, खाता निष्क्रिय होने के बाद, उस पर ब्याज लगाना बंद हो जाता है। इस प्रकार, सेवानिवृत्ति के बाद EPF राशि को अनिश्चित काल तक रखना सही निर्णय नहीं है। कर्मचारियों को अपने खाते की स्थिति पर नज़र रखने और मौजूदा नियमों के अनुसार धन निकालने की योजना बनाने की आवश्यकता है।

कर्मचारियों को अपने खातों की स्थिति की जांच करने और ब्याज गणना की अवधि को ध्यान में रखते हुए योजना बनाने की सलाह दी जाती है। कई वर्षों के नियमित योगदान से बना जमा EPF, सेवानिवृत्ति के बाद वित्तीय सुरक्षा का एक महत्वपूर्ण हिस्सा है। इसलिए, यह समझना अत्यंत महत्वपूर्ण है कि खाते में राशि पर कितने समय तक ब्याज मिलेगा और धन निकालना कब सबसे अच्छा होगा। किसी भी निकासी ऑपरेशन को करने से पहले EPFO में अपने खाते की स्थिति और लागू नियमों की पुष्टि करना अनिवार्य है।

RBI नियम: 10 साल बाद जमा प्रमाण पत्र (FD) की समय सीमा समाप्त होने पर क्या होता है?
और पढ़ें
www.aajtak.in

RBI नियम: 10 साल बाद जमा प्रमाण पत्र (FD) की समय सीमा समाप्त होने पर क्या होता है?

निश्चित जमा (FD) खाते कामकाजी लोगों और आम निवेशकों के बीच कम जोखिम पर गारंटीड आय प्राप्त करने की क्षमता के कारण बहुत लोकप्रिय हैं। हालांकि, कभी-कभी लोग बैंक की सूचना चूकने या इस मामले के बारे में जानकारी न होने के कारण अवधि समाप्त होने के बाद अपनी धनराशि का दावा नहीं कर पाते हैं। सवाल उठता है: क्या पैसा खो जाता है या ब्याज मिलता रहता है?

भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार, अवधि समाप्त होने के बाद धन का भाग्य बैंक में दर्ज किए गए निर्देशों और लागू मानदंडों पर निर्भर करता है। यदि दस वर्षों के भीतर धन का दावा नहीं किया जाता है, तो इसे जमाकर्ता शिक्षा और जागरूकता कोष (DEA Fund) में स्थानांतरित किया जा सकता है।

जब FD की अवधि समाप्त होती है, तो बैंक बैंक की नीति की शर्तों के अनुसार जमाकर्ता को राशि का भुगतान करता है या जमाकर्ता की सहमति से जमा का नवीनीकरण करता है। आमतौर पर निम्नलिखित परिदृश्य होते हैं:

स्वचालित नवीनीकरण: यदि FD खोलते समय स्वचालित नवीनीकरण का विकल्प चुना गया था, तो बैंक मौजूदा निर्देशों और शर्तों के अनुसार जमा को जारी रख सकता है।

बैंक खाते में धन हस्तांतरण: यदि परिपक्वता पर भुगतान की मांग निर्दिष्ट की गई थी, तो बैंक अपनी प्रक्रिया के अनुसार पंजीकृत बैंक खाते में धन भेजता है।

परिपक्वता के बाद ब्याज: यदि परिपक्व जमा राशि का भुगतान नहीं किया गया है, तो उस पर बचत खाते की दर या सहमत परिपक्व FD दर के अनुसार ब्याज लगाया जा सकता है, जो भी कम हो। इस प्रकार, FD परिपक्वता के बाद पुरानी ब्याज दर बनाए रखने की कोई गारंटी नहीं है।

यदि FD की परिपक्वता की तारीख से दस वर्षों के भीतर राशि पर कोई दावा नहीं किया जाता है, या संबंधित खाते में कोई ऐसी गतिविधि नहीं होती है जिससे राशि का निपटान हो सके, तो यह जमा अनिर्धारित जमा श्रेणी में आ सकता है। RBI के नियमों के अनुसार, 10 साल की अवधि पूरी होने के बाद अगले महीने के अंतिम कार्य दिवस पर, बैंक शेष राशि की गणना करता है और इसे जमाकर्ता शिक्षा और जागरूकता कोष (DEA Fund) में स्थानांतरित कर देता है।

हालांकि, इसका मतलब यह नहीं है कि आपका पैसा खो गया है। RBI इस फंड के माध्यम से बैंकों में रखे गए अनिर्धारित राशियों का प्रबंधन करता है। जमाकर्ता या उसके कानूनी उत्तराधिकारी को इस राशि का दावा करने का अधिकार सुरक्षित रहता है। पैसे प्राप्त करने के लिए संबंधित बैंक से संपर्क करना और स्थापित प्रक्रिया का पालन करना आवश्यक है।

यदि FD जमाकर्ता का निधन हो जाता है और राशि अनिर्धारित रहती है, तो उत्तराधिकारी या कानूनी वारिस बैंक में आवेदन कर सकता है। इसके लिए मृत्यु प्रमाण पत्र, पहचान दस्तावेज और बैंक की आवश्यकताओं के आधार पर अन्य आवश्यक कागजात की आवश्यकता हो सकती है। दस्तावेजों और आवेदन की जांच के बाद, बैंक मौजूदा नियमों के अनुसार धन का भुगतान करता है। इसलिए, परिवार के सदस्यों को अपने FD, बैंक खातों और नामित उत्तराधिकारियों के बारे में जानकारी अद्यतन रखनी चाहिए।

यदि आपको निकट भविष्य में धन की आवश्यकता नहीं है, तो FD का नवीनीकरण एक विकल्प हो सकता है। फिर भी, निर्णय लेने से पहले कुछ बिंदुओं की जांच करना आवश्यक है:

ब्याज दरों की तुलना करें: बैंक में वर्तमान FD दरों की तुलना अपने पुराने FD की दर से करना आवश्यक है, क्योंकि नई FD कम या अधिक प्रतिशत प्रदान कर सकती है।

अवधि पर विचार करें: अपनी आवश्यकताओं के अनुरूप FD की अवधि चुनें। लंबी अवधि के लिए पैसा जमा करने से पहले, भविष्य के खर्चों का आकलन करना चाहिए।

समय से पहले निकासी पर जुर्माना जांचें: FD को समय से पहले रद्द करने पर लगने वाले जुर्माने या ब्याज में कटौती से संबंधित शर्तों को समझें।

धन की उपलब्धता बनाए रखें: यदि आपको तत्काल खर्चों या आपात स्थितियों के लिए धन की आवश्यकता हो सकती है, तो सभी पैसे को दीर्घकालिक FD में रखने के बजाय पूरी राशि को बचत खाते या विभिन्न अवधियों वाले कई FD में विभाजित करने पर विचार किया जा सकता है।

अस्वीकरण: यह लेख केवल सामान्य जानकारी प्रदान करने के उद्देश्य से है। FD पर ब्याज, भुगतान और दावों से संबंधित नियम बैंक की शर्तों और संबंधित कार्यक्रम के आधार पर भिन्न हो सकते हैं। कोई भी कार्रवाई करने से पहले अपने बैंक में मौजूदा नियमों की पुष्टि करना आवश्यक है।

लोकप्रिय