जोहान्सबर्ग के निवासी विवादित बिलों और अविश्वसनीय नगरपालिका सेवाओं के कारण स्पष्टीकरण की मांग कर रहे हैं
और पढ़ें
IOL
iol.co.za

जोहान्सबर्ग के निवासी विवादित बिलों और अविश्वसनीय नगरपालिका सेवाओं के कारण स्पष्टीकरण की मांग कर रहे हैं

जोहान्सबर्ग के निवासी उन सेवाओं की गुणवत्ता पर सवाल उठा रहे हैं जो वे अपने नगरपालिका भुगतानों के बदले में प्राप्त करते हैं। गलत बिलिंग, विवाद समाधान में देरी और अविश्वसनीय कचरा संग्रह जैसी समस्याएं आगामी स्थानीय चुनावों से पहले अधिक जवाबदेही की मांग को बढ़ा रही हैं।

रेंडपार्क रिज विलेज एसोसिएशन (RRVA) का दावा है कि निवासियों को नगरपालिका बिलों पर महीनों खर्च नहीं करने चाहिए, जबकि बुनियादी सेवाएं अस्थिर बनी हुई हैं।

एसोसिएशन के अध्यक्ष, इंडेरन गोवेंडर ने कहा कि निवासियों को सटीक बिलिंग, प्रभावी प्रबंधन और अपने क्षेत्रों में उल्लेखनीय सुधार का अधिकार है।

ये चिंताएं राष्ट्रीय कोषागार द्वारा पुष्टि किए जाने के मद्देनजर उभरीं कि वह गलत या विवादित नगरपालिका बिलों का राष्ट्रव्यापी डेटाबेस नहीं रखता है, हालांकि कोषागार ने चेतावनी दी कि अनसुलझे विवादों के नगरपालिका और निवासियों दोनों के लिए वित्तीय परिणाम हो सकते हैं।

गोवेंडर ने उल्लेख किया कि निवासी गलत शुल्कों, अनुमानित रीडिंग के आधार पर गणना और अस्पष्ट समायोजन वाले बिलों पर लगातार असंतोष व्यक्त कर रहे हैं।

उन्होंने जोर देकर कहा: 'जब बिलों में गलत शुल्क, अनुमानित रीडिंग के आधार पर गणना या अस्पष्ट समायोजन होते हैं, तो निवासी निराश रहते हैं और अनिश्चित होते हैं कि वे सही राशि का भुगतान कर रहे हैं या नहीं। इन मुद्दों का समाधान भी एक लंबा और जटिल प्रक्रिया हो सकता है।'

RRVA निवासियों को शहर के आधिकारिक चैनलों के माध्यम से बिलिंग विसंगतियों की रिपोर्ट करने, अनुरोधों और संदर्भ संख्याओं का रिकॉर्ड रखने और यदि उपयुक्त हो तो संबंधित नगरपालिका संरचनाओं और वार्ड पार्षदों के माध्यम से अनसुलझे मुद्दों को बढ़ाने की सलाह देता है।

गोवेंडर ने जोड़ा: 'अंततः, निवासियों को उस बिल को ठीक करने में महीनों बर्बाद नहीं करने चाहिए जो शुरू से ही सटीक होना चाहिए था। शहर को अनुरोधों पर प्रभावी ढंग से विचार करना चाहिए और निवासियों को स्पष्ट प्रतिक्रिया और व्यावहारिक समाधान प्रदान करना चाहिए।'

एसोसिएशन के लिए एक और गंभीर समस्या कचरा हटाने की अविश्वसनीय प्रणाली है। गोवेंडर ने बताया कि निवासियों द्वारा इस सेवा का भुगतान करने के बावजूद कचरा हमेशा निर्धारित कार्यक्रम के अनुसार एकत्र नहीं किया जाता है।

उन्होंने समझाया: 'अविश्वसनीय कचरा संग्रह केवल असुविधा से कहीं अधिक है। जब कचरा जमा होता है, तो यह कीटों को आकर्षित कर सकता है, अप्रिय और संभावित रूप से अस्वच्छ स्थितियां बना सकता है, अवैध डंपिंग को बढ़ावा दे सकता है और अंततः हमारे क्षेत्र की स्वच्छता, पर्यावरणीय स्वास्थ्य और समग्र रूप को प्रभावित कर सकता है।'

इसके अलावा, उन्होंने उल्लेख किया कि यह समस्या निवासियों और सामुदायिक स्वयंसेवकों पर अतिरिक्त बोझ डालती है, जिन्हें सार्वजनिक स्थानों की सफाई बनाए रखने के लिए मजबूर होना पड़ता है।

जोहान्सबर्ग भर में सेवाओं की मांग के प्रतिस्पर्धी मांगों के प्रबंधन में कठिनाइयों को स्वीकार करते हुए, गोवेंडर ने कहा कि निवासियों को अपने नगरपालिका भुगतानों और उन्हें प्राप्त सेवाओं के बीच एक मूर्त संबंध देखना चाहिए।

उन्होंने निष्कर्ष निकाला: 'एक ऐसी सेवा का भुगतान करना जो अनियमित रूप से प्रदान की जाती है, सार्वजनिक विश्वास को कमजोर करता है। निवासियों को लगातार एक ही समस्याओं की रिपोर्ट नहीं करनी चाहिए या बुनियादी नगरपालिका सेवाओं में विफलताओं को स्वयं ठीक करने की जिम्मेदारी नहीं लेनी चाहिए।'

राष्ट्रीय कोषागार ने पुष्टि की कि वह गलत या विवादित नगरपालिका बिलिंग का राष्ट्रीय रिकॉर्ड नहीं रखता है। इसलिए, यह इंगित करने वाला कोई केंद्रीकृत डेटाबेस नहीं रखता है कि कौन से नगरपालिका सबसे अधिक प्रभावित हैं।

कोषागार ने कहा कि बिलिंग पर लंबे समय तक चलने वाले विवादों के नगरपालिका और निवासियों दोनों के लिए वित्तीय परिणाम हो सकते हैं, खासकर यदि विवादित राशि लंबे समय तक अनसुलझी रहती है।

यदि वैध विवाद दायर किया जाता है, तो विवादित राशि से जुड़ा ऋण वसूली आम तौर पर मुद्दे के समाधान तक निलंबित कर दी जाती है। फिर भी, निवासियों को वर्तमान शुल्क और किसी भी निर्विवाद बकाया भुगतान का भुगतान करना जारी रखना होगा। विवाद की जांच के दौरान ब्याज भी स्वचालित रूप से जमा होता रहता है।

कोषागार ने स्पष्ट किया: 'ब्याज का निपटान नगरपालिका की स्वीकृत क्रेडिट नियंत्रण और ऋण वसूली नीति और लागू उपनियमों के अनुसार निर्धारित किया जाना चाहिए।'

यह भी जोड़ा गया कि यदि विवाद उचित पाया जाता है, तो गलत शुल्कों को संबंधित ब्याज या जुर्माने के साथ रद्द कर दिया जाना चाहिए।

कोषागार ने बताया कि नगरपालिका सटीक बिलिंग सिस्टम बनाए रखने और विवादों का उचित समय में समाधान करने के लिए जिम्मेदार हैं। इसके अलावा, महालेखा परीक्षक सालाना नगर पालिकाओं का ऑडिट करते हैं, जिसमें ग्राहक बिलों की अधिकता, कम बिलिंग और अन्य उल्लंघनों के लिए जांच की जा सकती है।

शिकायत निवारण प्रक्रिया के दौरान निवासियों के लिए विवादित और निर्विवाद शुल्कों के बीच अंतर करना महत्वपूर्ण बना हुआ है।

समान कहानियाँ

दक्षिण अफ्रीका में श्रम पूंजी और राज्य को कैसे वित्तपोषित करता है, करदाताओं पर ध्यान केंद्रित करने के बावजूद
और पढ़ें
iol.co.za

दक्षिण अफ्रीका में श्रम पूंजी और राज्य को कैसे वित्तपोषित करता है, करदाताओं पर ध्यान केंद्रित करने के बावजूद

दक्षिण अफ्रीका में कराधान की एक धारणा बनी हुई है, जिसके अनुसार देश को कुछ ही औपचारिक करदाताओं द्वारा समर्थन प्राप्त है। इस अवधारणा का अक्सर कम आय वाले नागरिकों के बीच अपराधबोध की भावना पैदा करने के लिए उपयोग किया जाता है, हालांकि, यह केवल आधी सच्चाई प्रस्तुत करती है और इसमें नस्लवादी निहितार्थ हो सकते हैं।

अधिक महत्वपूर्ण प्रश्न केवल करदाता का पंजीकरण नहीं है, बल्कि यह है कि वास्तव में कौन सी आय उत्पन्न करता है जिस पर कर एकत्र किए जाते हैं, और अंततः कर का बोझ कौन उठाता है। इस दृष्टिकोण से दक्षिण अफ्रीका की अर्थव्यवस्था को देखने पर एक अलग तस्वीर सामने आती है।

हर दिन काम पर श्रम जाता है। यही श्रम वस्तुओं का उत्पादन करता है, आवास का निर्माण करता है, ट्रकों का प्रबंधन करता है, अस्पतालों की सेवा करता है, खदानों में काम करता है, रेस्तरां चलाता है, बच्चों को पढ़ाता है, लेनदेन को संसाधित करता है और कारखानों, खेतों, दुकानों और कार्यालयों के कामकाज को बनाए रखता है। श्रम से होने वाली आय पर तब कर लगाया जाता है, इससे पहले कि कर्मचारी इसका अपनी इच्छानुसार उपयोग कर सके।

2024/25 में, दक्षिण अफ्रीका ने शुद्ध व्यक्तिगत आयकर (PIT) के रूप में 733.2 बिलियन रैंड एकत्र किए, जिससे PIT कर राजस्व की सबसे बड़ी श्रेणी बन गया, जो शुद्ध कर राजस्व का 39.5% है। SARS स्वयं दावा करता है कि PIT 'मुख्य रूप से कार्यरत व्यक्तियों द्वारा भुगतान किया जाता है'। इसकी तुलना में, कॉर्पोरेट आयकर (CIT) ने 323.2 बिलियन रैंड दिए।

पहला निष्कर्ष स्पष्ट है: दक्षिण अफ्रीका की कर प्रणाली केवल कंपनियों और एक संकीर्ण अभिजात वर्ग द्वारा वित्त पोषित नहीं है; यह एक ऐसी अर्थव्यवस्था है जिसमें कामकाजी लोग केंद्रीय राजकोषीय संसाधन हैं। PIT का अध्ययन करते समय स्थिति और भी अधिक उल्लेखनीय हो जाती है।

इस स्थिति का सबसे महत्वपूर्ण पहलू PAYE, या वेतन पर कर कटौती प्रणाली है। राष्ट्रीय राजस्व विभाग के आंकड़ों के अनुसार, 2024/25 में कर्मचारियों से कर संग्रह संबंधित क्रेडिट और वापसी को छोड़कर लगभग 710.3 बिलियन रैंड था।

यह कोई सैद्धांतिक कर नहीं है; इसे सीधे वेतन से काटा जाता है और किए गए काम के लिए लोगों से एकत्र किया जाता है। ये वे धन हैं जो कर्मचारी को विवेकाधीन आय प्राप्त होने से पहले उसकी आय से हटा दिए जाते हैं। इस अंतर का महत्व है। निगम अपने 'कर योगदान' के बारे में बात कर सकता है, क्योंकि CIT कॉर्पोरेट कर की एक पंक्ति के रूप में दिखाई देता है, लेकिन कर्मचारी का योगदान अक्सर उस आर्थिक गतिविधि से मनोवैज्ञानिक रूप से अलग होता है जिसने इसे जन्म दिया। PAYE सरकारी सांख्यिकी बन जाता है, न कि वह जो यह वास्तव में है: रोजगार के माध्यम से बनाई गई आर्थिक मूल्य पर सीधा दावा, श्रमिकों के माध्यम से।

बोझ तब समाप्त नहीं होता जब कर्मचारी वेतन का शेष भाग प्राप्त करता है। फिर कर्मचारी उपभोग अर्थव्यवस्था में प्रवेश करता है। जब इस वेतन को कर योग्य वस्तुओं और सेवाओं पर खर्च किया जाता है, तो जीएसटी लगाया जाता है। जब कर्मचारी पेट्रोल या डीजल खरीदते हैं, तो ईंधन कर कीमतों में शामिल होते हैं। वस्तुओं के आयात पर सीमा शुल्क और आयात जीएसटी भी कीमतों और अंततः घरेलू खर्चों को प्रभावित करते हैं। 2024/25 में केवल जीएसटी ने 457.8 बिलियन रैंड शुद्ध राजस्व प्रदान किया।

वेतन पर निर्भर परिवार के लिए, उपभोग कर इस वेतन से भुगतान किए जाते हैं। कर्मचारी आय प्राप्त होने पर कर लगता है और खर्च होने पर फिर से कर लगता है।

यहां दक्षिण अफ्रीका के 'संकीर्ण कर आधार' के तर्क अपर्याप्त साबित होते हैं। हालांकि व्यक्तिगत आयकर का औपचारिक आधार संकीर्ण है, SARS बताता है कि 2024 में 80.4% व्यक्तिगत करदाताओं की कर योग्य आय 500,000 रैंड से कम थी। इसलिए, प्रश्न को फिर से तैयार किया जाना चाहिए: 'कितने लोग आयकर का भुगतान करते हैं?' के बजाय, प्रश्न होना चाहिए: 'कार्यरत परिवारों के श्रम और उपभोग से अर्थव्यवस्था कितना कर निकालती है?'

अब हम निगम पर विचार करते हैं। कंपनी की वित्तीय रिपोर्टिंग वेतन और मजदूरी को व्यय के रूप में दिखाती है। लेखांकन के दृष्टिकोण से यह पूरी तरह से तार्किक है। हालांकि, यहां एक असामान्य आर्थिक विडंबना छिपी हुई है। कर्मचारी कंपनी के रिकॉर्ड में लागत के रूप में सूचीबद्ध है, लेकिन मूल्य बनाने वाले संबंधित संपत्ति के रूप में नहीं। फिर भी, कर्मचारी के बिना कोई उत्पादन नहीं है, उत्पादन के बिना कोई बिक्री राजस्व नहीं है, राजस्व के बिना कोई परिचालन अधिशेष नहीं है, और परिचालन अधिशेष के बिना कोई कॉर्पोरेट लाभ नहीं है, और परिणामस्वरूप, कोई कॉर्पोरेट आयकर नहीं है।

इस प्रकार, पूंजीवाद में कर्मचारी एक अजीब स्थिति में है: उसे एक साथ उद्यम के लिए लागत और उसके लिए मूल्य के स्रोत दोनों के रूप में देखा जाता है। बैलेंस शीट मशीनों, भवनों, बौद्धिक संपदा, वित्तीय परिसंपत्तियों और इन्वेंट्री को दर्ज करती है, लेकिन लोग जो इन संपत्तियों को उत्पादक बनाते हैं, उन्हें आमतौर पर संपत्ति के रूप में हिसाब नहीं किया जाता है। यह लेखांकन त्रुटि नहीं है; लेखांकन मानक विशिष्ट उद्देश्यों के लिए विकसित किए गए हैं, और मनुष्यों को बैलेंस शीट में बस पूंजीकृत नहीं किया जा सकता है। लेकिन आर्थिक रूप से यह चूक गहरी है।

अंतिम परिणाम बनाने के लिए श्रम आवश्यक है, भले ही श्रम स्वयं बैलेंस शीट में संपत्ति के रूप में प्रदर्शित न हो। यह वह क्षण है जो कॉर्पोरेट कर पर अलग चर्चा में खो जाता है। श्रम द्वारा भुगतान किए गए कर की तुलना CIT से इसे स्पष्ट रूप से प्रदर्शित करता है। 2024/25 में, PAYE लगभग 710 बिलियन रैंड था, शुद्ध PIT 733.2 बिलियन रैंड था, और शुद्ध CIT 323.2 बिलियन रैंड था। इस प्रकार, केवल PAYE शुद्ध CIT से दोगुने से अधिक था, और PIT शुद्ध CIT से 2.2 गुना से अधिक था।

हालांकि, यहां तक कि ऐसी तुलना भी श्रम के आर्थिक योगदान को कम आंकती है। CIT अनुमत खर्चों को घटाने के बाद लाभ पर कर है, और वेतन ऐसे खर्चों में से एक है। यानी, इससे पहले कि कंपनी कर योग्य लाभ तक पहुंचे, उसने पहले ही उत्पादों के निर्माण के लिए श्रमिकों को भुगतान कर दिया है जो उसके राजस्व को उत्पन्न करते हैं। फिर कंपनी उस पर कर लगती है जो बचता है। इसलिए, कॉर्पोरेट कर और श्रम कराधान को अर्थव्यवस्था के स्वतंत्र स्तंभों के रूप में पेश करना भ्रामक है। श्रम PAYE के माध्यम से सरकार के लिए राजस्व उत्पन्न करते हुए, कर योग्य कॉर्पोरेट अधिशेष बनाने में मदद करता है।

इस तर्क पर अधिक सावधानीपूर्वक विचार करने की आवश्यकता है। वास्तव में, दक्षिण अफ्रीका का कर आधार संकीर्ण है, और SARS डेटा दिखाता है कि उच्च आय वाले करदाता PIT का असंगत रूप से बड़ा हिस्सा वहन करते हैं, और इसे नजरअंदाज नहीं किया जा सकता है। हालांकि, इस तथ्य से जो निष्कर्ष निकाला जाता है वह बहुत व्यापक है। यह सर्वविदित कथन कि 'कुछ प्रतिशत करदाताओं द्वारा देश का समर्थन किया जाता है', अनजाने में इस बयान में बदल सकता है कि दक्षिण अफ्रीका के एक छोटे प्रतिशत द्वारा देश का पूरा कर बोझ उठाया जाता है। ये दो अलग-अलग बयान हैं। एक मामूली वेतन वाला कर्मचारी PIT में बड़ा योगदान नहीं दे सकता है, लेकिन यह कर्मचारी कर प्रणाली के बाहर मौजूद नहीं है। एक गरीब कर्मचारी व्यक्तिगत आयकर का एक छोटा प्रत्यक्ष भुगतानकर्ता हो सकता है, लेकिन वह कर प्रणाली का एक स्थायी प्रतिभागी है। यह अंतर उस देश में बहुत महत्वपूर्ण है जहां चरम गरीबी और असमानता बनी हुई है।

एक और कारण जिससे PIT के समग्र आंकड़े सार्वजनिक समझ को विकृत कर सकते हैं, वह यह है: आयकर बहुत दिखाई देता है, जबकि जीएसटी नहीं। जब SARS कर्मचारी के वेतन से 2000 रैंड काटता है, तो कर्मचारी इस कर को देखता है। जब कर्मचारी सुपरमार्केट में 2000 रैंड खर्च करता है, तो कर कीमत में अंतर्निहित होता है, जिससे घरेलू क्रय शक्ति कम हो जाती है। यह गरीब परिवारों के लिए विशेष रूप से महत्वपूर्ण है, क्योंकि वे अपनी आय का एक बड़ा हिस्सा उपभोग पर खर्च करने की प्रवृत्ति रखते हैं। अमीर परिवार अपनी आय का एक बड़ा हिस्सा बचा सकते हैं, निवेश कर सकते हैं, संपत्ति खरीद सकते हैं या पूंजी से आय प्राप्त कर सकते हैं। गरीब परिवार संभवतः केवल जीवित रहने के लिए अपनी आय का अधिकांश हिस्सा खर्च करते हैं।

यह हमें एक और गहरी समस्या की ओर ले जाता है। दक्षिण अफ्रीका ने एक ऐसी आर्थिक प्रणाली का निर्माण किया है जिसमें धन बनाने के लिए श्रम आवश्यक है, लेकिन धन के वितरण पर इसकी अपेक्षाकृत कमजोर शक्ति है। कर्मचारी मूल्य बनाता है, और कंपनी राजस्व प्राप्त करती है। कंपनी लागत घटाती है और शेष लाभ पर कर का भुगतान करती है। शेयरधारक लाभांश या पूंजीगत लाभ प्राप्त करते हैं, और प्रबंधक मुआवजा प्राप्त करते हैं। और कर्मचारी को वेतन मिलता है। और फिर कर्मचारी को बताया जाता है कि एक छोटा समूह करदाताओं द्वारा कर प्रणाली का समर्थन किया जाता है। लेकिन वह आय कहाँ से आई जो इस प्रणाली के अधिकांश हिस्से को संभव बनाती है? आर्थिक गतिविधि से। और आर्थिक गतिविधि लोगों के बिना नहीं होती है। मशीनें, खदानें, कारखाने और अस्पताल अपने आप व्यवस्थित नहीं हो सकते हैं। पूंजी उत्पादक बनती है क्योंकि लोग इसे उत्पादक बनाते हैं।

यहीं पर दक्षिण अफ्रीका में असमानता की समस्या अपरिहार्य हो जाती है। तर्क यह नहीं है कि पूंजीवाद स्वाभाविक रूप से समृद्धि पैदा करने में असमर्थ है, और न ही यह है कि निगमों को लाभ नहीं कमाना चाहिए। तर्क अधिक असहज है: यह केवल सृजित मूल्य की मात्रा के बारे में नहीं है, बल्कि इस बारे में भी है कि इस मूल्य का वितरण कैसे किया जाता है। दक्षिण अफ्रीका महत्वपूर्ण धन का उत्पादन करता है, लेकिन इस धन का वितरण अत्यधिक असमान है। OECD दक्षिण अफ्रीका को दुनिया में धन और आय में सबसे अधिक दर्ज असमानता वाले देशों में से एक के रूप में वर्णित करता है। इसका दर्ज गिनी गुणांक OECD औसत से काफी अधिक है।

यह केवल इस बारे में कहानी नहीं है कि गरीबों के पास बहुत कम पैसा है; यह अर्थव्यवस्था की संरचना का मामला है। उत्पादन संपत्तियों का मालिक कौन है? पूंजी को कौन नियंत्रित करता है? गुणवत्तापूर्ण शिक्षा तक किसकी पहुंच है? और कौन वेतन पर निर्भर रहता है? ये प्रश्न हमें इस बात की सामान्य बहस से परे ले जाते हैं कि कर प्रतिशत 26%, 27% या 28% होना चाहिए या नहीं।

दक्षिण अफ्रीका की राजकोषीय प्रणाली वास्तव में आय का पुनर्वितरण करती है, और इसे स्वीकार करना आवश्यक है। हालांकि, आर्थिक संरचना द्वारा पहले ही आय और अवसरों में भारी असमानता पैदा करने के बाद पुनर्वितरण की एक सीमा होती है। सरकार केवल कुछ आय पर कर लगाकर और पैसे दूसरों को हस्तांतरित करके असमान उत्पादन प्रणाली को हमेशा के लिए ठीक नहीं कर सकती है। किसी बिंदु पर उत्पादन शक्तियों के वितरण की संरचना को ही बदलना होगा। श्रमिकों को उच्च वेतन की आवश्यकता है। युवाओं को उत्पादक रोजगार तक पहुंच की आवश्यकता है। गरीब परिवारों को गुणवत्तापूर्ण शिक्षा तक पहुंच की आवश्यकता है। समुदायों को कार्यात्मक सार्वजनिक परिवहन, स्वास्थ्य सेवा, स्कूल, बिजली और पानी की आवश्यकता है। और दक्षिण अफ्रीका को उत्पादन संपत्तियों का कहीं अधिक व्यापक कवरेज चाहिए।

अन्यथा, राज्य एक चक्र में फंस जाता है: पूंजी केंद्रित धन का उत्पादन करती है; राज्य उसका कुछ हिस्सा कर लगाता है; राज्य इस धन का कुछ हिस्सा पुनर्वितरित करता है; असमानता बनी रहती है; और वही आर्थिक संरचना समस्या को दोहराती है। बैलेंस शीट कर्मचारी को छिपाती है, लेकिन समाज को ऐसा नहीं करना चाहिए। कॉर्पोरेट लेखांकन में कुछ गहरा प्रकट होता है। मशीनें, भवन, पेटेंट और निवेश - ये सभी संपत्ति हैं। लेकिन कर्मचारी, जो इन सभी को उत्पादक बनाता है, एक व्यय है। कर्मचारी निर्माता है। वह राजस्व बनाता है जिससे अंततः वेतन, आपूर्तिकर्ताओं, ब्याज, कर, लाभांश और लाभ का भुगतान किया जाता है। श्रम के बिना कोई 'अंतिम परिणाम' नहीं है। केवल एक निष्क्रिय कारखाना, एक खाली खदान, एक अप्रयुक्त कंप्यूटर प्रणाली और संपत्ति से भरा एक बैलेंस शीट होता है जो कुछ भी उत्पादित नहीं करता है। इसलिए, कर्मचारी को आर्थिक इतिहास के केंद्र में वापस लाने का हकदार है। लाभार्थी के रूप में नहीं, लागत के रूप में नहीं, या सांख्यिकी के रूप में नहीं, बल्कि मूल्य निर्माता और राज्य कोष के भागीदार के रूप में।

वास्तविक कर बहस जो दक्षिण अफ्रीका को करनी चाहिए, वह यह होनी चाहिए: हमें केवल यह पूछना बंद करना चाहिए: 'कितने करदाता हैं?' इसके बजाय, हमें पूछना चाहिए: 'कर योग्य आय कौन बनाता है?' हमें केवल यह पूछना बंद करना चाहिए: 'व्यवसाय CIT के रूप में कितना भुगतान करता है?' इसके बजाय, हमें पूछना चाहिए: 'कॉर्पोरेशन से पहले श्रम कितनी मूल्य बनाता है...'

>
eThekwini के निवासियों ने स्मार्ट मीटर लगाने के बाद बिलों में तेज वृद्धि और बिजली कटौती की धमकी की सूचना दी
और पढ़ें
iol.co.za

eThekwini के निवासियों ने स्मार्ट मीटर लगाने के बाद बिलों में तेज वृद्धि और बिजली कटौती की धमकी की सूचना दी

eThekwini नगर पालिका में निवासी और सामुदायिक संघ स्मार्ट वॉटर मीटर लगाने की योजना शुरू होने के बाद बिलिंग में व्यापक त्रुटियों, बकाया राशि में उल्लेखनीय वृद्धि और अवैध रूप से सेवाएं काटने की धमकियों को लेकर गंभीर चिंता व्यक्त कर रहे हैं।

स्मार्ट वॉटर मीटर कार्यक्रम का उद्देश्य पानी की बर्बादी को कम करने, खपत पर नियंत्रण में सुधार करने, बिलिंग की सटीकता बढ़ाने और मुफ्त बुनियादी पानी के न्यायसंगत वितरण को सुनिश्चित करने के लिए पुराने पारंपरिक मीटरों को आधुनिक तकनीक से बदलना है।

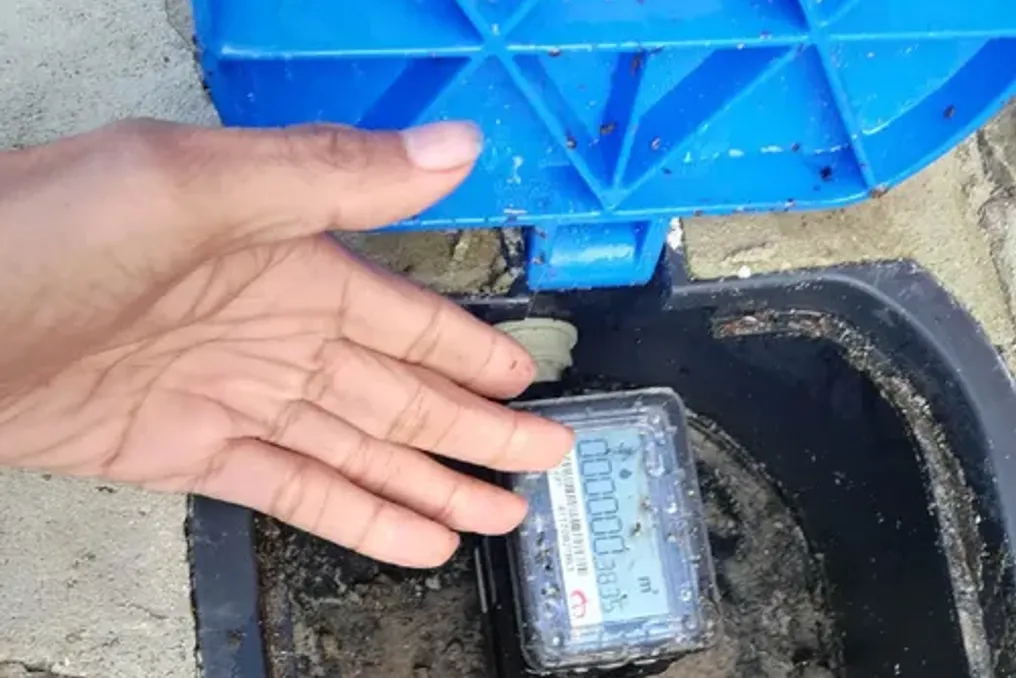
eManzimtoti के एक निवासी और स्थानीय विधानमंडल निगरानी स्थायी समिति के अध्यक्ष, लॉरेंस डी क्लर्क ने बताया कि नगर पालिका द्वारा उनके मीटर को स्मार्ट मीटर से बदलने के बाद उनका बिल तेजी से बढ़ गया, जो लगातार शून्य रीडिंग दिखा रहा था। आमतौर पर उनका मासिक बिल लगभग 2000 रैंड होता था। अप्रैल का बिल न मिलने पर, उन्होंने प्रशासन से संपर्क किया और पता चला कि उन पर कथित तौर पर 65,000 रैंड बकाया है।

एक प्लंबर ने संपत्ति की जांच की और एक मामूली रिसाव पाया, जिसे डी क्लर्क के अनुसार इतनी वृद्धि की व्याख्या नहीं किया जा सकता था। उन्होंने उल्लेख किया कि नया मीटर खपत दर्ज नहीं कर रहा था, जबकि शुल्क अनुमानों के आधार पर जारी किए जा रहे थे। डी क्लर्क ने इस समस्या को eManzimtoti में ग्राहक सेवा केंद्र Sizakala में उठाया और उन्हें आश्वासन दिया गया कि बिल रोक दिया जाएगा, मीटर बदला जाएगा और गलत शुल्क रद्द कर दिए जाएंगे। हालांकि, इन आश्वासनों पर अमल नहीं किया गया।

डी क्लर्क ने बताया, 'फिर अचानक, एक या दो सप्ताह पहले, मुझे पानी काटने की सूचना मिली।' वह डरबन में नगर पालिका के मुख्यालय गए, जहां अधिकारियों ने फिर से बिल रोकने का वादा किया। इसके तुरंत बाद उनके बेटे ने फोन करके बताया कि एक नगरपालिका कर्मचारी बिजली काटने के इरादे से संपत्ति पर मौजूद था।

डी क्लर्क ने समझाया कि जल आपूर्ति और बिजली आपूर्ति विभागों ने अपने कार्यों का समन्वय नहीं किया था: हालांकि पानी का बिल रोक दिया गया था, बिजली के लिए ऐसा कोई प्रतिबंध नहीं था, इसलिए कर्मचारी काटने आए थे। फिर भी, वे डी क्लर्क की सेवाएं नहीं काट पाए। उन्होंने जोड़ा, 'भले ही वे इसे रोकते हैं, कुछ नहीं होता। यह बस जारी रहता है; हर महीने यह और बढ़ता जाता है।'

Reservoir Hills भुगतानकर्ता संघ के अध्यक्ष, योगेश नाइडू ने कहा कि वह कई मामलों से अवगत हैं जहां भुगतानकर्ताओं को स्मार्ट मीटर स्थापित होने के बाद गलत बिलिंग, अधिक खर्च या कटौती की धमकियों का सामना करना पड़ा है। नाइडू ने जोर देकर कहा कि शिकायतें केवल eManzimtoti से ही नहीं, बल्कि अन्य निर्वाचन क्षेत्रों से भी आ रही हैं, जो दर्शाता है कि यह कोई अकेली घटना नहीं है, बल्कि मीटर कैलिब्रेशन और नगरपालिका प्रबंधन दोनों में एक प्रणालीगत विफलता है।

उन्होंने कहा कि eThekwini में स्मार्ट मीटरों की शुरूआत तकनीकी दोषों, संदिग्ध स्थापना विधियों और प्रशासनिक विफलताओं से धूमिल है, जिसके कारण अत्यधिक बिल और अनुचित कटौती हो रही है। नाइडू ने मीटरों की गुणवत्ता और उन्हें स्थापित करने वाले ठेकेदारों पर लागू मानकों पर सवाल उठाया। संघ ने निवासियों को आधिकारिक आपत्तियां दायर करने, असामान्य बिलों के समायोजन का अनुरोध करने और जांच चल रही होने तक औसत खपत का भुगतान करने में मदद की।

उन्होंने बताया कि eThekwini राजस्व प्रबंधन विभाग के साथ बातचीत के कारण कुछ समस्याएं हल हो गईं, लेकिन उनका तर्क है कि जब तक वैध विवाद विचाराधीन हैं, तब तक निवासी कटौती के प्रति संवेदनशील बने रहते हैं।

eThekwini भुगतानकर्ता और निवासी संघ के अध्यक्ष, इश प्रालाध, ने उल्लेख किया कि भुगतानकर्ता 'बेतुकी' बिलिंग का सामना कर रहे हैं। उन्होंने निवासियों को नगर पालिका को मीटर रीडिंग और तस्वीरें भेजने और आपत्ति फॉर्म की प्रति अपने पास रखने की सलाह दी। यदि कटौती टीम घर आती है, तो उन्हें यह आपत्ति फॉर्म प्रस्तुत करना चाहिए।

eThekwini नगर पालिका के प्रतिनिधि, सेंज़ेलवे म्ज़िला ने पुष्टि की कि स्मार्ट मीटर कार्यक्रम का उद्देश्य बिलिंग की सटीकता बढ़ाना और पानी की बर्बादी को कम करना है। म्ज़िला ने समझाया कि यदि किसी खराब मीटर या अनियमित रीडिंग का पता चलता है, तो मीटर की जांच की जाती है, मरम्मत की जाती है या बदला जाता है। यदि गलती की पुष्टि हो जाती है, तो बिल वास्तविक या औसत खपत के अनुसार समायोजित किया जाता है और संबंधित शुल्क ठीक किए जाते हैं।

उन्होंने यह भी कहा कि उचित रूप से दायर विवाद के तहत विवादित राशि पर क्रेडिट नियंत्रण उपाय लागू नहीं किए जाने चाहिए। ग्राहकों को उस हिस्से का भुगतान करना जारी रखना चाहिए जो विवादित नहीं है, या विवाद के समाधान होने तक अपनी औसत खपत का भुगतान करना चाहिए। म्ज़िला ने निष्कर्ष निकाला कि शहर विवाद में चल रहे बिलों को सही ढंग से चिह्नित करने के लिए अपने राजस्व प्रबंधन और सेवा विभागों के बीच समन्वय को मजबूत करना जारी रखे हुए है, और बिलिंग या मीटरिंग के संबंध में प्रश्नों वाले ग्राहकों को निकटतम ग्राहक सेवा केंद्र Sizakala जाने के लिए प्रोत्साहित किया।

दक्षिण अफ्रीका में नगरपालिका बिलों के अवैतनिक होने पर खर्च कौन वहन करता है, इस मुद्दे पर चर्चा
और पढ़ें
iol.co.za

दक्षिण अफ्रीका में नगरपालिका बिलों के अवैतनिक होने पर खर्च कौन वहन करता है, इस मुद्दे पर चर्चा

दक्षिण अफ्रीका में करदाताओं और अर्थशास्त्रियों के प्रतिनिधियों ने स्थानीय अधिकारियों द्वारा ऋण वसूली, बकाया राशि माफ करने और कानून प्रवर्तन में अधिक पारदर्शिता का आह्वान किया है, क्योंकि यह सवाल उठता है कि जब नगरपालिका बिलों का भुगतान नहीं किया जाता है तो खर्च कौन वहन करता है।

चर्चा इस बात पर केंद्रित है कि क्या नगरपालिकाएं आवासीय, वाणिज्यिक और सरकारी खातों पर सभी देय राशि एकत्र करती हैं, और क्या अन्य ग्राहकों के भुगतान न करने पर व्यवसायों पर असमान रूप से भारी बोझ पड़ता है।

डंकन हिफिल्ड, उमहलांगा टैक्सपेयर एंड रेजिडेंट्स एसोसिएशन (URRA) के उपाध्यक्ष और प्रतिनिधि ने बताया कि वाणिज्यिक संपत्तियों पर उच्च दरें अपने आप में आवासीय क्षेत्र के क्रॉस-सब्सिडीकरण की डिग्री निर्धारित नहीं करती हैं। यह पता लगाने के लिए कि कौन भुगतान कर रहा है और आय कहाँ जा रही है, सभी ग्राहक श्रेणियों में बिलिंग, धन संग्रह और वसूली योग्य बकाया के पारदर्शी डेटा की आवश्यकता है।

URRA का रुख यह है कि व्यवसायों और ईमानदार निवासियों को स्वचालित रूप से अतिरिक्त आय का स्रोत नहीं बनना चाहिए जब धन संग्रह अपर्याप्त होता है। हिफिल्ड ने कहा कि नगरपालिका को सबूत सार्वजनिक करने चाहिए जो दिखाएं कि किसे बिल प्राप्त होते हैं, कौन भुगतान करता है और आय कहाँ खो जाती है।

उन्होंने यह भी जोर दिया कि शहरों की तुलना करते समय केवल वाणिज्यिक और आवासीय खर्चों के अनुपात को ही नहीं, बल्कि पूर्ण नगरपालिका बिलों और प्रदान की गई सेवाओं की गुणवत्ता को भी ध्यान में रखा जाना चाहिए, क्योंकि वास्तविक मूल्य मूल्यांकन, छूट, टैरिफ और अतिरिक्त शुल्कों द्वारा निर्धारित होता है।

हिफिल्ड ने जोड़ा कि तुलनीय संग्रह और प्रवर्तन डेटा के बिना तीन शहरों के बीच कानून प्रवर्तन की समानता का जिम्मेदारी से दावा करना या इसकी असमानता का मात्रात्मक मूल्यांकन करना असंभव है। उन्होंने स्पष्ट किया कि लिखित नीति का होना निरंतर कार्यान्वयन का प्रमाण नहीं है।

हिफिल्ड ने कहा, 'प्रत्येक नगरपालिका को आवासीय, वाणिज्यिक और सरकारी खातों के लिए संग्रह मेट्रिक्स, बकाया, भुगतान समझौते, माफी और कानून प्रवर्तन परिणामों को अलग से प्रकाशित करना चाहिए। संपत्ति कर बकाया को बिजली, पानी और अन्य सेवाओं के भुगतान बकाया से भी अलग किया जाना चाहिए।' उन्होंने समझाया कि न्याय के लिए जरूरतमंद घरों को पारदर्शी सहायता, गैर-भुगतानकर्ताओं के खिलाफ उपायों का लगातार अनुप्रयोग और चयनात्मक रूप से आसान ग्राहकों का उत्पीड़न करने के बजाय विवादों का विश्वसनीय समाधान आवश्यक है।

उन्होंने निष्कर्ष निकाला, 'हमारा मुख्य संदेश सरल है: डरबन व्यवसायों के जीवन और निवासियों की आवास क्षमता को और अधिक जटिल बनाकर नगरपालिका राजस्व का एक मजबूत आधार नहीं बना सकता है।' उन्होंने जोड़ा कि महत्वपूर्ण आय की रक्षा के लिए बढ़ती अर्थव्यवस्था, विश्वसनीय सेवाएं और न्यायसंगत धन संग्रह की आवश्यकता है। व्यवसायों और निवासियों का नगरपालिका में एक साझा हित है जो देय राशि एकत्र करता है और खर्च किए गए रैंड के लिए मूल्य प्रदर्शित करता है।

स्वतंत्र अर्थशास्त्री उलिच योबर्ट ने उल्लेख किया कि व्यवसायों ने वास्तव में आवासीय क्षेत्र में भुगतान न करने की भरपाई की, क्योंकि उन्हें नगरपालिका बिलों का भुगतान न करने पर तत्काल सेवा कटौती का सामना करना पड़ा। उन्होंने सवाल उठाया कि क्या शहर के प्रशासनिक निकाय, विशेष रूप से डरबन और जोहान्सबर्ग में, केप टाउन की तुलना में अद्यतन प्रणालियों का समर्थन करते हैं और सभी क्षेत्रों में सटीक बिल जारी करते हैं, जहां मजबूत प्रशासन क्रॉस-सब्सिडीकरण को कम कर सकता है।

योबर्ट ने यह भी बताया कि ऐतिहासिक रूप से उपेक्षित बस्तियों में बुनियादी ढांचे में निवेश पर परिषदों को अन्य क्षेत्रों की तुलना में कम रिटर्न मिलता है। उन्होंने यह भी उजागर किया कि 1994 से पहले एंटी-पेमेंट बयानबाजी ने कर और शुल्क भुगतान के प्रति दृष्टिकोण को कैसे आकार दिया, जो आज भी कायम है। साथ ही, उन्होंने उल्लेख किया कि बस्तियों में बिजली और पानी सहित कई सेवाएं प्रदान की जाती हैं, जबकि गरीब तबके को वे मुफ्त में मिलते हैं।

योबर्ट ने टिप्पणी की, 'लेकिन यह पैसा कहीं से आता है। इसलिए किसी भी मामले में बहुत अधिक सब्सिडी होती है।'

एफिशिएंट ग्रुप के मुख्य अर्थशास्त्री डोवी रुड्ट ने कहा कि अधिकांश मामलों में स्थानीय निकाय व्यवसाय के बिना मौजूद नहीं होंगे। उन्होंने समझाया कि वे कई कारणों से मौजूद नहीं हो सकते हैं: व्यवसाय लोगों को काम पर रखते हैं, कर का भुगतान करते हैं, और व्यक्तियों की तुलना में अधिक कर का भुगतान करते हैं। उनकी रोजगार और कर योगदान के बिना, स्थानीय निकाय कार्य करना बंद कर देंगे। व्यवसाय महत्वपूर्ण हैं।

रुड्ट ने उल्लेख किया कि व्यवसाय शुरू करने पर दरें और कर बढ़ते हैं, जबकि आर्थिक विकास, रोजगार और कर राजस्व को प्रोत्साहित करने के लिए उन्हें कम किया जाना चाहिए। उन्होंने इस बात पर जोर दिया कि स्थानीय नगरपालिकाएं, जो महत्वपूर्ण सेवाओं के लिए प्राथमिक संपर्क बिंदु हैं, वित्त मंत्रालय की तुलना में व्यवसाय को कहीं अधिक प्रभावित करती हैं। यदि स्थानीय सरकार विफल हो जाती है, तो पूरी अर्थव्यवस्था ढह जाएगी।

'यह शायद दक्षिण अफ्रीका में हमारी सबसे बड़ी चुनौती है, जब विभिन्न निकायों की बात आती है, अर्थात् - ढहते हुए स्थानीय निकाय। यदि व्यवसाय कर का भुगतान करता है, तो व्यवसाय उम्मीद करता है कि स्थानीय निकाय कुछ सेवाएं प्रदान करेगा। और जैसा कि हम जानते हैं, ऐसा नहीं होता है,' रुड्ट ने कहा।

लोकप्रिय