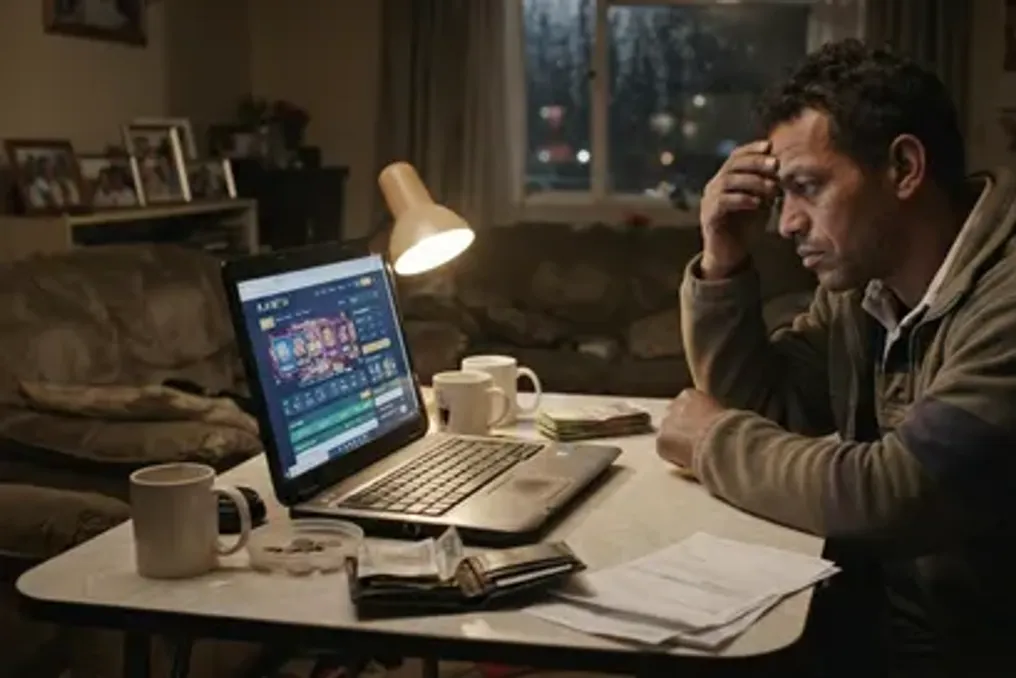
दक्षिण अफ्रीका में जुआ संकट के कारण मदद मांगने वाले 1345 लोगों की पहचान की गई, जिनमें आत्महत्या के विचारों का उच्च जोखिम है
और पढ़ें
IOL
iol.co.za

दक्षिण अफ्रीका में जुआ संकट के कारण मदद मांगने वाले 1345 लोगों की पहचान की गई, जिनमें आत्महत्या के विचारों का उच्च जोखिम है

वर्ष 2025/26 में दक्षिण अफ्रीका गेमिंग रिस्पॉन्सिबिलिटी फंड (SARGF) ने जुए की समस्याओं के कारण मदद मांगने वाले 1300 से अधिक लोगों की पहचान की है, जो आत्महत्या के विचारों के विकसित होने के उच्च जोखिम वाले समूह में हैं। मानसिक कल्याण में गिरावट का एक बढ़ाने वाला कारक ऋण दायित्व और वित्तीय कठिनाइयाँ थीं।

SARGF ने आत्महत्या के विचारों के उच्च जोखिम वाली प्रोफाइल वाले 1345 लोगों की पहचान की। मूल्यांकित व्यक्तियों में से 83% पर असहनीय कर्ज था, 36 को मनोरोग मूल्यांकन की आवश्यकता थी, और 20 को इलाज के लिए 21 दिनों के लिए अस्पताल में भर्ती कराया गया था। इसके अलावा, 33% ने जुए में पारिवारिक इतिहास की सूचना दी।

इस बात पर जोर दिया जाता है कि ये आंकड़े यह नहीं दर्शाते हैं कि सभी 1345 लोगों ने आत्महत्या करने की कोशिश की या जुआ उनके संकट का एकमात्र कारण था, लेकिन वे जुए से जुड़े नुकसान और मानसिक स्वास्थ्य की स्थिति के बीच जटिल संबंध को प्रदर्शित करते हैं।

SARGF की कार्यकारी निदेशक सिबोंगिले सिमेलाने-कुन्टाना ने समझाया कि मदद मांगने वालों द्वारा अनुभव किया जाने वाला तनाव अक्सर कई परस्पर जुड़े कारकों से उत्पन्न होता है। उनके अनुसार, जुए से होने वाले नुकसान, अनियंत्रित ऋण, वित्तीय समस्याओं, मादक पदार्थों के सेवन, परिवार के साथ संबंधों में तनाव और चिंता और अवसाद जैसी बुनियादी मानसिक स्वास्थ्य समस्याओं का एक जटिल संयोजन देखा जाता है।

सिमेलाने-कुन्टाना ने आगे कहा कि गोपनीयता, शर्म, निराशा, सामाजिक अलगाव और बिगड़ते रिश्तों से जुड़ा भावनात्मक बोझ वित्तीय नुकसान को बढ़ा सकता है और आत्महत्या के विचारों के प्रति भेद्यता बढ़ा सकता है। कुछ लोगों के लिए, जुआ अतिरिक्त आय अर्जित करने का एक तरीका बन जाता है या तत्काल वित्तीय दबाव से बचने का एक तरीका बन जाता है।

व्यक्ति नुकसान को कवर करने के लिए बचत, ऋण, ओवरड्राफ्ट और पेंशन फंड का उपयोग कर सकते हैं, जिससे एक चक्र शुरू होता है जिसमें बढ़ता कर्ज चिंता, अवसाद और लाचारी की भावना को गहरा करता है। सिमेलाने-कुन्टाना ने उल्लेख किया कि कर्ज अक्सर अत्यधिक जुए के कारण संकट का परिणाम और कारण दोनों होता है, क्योंकि लोग खोए हुए पैसे वापस पाने की दौड़ में फंस सकते हैं।

फंड के उपचार कार्यक्रम में गोपनीय परामर्श, मनोसामाजिक सहायता, वित्तीय साक्षरता प्रशिक्षण और ऋण परामर्श शामिल है। उच्च जोखिम वाले व्यक्तियों को आउट पेशेंट परामर्श, तत्काल मनोरोग मूल्यांकन या इनपेशेंट उपचार की आवश्यकता निर्धारित करने के लिए नैदानिक मूल्यांकन के लिए भेजा जाता है।

सिमेलाने-कुन्टाना ने चेतावनी दी कि विशेषज्ञों और समर्पित बिस्तरों की कमी के कारण मानसिक स्वास्थ्य सेवाओं तक पहुंच एक समस्या बनी हुई है, जो संभावित रूप से सहायता प्रदान करने में देरी कर सकती है। उन्होंने इस बात पर जोर दिया कि जुए की समस्याओं और मानसिक बीमारियों दोनों के संबंध में कलंक को कम करना अत्यंत महत्वपूर्ण है, क्योंकि लोग बिना किसी निंदा के सहायता उपलब्ध होने पर समर्थन मांगने के लिए अधिक इच्छुक होते हैं।

दबाव छात्रों को भी प्रभावित करता है, जो भत्ते और रहने की लागत के बीच अंतर का सामना कर सकते हैं, साथ ही परिवारों की वित्तीय अपेक्षाओं से भी निपट रहे होते हैं। इकुसासा छात्र वित्तीय सहायता कार्यक्रम (ISFAP) ने चेतावनी दी कि वित्तीय दबाव छात्रों को आय बढ़ाने की उम्मीद में ऑनलाइन सट्टेबाजी की ओर धकेल सकता है, लेकिन नुकसान उनकी वित्तीय कठिनाइयों को बढ़ा सकता है और उनकी शैक्षणिक प्रगति को खतरे में डाल सकता है।

ISFAP के मुख्य कार्यकारी अधिकारी, वर्नर अब्राहम्स ने समझाया कि जो छात्र अपने परिवारों का समर्थन करने के दबाव में जीवनयापन की लागत को पूरा करने के लिए संघर्ष करते हैं, वे विशेष रूप से कमजोर हो सकते हैं। उन्होंने कहा कि वित्तीय तनाव विश्वविद्यालयों में छात्रों के ध्यान और कल्याण को बाधित करने वाले सबसे महत्वपूर्ण कारकों में से एक बना हुआ है। अब्राहम्स ने उल्लेख किया कि जब छात्र बढ़ते पारिवारिक अपेक्षाओं या भत्तों और खर्चों के बीच अंतर का सामना करते हैं, तो ऑनलाइन गेमिंग एक त्वरित समाधान लग सकता है, हालांकि प्राप्त नुकसान महत्वपूर्ण वित्तीय और भावनात्मक दबाव का कारण बनते हैं जो छात्र के शैक्षणिक मार्ग को बाधित करता है।

उन्होंने यह भी समझाया कि उनका समर्थन मॉडल वित्तीय साक्षरता और बजट बनाने में सहायता के साथ परामर्श, मार्गदर्शन और प्रारंभिक हस्तक्षेप को जोड़ता है, यह तर्क देते हुए कि छात्रों के मानसिक स्वास्थ्य को वित्तीय सहायता के साथ माना जाना चाहिए।

उद्योग स्तर पर, सन इंटरनेशनल ने इस महीने अपना जिम्मेदार गेमिंग चार्टर लॉन्च किया, जिसमें खिलाड़ियों को शिक्षित करने और उनकी सुरक्षा के लिए प्रतिबद्धताएं, नैतिक विपणन, और कर्मचारी जिम्मेदारी और प्रशिक्षण शामिल हैं। कंपनी ने कहा कि उसका वादा सरल है: जिम्मेदार गेमिंग के लिए स्पष्ट दिशानिर्देश और नियंत्रण बनाए रखने में मदद करने वाले उपकरण प्रदान करना।

इस चार्टर की निगरानी कंपनी की बोर्ड की सामाजिक और नैतिकता समिति द्वारा की जाती है, जिसकी वार्षिक समीक्षा की जाती है और स्थिरता रिपोर्ट में प्रकाशित की जाती है। सन इंटरनेशनल ने बताया कि वह जिम्मेदार गेमिंग के लिए स्वतंत्र प्रमाणन प्राप्त करने पर काम कर रहा है।

सरकार भी आगे विनियमन पर विचार कर रही है। बुधवार को मध्यावधि बजट पथ घोषणा के दौरान वित्त मंत्री एनोख गोडोंगवाना ने बताया कि ऑनलाइन गेमिंग पर प्रस्तावित राष्ट्रीय कर पर विचार-विमर्श जारी है। गोडोंगवाना ने उल्लेख किया कि प्राप्त प्रस्तावों ने आम तौर पर ऑनलाइन गेमिंग के बढ़ने और उससे जुड़े नुकसान की समस्या को हल करने की आवश्यकता को स्वीकार किया है। उन्होंने स्पष्ट किया कि अंतिम संस्करण फरवरी 2027 के बजट में घोषित किया जाएगा, और परामर्श कर संरचना, मौजूदा विनियमन के साथ इसके संबंध और प्रांतों और विनियमित बाजार के लिए निहितार्थ को कवर करेगा।
समान कहानियाँ

दक्षिण अफ्रीका में वित्तीय चिंता मानसिक स्वास्थ्य संकट में बदल रही है
और पढ़ें
iol.co.za

दक्षिण अफ्रीका में वित्तीय चिंता मानसिक स्वास्थ्य संकट में बदल रही है

वित्तीय तनाव दक्षिण अफ्रीका के निवासियों के मानसिक स्वास्थ्य पर तेजी से प्रभाव डाल रहा है, क्योंकि दस में से आठ से अधिक उत्तरदाताओं के पास आकस्मिकताओं के लिए कोई साधन नहीं है। वर्तमान में, दक्षिण अफ्रीका के निवासी भोजन खरीदने के लिए कर्ज लेने की आवश्यकता, बिजली के अगले बिल की चिंता और आपातकालीन मामलों के लिए बचत की कमी से जुड़े परिचित दबाव का सामना कर रहे हैं।

Wonga 2026 क्रेडिट उपयोग सर्वेक्षण में भाग लेने वाले 4872 दक्षिण अफ्रीकी निवासियों के एक अध्ययन के अनुसार, यह पाया गया कि 81% उत्तरदाताओं के पास आपातकालीन स्थिति के लिए कोई बचत या वित्तीय भंडार नहीं था, और लगभग 41% लोग किराने का सामान जैसी मासिक आवश्यक जरूरतों को पूरा करने के लिए ऋण का उपयोग कर रहे थे।

ये परिणाम मानसिक स्वास्थ्य जागरूकता माह के दौरान सामने आए और इस बात पर प्रकाश डालते हैं कि वित्तीय कठिनाइयाँ पारिवारिक बजट से परे कैसे जा सकती हैं, जिससे चिंता, नींद में गड़बड़ी और निर्णय लेने की क्षमता में कमी हो सकती है।

Wonga के प्रतिनिधि, टीना मान्यान्या कहती हैं: 'वित्तीय तनाव एक शांत संकट बन गया है। हम आबादी में मानसिक और भावनात्मक परिणाम देख रहे हैं जो अस्तित्व के निरंतर चक्र में फंसे हुए हैं, भोजन, परिवहन और बिजली जैसी बुनियादी जरूरतों को पूरा करने के लिए कर्ज ले रहे हैं।'

DebtBusters द्वारा किए गए एक अलग अध्ययन ने समस्या की गंभीरता की पुष्टि की। उनके 2026 मनी-स्ट्रेस ट्रैकर ने लगभग 18,000 ऐसे ग्राहकों का सर्वेक्षण किया जिन्होंने ऋण परामर्श नहीं लिया था, और यह दिखाया कि 72% लोग वित्तीय तनाव का अनुभव कर रहे थे। प्रभावित लोगों में से 75% ने बताया कि इसका उनके स्वास्थ्य पर असर पड़ता है, 76% ने बताया कि इसका उनके काम पर असर पड़ता है, और 92% ने बताया कि इसका उनके घरेलू जीवन पर असर पड़ता है।

DebtBusters ने यह भी पाया कि 53% उत्तरदाता ऋण चुकाने पर अपनी शुद्ध आय का 40% से अधिक खर्च कर रहे थे, जबकि पिछले साल यह 48% था।

तनाव में फंसा हुआ

मनोवैज्ञानिक डॉ. आंद्रेआ केलरमैन, जिन्होंने DebtBusters के निष्कर्षों के मनोवैज्ञानिक प्रभावों का विश्लेषण किया, का तर्क है कि लंबे समय तक वित्तीय दबाव लोगों की निर्णय लेने की क्षमता और कठिनाइयों से बाहर निकलने के तरीके को कमजोर कर सकता है।

वह कहती हैं: 'यह संचयी तनाव है जिसे हमने पिछले पांच वर्षों में देखा है... इसने बेहतर निर्णय लेने और अपरंपरागत रूप से सोचने की क्षमता को खत्म कर दिया है।'

उन उत्तरदाताओं का प्रतिशत जो खुद को गतिरोध में महसूस करते थे, 29% से बढ़कर 34% हो गया। केलरमैन बताती हैं कि लगातार तनाव लाचारी की भावना पैदा कर सकता है, जिससे लोग समस्याओं का सामना करने के बजाय उनसे बचने लगते हैं। इन कार्यों में बिलों को नजरअंदाज करना, कठिन बातचीत टालना और उन अवसरों से दूर रहना शामिल है जो उनकी स्थिति में सुधार कर सकते हैं।

शरीर हिसाब रखता है

मनोवैज्ञानिक प्रभाव न केवल उन लोगों को प्रभावित करते हैं जिन्होंने पहले ही भुगतान चूक दिया है। लाइफ हेल्थ सॉल्यूशंस की टेलीक्लीनिकिस्ट खोलानी मानज़िनी, वित्तीय चिंता के लक्षणों के रूप में अनिद्रा, चिड़चिड़ापन, सिरदर्द, सामाजिक अलगाव और खर्चों के कारण अपराधबोध को नामित करती हैं।

मानज़िनी यह भी चेतावनी देती हैं कि लोग भुगतान न कर पाने के कारण आवश्यक चिकित्सा देखभाल को टाल सकते हैं, जिससे वित्तीय तनाव के परिणामों में संभावित रूप से वृद्धि होती है। Wonga का अध्ययन दिखाता है कि वित्तीय दबाव अधिक उपभोक्ताओं को अनौपचारिक उधारदाताओं की ओर भी धकेलता है।

Wonga सर्वेक्षण में पता चला कि पिछले वर्ष 32% उत्तरदाताओं ने माशोनिसास के रूप में जाने जाने वाले अनौपचारिक उधारदाताओं से ऋण लिया, जो उनके पिछले अध्ययन में दर्ज 15% से दोगुने से अधिक है। मान्यान्या का मानना है कि सुलभ औपचारिक ऋण तक सीमित पहुंच वित्तीय रूप से कमजोर परिवारों को ऐसे उधारदाताओं के पास जाने के लिए मजबूर करती है जिनकी ब्याज दरें काफी अधिक हो सकती हैं।

अपने आंकड़े जानें

इस बीच, चार्टर्ड वेल्थ सॉल्यूशंस की प्रबंध निदेशक किम पोटगिटर कहती हैं कि वित्तीय चिंता दोहराए जाने वाले विचारों के चक्र में बदल सकती है, जो वित्तीय समस्याओं को बढ़ाती है। वह टिप्पणी करती हैं: 'हम वही सवाल दोहराते हैं, सबसे खराब परिदृश्यों का पूर्वाभ्यास करते हैं और उन चीजों के बारे में चिंतित होते हैं जो कभी नहीं हो सकतीं।'

पोटगिटर समझाती हैं कि लोग अक्सर बचपन में बने पैसे के विश्वास रखते हैं, जिसमें कमी और वित्तीय असुरक्षा का डर शामिल होता है, जो वयस्कता तक उनके निर्णयों को प्रभावित कर सकता है। पोटगिटर सुझाव देती हैं कि अनुमानों को घरेलू वित्त की सटीक तस्वीर से बदला जाए, भले ही आंकड़े अप्रिय हों। वह निष्कर्ष निकालती हैं: 'किसी भी मामले में, अनुमान लगाने से बेहतर जानना है।'

कर्ज से जूझ रहे लोगों के लिए, शुरुआती हस्तक्षेप वित्तीय कठिनाइयों के बढ़ने को रोकने में मदद कर सकता है। इसमें लेनदारों से बात करना, पंजीकृत ऋण सलाहकार से सहायता प्राप्त करना या पेशेवर मानसिक स्वास्थ्य सहायता प्राप्त करना शामिल हो सकता है जब चिंता मुश्किल से प्रबंधनीय हो जाती है। मान्यान्या इस बात पर जोर देते हुए समाप्त करती हैं: 'पैसे का तनाव न केवल आपके लेखांकन विवरण में रहता है, यह आपके दिमाग और शरीर में रहता है। हमें वित्तीय स्वास्थ्य को मनोरोग देखभाल के एक रूप के रूप में देखना शुरू करने की जरूरत है।'

लोकप्रिय