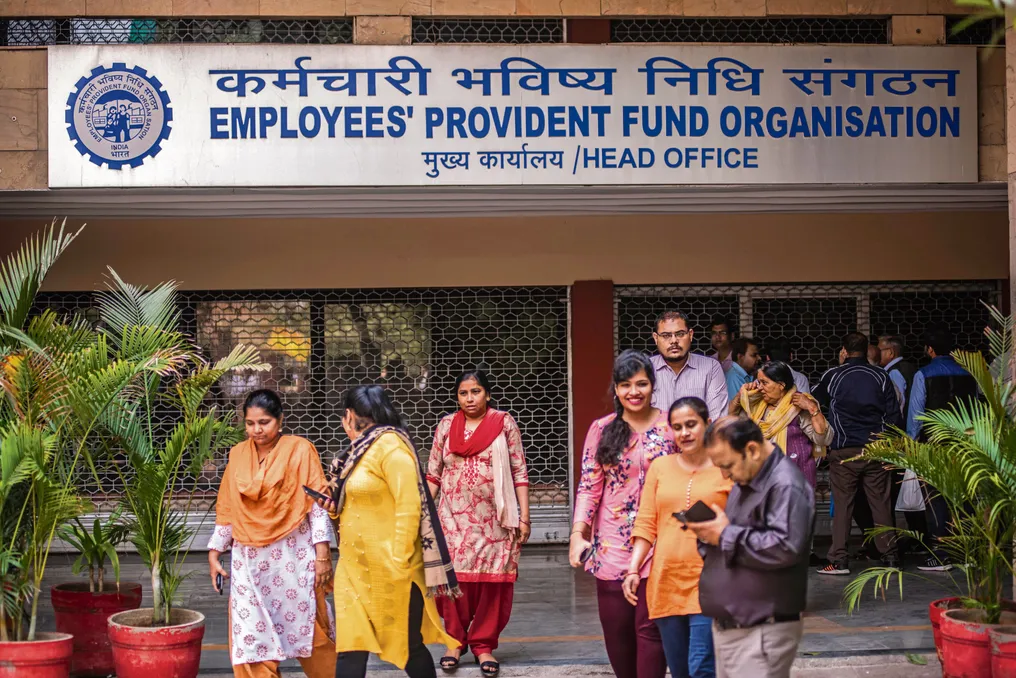
यदि आपका वेतन ₹15,000 से अधिक है (मूल वेतन प्लस मुद्रास्फीति भत्ता), लेकिन पहले आप कर्मचारी भविष्य निधि संगठन (EPFO) के दायरे में नहीं आते थे, तो यह खबर आपके लिए महत्वपूर्ण हो सकती है। कर्मचारी भविष्य निधि संगठन (EPFO) ने अपनी वेतन सीमा (Wage Limit) बढ़ा दी है। EPF केवल मासिक वेतन से काटी जाने वाली राशि नहीं है, बल्कि पेंशन के लिए धन संचय का एक साधन भी है। इसमें कर्मचारी और नियोक्ता दोनों योगदान करते हैं, और जमा राशि पर ब्याज मिलता है।
केंद्रीय सरकार ने अनिवार्य सामाजिक बीमा के लिए EPFO की मासिक वेतन सीमा को ₹15,000 से बढ़ाकर ₹25,000 कर दिया है। सरकार के अनुमानों के अनुसार, यह निर्णय, जो 17 सितंबर से प्रभावी होगा, लगभग 510,000 नए कर्मचारियों को लाभ पहुंचाएगा जो पहली बार EPF, पेंशन और EPFO कवरेज के अंतर्गत आएंगे। इसलिए, यदि आप नई सीमा के अनुसार अनिवार्य कवरेज के अंतर्गत आते हैं, तो अपनी कंपनी में पंजीकरण की जांच अवश्य करें।
यह संशोधन विशेष रूप से उन कर्मचारियों के लिए फायदेमंद है जिनका मूल वेतन (Basic Pay) और महंगाई भत्ता (DA) मिलाकर पहले की सीमा ₹15,000 से अधिक था, जिसके कारण वे अनिवार्य EPF कवरेज में शामिल नहीं थे। अब ₹15,000 से ₹25,000 की वेतन सीमा वाले कर्मचारी संबंधित नियमों और शर्तों का पालन करते हुए कार्यक्रम में शामिल हो सकते हैं। हालांकि, केवल सीमा का पूरा होना भागीदारी का आश्वासन नहीं देता है।
नई सीमा के तहत मानदंडों को पूरा करने वाले कर्मचारियों को EPF कवरेज में शामिल किया जा सकता है। फिर भी, प्रत्येक कर्मचारी की स्थिति अलग होगी। यह इस बात पर निर्भर करता है कि कर्मचारी पहले से ही EPF सदस्य है या नहीं और उस पर कार्यक्रम के कौन से नियम लागू होते हैं। इसलिए, अपनी पात्रता जानने के लिए अपनी कंपनी की एचआर या लेखा टीम से संपर्क करना अत्यंत महत्वपूर्ण है।
इन कार्यक्रमों के लिए अलग से आवेदन करने के बजाय, कर्मचारी को अपने नियोक्ता, यानी कंपनी के माध्यम से प्रक्रिया पूरी करनी होगी। सबसे पहले, एचआर टीम या लेखा विभाग में अपनी पात्रता की जांच करें। इसके बाद, पहचान, रोजगार, आधार और बैंक खाते से संबंधित आवश्यक जानकारी प्रदान करें। पंजीकरण के बाद सुनिश्चित करें कि EPF में आपका योगदान वेतन पर्ची और EPFO पासबुक में सही ढंग से दर्शाया गया है।
कर्मचारी भविष्य निधि संगठन (EPF) में कर्मचारी और नियोक्ता दोनों योगदान करते हैं। इस राशि पर अर्जित ब्याज समय के साथ पेंशन कोष बनाने में मदद करता है। यदि आप लंबे समय तक काम करते हैं और नियमित योगदान जारी रखते हैं, तो जमा राशि बढ़ सकती है। नई वेतन सीमा पात्र कर्मचारियों के लिए इस सामाजिक सुरक्षा योजना में भाग लेने का मार्ग खोलती है।
पात्र सदस्य निर्धारित नियमों और आवश्यक सेवा अवधि को पूरा करने पर कर्मचारी पेंशन योजना (EPS) के तहत पेंशन प्राप्त कर सकते हैं। नियोक्ता का कुछ योगदान इस कार्यक्रम में नियमों के अनुसार जाता है। हालांकि, पेंशन प्राप्त करने का अधिकार और उसकी राशि कर्मचारी की सदस्यता, पेंशन योग्य वेतन और सेवा अवधि जैसे कारकों पर निर्भर करती है। इस प्रकार, EPF में शामिल होने का मतलब यह नहीं है कि हर कर्मचारी तुरंत पेंशन प्राप्त करना शुरू कर देगा।
EPF सदस्यता से जुड़ा बीमा जीवन बीमा, कर्मचारी जमा से जुड़ा हुआ (EDLI) कहलाता है। यदि किसी पात्र सदस्य की मृत्यु हो जाती है, तो उसके नामांकित व्यक्ति या कानूनी उत्तराधिकारी नियमों के अनुसार कम से कम 2.5 लाख और अधिकतम 7 लाख की राशि का दावा कर सकता है। दावा नामांकित व्यक्ति या कानूनी उत्तराधिकारी द्वारा फॉर्म 5 IF के माध्यम से दायर किया जाता है। इस कार्यक्रम का प्रीमियम कर्मचारी के वेतन से अलग से नहीं काटा जाता है, बल्कि नियोक्ता द्वारा भुगतान किया जाता है। यह कर्मचारियों के परिवारों को वित्तीय सुरक्षा प्रदान करता है।
यह आवश्यक नहीं है कि सभी कर्मचारियों के लिए PF कटौती स्वचालित रूप से बढ़ जाए। नई वेतन सीमा पात्र कर्मचारियों के लिए योगदान गणना के आधार को बढ़ा सकती है, हालांकि वास्तविक कटौती मौजूदा नियमों और वेतन संरचना पर निर्भर करती है। कर्मचारी का मूल वेतन, महंगाई भत्ता, मौजूदा EPF सदस्य की स्थिति और लागू प्रावधान योगदान की राशि निर्धारित करने में महत्वपूर्ण भूमिका निभाते हैं।
यदि किसी पात्र कर्मचारी के लिए पूर्ण वेतन ₹25,000 पर 12% कर्मचारी योगदान लागू होता है, तो मासिक रूप से PF में ₹3,000 काटे जाएंगे। नियोक्ता भी नियमों के अनुसार योगदान करता है, जिसमें से 3.67% EPF में और 8.33% EPS में जाता है। EDLI प्रीमियम नियोक्ता द्वारा अलग से भुगतान किया जाता है। ध्यान रखें कि यह केवल एक उदाहरण है; वास्तविक योगदान लागू नियमों और कर्मचारी की स्थिति के आधार पर भिन्न हो सकता है।