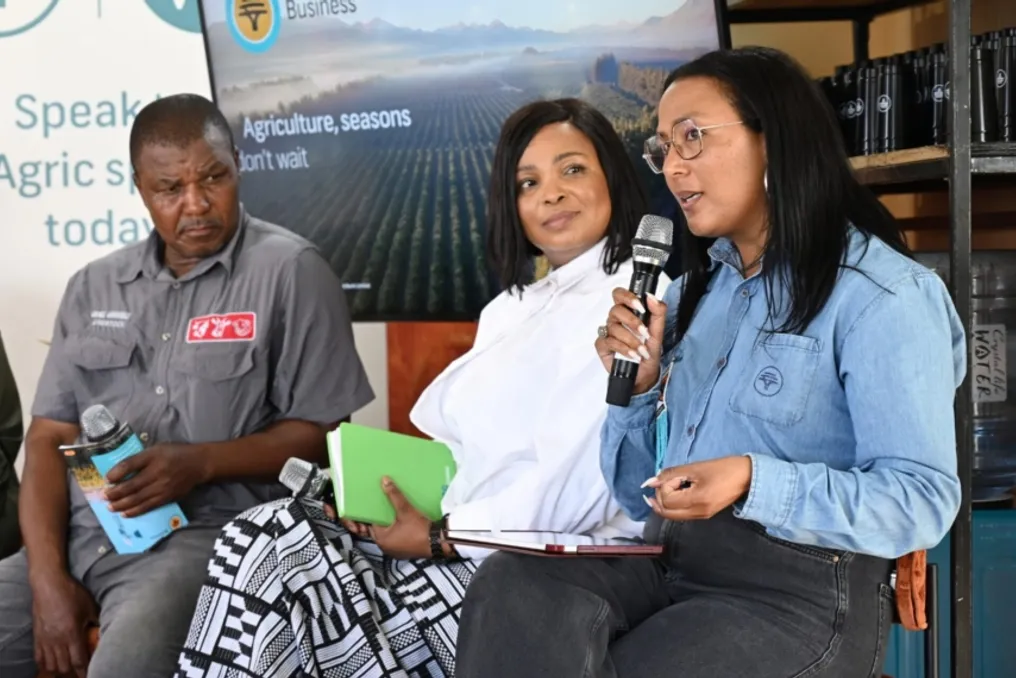
FNB बिज़नेस द्वारा फूड फॉर म्ज़ानसी के साथ रॉयल शो, ट्विडी, क्वाज़ुलु-नाटाल में आयोजित कार्यक्रम में इस बात पर चर्चा की गई कि कृषि में बाजार, कुशल प्रबंधन और मजबूत संबंध क्यों महत्वपूर्ण हैं। इस चर्चा में किसानों, उद्यमियों, बैंकरों और उद्योग के प्रतिनिधियों ने भाग लिया।
मुख्य संदेश यह था कि सफल कृषि व्यवसाय शायद ही कभी अकेले प्रयासों का परिणाम होता है; इसके पीछे अक्सर भरोसेमंद संबंध बनाने, विश्वसनीय सलाहकारों, स्थिर बाजारों और उत्पादन को एक स्थायी उद्यम में बदलने के लिए आवश्यक वित्तीय अनुशासन के वर्षों का काम होता है।
FNB के लिए, इस बातचीत ने वित्तपोषण को एक बार के सौदे के रूप में देखने के बजाय कृषि क्षेत्र के ग्राहकों के साथ दीर्घकालिक संबंध बनाने की आवश्यकता पर जोर दिया। क्वाज़ुलु-नाटाल में FNB के कृषि विभाग के प्रमुख, ग्रेग फ़ैरिस ने उल्लेख किया कि कृषि बैंक के कुल ऋण पोर्टफोलियो का लगभग एक तिहाई हिस्सा है, और प्रांत में FNB 45% से 47% किसानों को सेवा प्रदान करता है।
फ़ैरिस ने कहा कि बैंक का लक्ष्य ग्राहकों के साथ विकसित होना है, उन्हें बढ़ने में मदद करना और उनके साथ सहयोग करना है। FNB के विशेषज्ञ गन्ना, लकड़ी, पशुधन और जलीय कृषि सहित विभिन्न प्रकार के उत्पादों के साथ काम करते हैं। बैंक मौसम परिवर्तन और पशु रोगों जैसी समस्याओं के लिए बेहतर समझ प्राप्त करने और ग्राहकों को सहायता प्रदान करने के लिए उद्योग संघों और अन्य कृषि संगठनों पर भी निर्भर करता है।
दिन के सबसे उल्लेखनीय उदाहरणों में से एक वाणिज्यिक किसान शेक्स शाबाललाली की कहानी थी, जो लेडीस्मिथ के पास और डंडी के पास बर्गविल्ट फार्म पर खेती करते हैं। उनके सफर ने प्रदर्शित किया कि कैसे दृढ़ संकल्प, विविधीकरण और भरोसेमंद व्यावसायिक संबंधों ने उन्हें अपनी खुद की खदान का मालिक बनने में मदद की।
रक्षा बलों में 28 साल की सेवा के बाद, शाबाललाली मई 2017 में अपने पसंदीदा काम - कृषि - में शामिल होने के लिए सेवानिवृत्त हुए। उन्होंने शुरू में किराए की जमीन पर पशुपालन किया, छोटे झुंड से अपना व्यवसाय बढ़ाया, और फिर वाणिज्यिक युवा पशुधन उत्पादन तक विस्तार किया। अनुभवी किसान एशली जेकब्स के साथ संबंधों के कारण सफलता मिली, जिन्होंने उन्हें आपूर्ति का अवसर दिया। उन्होंने एक समझौता किया, और शाबाललाली को 2020 में 100 युवा पशुधन की आपूर्ति का अनुबंध मिला।
जब शाबाललाली ने 2021 में वह खेत पाया जिसे वे खरीदना चाहते थे, तो पुराने वित्तीय रिकॉर्ड के कारण उनके बैंक वित्तपोषण आवेदन सफल नहीं हो पाए। योजना को छोड़ने के बजाय, उन्होंने जेकब्स से संपर्क किया, अपने आपूर्तिकर्ता ट्रैक रिकॉर्ड और पशुधन बिक्री से आय का उपयोग करके सौदा तय किया। इस समझौते ने शाबाललाली को लगातार युवा पशुधन की आपूर्ति के माध्यम से खेत का भुगतान करने की अनुमति दी। उन्होंने 500,000 रैंड की जमा राशि दी और बाद के उत्पादन चक्रों में पशुधन की आपूर्ति के माध्यम से शेष राशि का भुगतान करना जारी रखा। अंततः, खेत का पूरी तरह से भुगतान हो गया और स्वामित्व शाबाललाली को हस्तांतरित हो गया।
हालांकि, उन्होंने इस बात पर जोर दिया कि इस रास्ते के लिए केवल पशुधन बेचने से कहीं अधिक की आवश्यकता थी। नकदी प्रवाह का प्रबंधन करने और परिवार का भरण-पोषण करने के लिए, उन्होंने बकरी, भेड़ और मुर्गी पालन में विविधता लाई, जबकि उनके बेटे ने बॉक्सर को पालक की आपूर्ति करने वाला एक सब्जी फार्म स्थापित किया। उनकी पत्नी और बच्चे भी पारिवारिक कृषि सहकारी समिति में भाग लेते हैं। उन्होंने टिप्पणी की: 'यह कठिन है, लेकिन हम संभाल रहे हैं', यह बताते हुए कि विभिन्न उद्यम घरेलू कल्याण और खेत की वित्तीय स्थिरता में कैसे योगदान करते हैं। उनका अनुभव चर्चा के केंद्रीय विषय को दर्शाता है: वाणिज्यिक संबंध ऐसे अवसर बना सकते हैं जो पारंपरिक वित्तपोषण चैनल तुरंत प्रदान नहीं करते हैं।
FNB में विकास और लघु और मध्यम व्यवसाय विकास के प्रमुख, जानिस रॉबसन के लिए, एक वित्तीय रूप से तैयार कृषि व्यवसाय के मूल को तीन शब्दों में संक्षेपित किया जा सकता है: बाजार, प्रबंधन और पैसा। बैंकों को न केवल यह समझने की जरूरत है कि किसान क्या उत्पादित करता है, बल्कि यह भी कि क्या व्यवसाय का बाजार तक एक विश्वसनीय रास्ता है, विश्वसनीय वित्तीय प्रणाली है और जोखिमों का प्रबंधन करने की क्षमता है।
रॉबसन ने सटीक वित्तीय रिपोर्टिंग, बजट, नकदी प्रवाह पूर्वानुमान और संभावित विफलताओं की स्थिति में व्यापार योजनाओं के तनाव परीक्षण के महत्व पर जोर दिया। कृषि में खर्च अक्सर आय प्राप्त करने से बहुत पहले होते हैं। किसानों को अपनी उपज बिकने और आय प्राप्त होने से पहले कच्चे माल, श्रम, उपकरण और अन्य परिचालन लागतों का भुगतान करना पड़ता है।
एक विश्वसनीय विपणन और बिक्री योजना, जहां संभव हो, शिपमेंट समझौतों द्वारा समर्थित, यह प्रदर्शित कर सकती है कि व्यवसाय के पास अपने उत्पाद के लिए एक व्यवहार्य बाजार है। रॉबसन ने बैंकों से संपर्क करने वाले किसानों से अपनी वित्तीय जरूरतों, अपने संचालन में आने वाली समस्याओं और मौसम, कच्चे माल की कीमतों में वृद्धि और ब्याज दरों में उतार-चढ़ाव जैसे जोखिमों के प्रबंधन के लिए उठाए गए कदमों के बारे में खुलकर बात करने का आग्रह किया।
चर्चा ने वित्तपोषण की तत्काल आवश्यकता उत्पन्न होने से पहले ही वित्तीय संस्थानों के साथ संबंध बनाए रखने के महत्व पर भी प्रकाश डाला। FNB के वितरण बिक्री प्रमुख, बर्ट्राम जूलि ने कहा कि वित्तपोषण के लिए विफलता या अस्वीकृत आवेदन का मतलब हमेशा संबंधों को समाप्त करना नहीं होना चाहिए। उन्होंने किसानों को सहायता की आवश्यकता होने से बहुत पहले ही अपने बैंकरों, कृषि संघों और प्रशिक्षण समूहों के साथ बातचीत करने की सलाह दी।
बातचीत के दौरान इस बात पर भी विचार किया गया कि कृषि क्षेत्र महिलाओं और युवा उद्यमियों के लिए वाणिज्यिक अवसरों तक पहुंच कैसे बढ़ा सकता है। रॉबसन ने विकास के लिए तैयार योग्य महिला कृषि उद्यमों के लिए FNB की वित्तपोषण योजना का वर्णन किया। मानदंडों में 3 से 60 मिलियन रैंड का वार्षिक कारोबार, कम से कम तीन साल का व्यापार इतिहास और सिद्ध लाभप्रदता शामिल है, साथ ही निदेशक मंडल में स्वामित्व या प्रतिनिधित्व की निश्चित आवश्यकताएं भी हैं। यह कार्यक्रम पात्र आवेदकों को अनुमोदन और लागू शर्तों के अधीन, बेस रेट माइनस एक प्रतिशत अंक की दर पर कृषि सावधि ऋण प्रदान करता है।
रॉबसन ने जोर देकर कहा कि यह अनुदान नहीं, बल्कि एक ऋण है, और यह पहले से मौजूद उद्यमों के लिए है जिनमें विकास की क्षमता है। सह-संस्थापक सैंडी गुमेडे, ज़ुलू गर्ल वाइन का, ने बिना किसी स्थापित वित्तीय या उद्यमशीलता नेटवर्क के व्यवसाय बनाने पर एक अतिरिक्त दृष्टिकोण प्रस्तुत किया। शराब उद्यम महामारी कोविड-19 की शुरुआत में स्व-वित्तपोषित था। पहले खरीदार व्यवसाय के कट्टर समर्थक थे, जिन्होंने उस उद्योग में ब्रांड बनाने में मदद की जहां, गुमेडे के अनुसार, महिलाएं और अश्वेत उद्यमी कम प्रतिनिधित्व वाले बने हुए हैं।
उन्होंने यह भी बताया कि कई बढ़ते उद्यम एक सबक सीखते हैं: बिक्री स्वचालित रूप से बैंक खाते में नकदी में परिवर्तित नहीं होती है। उद्यमियों के लिए नकदी प्रवाह का प्रबंधन करना और उपयुक्त अनुभव वाले लोगों से सलाह लेना उत्पाद की मांग पैदा करने जितना ही महत्वपूर्ण हो सकता है।
इस बीच, सैंडी ला मार्क, क्वानालू की सीईओ, ने 'महिलाएं, युवा और कृषि उद्यमिता' (WIRE) कार्यक्रम के प्रभाव को साझा किया। उन्होंने बताया कि कार्यक्रम की पहलों ने 7,600 से अधिक किसानों को प्रशिक्षित किया, खेतों पर 750 व्यावहारिक इंटर्नशिप प्रदान की और 6,000 से अधिक उद्यमों के विकास का समर्थन किया। स्वतंत्र रूप से ट्रैक किए गए और मूल्यांकित आंकड़ों के अनुसार, कार्यक्रम का ग्रामीण अर्थव्यवस्था पर प्रभाव 1 बिलियन रैंड से अधिक है। ला मार्क ने ग्रामीण उद्यमियों को स्थायी व्यवसाय बनाने में मदद करने के लिए व्यावहारिक मार्गदर्शन, वित्तीय साक्षरता और सामूहिक कार्रवाई के महत्व पर जोर दिया।
चर्चा एक संदेश के साथ समाप्त हुई जो वित्तपोषण तक पहुंच से परे था: किसानों को ऐसे संबंधों की आवश्यकता है जो समय के साथ उनके उद्यमों को मजबूत करने में मदद करें। शाबाललाली के पशुधन आपूर्ति समझौते और गुमेडे के ग्राहक-आधारित विकास जैसे उदाहरणों ने दिखाया कि कैसे वाणिज्यिक अवसर अक्सर तब उत्पन्न होते हैं जब उद्यमी विश्वास बनाते हैं, अपनी प्रतिबद्धता प्रदर्शित करते हैं और खुद को सही समर्थन से घेरते हैं।
नई पीढ़ी के किसानों के लिए सबक यह है कि कृषि को शुरू से ही एक व्यवसाय के रूप में देखना। इसका मतलब है बाजार को समझना, विश्वसनीय रिपोर्टिंग करना, नकदी प्रवाह का प्रबंधन करना और वित्तपोषण की आवश्यकता अत्यावश्यक होने से पहले संबंध बनाना। मौजूदा उद्यमों के लिए, इसका मतलब यह स्वीकार करना है कि अगली पीढ़ी के वाणिज्यिक किसानों को केवल पूंजी की ही नहीं, बल्कि बाजारों तक पहुंच, सलाह, व्यावहारिक ज्ञान और नेटवर्क की भी आवश्यकता है जो क्षमता को एक दीर्घकालिक उद्यम में बदल सकता है। अंततः, कृषि का संयुक्त विकास केवल मदद का हाथ बढ़ाना नहीं है; यह ऐसे संबंध बनाना है जो वाणिज्यिक मूल्य लाते हैं, ग्रामीण अर्थव्यवस्था को मजबूत करते हैं और अधिक दक्षिण अफ्रीकियों के लिए कृषि में सार्थक भागीदारी के अवसर पैदा करते हैं।