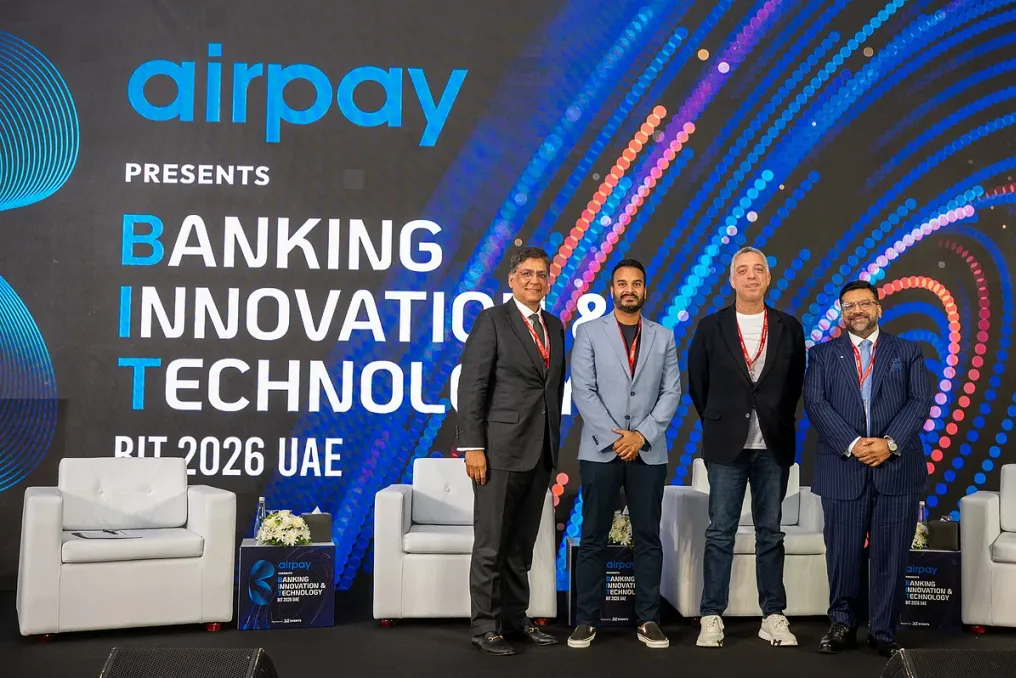
उद्योग के नेताओं ने घोषणा की है कि संयुक्त अरब अमीरात (यूएई) में उधार देना धीरे-धीरे पारंपरिक क्रेडिट रेटिंग से दूर हो रहा है। फिनटेक कंपनियां और बैंक उन ग्राहकों का मूल्यांकन करने के लिए वैकल्पिक डेटा का उपयोग करना शुरू कर रहे हैं जिनका कोई औपचारिक क्रेडिट इतिहास नहीं हो सकता है। यह दुबई में बैंकिंग नवाचार और प्रौद्योगिकी शिखर सम्मेलन (BIT Summit) में मंगलवार को कहा गया था।
यह बदलाव ऋणदाताओं को भुगतान प्रणालियों, धन हस्तांतरण और वेतन गणना से डेटा का विश्लेषण करके अधिक तेज़ और दूरदर्शी निर्णय लेने की अनुमति देता है ताकि ग्राहक के वित्तीय व्यवहार के साथ-साथ ऋण चुकाने की उसकी तत्परता और क्षमता को समझा जा सके। कई उपभोक्ताओं के लिए, विशेष रूप से जिनके पास स्थापित क्रेडिट इतिहास नहीं है, इस तरह का डेटा उन्हें वित्तीय सेवाओं तक पहुंच प्रदान कर सकता है जो अन्यथा दुर्गम होतीं।
हालांकि, जैसे-जैसे वित्तीय संस्थान ग्राहकों के बारे में अधिक विस्तृत डेटा तक पहुंचते हैं, उद्योग एक संबंधित समस्या का सामना करता है: वैयक्तिकरण कितना गहरा होना चाहिए। एक अलग चर्चा में भाग लेने वालों ने इस बात पर जोर दिया कि डेटा-आधारित सेवाओं को उपयोगी बने रहने के बजाय दखल देने वाला न बनने के लिए पारदर्शिता और स्पष्ट सहमति महत्वपूर्ण शर्तें होंगी।
ओमायर अंसारी, एबीएचआई के सीईओ और सह-संस्थापक ने उल्लेख किया कि मार्जिन प्रदान करने के कारण उधार देना फिनटेक कंपनियों के लिए एक प्रमुख क्षेत्र बन गया है, और वैकल्पिक डेटा ग्राहकों के अंडरराइटिंग के लिए नए अवसर खोलता है। उन्होंने कहा: 'हर फिनटेक कंपनी बैंक बनना चाहती है, और जब बात फिनटेक की आती है तो सभी रास्ते उधार देने की ओर ले जाते हैं, क्योंकि यहीं पर मार्जिन होता है, क्योंकि आप अनिवार्य रूप से निर्धारित करते हैं कि अब कोई मार्जिन नहीं है। अब ध्यान इस बात पर है कि आप इसे उधार देने के लिए अंडरराइटिंग कैसे कर सकते हैं।'
अंसारी ने आगे कहा कि एबीएचआई विभिन्न बाजारों, जिसमें यूएई भी शामिल है, में धन हस्तांतरण डेटा का उपयोग उधार देने के निर्णयों का समर्थन करने के लिए करता है, और यूएई में वेतन सुरक्षा प्रणाली (WPS) डेटा का भी उपयोग करता है। उन्होंने समझाया: 'यह वैकल्पिक डेटा है जिसका आप अब क्रेडिट सेवाएं प्रदान करने के लिए उपयोग कर सकते हैं। हम कई धन हस्तांतरण प्रदाताओं के साथ काम करते हैं (डेटा तक पहुंचने के लिए), जो हमें अंडरराइटिंग निर्णयों में मदद करते हैं।' उन्होंने यह भी उल्लेख किया कि 'हमारे अधिकांश, 99.9% ग्राहक, उदाहरण के लिए, क्रेडिट रेटिंग नहीं रखते हैं, क्योंकि आप डेटा निकाल सकते हैं ताकि अंडरराइटिंग कर सकें और उन्हें बुनियादी स्तर की सेवा प्रदान कर सकें जो हमारा मुख्य उत्पाद है?'
वलीद हसन, वालु के संस्थापक और समूह के सीईओ ने बताया कि पारंपरिक क्रेडिट स्कोरिंग की सीमा उधारकर्ताओं के पिछले व्यवहार पर इसकी मजबूत निर्भरता थी। 2017 में मिस्र में कंपनी के अनुभव का विश्लेषण करते हुए, उन्होंने बताया कि क्रेडिट ब्यूरो से जानकारी ऋणदाताओं को ग्राहकों की पिछली कार्रवाइयों के आधार पर निर्णय लेने में मदद करती थी। 'हमने क्रेडिट स्कोरिंग का उपयोग किया। क्रेडिट ब्यूरो मूल रूप से उन ग्राहकों को ऋण प्रदान करता था जिन्होंने पहले आधिकारिक चैनलों के माध्यम से ऋण लिया था। इसलिए, वास्तव में हमने कुछ भी नहीं जोड़ा; हम बस पीछे मुड़कर इस जानकारी को देखते थे और निर्णय लेते थे।'
हसन ने आगे कहा कि कई डेटा परतों का उपयोग करने से ऋणदाताओं को अधिक दूरंदेशी निर्णय लेने में मदद मिली। उन्होंने इस बात पर जोर दिया कि डेटा में परिवर्तन जोखिम मूल्यांकन और ग्राहक अधिग्रहण में सुधार करते हैं। 'तो, जो हमने किया (अब), वह कई बाजार डेटा परतों का उपयोग करना है, और अच्छी खबर यह है कि हर बार जब थोड़ा बदलाव होता है, तो हमारे डिफॉल्ट की संभावना कम हो जाती है, और पूंजी आकर्षित करने वाले ग्राहकों की संख्या बढ़ती है। और अब हम पीछे देखने के बजाय आगे देख रहे हैं।'
अमित मल्होत्रा, अबू धाबी इस्लामिक बैंक (ADIB) में खुदरा बैंकिंग के वैश्विक प्रमुख ने अनुमान लगाया कि उधार देने का भविष्य तेजी से वास्तविक समय वित्त और पूर्वानुमान मॉडलिंग द्वारा परिभाषित किया जाएगा जो ग्राहकों के दैनिक जीवन में एकीकृत होगा। 'मेरा मानना है कि आज हम जिस उधार देने और वित्तपोषण को जानते हैं, उसका भविष्य कुछ शब्दों में वर्णित किया जा सकता है: वास्तविक समय में, पूर्वानुमानित, पूरी तरह से डेटा-संचालित, ग्राहक-केंद्रित या हाइपर-पर्सनलाइज़्ड, जैसा कि हम इसे कहते हैं, और सबसे महत्वपूर्ण बात, क्षण से जुड़ा हुआ।'
मल्होत्रा ने यह भी टिप्पणी की कि ग्राहकों द्वारा केवल तभी बैंकों से संपर्क करने के बजाय जब उन्हें वित्त की आवश्यकता होती है, वित्तीय उत्पाद ग्राहकों के समग्र पथ में अधिक बार एकीकृत होते हैं। 'आज वित्तीय उपभोग वास्तव में इस आधार पर होता है कि उपभोक्ता अंतिम उत्पाद का उपभोग कैसे करते हैं। इस प्रकार, अधिक से अधिक वित्त पारिस्थितिकी तंत्र और ग्राहक के जीवनचक्र में एकीकृत हो रहा है।'
हालांकि, ग्राहक डेटा के बढ़ते उपयोग से एक और प्रश्न उठता है: वित्तीय संस्थानों को कहाँ रेखा खींचनी चाहिए? नेटवर्क इंटरनेशनल में उपाध्यक्ष और मूल्य वर्धित उत्पाद प्रमुख, बासेल नेजाम ने उल्लेख किया कि ग्राहक की सहमति प्राप्त करना अपने आप में जटिल हो सकता है, खासकर जब कंपनियां सेवाओं को अधिक व्यक्तिगत बनाने की कोशिश करती हैं। 'कभी-कभी कहना आसान होता है, लेकिन करना कठिन होता है, क्योंकि सहमति प्राप्त करने के लिए ग्राहक के साथ बातचीत स्वयं जटिल हो सकती है। आप वैयक्तिकरण इस तरह से कैसे प्रदान करते हैं कि यह दखल देने वाला न लगे? मुझे लगता है कि कुछ लाल रेखाएं हैं जिन्हें पार नहीं किया जाना चाहिए।'
उन्होंने चेतावनी दी कि चिकित्सा लेनदेन सहित संवेदनशील जानकारी का उपयोग वैयक्तिकरण के लिए नैतिक चिंताएं पैदा कर सकता है। 'उदाहरण के लिए, लोगों के चिकित्सा लेनदेन तक पहुंच प्रदान करना ताकि उन्हें सलाह दी जा सके... या अन्य (गोपनीय) उद्देश्यों के लिए नैतिक प्रश्न उठाता है। कुछ सीमाएं हैं जिन्हें पार नहीं किया जाना चाहिए। सहमति वह जगह है जहां से आप शुरू करते हैं।'
दीपक सरूप, थ्राइव में समूह कार्यकारी उपाध्यक्ष और कॉर्पोरेट विकास निदेशक ने कहा कि यदि बैंक और ब्रांड ग्राहकों का दीर्घकालिक विश्वास जीतना चाहते हैं तो सहमति के साथ पारदर्शिता होनी चाहिए। 'नैतिक और नैतिक दृष्टिकोण से, मेरा मानना है कि ग्राहक की सहमति कुंजी है। ब्रांड और बैंक कितनी दूर जा सकते हैं, उन्हें इस बारे में बहुत पारदर्शी होना चाहिए कि वे डेटा कैसे प्राप्त करते हैं और वे इसका किस हद तक उपयोग करना चाहते हैं।'
सरूप ने आगे कहा कि प्रत्येक चरण पर स्पष्ट सहमति डेटा के उपयोग को केवल अनुपालन की आवश्यकता के बजाय विश्वास साझेदारी के व्यापक संबंध का हिस्सा बना सकती है। 'यदि यह अंतिम उपभोक्ता के लिए यथासंभव स्पष्ट है, और प्रत्येक चरण पर स्पष्ट सहमति है, तो मुझे लगता है कि यह केवल चेकबॉक्स पर टिक करने के बारे में नहीं है। यह वास्तव में एक भरोसेमंद भागीदार की भूमिका निभाना है।'
उन्होंने चेतावनी दी कि वैयक्तिकरण जो ग्राहकों के लिए पारदर्शी नहीं है, वह जल्दी से अप्रिय हो सकता है। 'जो कुछ भी गुप्त तरीके से किया जाता है, बिना ग्राहक के लिए स्पष्ट प्रदर्शन के, मुझे लगता है कि वह भी उस चीज़ के करीब है जो थोड़ा डरावना हो जाता है।'