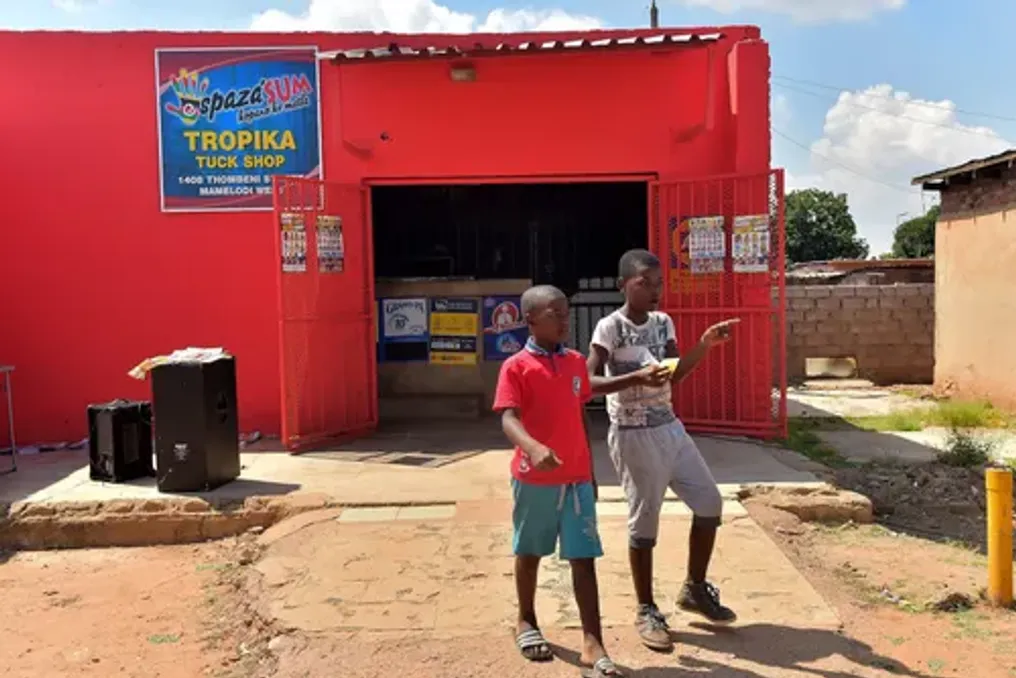
'दक्षिण अफ्रीका में छिपे धन हस्तांतरण की प्रकृति' नामक रिपोर्ट के अनुसार (त्स्वाना की अनौपचारिक अर्थव्यवस्था में काम करने वाले SADC प्रवासियों से निष्कर्ष), वित्तीय प्रवाह को छिपाने के लिए अनौपचारिक उद्यमों का उपयोग किया जाता है। यह पाया गया कि इन दुकानों द्वारा प्राप्त लगभग 6.3 बिलियन रैंड देश से अवैध रूप से निकाले गए थे।
ये धन अपंजीकृत सिम कार्ड और अनौपचारिक धन नेटवर्क के माध्यम से स्थानांतरित होते हैं। ऐसे अनियंत्रित वित्तीय प्रवाह ने कमजोर मनी लॉन्ड्रिंग और आतंकवाद वित्तपोषण ट्रैकिंग सिस्टम के कारण दक्षिण अफ्रीका को ग्रे ज़ोन में धकेल दिया है।
रिपोर्ट में बताया गया है कि ये धन आतंकवादी समूहों तक पहुंचते हैं, जिसमें केन्या, सोमालिया, नाइजीरिया और मोज़ाम्बिक में सक्रिय इस्लामिक स्टेट (आईएस) के सहयोगी शामिल हैं।
सरकारी आधिकारिक आंकड़ों के अनुसार, पूरे देश में हाल ही में पंजीकृत लगभग 87,000 दुकानों में से लगभग 32,824 (लगभग 38%) दक्षिण अफ्रीका के गैर-नागरिकों के स्वामित्व में हैं। हालांकि, क्षेत्रीय मूल्यांकन और अनौपचारिक क्षेत्र के डेटा से पता चलता है कि विदेशी शहरी क्षेत्रों में अपंजीकृत या सामान्य अनौपचारिक दुकानों का कहीं अधिक हिस्सा (50% से 70% से अधिक) संचालित करते हैं।
रिपोर्ट में इस बात पर जोर दिया गया था कि ऐसे चैनलों का उपयोग अक्सर औपचारिक वित्तीय प्रणालियों के बाहर होता है, जिससे ऐसे धन हस्तांतरण हो सकते हैं जो न तो निवास देश में दर्ज होते हैं और न ही प्रवासियों के मूल देश में कर योग्य होते हैं।
'इसलिए, कर प्राधिकरण और वित्तीय नियामक वित्तीय प्रवाह को ट्रैक करने, उनके आर्थिक प्रभाव का आकलन करने और संबंधित राजकोषीय और वित्तीय मानदंडों के अनुपालन को सुनिश्चित करने में महत्वपूर्ण कठिनाइयों का सामना करते हैं,' रिपोर्ट में कहा गया है।
अध्ययन ने यह भी चेतावनी दी कि अनौपचारिक सामाजिक नेटवर्कों, डिजिटल संचार प्लेटफार्मों और सामुदायिक स्तर पर धन हस्तांतरण प्रणालियों के बढ़ने से वैकल्पिक वित्तीय पारिस्थितिकी तंत्र बने हैं जो औपचारिक बैंकिंग संस्थानों के समानांतर कार्य करते हैं। ये नेटवर्क लेनदेन की दृश्यता को कम करते हुए धन की आवाजाही को सुविधाजनक बनाते हैं, जिससे दक्षिण अफ्रीकी राजस्व सेवा (SARS), दक्षिण अफ्रीकी रिजर्व बैंक (SARB) और अन्य वित्तीय पर्यवेक्षी निकायों जैसे नियामकों के लिए निगरानी करना मुश्किल हो जाता है।
संसदीय समितियों, विशेष रूप से स्थायी वित्त समिति ने पहले ही अनियंत्रित चैनलों, जिसमें स्पासा-शॉप मालिकों जैसे अनौपचारिक व्यापारियों द्वारा उत्पन्न नकदी शामिल है, के माध्यम से देश से बाहर जा रहे अरबों रैंड के बारे में गंभीर चिंता व्यक्त की थी। सांसदों ने लगातार तर्क दिया कि ये कर-मुक्त, अवैध बहिर्वाह राष्ट्रीय खजाने को खत्म कर रहे हैं और सरकारी सेवाओं से महत्वपूर्ण आय छीन रहे हैं।
SARS देश के कर आधार का विस्तार करने की आक्रामक रणनीति के हिस्से के रूप में 200 बिलियन रैंड के अनुमानित स्पासा-शॉप क्षेत्र को लक्षित कर रहा है। हालांकि सार्वजनिक और राजनीतिक दबाव विशेष रूप से विदेशी स्वामित्व वाली संपत्तियों पर कड़े नियंत्रण के लिए बढ़ रहा है, SARS राष्ट्रीयता के आधार पर प्रवर्तन में कोई अंतर नहीं करता है। इसके बजाय, इसे पूरी अनौपचारिक अर्थव्यवस्था में प्रणालीगत संरचनात्मक बाधाओं का सामना करना पड़ता है।
सरकारी डेटा से पता चलता है कि केवल लगभग 30% स्पासा-शॉप पंजीकृत करदाता हैं, जिसका अर्थ है कि 70% पूरी तरह से औपचारिक प्रणाली से बाहर हैं। इनमें से अधिकांश दुकानें केवल नकद में या अनौपचारिक, खंडित आपूर्ति श्रृंखलाओं के माध्यम से काम करती हैं। बिक्री बिंदुओं और आधिकारिक चालानों की रिपोर्टिंग की कमी SARS जांचकर्ताओं के लिए ट्रैक करने हेतु लगभग कोई डिजिटल या कागजी निशान नहीं छोड़ती है।
वित्तीय जांच सलाहकार एमरल्ड वैन ज़ील ने उल्लेख किया कि बैंकों ने भी आतंकवादी समूहों का समर्थन किया था। उन्होंने कहा कि 1990 में रॉबेन द्वीप से अधिकांश राजनीतिक नेताओं की रिहाई के बाद इस कार्रवाई का गहरा प्रभाव पड़ा। उन्होंने आगे कहा: 'कई लोगों ने कैबिनेट मंत्रियों या बैंक निदेशकों के पद संभाले, जिससे हितों का टकराव पैदा हुआ जिसने उन्हें बैंकों को जवाबदेह ठहराने से रोका और अंततः दक्षिण अफ्रीका में उपभोक्ता अधिकारों की रक्षा में विफलता का कारण बना।'
SARB की 2025 की रिपोर्ट (दक्षिण अफ्रीका के बैंकिंग क्षेत्र में मनी लॉन्ड्रिंग, आतंकवाद वित्तपोषण और प्रसार वित्तपोषण के जोखिम मूल्यांकन) में दर्शाया गया है कि दक्षिण अफ्रीका का बैंकिंग क्षेत्र मनी लॉन्ड्रिंग, आतंकवाद वित्तपोषण और प्रसार वित्तपोषण के उच्च आंतरिक जोखिम का सामना कर रहा है, खासकर बड़े घरेलू संस्थानों के बीच। ये अपराध दक्षिण अफ्रीका में सबसे बड़े, सबसे लगातार और बैंकिंग प्रणाली में सबसे एकीकृत आपराधिक आय उत्पन्न करते हैं, जैसा कि संदिग्ध लेनदेन रिपोर्टों, संदिग्ध गतिविधि पैटर्न, खुफिया निगरानी और मामलों के परिणामों से पुष्टि होती है।
SARB ने पिछले सप्ताह अपने पर्यवेक्षी निकाय (PA) के माध्यम से कैपिटेक बैंक पर 28 मिलियन रैंड का जुर्माना लगाया। यह जुर्माना 2023 में किए गए नियामक निरीक्षणों के बाद वित्तीय खुफिया कानून (FICA) के प्रशासनिक गैर-अनुपालन के लिए लगाया गया था। बैंक पर निम्नलिखित आधार पर जुर्माना लगाया गया: ग्राहक परिश्रम में विफलताओं के लिए 10 मिलियन रैंड; उन्नत ग्राहक परिश्रम में कमजोरियों के लिए 5 मिलियन रैंड; अपर्याप्त वर्तमान ग्राहक परिश्रम के लिए 5 मिलियन रैंड; जोखिम प्रबंधन नीतियों में कमियों के लिए 5 मिलियन रैंड (आतंकवादी स्वामित्व और वित्तीय प्रतिबंधों की रिपोर्टिंग सहित); और कर्मचारी प्रशिक्षण के अनुपालन में विफलता के लिए 3 मिलियन रैंड।
यह दिसंबर 2024 में दिए गए एक और बड़े प्रशासनिक दंडात्मक निर्णय के बाद आया, जिसमें 56.25 मिलियन रैंड का जुर्माना लगाया गया था (जिसमें से 35 मिलियन निलंबित कर दिया गया था)। यह दंड 2021 से 2022 की अवधि के दौरान खुदरा और कॉर्पोरेट बैंकिंग में जांच के दौरान पाए गए FICA उल्लंघनों से संबंधित था, जिसमें समान समस्याएं सामने आईं, जैसे कि नकद सीमा रिपोर्टिंग में देरी, धन स्रोतों के दस्तावेज़ीकरण की कमी और खराब जोखिम प्रबंधन कार्यक्रम।
ये जुर्माना दुनिया भर के वित्तीय पर्यवेक्षक द्वारा ग्रे ज़ोन में शामिल होने के बाद दक्षिण अफ्रीका की वित्तीय प्रणालियों को साफ करने के लिए नियामकों की आक्रामक प्रवर्तन रणनीति का हिस्सा हैं। अंततः दक्षिण अफ्रीका अक्टूबर 2025 में ग्रे ज़ोन से बाहर निकल गया।
SARB की रिपोर्ट के अनुसार, 2024 के अंत तक बैंकिंग क्षेत्र लगभग 80.2 मिलियन ग्राहकों को सेवा दे रहा था। हालांकि, अवैध प्रवासी, जैसा कि बताया गया है, अनौपचारिक वित्तीय तंत्रों का उपयोग करते हैं और कुछ मामलों में प्रॉक्सी योजनाओं या अप्रमाणित धन के माध्यम से लेनदेन सेवाओं तक पहुंच प्राप्त करते हैं।
SARB वित्तीय लेनदेन रुझानों के विश्लेषण से पता चलता है कि स्थानीय बैंक खाते मुख्य रूप से धन हस्तांतरण, SWIFT ट्रांसफर, EFT और नकद जमा के माध्यम से अवैध आय प्राप्त करते हैं। रिपोर्ट में उल्लेख किया गया है कि SENS (Sasfin Bank) के माध्यम से जानकारी प्रकट करने वाले एक स्थानीय बैंक को रिपोर्टिंग अवधि के दौरान प्रशासनिक प्रतिबंधों का सामना करना पड़ा। ये जुर्माना FICA के अनुपालन में विफलता के लिए लगाए गए थे, विशेष रूप से मुद्रा विनिमय उपखंड में। इन अनुपालन उल्लंघनों के बाद, SARS ने Sasfin के खिलाफ मुकदमा दायर किया, लगभग 4.87 बिलियन रैंड के नागरिक मुआवजे का दावा दायर किया।
यह मुकदमा SARS की जांच पर आधारित है, जिसने पाया कि मुद्रा विनिमय के पूर्व ग्राहकों ने एक सिंडिकेट बनाया था। उन्होंने कथित तौर पर कर चोरी के लिए जानबूझकर ऑडिट ट्रेल छिपाते हुए, बैंक के भ्रष्ट कर्मचारियों के साथ मिलकर विदेशों में धन निकालने की साजिश रची थी।
वित्तीय खुफिया केंद्र (FIC) की 2022 की रिपोर्ट में भी दक्षिण अफ्रीका में आतंकवाद के वित्तपोषण के उच्च जोखिम का उल्लेख किया गया था, क्योंकि क्षेत्र में 70% से अधिक सीमा पार धन हस्तांतरण औपचारिक बैंकिंग प्रणाली के बाहर अनौपचारिक, नकदी-आधारित चैनलों के माध्यम से होते हैं। यह देश सोमालिया, केन्या, नाइजीरिया और मोज़ाम्बिक जैसे आतंकवाद से निकटता से जुड़े देशों के बड़े प्रवासी समुदायों का घर है। रिपोर्ट में उल्लेख किया गया है: 'इन समुदायों में वित्तीय संचालन मुख्य रूप से नकदी पर निर्भर करते हैं। हवाला और मोबाइल मनी जैसे अनियमित वैकल्पिक धन हस्तांतरण नेटवर्क कम आय वाले समूहों के बीच लोकप्रिय हैं।'
'इस तरह दिए गए नकद को सीधे किसी संघर्षग्रस्त देश में या, अधिक संभावना है, पड़ोसी देशों में पहुंचाया जा सकता है, जहां से इसे आगे की सीमाओं के माध्यम से ज़मीनी मार्ग से ले जाया जा सकता है। सीमा पार और औपचारिक बैंकिंग क्षेत्र के बाहर स्थानांतरित नकदी का पता लगाना और जब्त करना मुश्किल है। एक महत्वपूर्ण समस्या यह पहचानना है कि दक्षिण अफ्रीका में व्यापक प्रवासी समुदाय को धन भेजने के लिए उपयोग की जाने वाली वैकल्पिक धन हस्तांतरण प्रणालियाँ हैं, क्योंकि ये प्रणालियाँ अपंजीकृत, अनियमित हैं और औपचारिक बैंकिंग क्षेत्र के बाहर काम करती हैं।'