इस बात पर बहस है कि क्या अपार्टमेंट खरीदना बेहतर है और उसे नकद में चुकाना चाहिए, या बंधक अधिक फायदेमंद विकल्प है। इस दुविधा को चित्रित करने के लिए, हम दो दोस्तों - राज और पंकज - का उदाहरण लेते हैं, जिन्होंने 50 मिलियन रुपये मूल्य का एक अपार्टमेंट खरीदने का फैसला किया। दोनों दोस्तों के पास शुरू में बैंक खातों में 50 मिलियन रुपये थे, लेकिन उनके फैसलों के कारण बीस साल बाद 20 मिलियन रुपये से अधिक का भारी वित्तीय अंतर आया।
राज ने पुराने तरीके का उपयोग करने का फैसला किया: उसने उपलब्ध 50 मिलियन रुपये से अपार्टमेंट की खरीद का पूरी तरह से भुगतान कर दिया। नतीजतन, उसके पास बिना किसी ऋण के अपना अपार्टमेंट था, लेकिन उसकी 50 मिलियन रुपये की पूरी नकदी जमा राशि समाप्त हो गई।
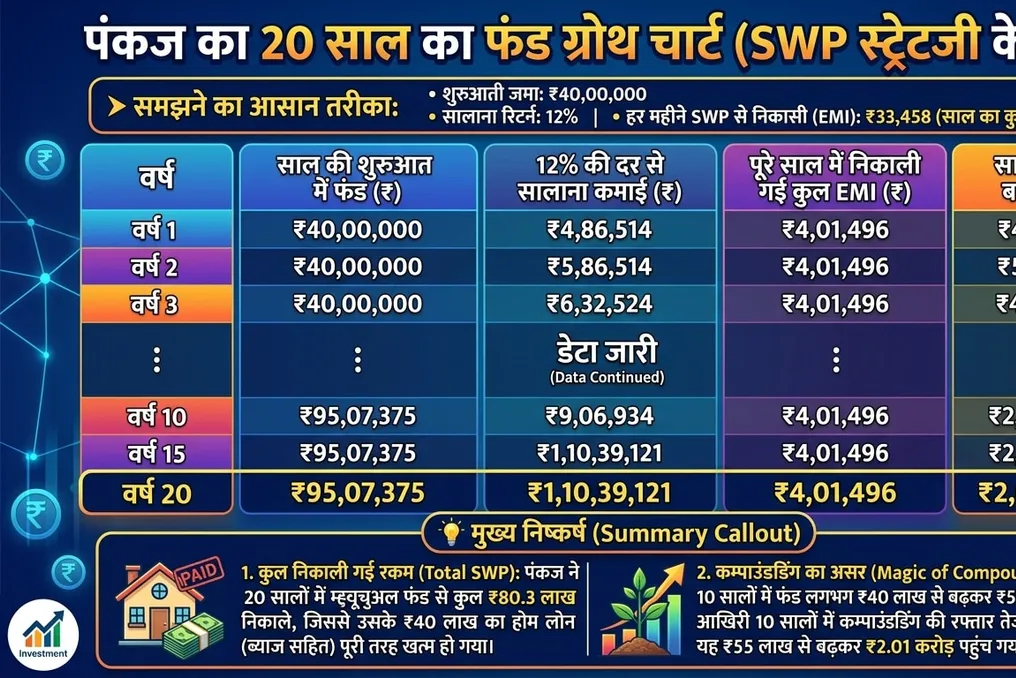
पंकज ने मामले को अधिक समझदारी से लिया। उसने केवल 10 मिलियन रुपये की अग्रिम राशि का भुगतान किया और शेष 40 मिलियन रुपये के लिए 8% वार्षिक दर पर बंधक ऋण लिया। इस ऋण का मासिक भुगतान 33,458 रुपये था। साथ ही, पंकज ने शेष 40 मिलियन रुपये को म्यूचुअल फंड (mutual fund) में निवेश किया।
पंकज ने एक समझदार रणनीति का उपयोग किया, अपने निवेश से व्यवस्थित निकासी प्रणाली (SWP) का उपयोग करना शुरू किया। ये राशि हर महीने 33,458 रुपये स्वचालित रूप से बंधक ऋण चुकाने के लिए भेजी जाती थी। इस बीच, म्यूचुअल फंड में उसका निवेश औसतन 12% वार्षिक रिटर्न दे रहा था।
बीस वर्षों में, पंकज के निवेश 12% की रिटर्न के कारण बढ़े, जबकि ऋण पर ब्याज दर 8% थी। चूंकि निवेश रिटर्न ऋण सेवा लागत से 4% अधिक था, इसलिए पंकज की मूल पूंजी कम नहीं हुई, बल्कि बढ़ती रही। 20 वर्षों में, पंकज ने बंधक चुकाने के लिए म्यूचुअल फंड से कुल 80.3 मिलियन रुपये निकाले।
इस अवधि के अंत तक, दोनों दोस्तों के पास अपार्टमेंट थे, जिनका मूल्य लगभग तीन गुना बढ़ गया था। हालांकि, पूंजी के सही आवंटन के कारण, पंकज ने 20 मिलियन रुपये का अतिरिक्त बड़ा धन कोष जमा किया, जबकि राज के पास केवल अचल संपत्ति बची थी। यह स्थिति इस आम धारणा का खंडन करती है कि ऋण से बचना चाहिए और सब कुछ नकद में चुकाना चाहिए; आधुनिक वित्तीय गणित एक अलग तस्वीर प्रस्तुत करता है।
यह समझने के लिए कि पंकज ने 20 वर्षों में लगभग 2.01 बिलियन रुपये कैसे प्राप्त किए, चक्रवृद्धि ब्याज और SWP के गणित पर विचार करना आवश्यक है। यह गणना इस तथ्य पर निर्भर करती है कि उसके निवेश पर वार्षिक रिटर्न 12% बंधक पर 8% वार्षिक से अधिक है। प्रारंभिक निवेश 40 मिलियन रुपये था, अपेक्षित वार्षिक रिटर्न 12% था, और SWP के माध्यम से मासिक निकासी 33,458 रुपये थी। 240 महीनों में, पंकज ने कुल 80,299,200 रुपये (लगभग 80.3 मिलियन रुपये) निकाले, जिससे उसका बंधक पूरी तरह से बंद हो गया। शुरू में 40 मिलियन रुपये पहले 10 वर्षों में बढ़कर 55 मिलियन हो गए, लेकिन पिछले 10 वर्षों में चक्रवृद्धि ब्याज में तेजी आने के कारण, राशि 2.01 बिलियन रुपये तक पहुंच गई।