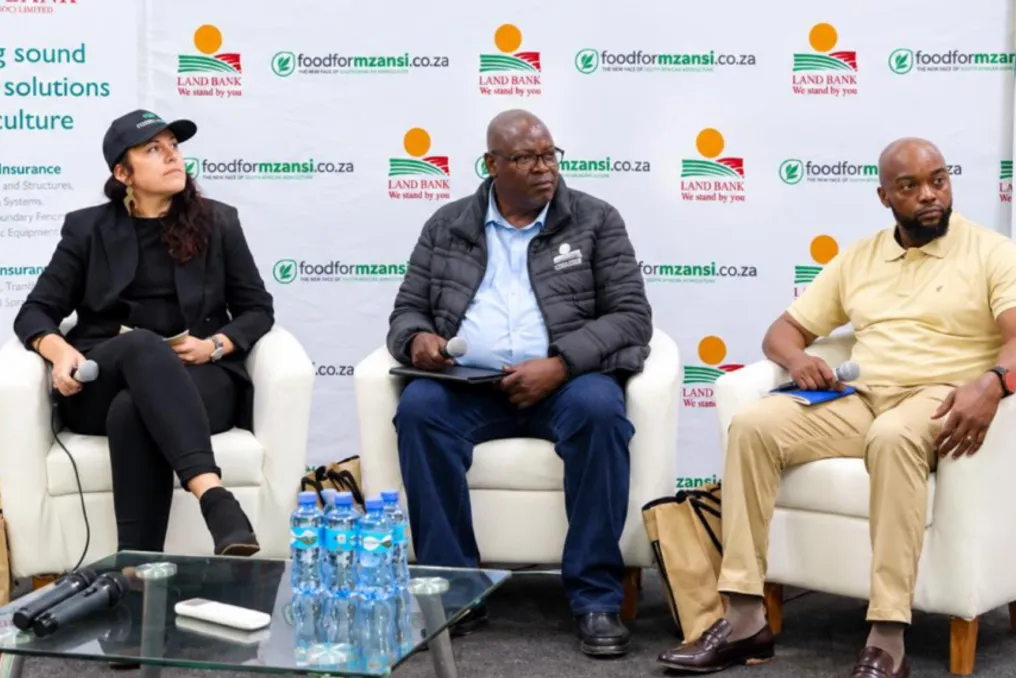
कृषि व्यवसायों की वित्तीय व्यवहार्यता सुनिश्चित करने के लिए, संकटों पर प्रतिक्रिया देने से सक्रिय रूप से परिसंपत्तियों, पशुधन और डेटा की सुरक्षा की ओर बढ़ना आवश्यक है। यह नम्पो केप में लैंड बैंक के साथ साझेदारी में फूड फॉर म्ज़ानसी द्वारा आयोजित 'लंचटाइम कन्वर्सेशन्स' श्रृंखला की अंतिम दिन की बैठकों का केंद्रीय संदेश था।
उद्योग विशेषज्ञों ने फिर से सैंटम सभागार में एकत्र होकर 'महत्वपूर्ण की रक्षा करना: टिकाऊ कृषि के लिए संपत्ति और पशुधन' विषय पर विस्तार से चर्चा की। पैनल ने इस बात पर चर्चा की कि दक्षिण अफ्रीका की कृषि को बढ़ती अनिश्चितता से बचाने के लिए जलवायु परिवर्तनशीलता, बीमा में नवाचार और स्थानीयकृत डेटा को कैसे संरेखित किया जाना चाहिए।
चर्चा शुरू करते हुए, लैंड बैंक इंश्योरेंस में वरिष्ठ संचालन प्रबंधक एंड्रीस मालासे ने इस बात पर जोर दिया कि चूंकि कृषि एक खुली उद्योग है, किसान और उत्पादन प्रणालियाँ लगातार मौसम, तापमान और वर्षा की मात्रा में उतार-चढ़ाव के प्रभाव में रहती हैं।
हाल के उत्पादन चक्रों का विश्लेषण करते हुए, मालासे ने उल्लेख किया कि उच्च कुल उत्पादन गंभीर परिचालन कठिनाइयों को कुछ व्यक्तिगत खेतों पर छिपा सकता है। हालांकि दक्षिण अफ्रीका ने पिछले सीज़न में 70 मिलियन टन का उत्पादन हासिल किया, जो मैक्रो स्तर पर सकारात्मक दिखता था, लेकिन व्यक्तिगत किसानों को ओलावृष्टि और बाढ़ जैसी चरम घटनाओं के कारण गंभीर समस्याओं का सामना करना पड़ा।
मालासे ने कहा कि यह स्वीकार करते हुए कि बीमा मूल रूप से किसानों और उनकी आजीविका की रक्षा के लिए है, आज किसानों को जोखिमों और अनिश्चितताओं के प्रबंधन के लिए व्यावहारिक और सुलभ बीमा उपकरणों की आवश्यकता है। उन्होंने जोड़ा कि लैंड बैंक इंश्योरेंस इन आवश्यकताओं को पूरा करने वाले समाधान विकसित करने के लिए तैयार है और उन संभावित घटनाओं और जोखिमों के लिए तैयार है जिनका सामना किसान कर सकते हैं।
आगामी कठोर जलवायु पैटर्न को देखते हुए, मालासे ने उत्पादकों से अपने व्यवसाय की रक्षा के लिए शुरुआती और विचारशील कदम उठाने का आग्रह किया। उन्होंने 'सुपर अल नीनो' के लिए तैयारियों पर सवाल उठाया, यह मानते हुए कि यह किसानों की प्रौद्योगिकी, नई प्रथाओं और तकनीकों को अपनाने की क्षमता से शुरू होता है, और किसानों को बीमा को एक गंभीर निवेश के रूप में देखना चाहिए।
विशेष सुरक्षा की आवश्यकता तेजी से जलवायु बदलाव की वास्तविकता से उत्पन्न होती है। टेराक्लिम की सीईओ और संस्थापक डॉ. तारा साउथी ने बताया कि दक्षिण अफ्रीका में जलवायु परिवर्तन की मुख्य समस्या मजबूत मौसमी परिवर्तनशीलता है, जहां कोई भी मौसम दूसरे जैसा नहीं होता है।
साउथी ने समझाया कि देश तापमान में वृद्धि और नमी में कमी, साथ ही मौसमी घटनाओं, 35 डिग्री से ऊपर के घंटों और सात डिग्री से नीचे के घंटों की संख्या में वृद्धि के परिदृश्य में है।
उन्होंने जोखिमों का आकलन करते समय ऐतिहासिक वार्षिक औसत पर निर्भर रहने से चेतावनी दी। पश्चिमी केप का उदाहरण देते हुए, उन्होंने उल्लेख किया कि हालांकि जुलाई में क्षेत्र में बहुत कम वर्षा हुई थी, मई की शुरुआत में भारी बारिश के कारण औसत वार्षिक शीतकालीन आंकड़ा सामान्य दिखाई दिया।
डेटा को खेत पर वास्तव में उपयोगी बनाने के लिए, उन्होंने उद्योग से आग्रह किया कि वह चरम घटनाओं की आवृत्ति का मात्रात्मक मूल्यांकन करने के लिए जलवायु डेटा को प्रति घंटा अंतराल में विभाजित करे। साउथी ने इस बात पर जोर दिया कि जलवायु परिवर्तन के संदर्भ में, केवल औसत से दूर जाने के बजाय चरम घटनाओं का मात्रात्मक मूल्यांकन शुरू करना अत्यंत महत्वपूर्ण है।
उन्होंने जोड़ा कि ये सभी प्रति घंटा डेटा पौधों की शारीरिक रचना के साथ-साथ कीटों और बीमारियों के आवागमन को भी प्रभावित करते हैं, और पूरे खेत में इसे समझना - न कि केवल एक मौसम स्टेशन का उपयोग करके - जलवायु भेद्यता की समझ की कुंजी है।
जोखिम प्रबंधन और ब्रोकरेज सेवाओं के दृष्टिकोण से, वेंसहॉ इंश्योरेंस एडमिनिस्ट्रेटर्स के बीमा ब्रोकर प्रतिनिधि सिनेटेंबा ज़वेनी ने उल्लेख किया कि अप्रत्याशित जलवायु परिस्थितियां परिचालन लागत में उतार-चढ़ाव के कारण उत्पादकों में सीधी वित्तीय चिंता पैदा करती हैं।
ज़वेनी ने कहा कि किसान आम तौर पर जलवायु परिवर्तन से बहुत चिंतित हैं क्योंकि यह अप्रत्याशित है। जब कोई घटना होती है, तो किसान जानना चाहते हैं कि बीमाकर्ता इस मुद्दे को कितनी जल्दी हल कर पाएगा। उनका मानना है कि यह वर्तमान में किसानों की मुख्य चिंताएं हैं।
हालांकि किसान आम तौर पर बीमा कवरेज की आवश्यकता को स्वीकार करते हैं, ज़वेनी ने बीमा श्रृंखला में सुधार के लिए एक महत्वपूर्ण क्षेत्र को उजागर किया: दलालों और उत्पादकों के बीच संबंधों को मजबूत करना। उन्होंने जोड़ा कि एक अंतर मौजूद है जिसे दूर करने की आवश्यकता है, यह है कि दलाल अपने ग्राहकों के करीब होने चाहिए, उनकी जरूरतों और जोखिमों को समझने चाहिए ताकि वे उचित सलाह दे सकें।