Глава RBI призвал банки увеличить кредитование малого бизнеса, отметив больший экономический эффект
Подробнее
Business Standard
business-standard.com

Глава RBI призвал банки увеличить кредитование малого бизнеса, отметив больший экономический эффект

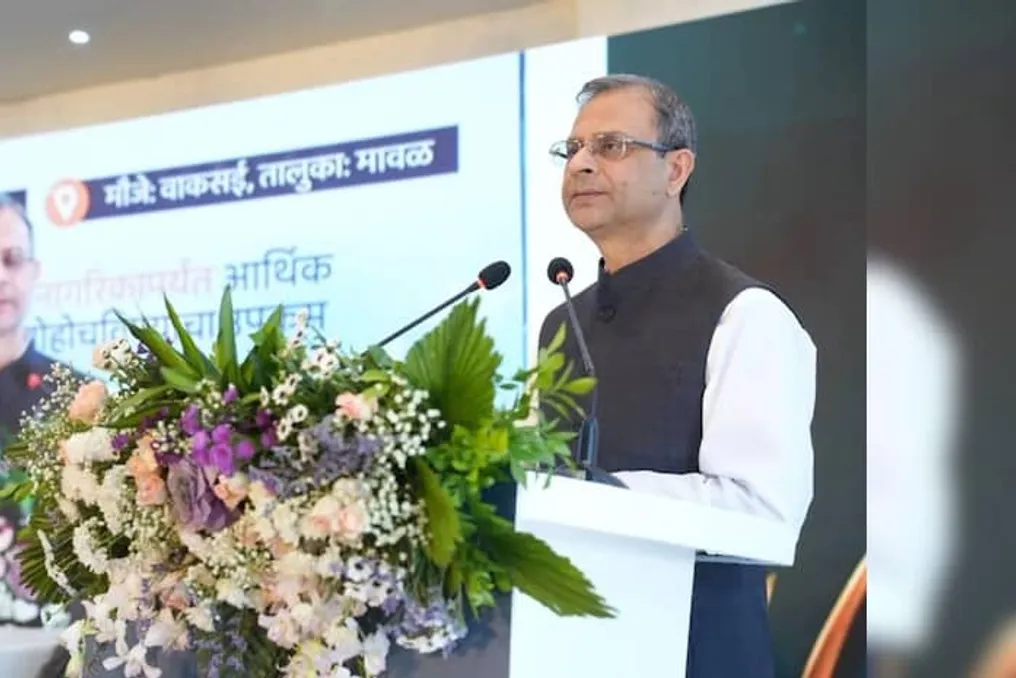
Губернатор Резервного банка Индии (RBI) Санджай Малхотра выступил с призывом к банкам активизировать выдачу займов малым и микропредприятиям. Он подчеркнул, что экономическая выгода от распределения кредитов среди небольших компаний может быть значительно выше, чем от предоставления крупных займов отдельным корпоративным заемщикам.

Выступая на мероприятии по финансовой доступности, организованном Банком Махараштры в деревне Ваксай, округ Пуна, Малхотра заявил, что крупный кредит в размере 1000 крор рупий, выданный крупному предприятию, принесет пользу лишь одному субъекту. Однако, если ту же сумму предоставить малому бизнесу, общий положительный эффект может превысить в сто раз.

Он добавил, что если средства будут распределены между заемщиками из числа микропредприятий, польза может возрасти до тысячи раз. Губернатор RBI отметил, что его обращение основано на результатах усилий банков по расширению услуг для сельских общин и социально уязвимых слоев населения.

Продолжение программы финансовой доступности

Малхотра напомнил о необходимости инклюзивного развития, настаивая, что прогресс должен касаться всех слоев общества и всех регионов. Он также упомянул государственную программу финансовой доступности, в рамках которой было открыто более 600 миллионов банковских счетов.

Тем не менее, он акцентировал внимание на том, что финансовая доступность должна выйти за рамки простого доступа к банковским счетам и включать повышение финансовой и цифровой грамотности. Поскольку банковские услуги все чаще переходят в цифровой формат, Малхотра настоятельно рекомендовал людям проявлять осторожность при их использовании.

Он предупредил о мошеннических схемах, обещающих необычно высокую доходность. Губернатор посоветовал быть крайне бдительными, если кто-либо предлагает доходность в размере 20, 30 или даже 40 процентов за короткий срок, поскольку такие высокие показатели часто связаны с скрытыми рисками или мошенничеством. Он также предостерег людей от обмена одноразовыми паролями (OTP), перехода по неизвестным ссылкам или ответа на подозрительные сообщения.

Малхотра призвал ответственно и осознанно использовать цифровые банковские услуги, чтобы обеспечить защиту граждан от любых видов цифрового мошенничества. Эти мероприятия по финансовой доступности будут проводиться по всей стране до 31 декабря в рамках Национальной кампании насыщения финансовыми услугами Департамента финансовых услуг (DFS).

Мероприятие в деревне Ваксай собрало более 500 участников, которым предоставлялись банковские услуги и схемы социальной защиты, поддерживаемые государством. Директор и генеральный директор Банка Махараштры, Нидху Саксена, сообщил, что банк увеличил свою сеть бизнес-корреспондентов с 3000 до 10 000 за два года и провел 3691 лагерь.
Похожие сюжеты

Мобильные телефоны доминируют в потребительских кредитах во время Дивали: 74% заявок
Подробнее
business-standard.com

Мобильные телефоны доминируют в потребительских кредитах во время Дивали: 74% заявок

Сезон праздничных покупок в Индии все чаще финансируется за счет кредитов. Согласно данным платформы Lentra за период с 1 по 9 ноября 2026 года, количество заявок на потребительские кредиты выросло на 22% по сравнению с прошлым праздничным периодом. При этом спрос смещается в сторону небольших городов и сельских рынков.

Анализ показал, что сельская Индия составила 58% всех заявок на потребительские кредиты, тогда как городская Индия обеспечила 42%. Кроме того, города третьего уровня обогнали крупные мегаполисы, что свидетельствует о расширении географической базы потребления, финансируемого за счет заимствований. Эти цифры указывают на то, что спрос на праздничные кредиты больше не сосредоточен исключительно в больших городах; небольшие населенные пункты и сельские рынки становятся важными движущими силами для приобретения товаров, таких как смартфоны, телевизоры, холодильники и стиральные машины.

Средний размер потребительского кредита оценивался примерно в 28 000 рупий, что отражает масштаб покупок, которые финансируются через кредит.

Как выглядели покупки, финансируемые кредитами в Индии в 2026 году

Возрастной состав заемщиков подчеркивает растущую значимость молодых потребителей на рынке праздничного кредитования. Примерно 62% заявителей на потребительские кредиты были моложе 35 лет, причем сегмент возраста 22–35 лет стал типичной группой заемщиков. Мобильные телефоны заняли доминирующее положение в корзине заимствований: почти 74 из каждых 100 заявок было подано на мобильные телефоны, в то время как оставшиеся 26 заявок распределились по другим категориям потребительских товаров длительного пользования. Такая концентрация спроса на смартфоны указывает на их сохраняющуюся важность как основного предмета потребления среди молодых заемщиков. Анализ Lentra показал, что мужчины в возрасте 22–25 лет были особенно активны в финансировании мобильных телефонов.

Однако картина меняется при совместном рассмотрении пола и возраста. Женщины продемонстрировали более сильную склонность к финансированию бытовой техники, особенно в возрастной группе старше 35 лет. Паттерны заимствований женщин раскрывают иную историю потребления. Женщины составляли 31% покупателей потребительских кредитов в городских районах по сравнению с 24% в сельских регионах. Эта разница намекает на то, что участие женщин в потреблении, финансируемом кредитами, остается выше в городах, хотя их доля заимствований в сельских районах также существенна. Данные также указывают на иные предпочтения в продуктах среди женщин: в то время как мужчины обычно брали кредиты на мобильные телефоны, покупки бытовой техники были более популярны среди женщин в возрасте 35 лет и старше.

Заимствования женщин на двухколесный транспорт дают еще одно представление об изменяющихся потребительских устремлениях. Из каждых 100 заявок на кредиты на двухколесный транспорт среди женщин во всех городских уровнях 57 были на мотоциклы, 39 — на скутеры и мопеды, а четыре — на электрические двухколесные транспортные средства.

Изменение корзины праздничных покупок Индии от штата к штату

Статистика по штатам демонстрирует, насколько сильно различаются потребительские предпочтения на разных рынках. Гуджарат и Раджастан оказались рынками, ориентированными на смартфоны. Мобильные телефоны составили 86% заявок на потребительские кредиты в Гуджарате, по сравнению со средним национальным показателем в 74%. В Раджастане эта доля достигла 82%. Финансирование телевизоров было более выражено на юге Индии. Телевизоры LED составляли 13,6% заявок на потребительские кредиты в Телангане и 12,4% в Тамилнаду, превышая средний показатель по стране в 7,4%. Холодильники более заметно представлены на восточных и южных рынках, составляя 6,8% заявок в Западной Бенгалии и 6,6% в Карнатаке, против среднего показателя по стране в 4,6%. Мадхья-Прадеш также зафиксировал более высокую долю — 6,1%.

На севере Индии более сильной категорией стали стиральные машины. Они составили 15% заявок на потребительские кредиты в Пенджабе, в то время как средний показатель по стране составил 4%. Харьяна показала долю в 8,3%, а Дели — 6%. Данные также выявляют различные модели спроса в других штатах. Кондиционеры составили 6% заявок в Андхра-Праде, что в 2,5 раза превышает национальную долю в 2,4%. Махараштра выделяется аудиосистемами, которые составили 2,1% заявок по сравнению со средним национальным показателем в 1,6%. В Бихаре и Уттар-Праде инверторы и аккумуляторы имели более высокую долю заявок — 1,3% и 1,1% соответственно, по сравнению со средним национальным показателем в 0,6%.

По словам Раджеша Кумара, генерального директора Lentra, «Индия не имеет единой корзины праздничных покупок. Важно то, откуда поступает этот спрос. Поскольку сельские рынки вносят вклад в 58% заявок, а города третьего уровня опережают мегаполисы, активность праздничного кредитования явно выходит за пределы крупнейших городов».

Фермер Каджодмал заработал миллионы, продавая солнечную энергию вместе с сельским хозяйством, успешная модель в Раджастане
Подробнее
www.aajtak.in

Фермер Каджодмал заработал миллионы, продавая солнечную энергию вместе с сельским хозяйством, успешная модель в Раджастане

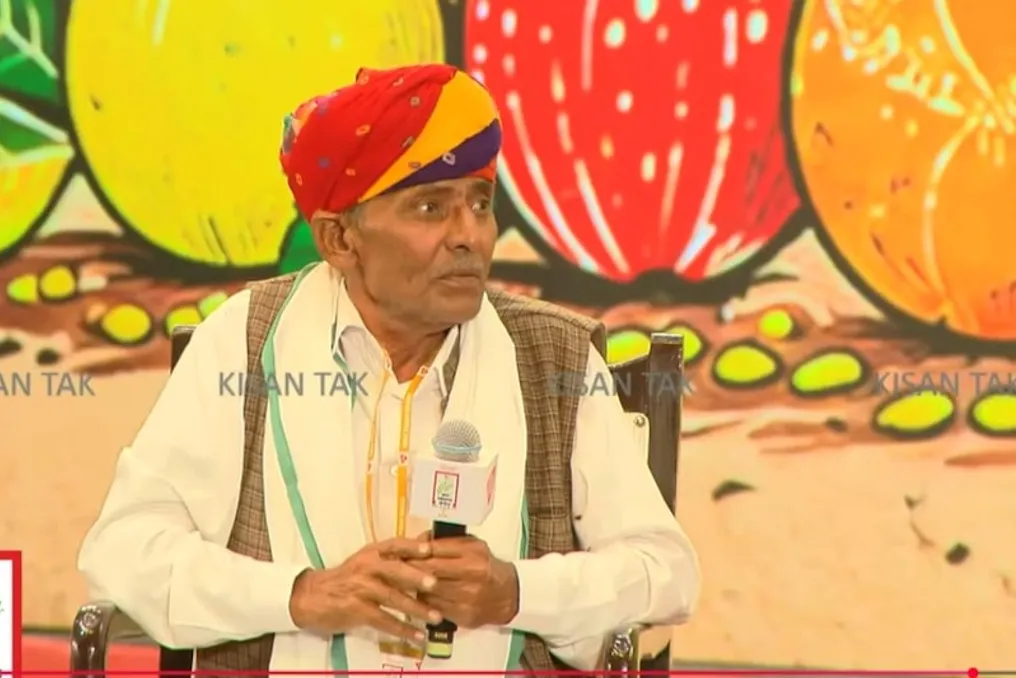
Появляются новые возможности для увеличения доходов фермеров путем интеграции сельского хозяйства и солнечной энергетики. Фермер Каджодмал из деревни Кунданпур в районе Джайпур, штат Раджастан, является примером такого успеха. Он установил солнечные панели на своем поле, что стало не только источником дохода от выработки электроэнергии, но и позволило разработать сельскохозяйственную модель, где возможно одновременно выращивание урожая и производство электроэнергии на одной и той же земле. Каджодмал поделился своим опытом на сессии «Двойной взрыв зерна и энергии» на конференции по сельскому хозяйству Индии Today в 2026 году.

Каджодмал рассказал, что в 2019 году он подал заявку на установку солнечной электростанции в рамках программы Министерства сельского хозяйства Индии о безопасности и развитии энергии для фермеров (PM-KUSUM). Его договор купли-продажи электроэнергии (PPA) был заключен по ставке 3,14 рупии за единицу. Общая площадь его земли составляет восемь акров. Первоначально он установил стандартные солнечные панели, что уменьшило доступную для сельского хозяйства площадь и повлияло на урожайность.

После установки солнечных панелей на возвышенности возможности ведения сельского хозяйства на поле Каджодмала возросли, и он начал выращивать кукурузу, перец и другие овощи. Особо стоит отметить, что даже во время сильной жары в мае-июне, когда температура достигала около 45 градусов, на его поле был хороший урожай кукурузы. Он сообщил, что использовал такие методы, как капельный полив и мульчирование, при выращивании кукурузы, что обеспечило лучшее использование воды и создало подходящие условия для посевов.

В настоящее время он также выращивает помидоры, огурцы и кабачки на своем поле, помимо перца. В будущем он планирует заниматься выращиванием драгонфрукта и клубники.

По словам Каджодмала, высокие солнечные панели предоставляют растениям множество преимуществ. Температура под панелями остается относительно низкой, что облегчает растениям жизнь в жаркое время года. Кроме того, зимой растения получают благоприятный климат. Поскольку панели расположены высоко, риск кражи снижается, а также меньше скапливается пыли и грязи.

Он также упомянул, что готовится внедрить новый метод выращивания томатов: лозы томатов будут направлены вверх с помощью столбов солнечных панелей и бамбука. Ожидается, что этот метод в сочетании с мульчированием улучшит качество и урожайность томатов.

Каджодмал также получает хороший доход от производства электроэнергии на солнечной станции. Мощность его станции составляет около одного мегаватта. После погашения кредитных платежей банку ему остается около 1,25 лакха рупий ежемесячно от продажи электроэнергии, что составляет годовой доход около 15 лакхов рупий от электричества. Для продажи электроэнергии у него заключено соглашение о покупке электроэнергии (PPA) с компанией по распределению электроэнергии (DISCOM), согласно которому он получает оплату по ставке 3,14 рупии за единицу. Доход от выращивания овощей рассчитывается отдельно и выплачивается примерно каждые три месяца.

Популярное