Обсуждение справедливости новой комиссии для продавцов в системе UPI
Подробнее
YourStory [india, en]
yourstory.com

Обсуждение справедливости новой комиссии для продавцов в системе UPI

Система UPI никогда не была бесплатной, однако возник вопрос о справедливости введения новой комиссии для мерчантов. Поскольку любая сеть, обрабатывающая триллионы рупий ежемесячно, нуждается в финансировании, ключевым моментом является определение того, кто будет нести расходы и каким образом.

В течение шести лет финансирование обеспечивалось за счет государственных субсидий, технологических бюджетов банков и снижения процентных ставок по сбережениям вкладчиков. Как отметил губернатор RBI Санджай Малхотра, «Даже сейчас это не бесплатно; кто-то за это платит». Новая ставка дисконтирования мерчанта (MDR) делает эту стоимость очевидной.

В финансовом году 26 UPI обработала более 24 000 крор транзакций на сумму около 314 лакх крор рупий (3,31 триллиона долларов США), а с апреля по сентябрь 2026 года — 14 500 крор транзакций на сумму 177 лакх крор рупий (1,86 триллиона долларов США). Согласно данным МВФ, UPI обрабатывает примерно половину мировых платежей в режиме реального времени по объему.

В июле Банк международных расчетов (BIS) указал, что быстрые платежные системы с нулевой комиссией для пользователей и обязательным участием демонстрируют быстрый рост, но частные компании, управляющие ими, сталкиваются с проблемами из-за недостатка доходов.

При сравнении с некоторыми международными платежными системами, MDR UPI составляет 0,4% для платежей свыше 2 000 рупий, что ниже, чем у QRIS Индонезии (0,7% для крупных продавцов) и китайских кошельков (около 0,6%), и приближено к Pix Бразилии (примерно 0,22–0,33%), а также значительно меньше, чем комиссии за банковские карты. В Индии продавцы, получающие до 1 лакх рупий в месяц, не платят никаких сборов, а железнодорожные, топливные, коммунальные услуги и страхование облагаются фиксированной ставкой в 5 рупий.

Комиссия в Индии бесплатна до 2 000 рупий (21 доллар США), что примерно в четыре раза больше, чем в Индонезии. По данным NPCI, более 96% транзакций мерчантов по количеству остаются бесплатными. Например, продавец, получающий 75 000 рупий через NEFT, не платит ничего, тогда как та же сумма по UPI обойдется в 300 рупий плюс НДС.

В августе 26 года объем платежей мерчантов UPI достиг примерно 8,95 лакх крор рупий (94 миллиарда долларов США), из которых около 6 лакх крор рупий (63 миллиарда долларов США) превышали порог в 2 000 рупий. С учетом секторов с фиксированной ставкой в 5 рупий и установленного лимита, фактическая ставка составляет приблизительно 0,15–0,20%, что ежегодно приносит пул в размере около 12 500 крор рупий (1,32 миллиарда долларов США). Согласно текущей формуле, эмитенты банков получают 40%, акквизиторы — 30%, приложения — 20%, а PSP-плательщики, спонсорские банки, подключающие приложения к UPI, — 10%. Банки потенциально могут получить от 60 до 70%.

Согласно бюллетеню BIS, сегодня PhonePe и Google Pay контролируют около 80% рынка, ориентированного на пользователей. Вместе они смогут собрать около 2 100 крор рупий (221 миллион долларов США) в год. BIS отмечает, что когда рынок концентрируется в руках нескольких игроков, одного лишь обеспечения совместимости может быть недостаточно для восстановления равномерного распределения.

NPCI объявила о 30% ограничении объема для любого отдельного приложения в ноябре 2020 года, но это решение было отложено трижды и до сих пор не применяется спустя шесть лет, поскольку оно оказалось сложным для отвода клиентов.

Примечание от МВФ гласит, что платежи обеспечивают крупным технологическим фирмам стабильный доход и данные для продажи кредитных и других услуг. Эта комиссия, предназначенная для покрытия понесенных расходов, в конечном итоге будет финансировать более широкие амбиции двух лидеров. Другой аспект — НДС в размере 18%, который применяется только к MDR, а не к общей сумме платежа. При максимальном лимите мерчант платит 354 рупии. Зарегистрированные продавцы могут вернуть эту сумму в качестве входного кредита. Реальная стоимость ложится на тех продавцов, которые не могут вернуть этот НДС — например, композиционным дилерам и продавцам товаров, освобожденных от налогов.

Перекладывание расходов на клиента не остановит повышение цен со стороны продавцов; покупатель зарядного устройства за 500 рупий может в итоге заплатить за телефон стоимостью 50 000 рупий. Кроме того, взимание даже 5 рупий за единовременные погашения кредитов свыше 2 000 рупий, после многих лет отхода микрофинансовых заемщиков от наличных денег, является регрессивным шагом. Запрет на надбавки не помешает магазинам повышать цены, поэтому покупатель зарядного устройства за 500 рупий незаметно помогает оплачивать телефон за 50 000 рупий.

Автор предлагает установить комиссию на уровне 100 рупий (до 2020 года) и пересматривать ее каждые два года на основе аудированных данных о затратах, подобно тому, как это делает Федеральная резервная система США для дебетовых карт. BIS указывает, что такие данные в настоящее время недоступны, и банки и NPCI должны немедленно решить этот вопрос.

Предлагается, чтобы ставку устанавливал RBI, а не NPCI, как это происходит для дебетовых карт, NEFT и RTGS. NPCI принадлежит банкам, которые собирают большую часть комиссии. Также следует уменьшить долю приложений по мере роста объемов, чтобы крупнейшие игроки зарабатывали меньше за транзакцию, и позволить RBI устанавливать уровни после публичных консультаций. В отличие от ограничения по объему, такое снижение работает через ценообразование.

Также предлагается ежегодно публиковать информацию о том, кто и сколько получил платежей. Необходимо отменить сбор в 5 рупий за погашение кредитов, поскольку погашение не является покупкой. Следует привлечь акквизиционные банки к ответственности за надбавки и повысить лимиты в 2 000 рупий и 1 лакх рупий с учетом инфляции. NPCI отложила внедрение после Дивали, и в Верховном суде находится петиция общественности. Следует использовать это время для исправления самой структуры, а не для повторного обсуждения необходимости взимания платы. UPI завоевала доверие сотен миллионов индийцев благодаря своей простоте и справедливости, и ее цена должна соответствовать этому же критерию.
Похожие сюжеты

RBI предоставил Paytm облегчение: компания должна пройти аудит системы в течение 6 месяцев, иначе одобрение будет аннулировано
Подробнее
www.aajtak.in

RBI предоставил Paytm облегчение: компания должна пройти аудит системы в течение 6 месяцев, иначе одобрение будет аннулировано

Корпорации One97 Communications, материнской компании Paytm, удалось получить значительное облегчение в направлении возвращения в сферу бизнеса цифровых кошельков. Дочерняя компания, Paytm Payments Services Limited (PPSL), получила теоретическое одобрение от Резервного банка Индии (RBI) на выпуск предоплаченных платежных инструментов (PPI), то есть цифровых кошельков.

Однако после получения этого разрешения клиенты не смогут немедленно начать пользоваться новыми кошельками. Компании необходимо выполнить ряд обязательных условий, установленных RBI. Наиболее важным требованием является предоставление отчета о системном аудите в течение следующих шести месяцев. Об этой информации компания сообщила 13 ноября. Данное одобрение было выдано RBI в соответствии с Законом о платежных и расчетных системах 2007 года, что открывает путь для PPSL к предложению не только цифровых кошельков, но и других предоплаченных платежных инструментов.

Ранее Paytm указывала во время отчетов за первый квартал финансового года 2026-27, что ее дочерняя компания подала заявку на лицензию на кошелек. Получение теоретического одобрения от RBI значительно повысило надежды компании на продвижение вперед в этом направлении.

Получение одобрения от RBI не означает, что Paytm начнет выпускать новые цифровые кошельки немедленно. На данный момент компании предоставлено лишь теоретическое одобрение (In-Principle Approval). Это позволяет ей двигаться дальше в процессе получения окончательной лицензии. В своем письме RBI четко указал, что PPSL сможет выпускать новые предоплаченные платежные инструменты только после получения Сертификата авторизации (Certificate of Authorisation).

Таким образом, пока компания не выполнит все необходимые условия и не получит окончательного разрешения, запуск новой сервисной линии кошельков невозможен.

Для получения окончательного разрешения RBI выдвинул перед компанией ключевое условие: Paytm Payments Services Limited должна провести аудит своей системы с привлечением квалифицированного аудитора. Этот аудит должен соответствовать директивам RBI, касающимся обеспечения безопасности цифровых платежей и укрепления киберсистем. Действительно, 5 ноября RBI выпустил инструкции для операторов небанковских платежных систем относительно мер контроля в области кибербезопасности и цифровых платежей. Компания обязана провести системный аудит в соответствии с этими правилами.

RBI предоставил компании шесть месяцев на подачу отчета об аудите. Этот срок начинает отсчитываться с момента получения письма RBI, выпущенного 13 ноября. Следовательно, PPSL должна передать регулятору отчет о системном аудите в установленный период. Если PPSL не сможет предоставить отчет в срок, полученное ею теоретическое одобрение будет автоматически аннулировано. В таком случае RBI не будет рассматривать вопрос о выдаче окончательной лицензии, что делает следующие шесть месяцев крайне важными для Paytm.

Кроме системного аудита, RBI установил и другие требования. Paytm Payments Services Limited должна соблюдать действующие инструкции RBI относительно хранения данных, связанных с платежной системой. Более того, любые изменения в акционерном капитале или владении компании требуют предварительного одобрения от RBI. Соблюдение этих правил также является частью процесса получения окончательной лицензии.

Развитие инклюзивных цифровых платежей для Индии: опыт PayU
Подробнее
yourstory.com

Развитие инклюзивных цифровых платежей для Индии: опыт PayU

Для того чтобы цифровые платежи стали эффективными в Индии, недостаточно просто добиться совершения первой транзакции; более сложная задача заключается в обеспечении уверенности пользователей в том, что они вернутся, будь то при покупках онлайн на предпочитаемом языке, самостоятельной оплате или ведении малого бизнеса.

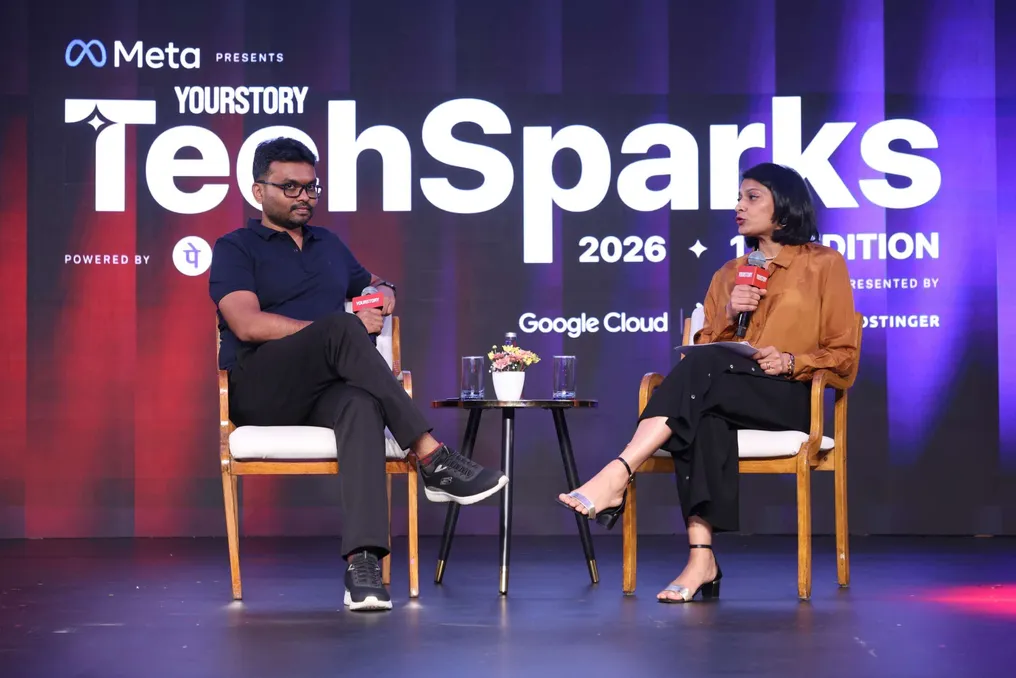
На мероприятии TechSparks 2026 Сагар Кумар, вице-президент по инженерии в PayU, принял участие в беседе с Шивани Мутанной, старшим директором по стратегическому контенту и видео в YourStory, посвященной инженерным аспектам инклюзивных цифровых платежей.

Кумар, имея опыт работы в стартапах на ранних стадиях и над системами, обрабатывающими миллионы транзакций, объяснил, как меняются приоритеты инженерии по мере масштабирования бизнеса. На начальных этапах команды стартапов фокусируются на скорости, быстро запуская продукты и обучаясь в процессе. Однако архитектура остается критически важной; слабосвязанные системы упрощают добавление новых бизнес-направлений без необходимости полной перестройки.

При достижении большого масштаба скорость по-прежнему важна, но допустимый уровень ошибок снижается. Использование флагов функций, поэтапного внедрения и A/B-тестирования позволяет командам постепенно вносить изменения, проверять их на определенных группах клиентов и ограничивать потенциальный ущерб от проблем.

Он отметил: «Скорость — это постоянная величина. Просто при росте до более крупной экосистемы уменьшается запас на ошибку, и в этом процессе необходимо создать достаточное количество систем безопасности».

Поскольку UPI уже знакома многим пользователям в небольших городах и поселках, Кумар считает, что следующим шагом должно стать придание онлайн-платежам такой же интуитивности, как у офлайн-транзакций. Компания PayU настроила свои страницы оформления заказа по умолчанию на опцию сканирования и оплаты, предлагая опыт, схожий с тем, к которому привыкли клиенты в физических магазинах. Кроме того, была запущена функция Checkout for Bharat, которая позволяет пользователям просматривать страницы оформления заказа на нескольких языках, облегчая процесс оплаты для тех, кто менее уверенно владеет английским.

Однако более простой интерфейс — это лишь часть решения. Кумар пояснил, что для покупателя, делающего заказ впервые, сообщение об ошибке платежа после списания средств может быстро подорвать доверие. Он подчеркнул, что платежные системы нуждаются в защитных механизмах, таких как проверки идемпотентности, которые гарантируют, что повторная отправка одного и того же запроса не изменит результат после первой успешной попытки. Эти проверки помогают предотвратить двойные списания. Также крайне важна четкая информация о неудачных транзакциях и автоматическое возвращение средств, чтобы клиентам не приходилось самостоятельно запрашивать возврат.

По мнению Кумара, «следующий уровень инклюзивности заключается не в том, чтобы вывести первого пользователя в сеть для оплаты, а в том, чтобы завоевать его уверенность, чтобы он совершил еще 100 платежей. Мы проектируем наши системы для достижения такой цели».

В августе PayU выпустила страницу оформления заказа, соответствующую требованиям RBI, разработанную для помощи слепым и слабовидящим пользователям в самостоятельной оплате. Функционал включает озвучивание важной информации, такой как суммы платежей, данные продавца и статус транзакции, с помощью программ чтения с экрана. Компания также внесла изменения в размеры кнопок, макеты текста и другие визуальные элементы. PayU протестировала этот пользовательский опыт со слепыми и слабовидящими пользователями, которые смогли завершить платежи самостоятельно, не полагаясь на кого-либо другого. Компания интегрировала доступность в свой жизненный цикл разработки программного обеспечения, рассматривая ее как фактор наряду с функциональностью и производительностью при разработке новых функций.

Кумар указал, что эти улучшения могут принести пользу и другим пользователям. Например, дисплеи с высоким контрастом облегчают просмотр страниц оплаты партнерам по доставке в ярком солнечном свете. Четко обозначенные элементы интерфейса также могут помочь агентам искусственного интеллекта ориентироваться на страницах оформления заказа.

PayU обрабатывает около 20 миллионов транзакций в среднем за день. При таком объеме даже процент отказов в 0,1% может означать 20 000 неудачных платежей. Кумар объяснил, что сложность работы в таком масштабе обусловлена количеством вовлеченных систем. Одна транзакция может зависеть от продавцов, эмитирующих и принимающих банков, платежных сетей, агрегаторов и множества шлюзов. Замедление или сбой в любой из этих систем может повлиять на платеж. PayU использует интеллектуальную маршрутизацию для управления этой сложностью. Системы компании отслеживают показатели успеха шлюзов по ряду параметров, а модели машинного обучения помогают определить оптимальный маршрут для каждой транзакции. Алгоритмы также направляют часть трафика транзакций через альтернативные маршруты для тестирования их производительности, предоставляя системе представление о работе различных шлюзов в режиме реального времени. Если производительность шлюза ухудшается, транзакции могут быть перенаправлены на другой вариант. Кумар сообщил, что PayU запатентовала этот алгоритм маршрутизации. Цель состоит в том, чтобы управлять этими сложностями в фоновом режиме, чтобы продавцам и клиентам не приходилось с ними разбираться при проведении транзакций.

Кумар также обсудил, как платежные данные могут создавать возможности, выходящие за рамки самих транзакций. Платежи UPI генерируют историю транзакций, которая помогает предприятиям понимать поведение клиентов при оплате и поддерживает финансовое андеррайтинг для удовлетворения определенных кредитных потребностей. Продукт LazyPay от PayU решает задачи «купи сейчас, заплати потом» (BNPL), а продукт по кредитованию продавцов помогает малому и среднему бизнесу управлять потребностями в денежном потоке, включая приобретение товаров по более выгодным ценам. Возмещение может собираться посредством ежедневных расчетов. Компания также запустила Agent HQ, который помогает малому бизнесу автоматизировать операционные задачи, такие как отслеживание клиентов, покинувших веб-сайты, сверка платежей и инициирование возвратов. Благодаря сокращению времени, которое основатели тратят на эти действия, такие инструменты позволяют им сосредоточиться на развитии своего бизнеса. Для Кумара преимущества выходят за рамки отдельных продавцов: по мере роста малого бизнеса выигрывает и вся более широкая экосистема цифровых платежей.

Популярное