Страны Центральной Азии анализируют препятствия на пути экспорта критических минералов
Подробнее
UzDaily
uzdaily.uz

Страны Центральной Азии анализируют препятствия на пути экспорта критических минералов

Представители государственных органов, бизнеса и международных организаций провели анализ барьеров, влияющих на экспорт критических минералов из Центральной Азии, а также изучили возможности для расширения переработки сырья в регионе.

Семинар, на котором были представлены предварительные результаты проекта, состоялся 5 ноября при поддержке Европейского Союза, ОЭСР и правительства Узбекистана, как сообщила Делегация ЕС в Узбекистане. Участники обсуждали стратегии развития цепочек создания стоимости критических минералов, укрепления региональных транспортных связей и привлечения инвестиций.

Было определено три ключевых приоритета: повышение конкурентоспособности транспортных маршрутов, упрощение трансграничной торговли и создание условий для экономически целесообразной переработки полезных ископаемых внутри региона.

Представители ОЭСР представили результаты исследования логистики транспорта по Транскаспийскому транспортному коридору (TCTC). Несмотря на то что больше узбекских компаний используют этот маршрут, большинство опрошенных все еще доставляют минералы в ЕС через Северный коридор.

Бизнес назвал основными причинами выбора альтернативных путей более высокие затраты, более длительное время доставки и меньшую предсказуемость поставок по TCTC. ОЭСР подчеркнула, что решение инфраструктурных проблем требует скоординированных действий по всему транспортному маршруту, включая перевозки через Каспийское море, а не только в пределах отдельных стран.

Дильдора Ибрагимова, представляющая Центр исследований транспорта и логистики при Министерстве транспорта Узбекистана, указала на ограниченную пропускную способность коридора, проблемы, связанные с уровнем воды в Каспийском море, и высокие транспортные расходы. Она добавила, что Узбекистан занимается расширением складской инфраструктуры и развитием мультимодальных перевозок. Также рассматривается возможность интеграции запланированной железной дороги Китай–Кыргызстан–Узбекистан с маршрутами TCTC.

Аналитик ОЭСР Егор Поляшчук представил данные о торговой и транзитной политике, которая влияет на экспорт критических минералов. Даже после реформ в торговой системе Узбекистана экспортеры сталкиваются с транзитными ограничениями, связанными с Россией, Китаем и Казахстаном.

Аброр Кушматов, заместитель главы департамента Министерства инвестиций, промышленности и торговли Узбекистана, подтвердил намерение страны завершить процесс вступления в Всемирную торговую организацию к концу 2026 года. Он также обозначил меры по ускорению транзита, включая оцифровку процедур и обмен транзитными документами с соседними государствами.

Ерзан Шакаргалиев из QazTrade поделился опытом Казахстана: страна внедряет электронное лицензирование экспорта минералов, цифровые таможенные процедуры через платформу Keden, электронные транзитные декларации для железнодорожных грузов и системы электронной очереди на автомобильных пограничных переходах.

Представители бизнеса также отметили коммерческое влияние этих ограничений. Дима Оразимбетов из компании по торговле цветными металлами Trafigura сообщил об увеличении сроков и расходов на транспортировку после перенаправления некоторых экспортных партий с Северного коридора на TCTC. В некоторых случаях он отметил, что поставки меди в Китай стали более конкурентоспособными по сравнению с экспортом на западные рынки.

Сергей Редкин из экспедитора Cargo Star выделил трудности, вызванные международными санкциями для компаний, перевозящих минералы из Узбекистана, особенно когда грузы проходят транзитом через Казахстан и Россию.

Заключительная часть семинара была посвящена развитию перерабатывающих мощностей и привлечению инвестиций в цепочки создания стоимости критических минералов. Представители отрасли выразили заинтересованность в расширении переработки сырья, однако они указали на вопросы о прибыльности проектов и доступе к международному финансированию.

Местный консультант ОЭСР Алмаз Аширов представил исследование горно-обогатительной промышленности Казахстана. Он обсудил перспективы сотрудничества между Узбекистаном и Казахстаном, включая поставки сырья, оценку технологий добычи, обмен техническими знаниями и потенциальные инвестиции в производство концентрата.

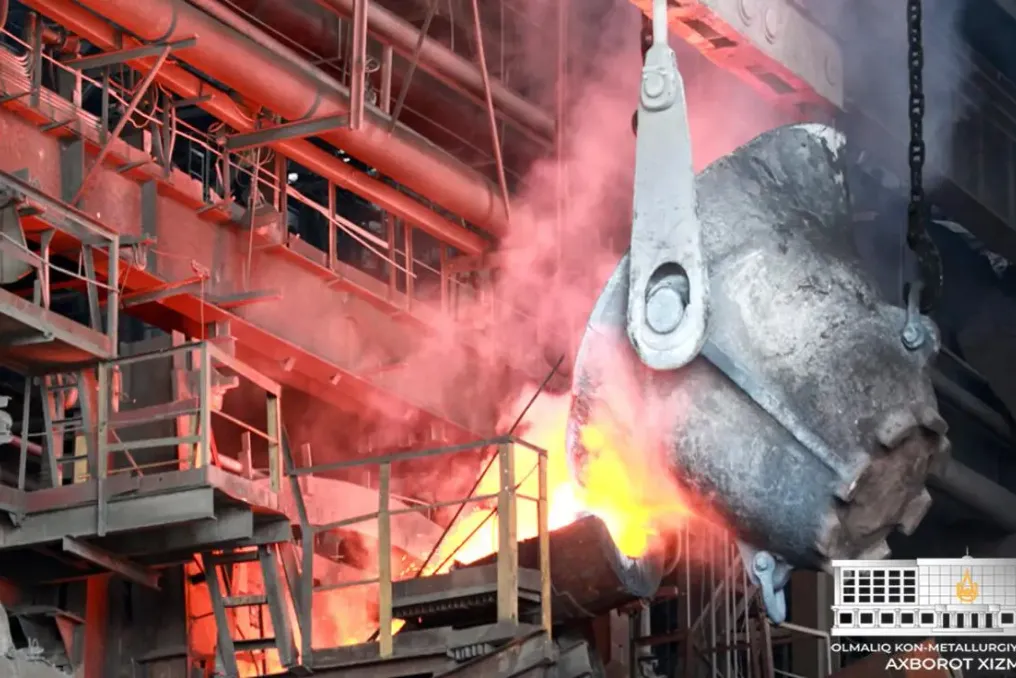
Акбархан Бобоханов, представляющий Алмалыкский горно-металлургический комплекс, рассказал о планах компании по наращиванию перерабатывающих мощностей и привлечению международных партнеров. Он уточнил, что некоторые проекты нуждаются в дополнительных технических изысканиях и оценках технико-экономического обоснования, подготовленных в соответствии с требованиями международных финансовых институтов для обеспечения финансирования.

Тимур Хикматуллаев, специальный представитель председателя совета директоров и директора отдела дипломатического сотрудничества UzTMK, представил планы по расширению металлургического производства на базе перерабатывающих мощностей по вольфраму и молибдену. Он отметил, что реализация зависит от стабильности поставок сырья, предсказуемости цен на воду и энергию, доступа к низкоуглеродной электроэнергии, обучения персонала и более эффективных таможенных и транзитных процедур.

Андрей Лукьянов, партнер Boston Consulting Group, также акцентировал внимание на необходимости коммерчески жизнеспособных проектов, надежных поставок сырья, развития рабочей силы, более широкого использования возобновляемой энергии и долгосрочных договоров сбыта. Участники пришли к выводу, что развитие сектора критических минералов в Центральной Азии зависит от улучшения транспортной инфраструктуры, предсказуемых транзитных условий, упрощения торговых процедур и создания благоприятных условий для инвестиций в переработку.

Похожие сюжеты

Узбекистан рассмотрел меры по борьбе с торговлей людьми и улучшению трудовых стандартов
Подробнее
uzdaily.uz

Узбекистан рассмотрел меры по борьбе с торговлей людьми и улучшению трудовых стандартов

Национальная комиссия Узбекистана по борьбе с торговлей людьми и достойным трудом провела совещание 17 ноября для анализа мер, направленных на противодействие торговле людьми, защиту прав работников и повышение уровня трудовых стандартов.

Председателем заседания выступила председатель Сената Танзила Нарбаева. Согласно сообщению пресс-службы Сената, участники рассмотрели результаты работы, выполненной в течение отчетного периода в 2026 году. Доклады были представлены Министерством занятости и сокращения бедности, Министерством внутренних дел, Министерством здравоохранения, ассоциацией Узбекпиксаноат и региональными комиссиями.

На встрече также были определены дальнейшие задачи для соответствующих государственных органов. В течение отчетного периода Узбекистан продолжал гармонизировать свое национальное трудовое законодательство с конвенциями Международной организации труда, а также принимались меры для защиты законных интересов и прав трудящихся.

Были приняты положения, упрощающие создание профсоюзных организаций, а также предотвращающие дискриминацию и домогательства на рабочем месте. Кроме того, были усовершенствованы правовые механизмы для поддержки фермерских предприятий, усиления охраны труда и снижения доли неформальной занятости.

В сфере борьбы с торговлей людьми были утверждены новые документы, призванные усовершенствовать законодательную базу, усилить защиту жертв и расширить доступ к социальным услугам. Комиссия также изучила нерешенные вопросы, включая нарушения трудового законодательства в учебных заведениях и несоблюдение требований по безопасности на рабочем месте.

Особое внимание было уделено трудовым отношениям в шелковой промышленности и правам людей, занятых в этом секторе. Участники обсудили возникающие риски, связанные с цифровыми технологиями и онлайн-платформами, поскольку мошеннические предложения о работе могут использоваться для вербовки людей в целях торговли людьми, эксплуатации в трудовых целях или вовлечения в преступную деятельность.

На совещании была подчеркнута необходимость более широкого применения современных методов для предотвращения торговли людьми и активизации кампаний по повышению осведомленности общественности. Также был рассмотрен проект дорожной карты, направленный на улучшение национального законодательства и практики его применения в соответствии с ратифицированными Узбекистаном конвенциями МОТ.

Был представлен проект плана действий, который предусматривает включение положений международных конвенций по правам человека в национальное законодательство. Для обеспечения реализации этого плана было предложено более активное участие комитетов Сената. Будут созданы отдельные рабочие группы для каждой конвенции с целью выявления пробелов и несоответствий в национальном законодательстве и подготовки предложений по внесению поправок. Заседание завершилось принятием соответствующих решений, согласно которым министерства, агентства и региональные комиссии получили указания по выполнению конкретных задач.

Критические минералы Центральной Азии: необходимость перехода от экспорта сырья к производству
Подробнее
uzdaily.uz

Критические минералы Центральной Азии: необходимость перехода от экспорта сырья к производству

Страны Центральной Азии сталкиваются с растущими экономическими рисками и возможностями на фоне увеличения мирового спроса на критически важные минералы. Этот рост обусловлен развитием цифровой инфраструктуры, современной промышленности, энергетических технологий и электротранспорта, что повышает стратегическую значимость таких элементов, как литий, вольфрам, графит, антимоний, медь и редкоземельные элементы.

Международная конкуренция сосредоточена не только на самих месторождениях, но и на мощностях, способных превращать добытые ресурсы в компоненты для производителей оборудования. Казахстан, Узбекистан, Кыргызстан, Таджикистан и Туркменистан обладают разными минерально-сырьевыми базами и находятся на разных стадиях индустриального развития. Поэтому ключевой вопрос заключается не просто в увеличении объемов экспорта, а в способности стран удерживать большую долю добавленной стоимости внутри собственной экономики.

Хотя международные инвестиции могут поддержать эту цель, они сами по себе не гарантируют создания новых промышленных возможностей. Китай уже занимает сильные позиции в переработке ряда критических минералов благодаря крупным промышленным мощностям, инфраструктуре и налаженным цепочкам поставок, оставаясь важным источником финансирования и доступа к рынкам для стран региона.

Однако зависимость от ограниченного числа перерабатывающих центров снижает способность производителей определять условия продажи своей продукции. США заинтересованы в диверсификации стратегических поставок, включая материалы для оборонной промышленности, электроники и машиностроения. Европейский Союз также стремится расширить сеть партнеров, уделяя внимание происхождению сырья, экологическим требованиям и устойчивости логистики.

Партнерства ЕС с Казахстаном и Узбекистаном демонстрируют постепенное расширение сотрудничества в области геологической разведки, исследований, переработки и обучения персонала. Тем не менее, интересы иностранных партнеров не всегда совпадают с интересами производителей сырья: инвесторы могут искать надежный экспорт минеральных концентратов, тогда как правительства стремятся развивать металлургию, создавать рабочие места и увеличивать налоговую базу. Следовательно, экономический результат будет зависеть от условий отдельных соглашений, а не только от заявленной их стоимости.

Казахстан: преимущества существующей металлургической базы

Казахстан является крупнейшим в мире производителем урана и обладает значительной горнодобывающей и металлургической отраслью. Медь, хром, цинк, свинец, титан и ряд специализированных металлов уже играют важную роль в его экспорте. Наличие промышленных объектов, инженерного персонала и транспортной инфраструктуры дает Казахстану преимущество перед теми странами, которые еще должны создать основные производственные мощности.

Тем не менее, существующая промышленная база не устраняет зависимости от технологий и зарубежных рынков. Возможности включают модернизацию переработки меди, развитие производства рафинированных металлов, извлечение сопутствующих элементов и изготовление материалов для промышленного использования. Казахстану необходимо оценивать проекты не только по объемам добычи, но и по доле внутренней переработки, технологической локализации и коммерческой устойчивости предприятий.

Узбекистан: минеральные ресурсы как инструмент индустриализации

Узбекистан располагает большими запасами меди и разрабатывает проекты, связанные с технологическими металлами. Основой промышленного роста служат Алмалыкский горно-металлургический комплекс и другие предприятия. Создание специализированных структур, ориентированных на вольфрам, молибден и сопутствующие элементы, отражает стремление страны перейти от простой добычи к более сложным производственным цепочкам.

Однако создание перерабатывающих мощностей требует капитала, стабильных поставок электроэнергии, импортного оборудования и долгосрочного спроса. Даже высокотехнологичное предприятие не сможет конкурировать без приемлемых производственных затрат и стабильных контрактов. Главная задача Узбекистана — согласовать развитие минерального сектора с механической промышленностью, химической отраслью и специализированной подготовкой кадров.

Кыргызстан: возможности для специализированного развития

Кыргызстан имеет значительные запасы антимонита, который используется в специальных сплавах и промышленных изделиях. Однако горный ландшафт, ограничения в транспортировке и относительно небольшая перерабатывающая база увеличивают стоимость крупных проектов. Поэтому более перспективным может быть сосредоточение на ограниченном числе конкурентных направлений, нежели попытка одновременно развивать широкий спектр отраслей.

Другие важные условия включают прозрачность лицензирования, надежные геологические данные и доступ к рынкам. Региональное сотрудничество с предприятиями соседних стран может позволить Кыргызстану участвовать в цепочках создания стоимости, не создавая все этапы производства внутри страны.

Таджикистан: ограничения в сфере антимонита, энергетики и инфраструктуры

Таджикистан также обладает существенными запасами антимонита и других металлов. Его возможности связаны с развитием специализированных предприятий, но это требует инвестиций в транспорт, энергетику и современные перерабатывающие технологии. Гидроэнергетический потенциал может стать преимуществом, хотя сезонность энергоснабжения и внутренний спрос должны оцениваться отдельно для каждого проекта.

Для Душанбе экспортные доходы — не единственный фактор. Важны также качество инвестиционных соглашений, экологическая безопасность и развитие местного опыта. Устойчивые результаты потребуют сочетания геологической разведки, инвестиций в инфраструктуру и четких условий для долгосрочных инвесторов.

Туркменистан: диверсификация начинается с геологической разведки

Туркменистан остается сильно зависимым от газового сектора, в то время как индустриальное развитие его металлических минеральных ресурсов находится на более ранней стадии. Потенциал некоторых минералов пока нельзя приравнивать к доказанным коммерчески извлекаемым запасам. Приоритетами на данный момент являются современная разведка, доступ к геологическим данным и оценка экономической целесообразности месторождений.

Энергетические ресурсы страны могут поддержать будущие промышленные проекты. Однако без прозрачности инвестиций, инфраструктуры и устойчивого спроса минеральный сектор не станет независимым источником экономической диверсификации. В краткосрочной перспективе реалистичнее сосредоточиться на создании условий для развития, а не ожидать быстрого выхода на мировые рынки стратегических металлов.

Где создается добавленная стоимость

Между добычей руды и производством промышленного компонента проходит несколько этапов, включая обогащение, металлургическую переработку, рафинирование, производство сплавов и изготовление материалов. Каждый этап требует различных технологий, масштабов производства и уровня экспертизы. Полная переработка всех сырьевых материалов исключительно на национальной территории не всегда экономически оправдана, поскольку небольшие предприятия могут испытывать трудности с конкуренцией на мировом уровне из-за производственных затрат.

Региональное сотрудничество может предложить альтернативу. Казахстан и Узбекистан имеют более развитую промышленную инфраструктуру, в то время как Кыргызстан и Таджикистан могут поставлять специализированное сырье и выполнять отдельные стадии переработки. Туркменистан может постепенно расширять свою разведанную ресурсную базу. Однако такая модель требует координации в вопросах тарифов, таможенных процедур, технических стандартов и интересов частных инвесторов.

Инфраструктурные и экологические ограничения

Развитие горнодобывающей промышленности зависит от дорог, железнодорожных соединений, электро- и водоснабжения. Стоимость инфраструктуры может оказаться решающим фактором для проектов в отдаленных районах. Кроме того, добыча и переработка создают риски для водных ресурсов и окружающей среды. Ответственная промышленная политика должна учитывать расходы на очистку воды, управление отходами и восстановление земель уже на этапе проектирования проекта.

Перспективы до 2030 года

Первый сценарий предполагает сохранение модели, основанной на сырье, при котором экспорт будет расти, а большая часть переработки останется за пределами региона. Второй сценарий предусматривает выборочную индустриализацию, при которой Казахстан и Узбекистан расширяют определенные виды деятельности, а Кыргызстан и Таджикистан развивают специализированные секторы. Третий сценарий предполагает более тесное региональное сотрудничество, объединяя месторождения, перерабатывающие мощности и логистику.

Наиболее реалистичным в среднесрочной перспективе представляется второй сценарий в сочетании с элементами третьего. Тем не менее, результаты будут зависеть от мировых цен, доступности финансирования, сроков строительства и фактического спроса на продукцию. Эти прогнозы следует рассматривать как возможные пути развития, а не как гарантированные исходы подписанных соглашений.

Критические минералы способны повысить экономическое значение Центральной Азии, но одних природных ресурсов недостаточно для обеспечения индустриальной модернизации. Долгосрочные успехи будут зависеть от способности правительств развивать переработку, инженерную экспертизу, инфраструктуру и устойчивые связи между предприятиями. Основной выбор региона заключается не в выборе между экспортом сырья и отказом от него, а в выборе между сохранением преимущественно добывающего профиля и постепенным построением более сложной промышленной экономики.

Железная дорога Китай–Кыргызстан–Узбекистан может трансформировать экономику Центральной Азии
Подробнее
uzdaily.uz

Железная дорога Китай–Кыргызстан–Узбекистан может трансформировать экономику Центральной Азии

Центральная Азия переживает период постепенных изменений в своей роли на международной торговой арене. Долгое время экономическое развитие региона определялось географическими особенностями, ограниченным доступом к морским портам и зависимостью от транспортных маршрутов, унаследованных от советского периода. Однако расширение торговли с Китаем, рост транскаспийского трафика и интерес к альтернативным сухопутным коридорам создают предпосылки для пересмотра существующей транспортной архитектуры.

Одним из наиболее значимых проектов в этом процессе является железная дорога Китай–Кыргызстан–Узбекистан (CKU). Этот проект призван обеспечить дополнительное железнодорожное сообщение между западной частью Китая и центральной частью региона. В отличие от многих действующих маршрутов, проходящих через Казахстан, новая линия позволит китайским грузам напрямую поступать в Кыргызстан и Узбекистан, а затем двигаться в сторону Туркменистана, Ирана, Турции и других рынков.

Экономическое значение проекта выходит далеко за рамки трех стран-участниц. Дополнительный коридор способен изменить распределение транзитных потоков, повысить инвестиционную привлекательность определенных территорий и усилить конкуренцию между национальными логистическими системами. Кыргызстан может преодолеть давние инфраструктурные ограничения; Узбекистан может укрепить свои позиции в качестве регионального торгового центра; а Казахстан придется адаптироваться к новому маршруту, связывающему Китай с рынками Центральной Азии. Таджикистан и Туркменистан также могут выиграть от улучшения региональной связанности, несмотря на отсутствие прямого участия в строительстве.

Этот проект особенно актуален в преддверии Бишкекского инвестиционного форума, запланированного на 25 ноября 2026 года. Обсуждение перспектив Центральной Азии до 2030 года дает возможность рассмотреть CKU не просто как инфраструктуру, а как фактор долгосрочной экономической трансформации региона. Тем не менее, ключевой вопрос заключается в том, приведет ли железная дорога к расширению региональной торговли и промышленного сотрудничества или лишь перераспределит существующие транзитные потоки между государствами Центральной Азии.

Обсуждение железнодорожной линии, соединяющей Китай и Узбекистан через Кыргызстан, продолжалось более двух десятилетий. Основными препятствиями оставались горный ландшафт, высокие затраты на строительство, разногласия относительно трассы и поиск приемлемой модели финансирования. Прорыв произошел после подписания межправительственного соглашения 6 июня 2024 года, за которым последовала официальная церемония начала строительства 27 декабря того же года.

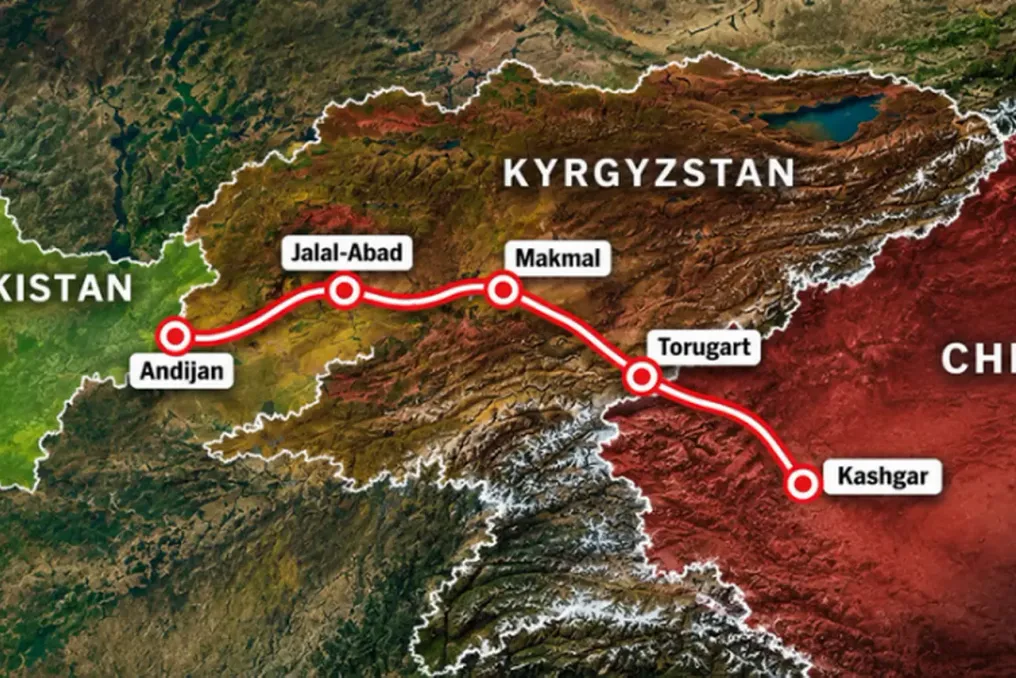
Проект предусматривает соединение от Кашгара в Китае через Торугарт, Макмал и Джалал-Абад в Кыргызстане до Андижана в Узбекистане. Общая протяженность маршрута оценивается примерно в 530 километров, из которых около 305 километров приходится на Кыргызстан. Кыргызский участок представляет наибольшую инженерную сложность, поскольку в горной местности необходимо возвести множество туннелей, мостов и других сооружений.

Согласно Международному валютному фонду, стоимость проекта составляет приблизительно 4,7 миллиарда долларов США. Планируется создание совместной проектной компании, в которой Китай будет владеть 51%, Кыргызстан — 24,5%, а Узбекистан — 24,5%. Модель финансирования предполагает покрытие половины стоимости за счет акционерного капитала, а оставшаяся часть — за счет кредитов от китайских финансовых учреждений. Хотя такая структура распределяет финансовое участие, она также создает долгосрочные обязательства, экономическое обоснование которых будет зависеть от фактической загруженности железной дороги.

К осени 2026 года строительство вошло в активную фазу. Согласно информации, опубликованной Eurasianet 3 ноября, ссылаясь на Кыргызские железные дороги, работы велись над 28 из 29 запланированных туннелей и 47 из 50 мостов. Ожидалось, что к концу 2026 года будет завершено около 22% от общего объема работ. Официальная цель ввода в эксплуатацию — 2031 год, хотя подрядчики надеются закончить раньше, что делает преждевременным утверждение 2030 года как гарантированной даты открытия.

Даже в процессе строительства железная дорога стимулирует инвестиционную активность. Спрос на строительные материалы, транспортные услуги, инженерных специалистов и энергетическую инфраструктуру оживляет экономику Кыргызстана. Однако гораздо более значительные изменения ожидаются после начала эксплуатации линии, когда грузовые компании смогут выбирать между существующими и новыми маршрутами.

Главное преимущество CKU заключается в создании дополнительного железнодорожного выхода из Китая в Центральную Азию. Сегодня значительная доля железнодорожных перевозок Китая на западные рынки проходит через Казахстан, включая пограничные переходы Достык–Алашанку и Алтынколь–Хоргос. Эти коридоры обладают развитой инфраструктурой и налаженными международными услугами, но они не обеспечивают кратчайший путь для каждой отправки.

Новая железная дорога может быть особенно важна для грузов, следующих из западного Китая в Узбекистан, Туркменистан и Иран. Транзит через Кыргызстан может сократить географическое расстояние до некоторых направлений, хотя фактическая экономия времени и средств будет зависеть от тарифов, скорости обработки грузов и пограничных процедур.

Более короткое расстояние не обязательно означает более низкие транспортные расходы. Горный участок в Кыргызстане влечет за собой относительно высокие затраты на строительство и обслуживание. Кроме того, перегрузка с железнодорожного полотна Китая с шириной колеи 1435 мм на ширину колеи 1520 мм, распространенную в Центральной Азии, требует дополнительных технических операций. Таким образом, конкурентоспособность CKU будет определяться общими транспортными расходами, а не только расстоянием.

С экономической точки зрения, железная дорога может выполнять две взаимосвязанные функции. Первая — перераспределение существующих грузопотоков между коридорами. Вторая — генерация дополнительного транспортного спроса за счет снижения логистических барьеров и расширения торговых возможностей.

Вторая функция особенно важна для долгосрочного развития Центральной Азии. Если CKU лишь отвлечет часть китайского экспорта с казахстанских маршрутов в направлении Кыргызстан–Узбекистан, его общее региональное экономическое влияние может быть ограниченным. Однако если он поддержит производство, экспортные отрасли и трансграничную торговлю, его значимость выйдет далеко за рамки простого транзита.

CKU также способствует укреплению экономического присутствия Китая в Центральной Азии. Издание The Times of Central Asia сообщило 3 ноября 2026 года, что торговое и инвестиционное сотрудничество Китая с Узбекистаном охватывает промышленность, энергетику и инфраструктуру, в то время как Соединенные Штаты также стремятся к большему участию в проектах в области технологий и сырья. Таким образом, железнодорожная инфраструктура становится одновременно средством перевозки товаров и элементом инвестиционной конкуренции.

CKU, вероятно, вызовет самые заметные структурные изменения в Кыргызстане и Узбекистане. Тем не менее, их интересы различаются, несмотря на совместное участие в проекте.

Для Кыргызстана железная дорога предоставляет шанс преодолеть серьезную инфраструктурную слабость: отсутствие комплексной железнодорожной связи между северными и южными регионами страны, а также ее ограниченная интеграция в международные транспортные сети. География, которая традиционно увеличивала затраты на внешнюю торговлю, может стать источником транзитного дохода.

Тем не менее, модель финансирования требует тщательного изучения. Инвестиции в размере 4,7 миллиарда долларов представляют собой существенную долю годового выпуска экономики Кыргызстана. Следовательно, экономическая эффективность железной дороги является вопросом не только для транспортного сектора, но и для фискальной политики. МВФ уже рассматривал участие Кыргызстана в проекте среди факторов, влияющих на его среднесрочные потребности в государственном финансировании.

Бишкек, следовательно, должен добиваться максимального участия отечественных фирм в строительстве и последующей эксплуатации. Логистические терминалы, склады, ремонтные базы и производственные площадки вдоль маршрута могут увеличить добавленную стоимость, генерируемую на местном уровне. В противном случае Кыргызстан рискует получить дорогостоящую транзитную инфраструктуру, основная экономическая выгода от которой достанется другим.

Узбекистан, напротив, обладает более развитой промышленной базой и существующей железнодорожной сетью, что открывает дополнительные возможности для использования этой линии. Прямой доступ к Китаю через Кыргызстан может укрепить роль Ферганской долины как промышленного и логистического узла, связывающего Восточную Центральную Азию с внешними рынками.

Проект особенно важен для текстильной, химической, пищевой перерабатывающей и машиностроительной отраслей Узбекистана. При благоприятных условиях снижение транспортных расходов может сделать экспорт более конкурентоспособным и упростить импорт машин и промышленных компонентов. В то же время улучшение транспортных связей может увеличить китайский импорт и усилить конкуренцию для местных производителей. Поэтому Ташкент должен использовать линию не только для расширения товарооборота, но и для привлечения инвестиций в перерабатывающие отрасли и совместные производственные предприятия.

Дальнейшие возможности включают соединение CKU с южными коридорами через Туркменистан и Иран, а в долгосрочной перспективе — предлагаемые железнодорожные соединения через Афганистан. Однако такие инициативы требуют отдельных инвестиций и международных соглашений, поэтому их экономическое влияние остается потенциальным, а не гарантированным.

Таким образом, Кыргызстан и Узбекистан могут стать непосредственными бенефициарами, но разными способами: приоритетом Бишкека будет монетизация своего транзитного положения, тогда как приоритетом Ташкента станет интеграция нового маршрута в свою промышленную и внешнеторговую систему.

Для других стран Центральной Азии влияние CKU будет в основном косвенным, но его нельзя недооценивать. Казахстан, обладающий самой развитой международной железнодорожной инфраструктурой в регионе, может столкнуться с усилением конкуренции за грузы из Китая. Это особенно актуально для фрахта, направляемого в Узбекистан и дальше на юг, где новый маршрут может предложить географически более короткую альтернативу.

Однако конкурентные преимущества Казахстана не ограничиваются расстоянием. Существующие железнодорожные переходы, крупные логистические центры, доступ к транспортной сети России и Каспийским портам позволяют стране обслуживать несколько различных направлений международной торговли. Более того, развитие Транскаспийского международного транспортного маршрута дает Казахстану доступ к Южному Кавказу, Турции и европейским рынкам через Каспийское море. Таким образом, CKU и Средний коридор будут конкурировать лишь за часть потенциальных грузопотоков, выполняя при этом разные транспортные функции.

Возможно также сотрудничество, как показывают логистические проекты Казахстана в Узбекистане. Eurasianet сообщил в начале ноября 2026 года, что PTC Holding Казахстана заключил соглашение с International Freight Trains Китая о расширении трансграничных грузовых услуг, при этом китайская компания проявила интерес к логистическому центру Silkway Central Asia в Узбекистане. Подобные инициативы демонстрируют, что усиление конкуренции между коридорами не исключает совместного участия в новых логистических цепочках.

Рациональная экономическая стратегия для Казахстана, таким образом, заключается не в противодействии альтернативным коридорам, а в улучшении собственной инфраструктуры и расширении участия в региональных логистических сетях.

Таджикистан может выиграть от улучшения доступности в соседних странах. Хотя он и не участвует напрямую в CKU, он может использовать новые логистические узлы в Кыргызстане и Узбекистане для расширения торговли с Китаем. Масштаб этой выгоды будет зависеть от дорожной, пограничной инфраструктуры и транспортных связей с Ферганской долиной. Без соответствующих инвестиций Таджикистан рискует остаться на периферии формирующейся транспортной системы. Между тем, рост региональной торговли может создать экспортные возможности для таджикских сельскохозяйственных товаров, текстиля и некоторых видов промышленного сырья. Главная задача Душанбе — не строить параллельную железнодорожную инфраструктуру любой ценой, а улучшать доступ к существующим коридорам.

Туркменистан занимает иную позицию. Его железнодорожные связи с Узбекистаном и Ираном могут сделать его важным звеном для...
Популярное