RBI планирует пересмотреть порог дохода в 3 лакха рупий для заемщиков микрофинансирования, заявил Мурму
Подробнее
Business Standard
business-standard.com

RBI планирует пересмотреть порог дохода в 3 лакха рупий для заемщиков микрофинансирования, заявил Мурму

Заместитель управляющего Резервного банка Индии (RBI) Шириш Чандра Мурму сообщил в пятницу, что центральный банк рассмотрит необходимость изменения порога годового дохода в размере 3 лакха рупий для клиентов микрофинансовых организаций. Это заявление было сделано в ответ на требования отрасли о повышении данного лимита.

Во время мероприятия, организованного Сетью учреждений микрофинансирования (MFIN) в Мумбаи, Мурму отметил, что решение о пересмотре порога будет зависеть от оценки необходимости таких изменений и от текущей ситуации в отрасли.

Он также призвал представителей индустрии усилить процессы оценки и отчетности о доходах домохозяйств, чтобы поддерживать доверие и предотвращать неправомерное использование любых изменений в регуляторных пороговых значениях.

Микрофинансовая отрасль также добивалась пересмотра ограничения в 50 процентов на соотношение ежемесячного погашения кредита к доходу домохозяйства, или фиксированного обязательства к доходу (FOIR), предлагая исключить основной компонент некоторых займов из этого расчета. Однако Мурму возразил, что такое исключение подорвет цель этого лимита, снизит его значимость и исказит представление об уровне задолженности домохозяйств.

Он подчеркнул, что цель ограничения в 50 процентов заключается в том, чтобы не допустить чрезмерной долговой нагрузки на заемщиков, одновременно обеспечивая, чтобы разумная доля дохода домохозяйства оставалась доступной для основных расходов и других жизненных нужд. Мурму добавил, что 50 процентов уже является достаточно щедрым порогом, учитывая ограниченный финансовый запас малообеспеченных семей и их уязвимость перед экономическими потрясениями.

Ссылаясь на недавнее исследование, Мурму указал, что в среднем заемщик микрофинансирования тратит 18,7 процента своего ежемесячного дохода на погашение кредита, тогда как почти две трети средств направляется на потребление. Кроме того, периодические опросы NABARD о сельских экономических условиях и настроениях показывают, что потребление и другие расходы составляют примерно три четверти ежемесячного дохода домохозяйства, оставляя остаток для погашения долга и сбережений.

С точки зрения управления рисками, Мурму заявил, что регуляторный FOIR следует рассматривать как превентивный максимум, а не как целевой показатель, который должно соблюдать каждое домохозяйство. Он также обратил внимание на устойчивый рост среднего размера кредита в сфере микрофинансирования: крупные займы значительно увеличиваются, в то время как мелкие займы теряют популярность.

Хотя это может свидетельствовать о растущей уверенности кредиторов в заемщиках с подтвержденной кредитной историей, это также требует внимания к рискам чрезмерной задолженности, включая случаи, когда заемщики берут более крупные суммы для погашения старых обязательств, а также потенциальное завышение дохода домохозяйства для повышения шансов на получение кредита. Более того, он предупредил, что чрезмерная концентрация на существующих заемщиках может привести к тому, что новые клиенты, не имеющие кредитной истории, будут исключены из формальной финансовой системы.
Похожие сюжеты

Центральный банк Узбекистана обязал банки отменить незаконные начисления по кредитам и вернуть средства заемщикам
Подробнее
podrobno.uz

Центральный банк Узбекистана обязал банки отменить незаконные начисления по кредитам и вернуть средства заемщикам

Центральный банк Узбекистана предписал коммерческим банкам провести тщательную внутреннюю проверку всех кредитных договоров, по которым уже вступили в силу судебные решения о взыскании задолженности. По результатам этой проверки банки обязаны аннулировать необоснорно начисленные проценты, штрафы и пени, а также вернуть заемщикам денежные средства, которые были ранее взысканы.

Срок для завершения данного аудита установлен до 10 декабря 2026 года. Основанием для требований ЦБ послужила третья часть статьи 744 Гражданского кодекса, согласно которой начисление процентов, штрафов и пени прекращается после того, как суд вынес решение о взыскании кредитной задолженности. Это означает, что после получения судебного акта долг не должен расти за счет дополнительных начислений.

Центральный банк поручил наблюдательным советам и правлениям банков гарантировать исполнение этого требования. Внутренние аудиторские подразделения должны изучить кредиты с имеющимися судебными решениями и предоставить руководству банка информацию о выявленных нарушениях.

В случае обнаружения факта незаконного начисления процентов или штрафов заемщикам после вынесения судебного решения, банки должны немедленно отменить эти суммы и осуществить возврат уже взысканных средств. Коммерческие банки должны предоставить Центральному банку детальные отчеты о выполненной работе и возвращенных деньгах с подтверждающими документами до 25 декабря 2026 года.

Заемщики, столкнувшиеся с подобными ситуациями, имеют возможность обратиться за помощью в колл-центр Центрального банка или воспользоваться Телеграм-ботом.

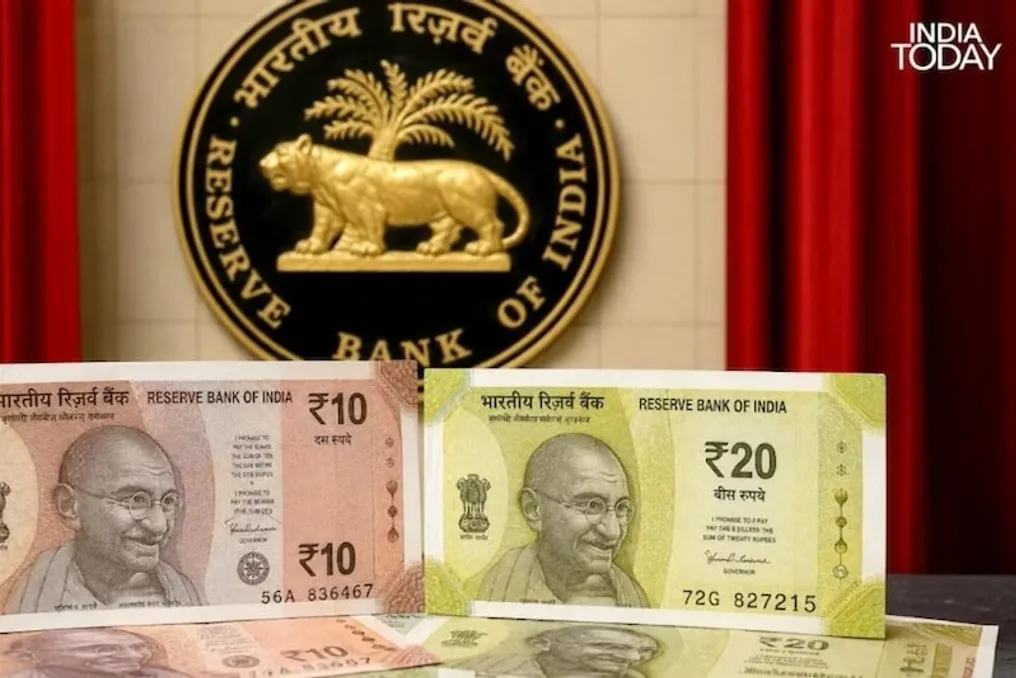
Резервный банк Индии опроверг слухи о нехватке купюр номиналом 10, 20 и 50 рупий к Дивали
Подробнее
www.aajtak.in

Резервный банк Индии опроверг слухи о нехватке купюр номиналом 10, 20 и 50 рупий к Дивали

Индийский резервный банк (RBI) опроверг распространяющийся слух о том, что во время праздников Дивали могут возникнуть проблемы с доступностью банкнот номиналом 10, 20 и 50 рупий. RBI заявил, что в его хранилищах и казначействах имеется достаточное количество всех видов банкнот.

В социальных сетях, включая WhatsApp, циркулировал сообщение, утверждавшее, что в сезон праздников может наблюдаться снижение наличия новых купюр номиналом 10, 20 и 50 рупий. Это сообщение было представлено как совет от RBI, что вызвало беспокойство у потребителей и мелких торговцев перед Дивали.

Отдел проверки фактов Публичного бюро информации (PIB) также подтвердил, что это утверждение является полностью ложным, и что RBI никогда не делал никаких заявлений о дефиците низкостоимостных купюр.

Поддельный циркуляр с датой 27 октября 2026 года и номером 'RBI/2026-27/124' содержал заявление о том, что RBI постепенно сокращает печать купюр номиналом 10, 20 и 50 рупий в связи с переходом к экономике с меньшим количеством наличных денег и продвижением цифровых платежей. В нем содержится предупреждение о возможном дефиците этих мелких купюр во время Дивали и совет гражданам заранее снять или подготовить наличные средства, чтобы избежать неудобств в праздники.

В посте в социальной сети X RBI четко прояснил, что всегда следует учитывать, что все типы купюр, включая низкостоимостные, имеются в достаточном количестве в хранилищах и казначействах RBI, а содержание фальшивого циркуляра вводит в заблуждение. RBI отметил, что уведомление было поддельным, использовались неправильно его название и логотип, а также подпись была сфальсифицирована от имени управляющего банком. Он повторил, что в хранилищах и казначействах банка имеется достаточное количество купюр всех номиналов. Центральный банк подчеркнул, что он не выпускал никаких рекомендаций о том, что купюры номиналом 10, 20 или 50 рупий будут недоступны или их поставки снизятся до Дивали. Банк призвал людей не доверять этому поддельному циркуляру и не пересылать его дальше.

Согласно заявлению RBI и PIB, нет официального ограничения на поставку мелких купюр в праздничный период, несмотря на рост спроса на наличные деньги для подарков, покупок и местных транзакций. Оба органа посоветовали людям проверять любые заявления на официальном веб-сайте Центрального банка или через проверенные аккаунты в социальных сетях. Банк попросил полагаться только на официальные сообщения, а не на пересылки из непроверенных источников. Ожидается, что банки продолжат выдавать обычные купюры из казначейств.

Популярное