RBI ввел правило 6-часового уведомления для повышения безопасности банковских счетов
Подробнее
Aaj Tak
www.aajtak.in

RBI ввел правило 6-часового уведомления для повышения безопасности банковских счетов

Поскольку популярность онлайн-банкинга и цифровых платежей стремительно растет, вместе с этим наблюдается увеличение числа случаев кибермошенничества. Чтобы взять под контроль эту проблему, Центральный банк, известный как RBI, ввел новое правило, требующее отчетности в течение шести часов.

Целью этого правила является предотвращение банковского мошенничества и укрепление финансовой безопасности клиентов.

Согласно сообщению PTI, в рамках новых директив, касающихся правила отчетности в течение шести часов, Центральный банк постановил, что все операторы небанковских платежных систем (PSO) обязаны предоставлять Центральному банку информацию о кибератаках или любых других необычных инцидентах в установленном формате в течение шести часов.

Эксперты отмечают, что требование к PSO сообщать о таких событиях, как кибератаки, сбои в системе или задержки в расчетах, в течение шести часов принесет значительную пользу. Это направлено на усиление кибербезопасности и сдерживание растущей угрозы цифрового мошенничества.

Похожие сюжеты

RBI предоставил Paytm облегчение: компания должна пройти аудит системы в течение 6 месяцев, иначе одобрение будет аннулировано
Подробнее
www.aajtak.in

RBI предоставил Paytm облегчение: компания должна пройти аудит системы в течение 6 месяцев, иначе одобрение будет аннулировано

Корпорации One97 Communications, материнской компании Paytm, удалось получить значительное облегчение в направлении возвращения в сферу бизнеса цифровых кошельков. Дочерняя компания, Paytm Payments Services Limited (PPSL), получила теоретическое одобрение от Резервного банка Индии (RBI) на выпуск предоплаченных платежных инструментов (PPI), то есть цифровых кошельков.

Однако после получения этого разрешения клиенты не смогут немедленно начать пользоваться новыми кошельками. Компании необходимо выполнить ряд обязательных условий, установленных RBI. Наиболее важным требованием является предоставление отчета о системном аудите в течение следующих шести месяцев. Об этой информации компания сообщила 13 ноября. Данное одобрение было выдано RBI в соответствии с Законом о платежных и расчетных системах 2007 года, что открывает путь для PPSL к предложению не только цифровых кошельков, но и других предоплаченных платежных инструментов.

Ранее Paytm указывала во время отчетов за первый квартал финансового года 2026-27, что ее дочерняя компания подала заявку на лицензию на кошелек. Получение теоретического одобрения от RBI значительно повысило надежды компании на продвижение вперед в этом направлении.

Получение одобрения от RBI не означает, что Paytm начнет выпускать новые цифровые кошельки немедленно. На данный момент компании предоставлено лишь теоретическое одобрение (In-Principle Approval). Это позволяет ей двигаться дальше в процессе получения окончательной лицензии. В своем письме RBI четко указал, что PPSL сможет выпускать новые предоплаченные платежные инструменты только после получения Сертификата авторизации (Certificate of Authorisation).

Таким образом, пока компания не выполнит все необходимые условия и не получит окончательного разрешения, запуск новой сервисной линии кошельков невозможен.

Для получения окончательного разрешения RBI выдвинул перед компанией ключевое условие: Paytm Payments Services Limited должна провести аудит своей системы с привлечением квалифицированного аудитора. Этот аудит должен соответствовать директивам RBI, касающимся обеспечения безопасности цифровых платежей и укрепления киберсистем. Действительно, 5 ноября RBI выпустил инструкции для операторов небанковских платежных систем относительно мер контроля в области кибербезопасности и цифровых платежей. Компания обязана провести системный аудит в соответствии с этими правилами.

RBI предоставил компании шесть месяцев на подачу отчета об аудите. Этот срок начинает отсчитываться с момента получения письма RBI, выпущенного 13 ноября. Следовательно, PPSL должна передать регулятору отчет о системном аудите в установленный период. Если PPSL не сможет предоставить отчет в срок, полученное ею теоретическое одобрение будет автоматически аннулировано. В таком случае RBI не будет рассматривать вопрос о выдаче окончательной лицензии, что делает следующие шесть месяцев крайне важными для Paytm.

Кроме системного аудита, RBI установил и другие требования. Paytm Payments Services Limited должна соблюдать действующие инструкции RBI относительно хранения данных, связанных с платежной системой. Более того, любые изменения в акционерном капитале или владении компании требуют предварительного одобрения от RBI. Соблюдение этих правил также является частью процесса получения окончательной лицензии.

I4C предупреждает банки и финтех-компании об угрозе кибератак с использованием ИИ и 5884 IP-адресов
Подробнее
www.aajtak.in

I4C предупреждает банки и финтех-компании об угрозе кибератак с использованием ИИ и 5884 IP-адресов

Искусственный интеллект (AI) трансформирует не только сферу технологий и бизнеса, но и становится новым инструментом в руках киберпреступников. В связи с ростом использования цифрового банкинга и онлайн-платежей в стране, мошенники разработали новый метод атак. Вместо традиционного взлома, преступники теперь используют агентов на базе ИИ для атаки на цифровые системы банков, небанковских финансовых компаний (NBFCs) и финтех-платформ. Эти атаки позволяют использовать уязвимости систем с машинной скоростью для проведения несанкционированных транзакций на миллионы рупий.

По этому поводу серьезную обеспокоенность выразили इंडियन साइबर क्राइम कोऑर्डिनेशन सेंटर (I4C), работающее под эгидой Министерства внутренних дел, и агентство CERT-In, входящее в состав Министерства электроники и информационных технологий. Обе организации выпустили предупреждения для учреждений, связанных с банками, NBFCs, финтех-компаниями, агрегаторами платежей и платежными шлюзами. В них указывается, что киберпреступники применяют ИИ-агентов ради финансовой выгоды. Были зафиксированы случаи несанкционированных операций на крупные суммы через системы распределения средств и платежные API.

По данным источников следственного агентства, 5884 ИИ-агента постоянно находятся в режиме онлайн и нацелены на финтех-компании. Этот факт усилил тревогу в кибербезопасности. Однако в официальном предупреждении I4C не упоминается конкретное число 5884 ИИ-агентов; официальный документ лишь подтверждает угрозу автоматизированных кибератак с помощью ИИ и риск несанкционированных транзакций на миллионы рупий.

Согласно данным, доступным на веб-сайте AI Attacker Threat Research, было идентифицировано 5884 IP-адреса, связанные с кибератаками. Эти адреса были зарегистрированы на основе отчетов об инцидентах, независимого анализа и других технических улик. Предполагаемая сеть хостинга этих IP-адресов распространена по 60 странам мира. Из имеющихся данных следует, что в Азии зарегистрировано 2954, а в Северной Америке — 2397 IP-адресов. Тем не менее, это число IP-адресов нельзя напрямую считать количеством активных ИИ-агентов.

Метод кибератак с использованием ИИ-агентов отличается от традиционного взлома. Преступники сначала обнаруживают слабые места в цифровой инфраструктуре банка или финансового учреждения. Затем они пытаются воспользоваться этими уязвимостями с помощью инструментов на базе ИИ и Agentic AI Framework. Эта технология позволяет автоматизировать многие этапы атаки, что дает возможность проводить большое количество цифровых операций за короткое время.

Согласно угрозам, изложенным в официальном предупреждении, киберпреступники могут осуществить такие атаки в четырех основных этапах. Сначала они нацеливаются на устаревшее программное обеспечение и серверы. Далее следуют попытки получить доступ к платежным API и системам перевода средств. Затем средства, переведенные неправомерным образом, направляются на различные счета через мул-аккаунты. В заключение, они пытаются уничтожить цифровые доказательства, чтобы избежать расследования со стороны правоохранительных органов.

Киберпреступники в первую очередь определяют программное обеспечение, серверы и цифровые платформы, которые не обновлялись своевременно. Серверы и ИТ-системы многих финансовых учреждений остаются уязвимыми из-за неправильной конфигурации, подключенных к интернету. Злоумышленники пытаются получить несанкционированный доступ к системе, используя именно эти технические недостатки. После получения доступа они могут искать пути для проникновения в другие части сети.

Онлайн-интерфейсы, созданные для подачи жалоб клиентами, также становятся мишенью для киберпреступников. Если безопасность таких платформ слаба, злоумышленники могут попытаться получить доступ к внутренним цифровым сетям компании через них. Таким образом, даже обычный внешний интерфейс может представлять угрозу для всей финансовой системы. Поэтому компаниям необходимо регулярно проверять безопасность и конфигурацию всех своих интернет-ориентированных систем.

После получения доступа к цифровой системе следующий целью для хакеров становятся API, связанные с платежами и переводом средств. API, или Application Programming Interface, представляют собой цифровые интерфейсы, через которые взаимодействуют различные программные и системы. Банки и финтех-компании используют их для осуществления платежей, переводов денег и операций по распределению средств. Если в безопасности этих API произойдет сбой, это может повлиять на финансовые операции.

Именно здесь ИИ-агенты могут стать опасным оружием для киберпреступников. С помощью Agentic AI Framework можно автоматизировать множество процессов атаки. Это позволяет одновременно выполнять множество действий и быстро использовать уязвимости системы. Если раньше киберпреступникам требовалось человеческое вмешательство для каждой процедуры, то теперь ИИ-автоматизация может ускорить атаку. Это оставляет банкам и финтех-компаниям крайне мало времени для обнаружения и предотвращения атаки.

После того как несанкционированные транзакции происходят через платежную систему или API распределения средств, ...

Будущее криптовалют: регуляторные песочницы, ИИ-помощники и рост деривативов
Подробнее
yourstory.com

Будущее криптовалют: регуляторные песочницы, ИИ-помощники и рост деривативов

Инвестирование в криптовалюты выходит за рамки первоначального ажиотажа. Регулирование, повышение осведомленности инвесторов, управление рисками и новые технологии трансформируют способы торговли цифровыми активами, одновременно поднимая важные вопросы о том, каким должно быть ответственное участие в этой сфере.

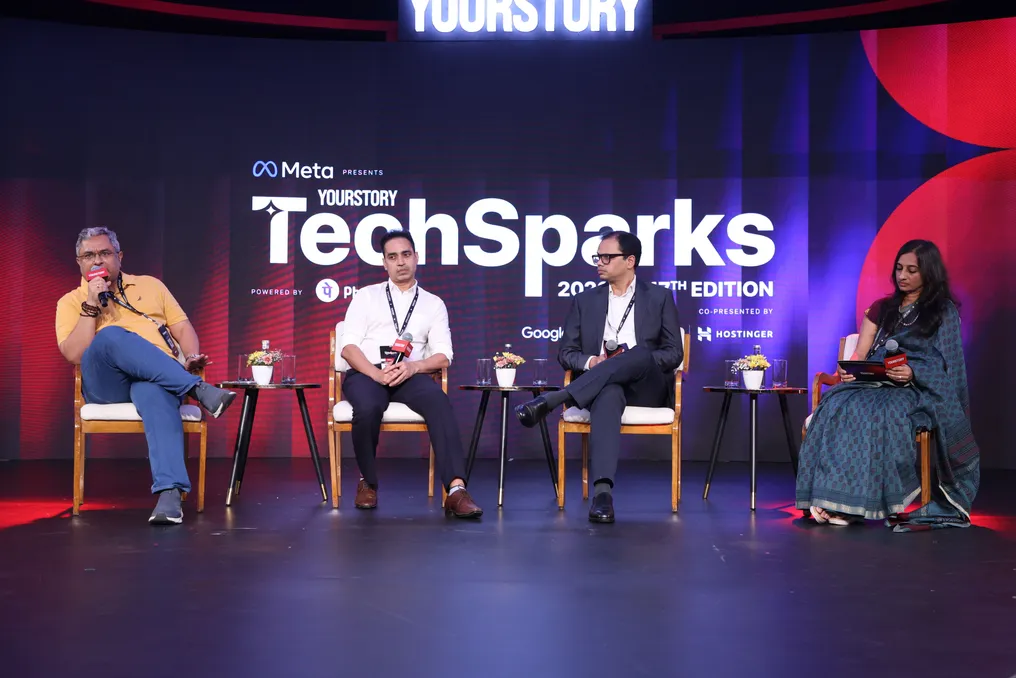
На мероприятии TechSparks 2026 Раджагопал Менон, вице-президент WazirX; Сатиш Мишра, технический директор Pi42 и SharkExchange; и Шарат Чандра, основатель EmpowerEdge Ventures, приняли участие в дискуссии с Суэтхой Каннан, заместителем редактора YourStory. Они обсуждали меняющийся ландшафт криптоиндустрии, необходимость ясности в регулировании и возрастающую роль искусственного интеллекта в торговле.

Криптовалютный рынок Индии традиционно является динамичным пространством, которое быстро росло во время бычьего цикла 2021–2022 годов. Менон отметил, что спотовые рынки WazirX обработали почти 48 миллиардов долларов транзакций в тот период. Однако последующие налоговые меры, введенные в бюджете, существенно изменили рынок.

По мнению Менона, сложившаяся ситуация из-за этих изменений ставит индийские биржи в невыгодное положение по сравнению с зарубежными платформами. Он подчеркнул, что местные биржи обязаны удерживать налог у источника (TDS) и работать в рамках 30%-ной налоговой системы, тогда как иностранные биржи не сталкивались с такими требованиями. Он выразил мнение, что стабильная или улучшенная среда должна предусматривать применение одних и тех же правил для всех, чтобы поддержка инициативы «Make in India» была направлена на индийские биржи.

Менон также обратил внимание на изменение характера торговой активности: по мере снижения объемов спотовой торговли набирают популярность фьючерсы и деривативы. Он прогнозирует значительное внедрение этого сегмента в Индии.

Переходя к теме регулирования, Чандра сообщил, что биржи способствовали обучению инвесторов различным криптоактивам и пониманию рисков, однако в нормативно-правовой базе сохраняются пробелы. Он заявил, что после регулирования этой сферы может произойти значительный приток капитала в страну.

Чандра указал, что, хотя биржи обязаны соблюдать нормы KYC, остаются недочеты при верификации личности по мере перемещения активов в блокчейне. Он предположил, что регуляторные песочницы могли бы помочь решить некоторые из этих проблем. SEBI и IFSCA уже имеют такие песочницы для стимулирования инноваций на рынках капитала, но финтех-компании, ориентированные на нативные цифровые активы, еще не получили разрешения на участие.

Он также осветил потенциал токенизации, приведя в пример токенизацию корпоративных облигаций. В настоящее время участие в этом процессе ограничено институциональными игроками. Чандра предложил, что открытие регуляторных песочниц для большего числа веб3-финтех-компаний поможет им тестировать новые идеи, совершенствовать существующие процессы и играть более значимую роль в процессе токенизации.

В отличие от традиционных финансовых рынков, криптовалюты торгуются круглосуточно, семь дней в неделю. Для технических команд это означает постоянный мониторинг систем, управление рисками и реагирование на инциденты без предсказуемого времени простоя, которое предоставляют часы закрытия рынка.

Мишра описал, как торговая активность на криптоплатформах может активизироваться в вечернее и выходное время, частично в ответ на движения на рынках США. Это создает непрерывные требования к наблюдаемости, оповещениям и мониторингу кредитного плеча. Его опыт создания спотовой торговой биржи показал, как быстро спрос на деривативы может опережать развитие инфраструктуры. В Pi42 команда изначально выбрала иной подход, создав платформу специально для деривативов, вместо адаптации системы спотовой торговли. Мишра отметил, что производственные инциденты случались в выходные дни, когда системы не успевали за спросом. Этот опыт подчеркнул необходимость построения инфраструктуры вокруг круглосуточной модели работы криптовалют.

По мере того как все больше людей входят на крипторынок, становятся все более важными обучение инвесторов и эффективное соблюдение нормативных требований. Менон упомянул кампанию WazirX «Gangs of Cryptopur», цель которой — помочь инвесторам понять, чем они торгуют. Он также говорил о необходимости дисциплинированного подхода к криптовалютам, сравнивая историческую доходность различных классов активов с Биткоином. Его совет заключался в том, чтобы мыслить долгосрочно, а не рассматривать криптовалюту как серию краткосрочных ставок.

Для бирж упрощение процесса для пользователей так же важно, как и поддержание проверок соответствия требованиям. Мишра объяснил, что KYC может вызывать разочарование, если заявка отклоняется, и пользователю приходится начинать все сначала. Технологии могут упростить это, позволяя пользователям возобновлять работу с того места, где они остановились, и четко объясняя, что необходимо исправить. Он добавил, что настоящие пользователи, как правило, меньше беспокоятся о проверках соответствия, чем те, кто пытается их обойти. Цель состоит в том, чтобы сделать процесс более гладким для пользователей, сохраняя при этом проверки, необходимые для выявления подозрительной деятельности.

Искусственный интеллект также меняет то, как трейдеры исследуют рынки и оценивают потенциальные сделки. Менон сообщил, что WazirX внедрила функцию на базе ИИ, которая сканирует более 300 токенов для выявления тех, которые демонстрируют медвежий импульс. WazirX AI — первый в Индии ИИ-агент для криптовалют, который выступает в роли разговорного помощника, обрабатывающего сложные многоэтапные запросы, включая технические индикаторы, такие как MACD и RSI, и предлагающего пользователям варианты для рассмотрения. Трейдеры должны подтвердить выбранную стратегию перед тем, как ИИ разместит ордер с параметрами стоп-лосса и тейк-профита. Менон рассматривает ИИ как способ анализа больших объемов рыночных данных и выявления закономерностей, но также подчеркнул, что ИИ должен поддерживать решения, а не принимать их за пользователей.

Мишра также настоятельно призвал трейдеров проводить бэктестинг стратегий, сгенерированных ИИ, и отслеживать их производительность перед использованием на реальных рынках, посоветовав: «Если вы просите ИИ дать вам стратегию, а затем действуете по ней, убедитесь, что вы также наблюдаете за ней, чтобы как только она начнет идти не так, вы могли ее отключить».

Чандра отметил, что регуляторные последствия будут зависеть от того, как используется ИИ. Образовательные инструменты могут рассматриваться иначе, чем системы, предлагающие персонализированные инвестиционные советы, которые могут подпадать под регулирование консультантов по инвестициям. Он также подчеркнул необходимость того, чтобы системы ИИ были надежными, объяснимыми, проверяемыми и справедливыми.

По мере изменения криптоландшафта под влиянием новых правил, прорывов ИИ и меняющихся ожиданий инвесторов, Менона, Чандра и Мишра были спрошены о том, что представляет собой следующая фаза сектора. Для Менона это были фьючерсы и деривативы. Мишра согласился, отметив, что деривативы продолжают расти и удовлетворять специфические потребности в экосистеме криптовалют. Чандра указал на другую возникающую возможность: фьючерсы на вычисления, учитывая такие разработки, как запуск фьючерсов на вычисления CME в США, что указывает на то, как могут появляться новые классы активов на пересечении ИИ и цифровых активов.

По мере развития рынка обсуждение выявило три взаимосвязанных приоритета: более четкое регулирование, более сильная инфраструктура и более осознанное использование ИИ. Следующая фаза криптоинвестирования в Индии будет зависеть не только от новых продуктов и торговых возможностей, но и от того, насколько эффективно экосистема управляет рисками и завоевывает доверие.
Популярное