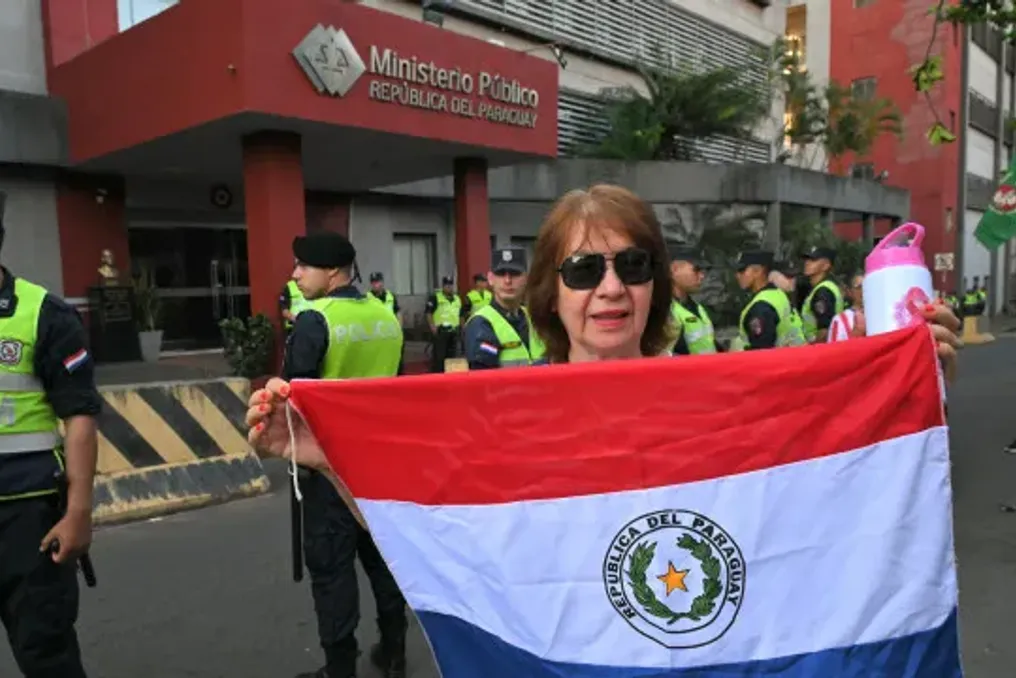
Центральный банк Парагвая (BCP) провел ликвидацию цифрового банка Ueno на этой неделе. По оценкам, 60% взрослого населения страны имели счета в этом банке, который управлял около 850 миллионов долларов США (что эквивалентно 4,6 миллиардам бразильских реалов) государственных средств.
Решение о ликвидации Ueno было принято после того, как BCP выявил нарушения в кредитах, выданных компаниям, связанным с самим банком, установив, по сути, недостаточность капитала. Вмешательство Центрального банка Парагвая привело к блокировке счетов и инвестиций, что вызвало немедленные трудности у вкладчиков.
В условиях этого кризиса президент Парагвая Сантьяго Пенья подал в отставку. Важно отметить, что до марта 2025 года Пенья был акционером группы Vázquez, контролирующей банк Ueno. Кроме того, Пенья назначил Карлоса Карвалло, бывшего президента банка, руководителем Центрального банка Парагвая в 2023 году.
Эксперты Olhar Digital обсудили ликвидацию Ueno, финансовую безопасность и последствия таких кризисов, как кризис парагвайского цифрового банка и банка Master. Ueno Bank был одним из крупнейших цифровых банков Парагвая, но его коэффициент платежеспособности упал ниже половины минимально требуемого уровня, что вынудило прекратить деятельность.
Коэффициент платежеспособности измеряет способность учреждения выполнять свои долгосрочные обязательства и поглощать убытки без банкротства, указывая, превышают ли активы долги. В случае Ueno банк накопил значительный финансовый дефицит, скрывая незаконные кредиты и неплатежеспособность компаний, контролируемых самим контролером, потеряв платежеспособность из-за отсутствия реальных резервов для покрытия снятий.
Крах банка Ueno заморозил приложения, карты и средства примерно трех миллионов его клиентов. Независимое исследование Equifax Paraguay SA показало, что Ueno позволил более миллиону парагвайцев без банковской истории войти в финансовый сектор, и эти люди остались без поддержки.
Леа Видигал, доктор экономики права USP и партнер Lea Vidigal Advocacia, прокомментировала, что внезапное закрытие с блокировкой услуг заставляет многих людей предпочесть наличные деньги. Она отметила, что это отступление проявляется в социальном поведении. По мнению Видигал, случай Ueno демонстрирует, что размер не гарантирует устойчивости.
Педро Саад Абуд, специалист по рынку капитала, согласился, заявив, что институту поддерживают капитал, ликвидность, управление и устойчивая бизнес-модель. Отвечая на вопрос о том, как обеспечить безопасность денег, Видигал указала, что существуют уровни защиты, и клиент должен знать, на каком из них он находится.
Первый уровень включает знание того, кто юридически владеет деньгами. Видигал пояснила, что многие финтех-компании являются платежными учреждениями, а не банками. На счетах текущих счетов, сберегательных счетов, CDB, RDB, LCI и LCA в банках, связанных с Гарантийным фондом кредитов (FGC), покрывается сумма до 250 тысяч реалов на одного CPF или CNPJ в каждом учреждении или конгломерате, с глобальным лимитом в 1 миллион реалов каждые четыре года. Однако остатки на платежных счетах не имеют покрытия FGC и защищены законом как отдельное имущество.
Второй уровень — поведение клиента: крайне важно соблюдать лимиты FGC и диверсифицировать инвестиции между различными конгломератами. Адвокат посоветовала, что крупные резервы можно хранить в государственных облигациях, и всегда следует проверять на сайте Центрального банка, авторизовано ли учреждение и какова его природа, предупреждая о доходности, значительно превышающей рыночную, поскольку FGC не является знаком качества.
Третий уровень — независимый надзор, который не зависит от клиента. Видигал раскритиковала тот факт, что президент центрального банка Парагвая происходил из самого Ueno, классифицируя заинтересованного регулятора как риск, который клиент не может устранить самостоятельно. В отличие от этого, Педро Саад Абуд упомянул, что в Бразилии регуляторная среда укрепляется, ссылаясь на требование после дела Master о том, чтобы чрезмерно левериджированные банки держали часть ресурсов в государственных ценных бумагах, а также на постепенную корректировку минимально требуемого капитала до 2028 года.
Наталиа Кармо, эксперт по информационной безопасности и COO IAM Brasil, выделила три важнейших аспекта безопасности денег: финансовое состояние банка, защита, применяемая к депозиту, и безопасность транзакций. Кармо подчеркнула, что приложение может иметь хорошие механизмы аутентификации, но принадлежать учреждению с финансовыми проблемами.
В бразильском контексте первой мерой предосторожности является проверка реестра Центрального банка для определения реального учреждения, которое хранит счет или выпускает инвестиции, что помогает подтвердить операцию, хотя разрешение не устраняет риски. Что касается кибербезопасности, ее рекомендации включают защиту мобильного телефона, использование дополнительной аутентификации, активацию оповещений и никогда не делиться паролями или кодами. Она также предложила распределять ресурсы между различными конгломератами для снижения концентрации риска.
Для Кармо основным последствием дела Ueno в Парагвае является эрозия доверия. Трудности с доступом к собственным деньгам могут подорвать веру в цифровую среду для тех, кто входит в финансовую систему. Она подчеркнула, что кризисы Ueno и Master вызваны не кибератаками, предотвращая ошибочное отождествление инноваций с риском общественностью.
Абуд добавил, что потеря доверия может оттолкнуть наиболее уязвимую публику. Кармо добавила, что финансовые кризисы открывают лазейки для мошенничества, поскольку срочность возврата средств делает клиента более восприимчивым к мошенникам. По ее мнению, демократизация доступа требует большего, чем просто открытие счетов; учреждения должны предоставлять четкое обслуживание, объяснять риски, защищать данные и поддерживать строгий контроль, ответственность, которую нельзя полностью переложить на потребителя.
Видигал разделила банковское обслуживание и финансовое гражданство. Она объяснила, что наличие счета — это просто доступ, в то время как финансовое гражданство, согласно Центральному банку Бразилии, — это осуществление прав и обязанностей для грамотного управления ресурсами. Это гражданство строится на образовании, инклюзивности и защите прав потребителей. Таким образом, тот, кто пользуется мобильным телефоном, не зная, гарантированы ли его деньги или к кому обратиться в случае закрытия, включен, но еще не реализует полное финансовое гражданство.
Оба эксперта согласились, что банкротство произошло не потому, что они были цифровыми банками. Видигал заявила, что Ueno выдавал кредиты компаниям, связанным с владельцами, выше законных пределов в среде, где банк, регулятор и президент были очень близки. Что касается Master, он рос за счет привлечения средств через CDB выше рыночных, опираясь на FGC. Суть проблемы, по ее словам, заключается в старых сбоях в управлении, конфликте интересов и надзоре, независимо от технологической оболочки.
Видигал заключила, что технология оптимизирует процессы, но не заменяет осмотрительное регулирование. Инклюзивность без надзора порождает подверженных риску клиентов. Самый важный урок — разделить инфраструктуру учреждения, приводя в пример Pix как государственную инфраструктуру, управляемую Центральным банком. Когда учреждение терпит крах, клиент теряет счет, но не средство платежа, и может зарегистрироваться в другом месте. Цифровизация выдерживает кризисы, когда инфраструктура является государственной, клиент знает, что защищено, и существует эффективный надзор.