На неделе в IIT Delhi инвестор Гаурав Далмия рассказал студентам двенадцать историй о том, как формируется состояние. Одна из этих историй особенно запомнилась тем, как легко богатство могло достаться другому человеку.
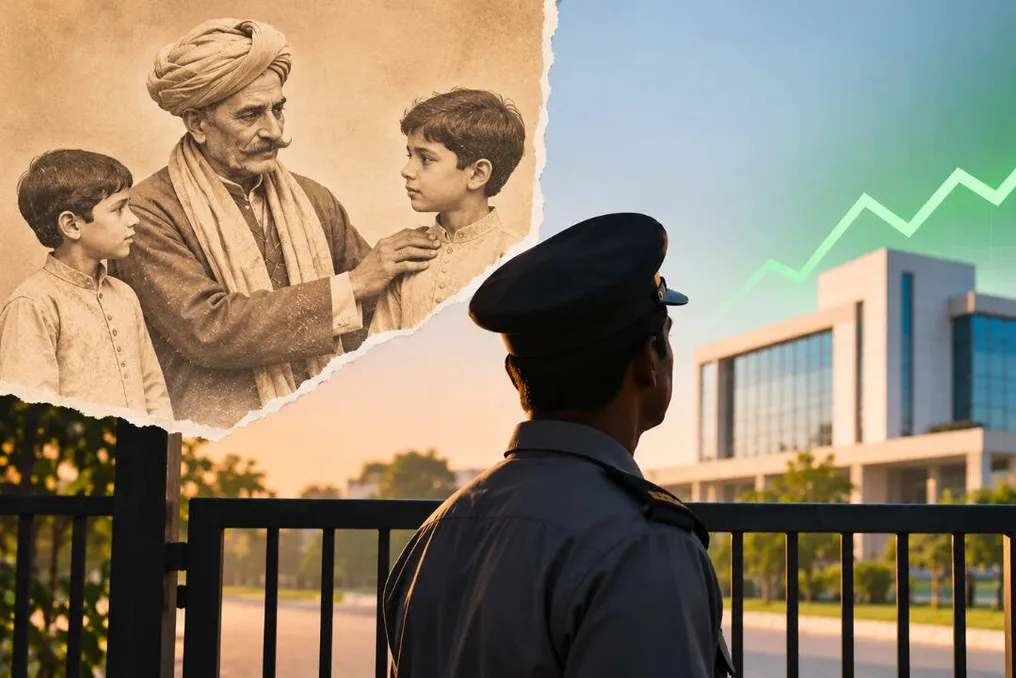
Несколько лет назад Раджив Баджадж находился в Сикаре, штат Раджастан, в деревне своего прадеда, снимая документальный фильм о своей семье. Среди собравшихся он заметил знакомое лицо — охранника из Bajaj Auto. Когда Баджадж спросил его о присутствии, мужчина ответил, что это его дом, поскольку семьи его и Баджад были соседями.
Судьбы этих двух семей разошлись из-за одного решения. В 1894 году богатый купец по имени Сета Бачхрадж взял маленького мальчика из этого района, Джамналала, чтобы воспитывать его внуком и наследником. Позже Баджадж упомянул, что благодарит свою удачу и задавался вопросом, что произошло бы, если бы купец выбрал мальчика из соседнего дома. Возможно, семья охранника управляла бы компанией, а Раджив Баджадж мог бы быть тем, кто дежурит снаружи.
Далмия поведал эту историю в среду вечером на встрече с Экономическим и Финансовым клубом в IIT Delhi. Он включил ее в конце своего первого тематического исследования, почти как отступление. Аудитория студентов, стремящихся обрести свое состояние, могла простить такую очаровательную отступление.
Далмия возглавляет Dalmia Group Holdings, которая занимается инвестициями в частный капитал, недвижимость и публичные рынки. Его характеризуют как человека, который постоянно читает и предпочитает говорить о прочитанном, а не о том, чем владеет. Тема вечера могла показаться сухой: «Индийский деловой ландшафт: избранные тематические исследования». Было представлено двенадцать компаний, большинство из которых были индийскими, и большинство из них сопровождалось графиками, построенными по логарифмической шкале.
Логарифмическая шкала — это неромантичный инструмент. Каждый равный шаг вверх по странице означает, что число умножилось на одну и ту же величину, поэтому рост от 1 до 2 занимает столько же места, сколько рост от 1000 до 2000. Драма любого конкретного года уменьшается. Остается темп роста, растянутый на десятилетия. Изучая достаточно таких графиков, человек начинает видеть бизнес так, как, по-видимому, видит его Далмия: медленно и в соотношениях.
Он начал с примера ошибки. В 1991 году иностранные резервы Индии упали примерно до 1 миллиарда долларов, что едва покрывало две-три недели импорта, и страна была вынуждена открыться из-за отсутствия выбора. Рахул Баджадж и так называемый Бомбейский клуб выступали за постепенный переход, опасаясь, что индийские компании будут уничтожены до того, как смогут адаптироваться. Вердикт Далмии был краток: Баджадж ошибался. Только с 2002 года выручка Bajaj Auto выросла почти в 16 раз, а рыночная стоимость — около 50 раз, или примерно в 100 раз, если учесть отделившуюся Bajaj Finserv. Компания, чей патриарх опасался иностранной конкуренции, теперь продает продукцию в ста странах.
Затем последовали долгие периоды, когда кажется, что ничего не приносит прибыли. Nvidia, ныне оцениваемая в 5 триллионов долларов, сегодня считается предопределением. По подсчетам Далмии, между 2004 и 2008 годами ее прибыль выросла более чем в 16 раз, в то время как рыночная стоимость увеличилась всего в 3,6 раза, а за один год прибыль подскочила на 82 процента, в то время как акции не двигались. Такие годы, отметил он, ложатся тяжелым бременем на генерального директора.
Infosys, чья рыночная стоимость возросла с 191 крора рупий в 1994 году до более чем 5 лакх крор рупий, иллюстрирует схожий момент: фирмы частного капитала часто продаются при листинге, предполагая, что лучшие годы позади, а покупатели часто обнаруживают, что праздник только начался.
Berkshire Hathaway предоставила арифметику. Тысяча долларов в 1965 году, при сложении процентов по S&P 500 на уровне 10,6% с дивидендами, превратились примерно в 455 000 долларов. В компании Уоррена Баффета, при ставке 19,8%, эта сумма достигла почти 61 миллиона долларов. За первые пять лет разница была бы незаметна. А с 2020 по 2025 год, в эпоху технологических акций, Berkshire опередила Nasdaq, 2,2 к 1,8. «Многие технари найдут это очень смиряющим», — сказал он аудитории в IIT.
Его вторая привычка — недоверие к категориям. Лакшми Миттал, испытывая нехватку капитала в ранние годы, приобрел терпящие крах сталелитейные заводы, которые крупные компании игнорировали, так называемые «шерстяные активы», по цене ниже стоимости их нового строительства, начав с убыточного завода в Тринидаде и Тобаго. Его состояние выросло с 1,5 миллиарда долларов в 1996 году до 45 миллиардов долларов в 2008 году. Varun Beverages, розливщик Pepsi, стал примером Далмии того, как старый западный бизнес может стать молодым индийским. Он утверждал, что если зарплаты растут на 9–11 процентов в год, то что происходит с миллионами индийцев после того, как расходы на рис, одежду и жилье растут на 20 процентов или более. Далее следуют газированные напитки. Годовой доход Varun вырос с 42 крор рупий в 2016 году до более чем 3000 крор рупий.
Цемент — это скучный товар, если вы не Алико Данготе в Нигерии, где плохая инфраструктура ограничивает конкуренцию, и тонна приносит около 24 долларов прибыли, по сравнению с примерно 6 долларами в Индии для UltraTech. Автомобильная компания — это низкомаржинальная рутина, если вы не Ferrari, которая ограничивает производство примерно 14 000 автомобилями и почти не рекламируется. Ее выручка составляет около 8 миллиардов долларов против 364 миллиардов долларов Volkswagen. Ее рыночная стоимость превышает стоимость Volkswagen.
В рассказе Далмии отрасль — это среднее значение, а средние значения скрывают интересных людей. Третье, что он ищет, сложнее отобразить в графиках. Далмия рано инвестировал в кредитора Incred в 2017 году, поэтому он не является полностью нейтральным по этому поводу, и он утверждает, что его привлек отсутствие определенного качества. Небанковское кредитование тогда было модной темой. Многие основатели привлекали деньги, опираясь на тренд, имея мало собственного в игре, делая бесплатную ставку на чужой капитал. Он называет это «смелость пузыря», и это фраза, которую стоит запомнить во время любого бума финансирования, включая текущий.
Основатель Incred вложил серьезные собственные средства. Он также попытался спасти забытое слово. Рост, как он сказал будущим основателям, требует как инноваций, так и бюрократии, под которым он подразумевал не леность, а процедуру: дисциплину управления чем-либо в масштабе после того, как эксперимент оказался успешным. И какова истинная цена построения глобального бизнеса? Не деньги, не великие продукты, не отличное управление. Джетлаг.
Существует возражение против всего этого, и вступительная история разговора его иллюстрирует. Двенадцать победителей — это двенадцать выживших. Не было графика для многих кредиторов 2017 года, которые, по его собственному мнению, не справились, и не было слайда для проблемного завода, который остался в кризисе. Самый сложный тезис был высказан в конце. Описывая обширный парк возобновляемой энергии Adani Green в Хавде в Гуджарате, на земле, выделенной штатом шести разработчикам, Далмия утверждал, что посторонние переоценивают государственные отношения, а реальная ценность заключается в том, чтобы построить проект. Скорость Adani зафиксирована: закладка фундамента в 2023 году, 4,1 гигаватта к концу 2025 года. Но скептик может возразить, что одно не исключает другого. Стенограмма обрывается там, где начинаются вопросы, поэтому я не могу сказать, поднял ли кто-нибудь в зале этот вопрос.
Признавая это, он отмечает границы собственной уверенности. Он указывает, что его взгляд на Infosys основан на периоде до какого-либо потрясения со стороны ИИ. Он рассматривает денежную подушку Berkshire в размере около 350 миллиардов долларов как предупреждение о перегретых рынках, а затем добавляет, что время покажет. После того как он подробно похвалил Баффета, он советует студентам почитать Джорджа Сороса, который придерживается почти противоположного мнения о рынках, для достижения баланса. Люди, продающие систему, редко рекомендуют ее соперников.
Последним словом для студентов стало джунун. Страсть, сказал он, — это то, что, по его опыту, имеет большее значение, чем что-либо другое, снова и снова. Это прекрасная мысль для двадцатилетних, и он ожидает, что это правда. Но он также рассказывал им о Сикаре и оставил две истории рядом, не пытаясь их примирить. Я не уверен, что они могут быть примирены. Каждая линия на его графиках начинается после того, как кто-то уже был выбран. Ни одна логарифмическая шкала не может показать утро 1894 года, когда купец посмотрел на двух соседних семей и выбрал одну. Или охранника, который спустя более века все еще на посту.