ShareChat планирует IPO в конце 2027 года благодаря росту прибыльности, обусловленному микродрамами
Подробнее
Business Standard
business-standard.com

ShareChat планирует IPO в конце 2027 года благодаря росту прибыльности, обусловленному микродрамами

Компания ShareChat, принадлежащая Mohalla Tech, рассматривает возможность проведения первичного публичного размещения акций (IPO) в конце 2027 года после достижения двух кварталов положительного EBITDA. Рост доходов и улучшение денежных потоков компании во многом связаны с форматом микродрам.

ShareChat, индийская социальная медиакомпания, которая ранее тратила значительные средства, пытаясь конкурировать с Instagram, теперь генерирует денежные средства. Значительный вклад в это внесло появление формата сериалов, рассказываемых короткими эпизодами продолжительностью в одну-две минуты, который стал очень популярен среди пользователей в Индии за последний год.

Mohalla Tech, оператор ShareChat, приложения для коротких видео Moj и приложения для микродрам QuickTV, сообщила в среду, что операционный доход вырос на 40 процентов, достигнув 1 016 крор рупий в финансовом году 2026, по сравнению с 723 крором рупий в финансовом году 2025. По словам соучредителя и финансового директора Манохара Чарана, компания работает над листингом и может рассмотреть выход на биржу в период с октября по декабрь 2027 года.

Этот срок будет актуален, если компания подаст документы, основываясь на результатах финансового года 2027, после того как достигнет полной прибыльности в течение одного финансового года и продемонстрирует шесть последовательных кварталов положительного денежного потока к марту 2027 года. Компания также заявила, что рост ускорился в финансовом году 2027, достигнув годовой нормы выручки (ARR) более 1 500 крор рупий к концу первого полугодия.

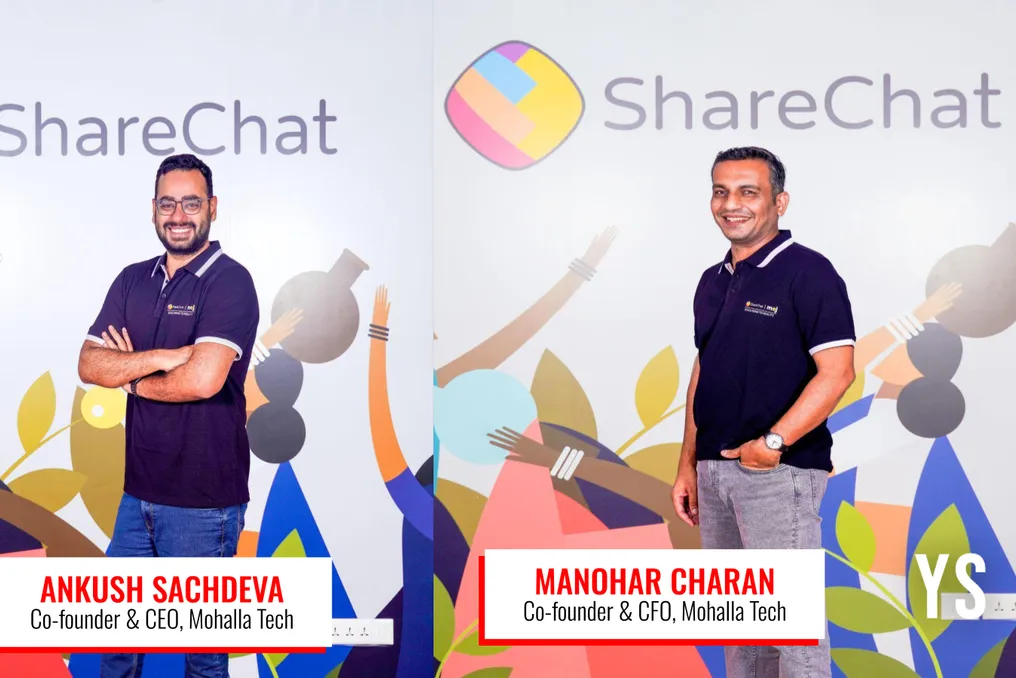
Mohalla Tech стала положительной по EBITDA в первом квартале финансового года 2027 и показала два последовательных квартала положительного EBITDA в первом полугодии финансового года 2027, одновременно зафиксировав четыре последовательных квартала положительного денежного потока. Компания ожидает завершить финансовый год 2027 тем, что назвала «первым полностью прибыльным годом», с EBITDA почти в размере 25 крор рупий. Соучредитель и генеральный директор Анкуш Сачдева отметил, что рост финансируется исключительно за счет собственных денежных потоков.

Чаран подчеркнул, что «микродрама оказалась мощным двигателем роста». Поскольку около 70 процентов интернет-пользователей Индии находятся за пределами городских районов, компаниям необходимо охватывать небольшие города. Он добавил, что социальные сети — это бизнес, основанный на масштабе, где могут выжить лишь три или четыре компании, и конкуренция с такими гигантами, как Google или Meta, в области технологий, охвата и капитала крайне сложна. Пользователи могут менять приложения в течение часа, поэтому платформам нужны уникальные ниши.

За годы работы ShareChat и Moj смогли создать эту дифференциацию благодаря глубокому пониманию региональных языков и культуры, а также созданию сообщества создателей из региона Бхарат в городах второго и третьего уровня. Микродрамы добавили второй и более сильный фактор отличия.

По мнению Чарана, когда пользователи смотрят сериализованный контент, они не обязательно перераспределяют внимание от коротких видео. Многие пользователи заменяют время просмотра телевизора просмотром похожих, но вертикальных историй с клиффхэнгерами на платформах микродрам. Таким образом, Moj, будучи платформой микродрам, борется с линейным телевидением и OTT-платформами.

Чаран отметил, что глобальные социальные сети получают примерно в 50 раз больше рекламных доходов от пользователя из США, чем от пользователя из Индии, при примерно одинаковой стоимости облачных услуг. Он также сообщил, что годовая стоимость серверов Mohalla Tech на одного пользователя сейчас является самой низкой среди всех мировых социальных сетей, уступая только Reddit, который ранее занимал это место. Moj предоставляет пользователям «три дополнительные причины» оставаться в приложении рядом с Instagram. База пользователей Moj выросла, а время, проведенное в приложении, удвоилось по сравнению с прошлым годом, а рекламный доход на пользователя увеличился вдвое с мая 2026 года.

В финансовом году 2026 скорректированные убытки по EBITDA сократились на 58 процентов, составив 91 крор рупий по сравнению с 219 крорами рупий. Микродрамы, монетизируемые через рекламу и подписки, стали драйвером роста, добавив третий крупный источник дохода наряду с рекламой и прямыми трансляциями. Подписки с QuickTV и Moj+ принесли 293 крора рупий за первый полный год.

Рекламный доход вырос на 40 процентов в годовом исчислении во втором квартале финансового года 2027 и, как ожидается, продолжит ускоряться в праздничный сезон, чему способствует ежедневное потребление микродрам, которое за 12 месяцев выросло в 6,5 раза, превысив 1 миллиард ежедневно. Mohalla Tech конкурирует с Instagram Reels и YouTube Shorts, а также с платформами микродрам, такими как Kuku TV, Story TV, JioHotstar и DramaBox. Чаран заявил, что в отличие от платформ, ориентированных на подписку, которые тратят большие суммы на привлечение пользователей, Moj может распространять микродрамы среди более чем 200 миллионов своих ежемесячных монетизируемых пользователей, подобно тому, как это делает YouTube со Shorts.

В августе Mohalla Tech выделила 100 крор рупий на микродрамы с использованием искусственного интеллекта в текущем году. Чаран сообщил, что производство контента с участием актеров стоит около 20 000–25 000 рупий за минуту, тогда как ИИ снизил эту стоимость до 7 000–8 000 рупий, и эти затраты будут продолжать падать. Он также отметил, что согласованность и связность контента, созданного ИИ, улучшаются ежемесячно.

Однако он также упомянул, что пользователи готовы платить за эксклюзивный контент. Чаран процитировал мнение: «Мы платим за фильм, потому что в нем есть Шах Рух Хан, и этот фильм недоступен на Netflix». Он предупредил, что по мере увеличения предложения и снижения дифференциации за счет ИИ, стимул к подписке может ослабнуть. Чаран считает, что реклама будет составлять основу долгосрочной прибыли, приводя в пример Китай, где более 70 процентов дохода от микродрам поступает от рекламы. Он прогнозирует, что Индия последует этому примеру по мере созревания рынка.

Mohalla Tech также планирует создавать больше историй, сгенерированных ИИ, и контента, не на хинди, поскольку хинди доминирует. Компания может рассмотреть небольшие тестовые проекты на международных рынках, если экономическая целесообразность будет оправдана. Тем не менее, он предостерег, что международные рынки будут рассматриваться очень осторожно из-за более высокой конкуренции там.
Похожие сюжеты

Мохалла Тек сообщила о 40-процентном росте выручки за 2026 финансовый год
Подробнее
yourstory.com

Мохалла Тек сообщила о 40-процентном росте выручки за 2026 финансовый год

Мохалла Тек, компания, являющаяся материнской структурой для социальных медиаплатформ ShareChat, Moj и QuickTV, отчиталась о значительном увеличении выручки в 2026 финансовом году. Выручка достигла 1016 крор рупий, что представляет собой рост на 40% по сравнению с 723 крор рупий, зафиксированными в 2025 финансовом году.

Рост компании обусловлен диверсификацией в сегмент микродрам. Эти драмы монетизируются как через рекламу, так и через подписки. Таким образом, появился третий крупный источник дохода, дополнивший существующие направления — рекламу и стриминг в прямом эфире.

В течение первого полного года доход от подписок составил 293 крора рупий благодаря приложениям QuickTV и Moj+. Мохалла Тек также заявила, что годовой регулярный доход (ARR) достиг 1500 крор рупий уже в первой половине 2027 финансового года. Компания прогнозирует, что в 2027 финансовом году впервые зафиксирует чистую прибыль на уровне EBITDA, которая составит почти 25 крор рупий.

В 2026 финансовом году убытки по EBITDA сократились на 58%, составив 91 крор рупий, по сравнению с 219 крор рупий в 2025 финансовом году. Кроме того, к концу первой половины 2027 финансового года компания отметила четыре квартала подряд положительных денежных потоков и два квартала положительного EBITDA.

Анкуш Сачдева, соучредитель и генеральный директор Мохалла Тек, отметил, что после нескольких лет стратегической дисциплины компания вышла на путь прибыльности. Он добавил, что год назад была достигнута цель создания устойчивого основного бизнеса, и теперь компания генерирует денежные средства и финансирует следующий этап роста исключительно за счет собственных поступлений.

Несмотря на то, что рост в 2026 финансовом году был подкреплен доходом от подписок, рекламный бизнес также восстанавливает темпы. Доход от рекламы увеличился на 40% в годовом исчислении во втором квартале 2027 финансового года и, по ожиданиям, будет расти еще быстрее в период праздников.

Согласно данным компании, ежедневное потребление микродрам выросло в 6,5 раза за 12 месяцев, превысив отметку в один миллиард единиц ежедневно. Манохар Чаран, соучредитель и финансовый директор Мохалла Тек, подчеркнул, что рекламный бизнес получил значительный импульс за последние два квартала, и ожидается дальнейший рост в предстоящие праздничные месяцы. Он также отметил постоянное улучшение маржи прибыли при сохранении сильной траектории роста выручки.

Компания также сообщила, что микродрамы, доступные бесплатно и поддерживаемые рекламой, расширили свою базу рекламодателей как на платформе ShareChat, так и на Moj.

Первичное публичное размещение акций Anthropic может изменить мировой рынок искусственного интеллекта
Подробнее
olhardigital.com.br

Первичное публичное размещение акций Anthropic может изменить мировой рынок искусственного интеллекта

Anthropic, разработчик помощника Claude, начала процесс первичного размещения акций, что может привести к одному из крупнейших IPO в истории. Эта операция послужит решающим испытанием для рынка искусственного интеллекта (ИИ), особенно в условиях неопределенности относительно многомиллиардных оценок сектора.

Исход этого IPO также потенциально повлияет на будущее размещение OpenAI на фондовой бирже и изменит готовность инвесторов финансировать технологические компании. В настоящее время инвесторы оценивают Anthropic в триллионы долларов. Компания, основанная пять лет назад, делит лидерство на рынке ИИ с OpenAI, конкурентом, который, хотя и представил конфиденциальные документы для своего собственного размещения, не планирует дебютировать до 2027 года.

Однако текущий финансовый ландшафт представляет собой проблемы. Компании, занимающиеся облачными вычислениями, ориентированными на ИИ, и операторы центров обработки данных зафиксировали падение своих акций. Австралийская компания Firmus приостановила свои планы IPO, как и американское подразделение SK Hynix Solidigm.

Несмотря на впечатляющие результаты при выходе на биржу, Anthropic также столкнулась со значительными убытками. В первом полугодии компания понесла убытки на сумму более 80 миллиардов долларов США (420 миллиардов бразильских реалов), согласно сообщению CNBC. Параллельно выручка продемонстрировала ускоренный рост, чему способствовало использование инструментов продуктивности и программирования различными корпорациями.

Во втором квартале выручка достигла 11,56 миллиарда долларов США (60,69 миллиарда бразильских реалов), что является значительным увеличением по сравнению с 787 миллионами долларов США (4,13 миллиарда бразильских реалов), зарегистрированными за аналогичный период прошлого года. К концу июня у компании было около 132 миллиардов долларов США (693 миллиардов бразильских реалов) денежных средств, включая эквиваленты и краткосрочные инвестиции. После пяти кварталов подряд с операционным убытком Anthropic получила операционную прибыль в размере 974 миллионов долларов США (5,11 миллиарда бразильских реалов) во втором квартале.

Jai Das, соучредитель Sapphire Ventures, предупредил, что если результаты окажутся ниже ожидаемых, ситуация может быть сравнена с «карточным домиком». Сотрудничество Anthropic с крупными игроками отрасли выходит за рамки конкуренции; почти половина ее выручки поступает от коммерциализации Claude через облачные сервисы, предлагаемые Microsoft, Amazon и Alphabet, материнской компании Google. Эти три гиганта также являются инвесторами в эту разработчика.

Основная инфраструктура для разработки моделей зависит от чипов, поставляемых Nvidia, AMD, Amazon и Google. Таким образом, любые изменения в готовности инвесторов финансировать ИИ могут иметь последствия для различных сегментов отрасли. Brad Bernstein, управляющий партнер FTV Capital, считает, что результаты ниже прогнозируемых могут привести к более широкой переоценке инвестиций в стартапы в области ИИ, вызвав эффект домино в венчурном капитале.

Воздействие может охватить всю технологическую цепочку. Дополнительной проблемой являются модели с открытыми весами, которые обеспечивают большую персонализацию и снижение затрат, с такими конкурентами, как Moonshot AI, DeepSeek и Zhipu. Хотя в документе IPO упоминаются OpenAI и Google как конкуренты, Anthropic признает существование более широкого спектра поставщиков.

Компания видит возможности для расширения, поскольку в последнем квартале менее 0,1% общих расходов компаний, включенных в Fortune 500, было направлено на ее модели и услуги. Триллионная оценка также помещает операцию в избранную группу; если она дебютирует с оценкой выше 1 триллиона долларов США (5,25 триллиона бразильских реалов), Anthropic станет третьей компанией, достигшей такого уровня в ходе IPO, после Saudi Aramco и SpaceX.

Тем не менее, существуют риски для рынка. Более высокие процентные ставки удорожают привлечение средств, а снижение ликвидности, направленной на ИИ, может оказать давление на акции. David Trainer, генеральный директор New Constructs, прогнозирует риск падения S&P 500 на 20%, сконцентрированный преимущественно на облигациях, связанных с этим сектором.

В целом, выход Anthropic будет служить барометром ожиданий в отношении искусственного интеллекта, и реакция инвесторов может сформировать как оценки других компаний, так и планы выхода OpenAI на биржу.

Последний день подачи заявок на IPO Jio Platforms: мнения экспертов о продаже на листинге или долгосрочном удержании
Подробнее
www.aajtak.in

Последний день подачи заявок на IPO Jio Platforms: мнения экспертов о продаже на листинге или долгосрочном удержании

Инвесторам, рассматривающим возможность вложения средств в IPO Jio Platforms, предоставляется последний шанс подать заявку 23 октября. Данный выпуск является крупнейшим в истории Индии. Уже ко второму дню торгов IPO было подписано в 5,57 раза. Инвесторы могут подать заявку до 17:00 сегодня, а одобрение платежей через UPI доступно до 19:00.

Согласно данным на утро 23 октября, IPO привлекло заявки на 112 20 21 276 акций на общую сумму около 1,25 лакх крор рупий. Категория квалифицированных институциональных инвесторов (QIB) была подписана в 13,29 раза. Категория высокодоходных частных лиц (HNI) привлекла 6,32 раза. При этом категории розничных инвесторов подписались в 1,60 раза, категорию существующих акционеров — в 4,21 раза, а категория сотрудников Reliance — в 2,15 раза.

Jio Platforms стремится привлечь 30 213 крор рупий посредством этого IPO. Компания установила ценовой диапазон акций от 1 065 до 1 119 рупий за акцию. В рамках данного размещения выпускаются 270 миллионов новых акционерных долей. Инвесторы могут подавать заявки минимум на 12 акций, а затем делать ставки в 12-кратном множителе.

Многие брокерские фирмы выразили позитивный взгляд на IPO Jio Platforms, ссылаясь на сильные позиции компании на рынке, потенциал роста бизнеса и оценку. Тем не менее, на фоне вялого рынка наблюдается снижение премии на грей-маркете (GMP), и ожидается, что прирост при листинге составит около 21%. Важно помнить, что GMP является неофициальным индикатором и не гарантирует прибыли при размещении на фондовом рынке. При верхней цене размещения в 1 119 рупий рыночная капитализация Jio Platforms оценивается примерно в 10,30 лакх крор рупий.

Однако перед инвесторами стоит важный вопрос: стоит ли подавать заявку ради краткосрочной прибыли от листинга, или лучше инвестировать на долгий срок, учитывая бизнес и будущие перспективы Jio? Харш सोनी, консультант по инвестициям, зарегистрированный в SEBI, и основатель Nyvo Money, считает, что решение об инвестировании в IPO Jio Platforms не должно основываться исключительно на потенциальной прибыли в день листинга. По его мнению, однодневный рост может зависеть от удачи и настроения рынка, тогда как богатство формируется инвестициями в постоянно растущий бизнес в долгосрочной перспективе.

Jio Platforms занимает значительную долю в цифровой экономике Индии. Согласно проспекту эмиссии (RHP) компании, общее число ее клиентов составляет 533,3 миллиона, из которых 284,9 миллиона, или около 28,49 крор клиентов, используют услуги 5G. Доля компании в беспроводном трафике данных Индии составляет приблизительно 60%.

Финансовые показатели компании также демонстрируют силу: за два финансовых года увеличились выручка и прибыль. Также улучшилась средняя ежемесячная выручка на одного клиента (ARPU). Кроме того, компания расширяет свои услуги в области сетей 5G, домашнего широкополосного доступа и сервисов на основе искусственного интеллекта (AI), что может способствовать увеличению доходов в будущем. Тем не менее, инвесторам следует внимательно следить за тем, насколько увеличится клиентская база и доход на одного клиента, сколько дополнительного дохода будет получено за счет потребления данных и насколько успешно компания сможет сократить долг в предстоящие годы.

Наряду с потенциалом роста, у Jio существуют и определенные проблемы. Роль повышения тарифов может быть важна для увеличения доходов компании, однако дорогие тарифы также могут побудить клиентов переходить к конкурентам. Помимо этого, конкуренция в телекоммуникационном секторе, регуляторные изменения и значительные расходы на расширение сети могут негативно сказаться на показателях компании. Еще одним важным показателем является рентабельность капитала (Return on Capital). Этот показатель составлял 12,83% в FY24, но снизился до 10,76% в FY26. Это означает, что инвесторам необходимо оценить, насколько эффективно компания использует капитал, вложенный в свой бизнес.

Jio Platforms входит в число крупных компаний, которые извлекают выгоду из расширения цифровых услуг в Индии. Инвестиционный консультант Харш सोनी полагает, что инвесторы, уверенные в экономическом и цифровом росте Индии, могут рассматривать Jio Platforms как вариант долгосрочного вложения. Таким образом, вместо продажи акций ради прибыли от листинга, если IPO Jio Platforms будет выделено, сохранение доли в портфеле на длительный срок может оказаться выгодным.

Тем не менее, он также посоветовал прочитать документы IPO, понять оценку и принять решение в соответствии со своими финансовыми потребностями. Тем, кто планирует долгосрочное инвестирование, следует вкладывать только те средства, которые не понадобятся в течение следующих пяти-десяти лет. Консультация с финансовым советником по мере необходимости также будет полезной.

Популярное