EPFO принял решение: средства ПФ поступят на счет без подачи заявления
Подробнее
Aaj Tak
www.aajtak.in

EPFO принял решение: средства ПФ поступят на счет без подачи заявления

Управление по фондам работников (EPFO) объявило о значительном решении: средства из неактивных счетов Пенсионного фонда (PF) будут автоматически перечисляться на счета владельцев без необходимости подачи заявки на получение средств.

Это облегчение касается тех, чьи старые счета PF долгое время не использовались и содержат сумму в размере 1000 рупий или меньше. EPFO теперь будет самостоятельно проводить процесс расчетов для таких квалифицированных держателей счетов.

После завершения проверки личности и банковского счета, верифицированного через Aadhaar, EPFO начнет процедуру выплаты. Таким образом, владельцу счета не потребуется подавать отдельную заявку или претензию для получения денег.

По случаю 74-й годовщины основания EPFO была запущена функция автоматического расчета небольших сумм, накопленных на неактивных фондах (EPF). Средства на таких счетах, которые не превышают 1000 рупий, будут перечислены владельцам без требования отдельного запроса. Эта услуга доступна только для счетов, верифицированных через Aadhaar.

Сначала EPFO проведет необходимую проверку личности и банковского счета владельца. Затем сама процедура выплаты средств, находящихся на соответствующем счете, будет инициирована организацией. Это означает, что владельцу счета не нужно будет подавать заявление или претензию для снятия средств. Если у вас есть старый счет PF, рекомендуется проверить его баланс и верификацию через Aadhaar и банк. Если сумма составляет 1000 рупий или меньше и счет соответствует условиям новой услуги, EPFO может начать процесс урегулирования без отдельного запроса.

Ожидается, что эта инициатива EPFO принесет пользу примерно 100 тысячам неактивных счетов. Расчет могут произвести на сумму около 50 миллионов рупий, накопленную на этих счетах. Целью является оказание помощи тем людям, у которых остались небольшие суммы на старых счетах PF, и которые по какой-либо причине не могли их снять.

Для получения этой услуги установлены определенные условия. Счет PF должен быть неактивным. Сумма, находящаяся на счете, должна составлять 1000 рупий или меньше. Крайне важно, чтобы владелец счета был верифицирован через Aadhaar. Также должна быть завершена необходимая проверка, связанная с личностью и банковским счетом. EPFO начнет процесс урегулирования для счетов, соответствующих этим требованиям. Однако не каждый неактивный счет получит выгоду от этой услуги; выплата будет производиться только на основании соответствия счета критериям и необходимой верификации.

Иногда старые счета становятся неактивными из-за смены работы, длительного отсутствия взносов в PF или других причин. На таких счетах остаются небольшие суммы. Многие держатели счетов не могут вывести свои деньги из-за недостатка информации или невозможности пройти процедуру подачи заявки. Новая инициатива EPFO направлена на то, чтобы доставить эти небольшие суммы, застрявшие на таких счетах, к законному владельцу. Это избавит держателей счетов от бумажной волокиты и проблем, связанных с подачей заявлений.

EPFO также сообщило об ускорении процесса обработки претензий. В октябре 2026 года среднее время обработки претензий PF сократилось до 2,57 дней. Согласно данным организации, благодаря техническим улучшениям и инициативе CITES 2.01 этот процесс стал быстрее и проще, чем раньше.

По случаю дня основания EPFO также было объявлено о предоставлении услуг через WhatsApp. В рамках этой функции члены смогут узнать свой баланс PF, информацию о последних пяти транзакциях и данные своей книжки. Министр труда и занятости Центрального правительства Мансух Мандиа объявил об этих мерах во время празднования 74-й годовщины EPFO в Нью-Дели 1 ноября. Он сообщил, что фонд EPFO располагает капиталом около 32 триллионов рупий, полученным от взносов более чем 80 миллионов членов. Организация обслуживает около 80 миллионов активных вносящих взносы членов и 8,5 миллиона пенсионеров.
Похожие сюжеты

При возникновении проблем с приложением UMANG: как проверить выписку EPFO и получить средства
Подробнее
www.aajtak.in

При возникновении проблем с приложением UMANG: как проверить выписку EPFO и получить средства

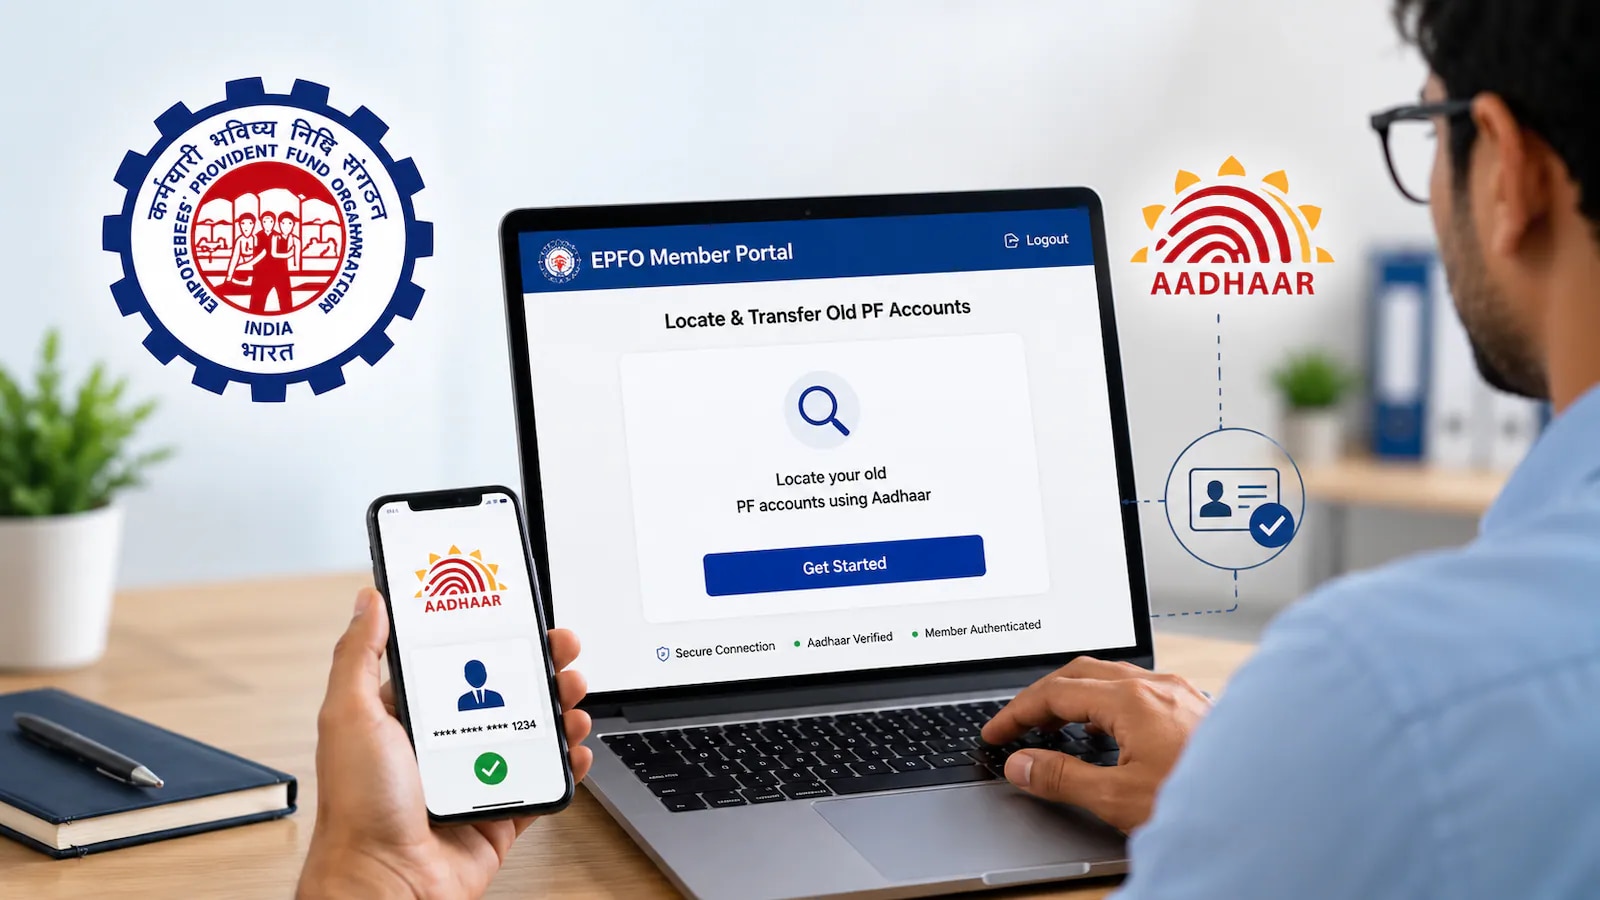
Если возникают технические неполадки в приложении UMANG, и вы не можете просмотреть свою выписку PF или проверить статус заявки на получение средств, беспокоиться не стоит. Вы можете ознакомиться с информацией о своем фонде provident fund (PF) и подать онлайн-заявку на вывод денег через официальный портал Организации фонда работников (EPFO).

Для использования этого сервиса ваш Универсальный Номер Аккаунта (UAN) должен быть активирован, а все необходимые процедуры KYC должны быть завершены. Хотя приложение UMANG используется для множества государственных услуг, в связи с техническими сбоями в настоящее время наблюдаются трудности с открытием выписки EPF или просмотром информации о заявках.

В такой ситуации рекомендуется использовать прямой доступ к официальному порталу EPFO, где предоставляется возможность выполнить все необходимые операции, связанные с PF.

Сначала необходимо открыть официальный веб-сайт EPFO в браузере: epfindia.gov.in. Далее следует выбрать соответствующий пункт в разделе «Member Services». Также для просмотра выписки можно воспользоваться специальным порталом EPFO: passbook.epfindia.gov.in. Для входа подготовьте свой UAN и пароль.

После авторизации выберите идентификатор члена (Member ID), чью выписку необходимо просмотреть. В этой выписке будет отображена сумма, внесенная на счет, а также детали всех транзакций. Кроме того, в выписке содержится информация о взносах как сотрудника, так и работодателя, а также о начисленных процентах. Если у вас несколько идентификаторов членов, убедитесь, что вы выбрали правильный счет.

Чтобы вывести средства PF, войдите в сервисы членов EPFO и выберите опцию «Онлайн-заявка» (Online Claim). Выберите подходящий вариант заявки в соответствии со своей квалификацией и заполните запрошенную информацию. Перед отправкой заявления внимательно проверьте данные банковского счета и другие сведения. Доступный вариант заявки зависит от вашей ситуации и действующих правил.

Перед тем как подавать онлайн-заявку, необходимо убедиться, что ваш UAN активен. Информация о вашем Aadhaar, PAN и банковском счете должна быть связана с UAN и, при необходимости, верифицирована. Если в данных банковского счета или других деталях KYC допущена ошибка, это может привести к приостановке заявки, поэтому требуется сначала исправить любую неполную информацию.

Если в процессе подачи заявки требуется верификация через OTP на основе Aadhaar, введите полученный OTP на зарегистрированный номер мобильного телефона. Затем следуйте инструкциям, представленным на портале, чтобы завершить процесс. Важно помнить, что OTP нельзя передавать третьим лицам; заявление продвинется только после успешной верификации.

Статус поданной онлайн-заявки также можно отслеживать на портале. Для этого войдите в систему и перейдите в раздел «Статус заявки» (Claim Status). Если заявка находится в процессе обработки, периодически проверяйте портал на наличие обновлений. Следует учитывать, что подача заявки не означает немедленное поступление денег на счет, поскольку сроки урегулирования могут различаться.

Условия начисления процентов по фонду PF после выхода на пенсию согласно правилам EPFO
Подробнее
www.aajtak.in

Условия начисления процентов по фонду PF после выхода на пенсию согласно правилам EPFO

Одним из наиболее важных вопросов, возникающих у сотрудников после выхода на пенсию, является то, когда следует снимать накопленные средства Провидентного фонда (PF), собранные благодаря многолетним усилиям. Важно знать, как долго счет EPF будет приносить проценты после выхода на пенсию и какие последствия могут возникнуть при задержке снятия средств.

Даже после выхода на пенсию средства, внесенные на счет EPF, продолжают приносить процентный доход в течение определенного периода. Организация по управлению фондами работников (EPFO) разъяснила через свою публикацию в социальной сети X правила, касающиеся начисления процентов по счету PF для сотрудников, вышедших на пенсию в возрасте 58 лет, а также объяснила, почему не рекомендуется оставлять накопленную сумму на длительный срок без снятия.

Согласно информации, предоставленной EPFO, если сотрудник выходит на пенсию в 58 лет, то на средства, находящиеся на его счете EPF, проценты могут начисляться в течение следующих трех лет. Это означает, что возможность получения процентов по сумме, имеющейся на счете, сохраняется до достижения возраста 61 года. Следовательно, не требуется немедленно снимать всю сумму EPF сразу после выхода на пенсию; сотрудники могут оставить деньги на счете на некоторое время, исходя из своих финансовых потребностей и экономической ситуации, при этом на накопленную сумму продолжает начисляться процент.

EPFO уточнило, что через три года после выхода на пенсию счет становится неактивным (Inoperative). Согласно данным поста EPFO, после того как счет становится неактивным, начисление процентов на него прекращается. Таким образом, оставление средств EPF на неопределенный срок после выхода на пенсию не является правильным решением. Сотрудникам необходимо следить за статусом своего счета и планировать снятие средств в соответствии с действующими правилами.

Сотрудникам советуют проверять состояние своих счетов и составлять планы, учитывая период начисления процентов. Накопленный EPF, сформированный за многие годы регулярных взносов, является важной частью финансовой безопасности после выхода на пенсию. Поэтому крайне важно понимать, как долго будут начисляться проценты на средства в счете и когда лучше всего осуществить вывод средств. Необходимо обязательно подтвердить статус своего счета и применимые правила в EPFO перед тем, как производить какие-либо операции по снятию.

Правила RBI: Что происходит с просроченными сроками действия депозитных сертификатов (FD) через 10 лет?
Подробнее
www.aajtak.in

Правила RBI: Что происходит с просроченными сроками действия депозитных сертификатов (FD) через 10 лет?

Счета фиксированных депозитов (FD) пользуются большой популярностью среди работающих людей и рядовых инвесторов благодаря возможности получения гарантированного дохода при низком уровне риска. Однако иногда люди не могут заявить свои средства после истечения срока из-за того, что пропустили уведомление банка или не располагали информацией об этом вопросе. Возникает вопрос: теряются ли деньги или продолжают начисляться проценты?

Согласно правилам Резервного банка Индии (RBI), судьба средств после окончания срока зависит от инструкций, внесенных в банке, и действующих норм. Если средства не заявляются в течение десяти лет, они могут быть переведены в Фонд образования и осведомленности вкладчиков (DEA Fund).

Когда срок действия FD истекает, банк выплачивает вкладчику сумму в соответствии с условиями политики банка или продлевает депозит по согласию вкладчика. Обычно существуют следующие сценарии:

Автоматическое продление: Если при открытии FD была выбрана опция автоматического продления, банк может продолжить размещение депозита в соответствии с действующими инструкциями и условиями.

Перевод средств на банковский счет: Если было указано требование о выплате при погашении, банк отправляет средства на зарегистрированный банковский счет согласно своей процедуре.

Проценты после погашения: Если сумма погашенного депозита не была выплачена, на нее могут начисляться проценты по ставке сберегательного счета или по согласованной ставке погашенного FD, в зависимости от того, какая из них ниже. Таким образом, гарантии сохранения старой процентной ставки после погашения FD нет.

Если в течение десяти лет с даты погашения FD не предъявляется никаких претензий на сумму, или не происходит никакой активности в соответствующем счете, которая привела бы к урегулированию суммы, этот депозит может попасть в категорию незаявленных депозитов. Согласно правилам RBI, в последний рабочий день следующего месяца после завершения 10-летнего периода банк рассчитывает остаток средств и переводит его в Фонд образования и осведомленности вкладчиков (DEA Fund).

Однако это не означает, что ваши деньги потеряны. RBI управляет незаявленными суммами, хранящимися в банках через этот фонд. Вкладчик или его законный наследник сохраняет право требовать эту сумму. Для получения денег необходимо связаться с соответствующим банком и пройти установленную процедуру.

Если вкладчик FD скончался, а сумма остается незаявленной, наследник или законный правопреемник может подать заявление в банк. Для этого могут потребоваться свидетельство о смерти, документы, удостоверяющие личность, и другие необходимые бумаги, в зависимости от требований банка. После проверки документов и заявления банк производит выплату средств в соответствии с действующими правилами. Поэтому членам семьи следует поддерживать в порядке информацию о своих FD, банковских счетах и назначенных наследниках.

Если вам не понадобятся средства в ближайшем будущем, продление FD может стать вариантом. Тем не менее, прежде чем принимать решение, необходимо проверить несколько моментов:

Сравните процентные ставки: Необходимо сравнить текущие ставки FD в банке со ставкой вашего старого FD, поскольку новая FD может предлагать меньший или больший процент.

Рассмотрите срок: Выберите срок FD, соответствующий вашим потребностям. Прежде чем размещать деньги на длительный срок, следует оценить будущие расходы.

Проверьте штрафы за досрочное снятие: Поймите условия, касающиеся штрафов или снижения процентов при досрочном расторжении FD.

Поддерживайте доступность средств: Если вам могут понадобиться средства для срочных расходов или чрезвычайных ситуаций, можно рассмотреть вариант распределения всей суммы между сберегательным счетом или несколькими FD с разными сроками, вместо того чтобы держать все деньги в долгосрочной FD.

Дисклеймер: Данная статья предназначена только для предоставления общей информации. Правила, касающиеся процентов, выплат и претензий по FD, могут отличаться в зависимости от условий банка и соответствующей программы. Перед принятием каких-либо мер необходимо подтвердить действующие правила в вашем банке.

Популярное