Министр финансов подчеркнула приоритет страхования для всех в повестке финансовой инклюзивности
Подробнее
Business Standard
business-standard.com

Министр финансов подчеркнула приоритет страхования для всех в повестке финансовой инклюзивности

Министр финансов Нирмала Ситараманан заявила, что правительство сосредоточит усилия на расширении охвата страхованием и пенсионными программами, улучшении доступа к кредитам, обучении искусственному интеллекту и проведении банковских реформ для стимулирования финансовой инклюзивности.

'Страхование для всех' станет ключевым направлением в повестке дня правительства по финансовой инклюзивности. Центр намерен увеличить доступ к схемам страхования и пенсий, особенно среди наименее обеспеченных слоев населения, сообщила министр финансов Нирмала Ситараманан в понедельник. Правительство также уделяет первостепенное внимание более широкому доступу к кредитам и планирует создать центры обучения ИИ в каждом округе для устранения разрыва между требованиями промышленности и навыками молодежи.

На мероприятии 'Algorithm of Inclusion' в Мумбаи, организованном HSBC, Ситараманан отметила, что государственные программы страхования и пенсионного обеспечения продолжат играть важную роль в предоставлении финансовой защиты уязвимым группам общества. Такие схемы, как Pradhan Mantri Jeevan Jyoti Bima Yojana и Pradhan Mantri Suraksha Bima Yojana, предлагают страховое покрытие при минимальных взносах, а субсидируемые государством пенсионные программы предназначены для тех, кто не может работать. Министр подчеркнула стремление правительства обеспечить охват этими схемами каждого нуждающегося человека.

Акцент правительства на расширении страхового покрытия соответствует видению Управления по регулированию и развитию страхования Индии (Irdai) о достижении 'Страхование для всех к 2047 году'. Эта инициатива призвана гарантировать каждому гражданину доступ к надлежащему страхованию жизни, здоровья и имущества, а также покрывать предприятия от соответствующих рисков. Регулятор фокусируется на повышении доступности, удобства и приемлемости страховых продуктов, особенно в недостаточно обслуживаемых и сельских районах. В рамках этих усилий предусмотрены такие инициативы, как Bima Sugam, предлагаемый цифровой страховой рынок, Bima Vistaar, комбинированный страховой продукт, и Bima Vahak, сеть распределения на последней миле с акцентом на женщин.

Другим приоритетом является обеспечение доступа к формальному кредитованию, особенно для лиц, желающих начать или расширить свой бизнес. Кроме того, правительство работает над устранением несоответствия между навыками молодых людей, выходящих на рынок труда, и потребностями работодателей. Ситараманан заявила, что Центр хочет, чтобы в каждом округе был центр, способный проводить обучение искусственному интеллекту (ИИ), позволяя молодежи приобретать востребованные в отрасли навыки ближе к дому.

Правительство также окажет поддержку штатам в модернизации Институтов промышленного обучения (ITI), многие из которых отстают от меняющихся требований индустрии. Центр предоставит финансирование, а штаты смогут определить ведущих тренеров.

Что касается банковского сектора, Ситараманан сообщила, что правительством будет сформирован высокопоставленный комитет для изучения будущих потребностей сектора и выработки рекомендаций по укреплению банковской системы Индии. Хотя индийские банки восстановились после трудностей 2014–2015 годов, сектор должен продолжать развиваться для соответствия требованиям растущей экономики. Комитет будет консультироваться с участниками отрасли и экспертами перед представлением своих заключений.

Министерство финансов сообщило на прошлой неделе, что председателем комитета будет бывший Комиссар по центральной службе (CVC) Суреш Н Патель, обладающий более чем тридцатилетним опытом работы в банковском секторе. Патель занимал должности генерального директора и исполнительного директора Andhra Bank и Oriental Bank of Commerce. В состав комитета входят заместитель управляющего Резервного банка Индии (RBI) Шириш Чандра Мурму, бывший управляющий директор и генеральный директор Indian Bank Падмаджа Чундуру, а также бывший заместитель управляющего RBI Н. С. Вишванатхан. Секретарем комитета будет совместный секретарь (Банкинг) Департамента финансовых услуг. Согласно заявлению министерства финансов, на завершение работы у комитета есть шесть месяцев, до апреля 2027 года.

Объясняя устойчивость индийской экономики на фоне глобальной неопределенности, министр финансов связала это с сильным внутренним спросом, ростом покупательной способности и стабильностью политики. Она отметила, что благодаря большому внутреннему рынку и росту покупательной способности среднего класса наблюдается рост внутреннего потребления. Хотя экспорт остается важным, расширение внутреннего рынка добавило дополнительную силу экономике.

Ситараманан также объяснила снижение уровня бедности сочетанием мер социального обеспечения и улучшения доступа к здравоохранению, образованию, продовольственной безопасности и финансовым услугам. Медицинское покрытие в рамках схемы Ayushman Bharat, предоставляющее соответствующим семьям до 5 лакхов на лечение, помогло защитить домохозяйства от высоких расходов на медицинское обслуживание из собственного кармана. Такие расходы часто вынуждают сельские семьи продавать землю и другие активы для оплаты лечения. Кроме того, программы бесплатного распределения зерна, жилищного строительства, санитарии и водоснабжения способствовали улучшению условий жизни.

Министр финансов также подчеркнула необходимость поддержания фискальной дисциплины при одновременном увеличении государственных расходов для поддержки экономического роста. Капитальные затраты значительно возросли за последние четыре-пять лет, и эффект мультипликатора также увеличился. Она заявила, что правительство продолжит поддерживать рост за счет капитальных затрат, сохраняя при этом финансовую ответственность, чтобы темпы роста Индии не ослабли.
Похожие сюжеты

Sicredi расширяет финансовое консультирование для членов через цифровую платформу
Подробнее
g1.globo.com

Sicredi расширяет финансовое консультирование для членов через цифровую платформу

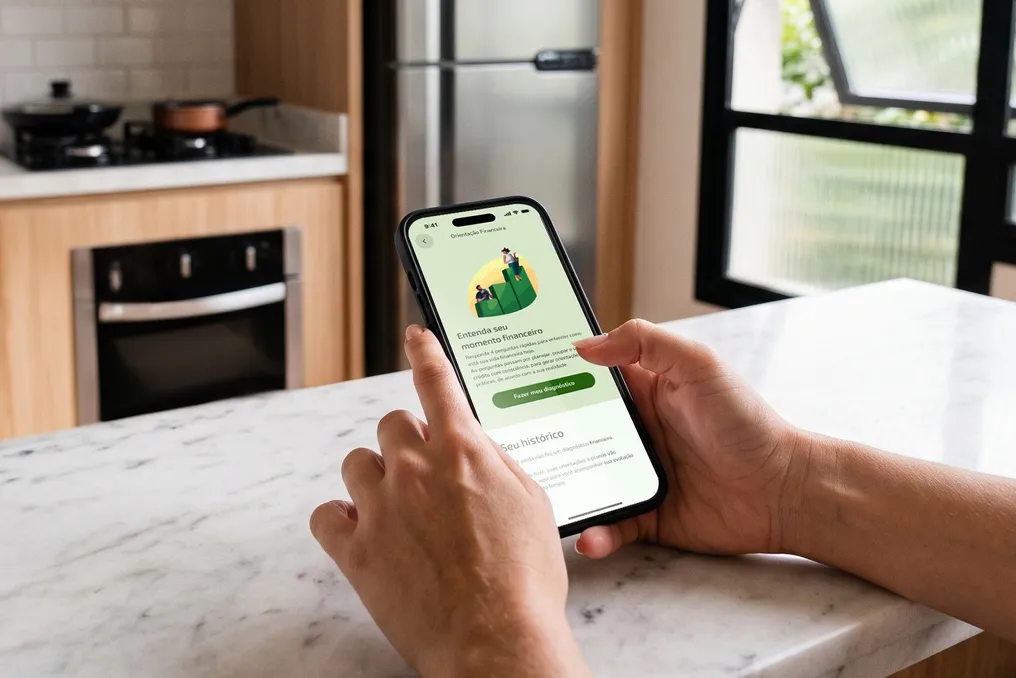
Sicredi внедрила свою инициативу Финансового консультирования в цифровой среде, чтобы повысить поддержку своим членам как в управлении финансами, так и в принятии более осознанных решений. Этот опыт предлагает подробный анализ и индивидуальные рекомендации по таким темам, как инвестиции, планирование и ответственное использование кредита, и доступен через приложение Sicredi X, которое постепенно внедряется членами этого финансового кооператива.

Ранее Финансовое консультирование предоставлялось посредством консультаций менеджеров по бизнесу в отделениях Sicredi и через удаленные каналы, такие как WhatsApp, помогая членам обдумать свое экономическое положение и определить план действий в соответствии с их целями и потребностями. Недавнее добавление этой инициативы в цифровую среду уже собрало более 140 тысяч обращений и охватило членов по всей стране.

Как это работает

Цифровой процесс начинается с анкеты, состоящей из четырех вопросов, сосредоточенных на том, как член организует свои финансы, его способность справляться с непредвиденными обстоятельствами и его отношение к финансовым обязательствам. На основе этих ответов система определяет, какая область требует наибольшего внимания в данный момент: финансовое планирование, сбережения или ответственное кредитование.

Затем член получает индивидуальный план и может выбрать два или три практических действия для реализации. Рекомендации включают образовательные материалы, такие как видео, курсы и инструменты финансового планирования. Кроме того, этот путь интегрирует продукты и услуги с образовательной точки зрения, объясняя простым языком, как каждое решение может способствовать финансовому благополучию. Пользователь также может отслеживать свой прогресс, просматривать прошлые консультации и повторять диагностику всякий раз, когда меняется его финансовое положение.

Мачадо отметил, что были замечены очень положительные результаты среди тех, кто использовал Финансовое консультирование, будь то лично или удаленно. Он подчеркнул принятие более здоровых финансовых привычек и укрепление связи с Sicredi. По его словам, благодаря этой инициативе учреждение подтверждает свою приверженность поддержке более взвешенных финансовых решений и созданию долгосрочной ценности для членов и сообществ, в которых оно работает. Он отметил, что финансовое благополучие — это непрерывный процесс, и доступ к соответствующей информации и консультациям имеет решающее значение для превращения намерений в действия.

Для укрепления финансового благополучия новый цифровой инструмент был создан, чтобы помочь членам проанализировать свою финансовую жизнь и выявить возможности для улучшения практическим и персонализированным образом. Некоторые ежедневные практики могут поддержать более осознанные решения:

  • Знайте свою финансовую реальность: Постоянно отслеживайте доходы, расходы и обязательства, чтобы понять использование денег и найти возможности для улучшения.
  • Имейте резерв на непредвиденные случаи: Наличие финансового резерва обеспечивает большую безопасность при столкновении с неожиданными событиями без ущерба для бюджета или долгосрочных планов.
  • Определите четкие цели: Постановка целей направляет финансовые решения и облегчает поддержание дисциплины с течением времени.
  • Используйте кредит осознанно: Прежде чем брать новые долги, важно оценить реальную необходимость, платежеспособность и влияние решения на бюджет.
  • Периодически пересматривайте привычки: Поскольку финансовое планирование — это непрерывный цикл, пересмотр расходов, приоритетов и целей помогает поддерживать финансы в соответствии с различными этапами жизни.
Эксперт утверждает, что фискальная дисциплина и реформа инфраструктуры могут стимулировать инвестиции в Южной Африке
Подробнее
iol.co.za

Эксперт утверждает, что фискальная дисциплина и реформа инфраструктуры могут стимулировать инвестиции в Южной Африке

Корпоративный финансовый эксперт Джейсон Гамильтон считает, что Южная Африка нуждается в укреплении фискальной дисциплины, надежной инфраструктуре и стабильной политике для привлечения частных инвестиций и создания рабочих мест. Он озвучил эти тезисы накануне представления Министерством финансов Эноком Годонгваной Заявления о среднесрочной бюджетной политике (MTBPS).

Гамильтон, который преподает курсы корпоративных и развивающих финансов в Бизнес-школе Стелленбоша, подчеркивает, что перед тем как компании решатся на расширение или найм персонала, им необходима большая уверенность относительно государственных расходов, реализации инфраструктурных проектов и экономических реформ.

По мнению Гамильтона, когда Годонгвана представит MTBPS в среду, бизнес будет искать более четкую основу для принятия инвестиционных решений. Это касается как малых предприятий, рассматривающих возможность найма новых сотрудников, так и крупных компаний, взвешивающих масштабные планы по расширению. Инвестиционные решения зависят от множества факторов, включая состояние государственных финансов, надежность инфраструктуры, последовательность политики и уверенность в выполнении взятых обязательств, что влияет на доступное финансирование и требуемую доходность.

Эксперт настаивает на том, что следует уделять больше внимания разрыву между объявлением политики и моментом, когда бизнес может начать действовать в соответствии с ней. В феврале Национальный казначейство прогнозировало стабилизацию валового государственного долга на уровне 78,9% ВВП в 2025/26 году, с последующим снижением до 77,3% в 2026/27 году, а также указывало на ускорение введения предлагаемого фискального якоря в MTBPS. Однако Гамильтон считает, что в заявлении должно быть объяснено, как планируется поддерживать эту траекторию при изменении экономических условий.

Экономический прогноз стал сложнее. В феврале Казначейство прогнозировало рост на уровне 1,6% в 2026 году, тогда как Южноафриканский резервный банк в сентябре прогнозировал 1,2% и повысил свою процентную ставку до 7,25% в ответ на возобновившееся инфляционное давление, вызванное глобальными шоками предложения. Официальный уровень безработицы достиг 33,6% во втором квартале. Гамильтон отмечает, что рост на таких уровнях оставляет мало возможностей для решения проблемы занятости в Южной Африке.

Несмотря на это, появились положительные сигналы от рейтинговых агентств. В мае S&P сохранил положительный прогноз и подтвердил рейтинг Южной Африки BB по иностранной валюте, а Moody’s перевел свой прогноз в положительную сторону и подтвердил рейтинг Ba2. Тем не менее, Гамильтон предупреждает, что дальнейшее улучшение зависит от фактической реализации, и положительный прогноз еще не означает повышения рейтинга.

Хотя более сильная фискальная позиция может укрепить доверие, Гамильтон утверждает, что предприятия все еще могут отступать из-за ненадежного водоснабжения или задержек с подключением к электросети. Он считает, что фискальная дисциплина и практическая реформа должны продвигаться параллельно, при этом MTBPS должен предоставить большую ясность в отношении выбора правительства. Необходимо, чтобы предположения о доходах были реалистичными, новые обязательства были надлежащим образом профинансированы, а риски, связанные с государственными компаниями, были четко раскрыты. Кроме того, Гамильтон указывает на необходимость повышения эффективности расходов при защите приоритетных трат.

Инвестиции в инфраструктуру являются центральным элементом этих усилий. Поддержка Всемирного банка в реформах в области электроэнергетики, грузоперевозок и водоснабжения подчеркивает связь между функционирующей инфраструктурой, частными инвестициями и занятостью. Для инвесторов проекты становятся жизнеспособными, когда имеются необходимые разрешения, закупки являются достоверными, контрактные обязательства ясны, а условия погашения надежны. Гамильтон советует правительству уделить больше внимания подготовке проектов и потенциалу государственных учреждений, одновременно измеряя прогресс по четким обязательствам по реализации. Обслуживание также должно финансироваться наряду с новыми инфраструктурными инвестициями.

Участие частного сектора может помочь, при условии, что риски и государственные обязательства прозрачны и распределены должным образом. Гамильтон полагает, что упрощение лицензирования, предсказуемость административных процедур и своевременная оплата действительных счетов могли бы существенно повлиять, особенно для малых и средних предприятий (МСП). Он утверждает, что правительство должно улучшить управление расходами и налоговую администрирование, прежде чем предполагать, что соблюдающие бизнес и домохозяйства смогут продолжать нести дополнительные бремена.

В свою очередь, бизнес должен принимать инвестиционные решения, основываясь на здравом коммерческом рассуждении, а не ждать полного разрешения каждой экономической проблемы. Гамильтон также призывает к более широкому доступу к подходящему финансированию, ссылаясь на работу Международной финансовой корпорации по поддержке кредитования МСП, торговли и финансирования цепочек поставок, а также обучения и поддержки бизнеса. Он считает, что бизнесу следует помогать развивать финансовую информацию и управленческие возможности, необходимые для эффективного использования средств. Некоторые инвестиции могут повысить эффективность при различных условиях, в то время как другие зависят от завершения конкретных реформ. Где это возможно, Гамильтон рекомендует поэтапно вкладывать капитал и устанавливать четкие критерии перед дальнейшими действиями.

Внешняя среда также влияет на решения об инвестировании. В Глобальном докладе о рисках 2026 года Всемирного экономического форума геоэкономическое противостояние названо ведущим краткосрочным риском, согласно опросу лидеров и экспертов. Гамильтон советует компаниям анализировать свою подверженность торговым рискам, концентрации поставщиков и альтернативным маршрутам выхода на рынок. Сценарное планирование полезно, поскольку оно определяет, как компания отреагирует на изменение условий и кто имеет полномочия действовать.

Гамильтон заключает, что MTBPS предоставляет правительству возможность обеспечить большую ясность относительно направления экономики и необходимых решений для поддержки инвестиций. Правительство должно выполнять реформы и улучшать использование государственных ресурсов, в то время как бизнес должен управлять рисками, развивать персонал и инвестировать там, где он может создать устойчивую ценность. Он отмечает, что испытанием в ближайшие месяцы станет то, облегчат ли эти обязательства компаниям расширение и трудоустройство большего числа людей.

Волонтерский пенсионный фонд (VPF) как вариант сбережений: сравнение процентных ставок с депозитами
Подробнее
www.aajtak.in

Волонтерский пенсионный фонд (VPF) как вариант сбережений: сравнение процентных ставок с депозитами

Для работающих людей так же важно правильно инвестировать средства, как и откладывать деньги на пенсию. Если вы регулярно вносите средства в Фонд работников (EPF), вы можете увеличить свои сбережения через Волонтерский пенсионный фонд (VPF). В рамках этой программы сотрудники могут внести дополнительную сумму сверх обязательного отчисления в ПФ. В настоящее время EPF приносит годовую процентную ставку в размере 8,25%. Однако перед тем как увеличивать инвестиции в VPF, необходимо разобраться в вопросах налогообложения, сроках вывода средств и соответствия этого варианта вашим финансовым потребностям.

Что такое VPF и как он работает?

Волонтерский пенсионный фонд представляет собой добровольную систему сбережений, связанную с Фондом работников. Сотрудники имеют возможность вносить больше средств, чем их стандартный взнос в ПФ. Это позволяет увеличить общий объем средств, накапливаемых на пенсию. Преимущество заключается в том, что деньги автоматически списываются из зарплаты и поступают на счет ПФ, устраняя необходимость в дополнительных ежемесячных инвестициях. Тем не менее, основная цель VPF — наращивание сбережений на длительный срок для выхода на пенсию, а не получение высокой прибыли за короткое время. Применяется та же процентная ставка, что и для EPF, установленная правительством.

Для кого может быть выгоден VPF?

VPF особенно полезен для сотрудников, которые стремятся к регулярным долгосрочным накоплениям и не желают вкладывать значительную часть своих сбережений в схемы, зависящие от колебаний фондового рынка. Он может быть интересен сотрудникам, имеющим крупные суммы в фиксированных депозитах (FD), поскольку можно сравнить потенциальную доходность VPF с доходностью FD после вычета налогов, учитывая при этом условия снятия и налоговые правила обоих инструментов. Также VPF рассматривается сотрудниками, приближающимися к пенсии, например, в возрасте 40 или 50 лет, которые хотят регулярно пополнять свой фонд, хотя решение должно приниматься с учетом оставшегося времени до пенсии, текущих сбережений и будущих расходов. Кроме того, для тех, кому сложно заниматься ежемесячными самостоятельными инвестициями, автоматическое списание средств в VPF может помочь сформировать привычку к сбережениям. Однако следует помнить, что если у вас есть дорогие долги, отсутствует резервный фонд на случай непредвиденных обстоятельств или вам понадобятся крупные суммы в ближайшие годы, сначала нужно решить эти более насущные проблемы.

Что означает лимит в ₹2.5 लाख?

Перед внесением дополнительных средств в VPF важно понять ключевое налоговое правило. Если как сотрудник, так и работодатель вносят взносы в ПФ, то на проценты, связанные с общим годовым взносом сотрудника в EPF и VPF, может быть наложен налог, превышающий ₹2.5 लाख. Этот налог применяется не ко всей дополнительной сумме, а к процентам, связанным с ней в соответствии с установленными правилами. Важно отметить, что лимит в ₹2.5 लाख относится только к взносам самого сотрудника, а не включает взносы работодателя. В случае, если работодатель не делает взносов в ПФ сотрудника, для процентов по взносам сотрудника может действовать отдельный лимит в ₹5 लाख. Годовой лимит в ₹2.5 लाख эквивалентен примерно ₹20 833 в месяц. Тем не менее, фактический расчет должен производиться на основе общего взноса сотрудника за весь финансовый год. Необходимо суммировать обязательные отчисления в EPF и внесенные средства в VPF, чтобы определить, превышен ли лимит.

Как рассчитывается налог на примере?

Предположим, общий взнос сотрудника за финансовый год составил ₹3 लाख, что превышает лимит в ₹2.5 लाख на ₹50 000. Это не означает, что налог будет начислен на всю сумму в ₹50 000. Расчет налога будет производиться согласно правилам, исходя из процентов, связанных с этим дополнительным взносом. Если предположить, что предельная ставка налога сотрудника составляет 30%, а процентная ставка — 8,25%, то доход после уплаты налогов может составить около 5,78%. Это приблизительный расчет, который не включает сборы и другие применимые факторы. Фактический налог будет определяться в зависимости от положения сотрудника и действующих правил. Поэтому перед внесением дополнительных средств в VPF нельзя смотреть только на объявленную процентную ставку; нужно понимать, какая сумма может попасть под налогообложение.

Есть ли налоговые льготы на внесенные в VPF средства?

Автоматически льготы по налогу на внесенные средства в VPF не предоставляются. Выгода в виде вычета за взнос зависит от выбранной налоговой системы и соответствующих условий для сотрудника. Поэтому перед увеличением инвестиций необходимо выяснить, по какой налоговой системе вы подаете отчетность и какие вычеты доступны для вас. Следует различать налог на проценты, связанные со взносами, и вычеты, получаемые на момент инвестирования; эти два аспекта не следует путать.

Когда можно вывести средства из VPF?

Средства VPF являются частью счета EPF, поэтому их нельзя снимать в любой момент, как с обычного сберегательного счета. Для снятия средств необходимо учитывать действующие правила EPF, критерии приемлемости, стаж работы и причину снятия. В октябре 2025 года Центральный совет по доверителям Фонда работников (EPFO) утвердил упрощение правил частичного снятия и установил минимальный стаж работы для приемлемости в 12 месяцев. В рамках этой структуры предусмотрены различные нужды, такие как болезнь, образование, свадьба, жилье и особые обстоятельства.

Популярное