Рост доли наличных покупок в Дубае на фоне повышения процентных ставок, но ипотека остается основным источником финансирования сделок
Подробнее
Khaleej Times
www.khaleejtimes.com

Рост доли наличных покупок в Дубае на фоне повышения процентных ставок, но ипотека остается основным источником финансирования сделок

В жилом секторе Дубая растет доля сделок, оплачиваемых наличными, на фоне увеличения процентных ставок. Тем не менее, значительная часть транзакций продолжает финансироваться за счет ипотечных кредитов, что подчеркивает сохраняющуюся важность банковского кредитования для рынка.

Согласно данным брокерской компании Betterhomes, в третьем квартале 2026 года наличные покупки составили 44 процента от объема жилых продаж, что выше показателя в 36 процентов во втором квартале. Соответственно, доля покупок с использованием ипотеки снизилась до 56 процентов в третьем квартале, по сравнению с 64 процентами во втором квартале, хотя осталась выше 50 процентов, зафиксированных в первом квартале.

Увеличение числа покупателей, расплачивающихся наличными, произошло после того, как Центральный банк ОАЭ принял решение повысить Базовую ставку с 3,65 процента до 3,90 процента, вступающее в силу 17 сентября. Betterhomes отмечает, что растущая доля покупателей наличными свидетельствует о наличии большого пула покупателей, способных завершать сделки без привлечения банковского финансирования, что придает некоторую устойчивость рынку на фоне роста стоимости заимствований.

Несмотря на это, ипотека остается важным источником средств для приобретения недвижимости. Lomond, консультант по ипотеке, упомянутый в отчете, сообщил, что спрос со стороны кредиторов остается здоровым как среди местных, так и среди нерезидентов, поскольку банки продолжают конкурировать за новые клиенты, особенно в случаях рефинансирования и выкупа ипотеки.

Корректировка ставки Центрального банка ОАЭ произошла на фоне изменений в монетарной политике США. Федеральная резервная система США снизила свою эталонную процентную ставку на 25 базисных пунктов в сентябре 2026 года, установив целевой диапазон в 3,75–4 процента. Поскольку дирхам ОАЭ привязан к доллару США, внутренние затраты на заимствование подвержены влиянию колебаний процентных ставок в США, при этом Eibor обычно реагирует на изменения в денежно-кредитной политике.

Центральный банк впоследствии оставил свою Базовую ставку без изменений 28 октября. Betterhomes не ожидает существенных изменений в стандартных продуктах ипотеки с фиксированной ставкой, хотя прогнозируются незначительные корректировки в четвертом квартале. Более непосредственным последствием может стать снижение кредитного потенциала покупателей, а не фактическое изменение процентных ставок по ипотеке.

Вероятно, банки повысят ставки стресс-тестирования, используемые для оценки права на получение ипотеки. Это может уменьшить сумму, которую покупатели смогут взять в долг, даже если сама процентная ставка по ипотеке не изменится существенно. По информации Betterhomes, покупатели, которые не достигли стадии окончательного предложения к концу октября, могут получить пересмотренные ипотечные предложения.
Похожие сюжеты

Департамент земельных ресурсов Дубая анонсировал более 400 вакансий в сфере недвижимости для эмиратцев
Подробнее
www.khaleejtimes.com

Департамент земельных ресурсов Дубая анонсировал более 400 вакансий в сфере недвижимости для эмиратцев

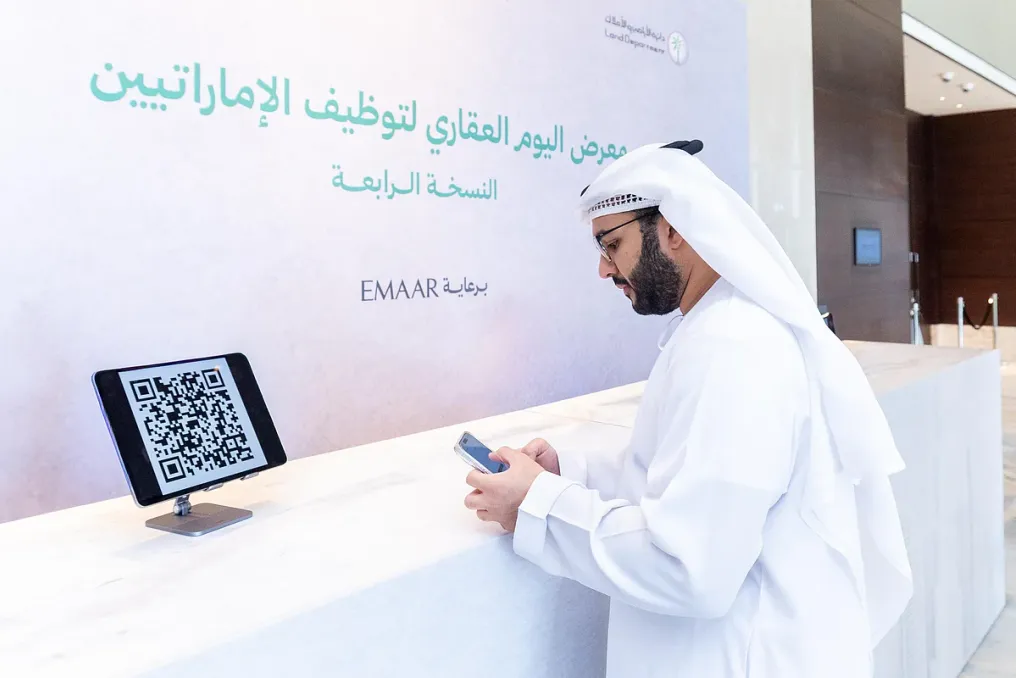
Департамент земельных ресурсов Дубая (DLD) планирует предоставить более 400 рабочих мест для граждан ОАЭ в секторе недвижимости, предлагая возможность проведения собеседований прямо на месте.

В рамках четвертого выпуска мероприятия «День недвижимости для занятости эмиратцев» DLD стремится расширить возможности трудоустройства для националов ОАЭ, добавив 400 новых вакансий к тем 2100, которые были созданы за последние три года.

Маджид Сакр Аль Марри, генеральный директор Сектора регистрации недвижимости в Департаменте земельных ресурсов Дубая, сообщил изданию Khaleej Times, что DLD играет значительную роль в поддержке сектора недвижимости, объединяя стратегических партнеров как в академической, так и в деловой сферах, и предоставляя лучшие возможности для эмиратцев.

В период с 2023 по 2026 год инициативы DLD помогли создать свыше 2100 рабочих мест для эмиратцев при содействии Министерства людских ресурсов и эмиратизации, Совета по конкурентоспособности талантов эмиратцев (Nafis) и Совета по развитию человеческих ресурсов эмиратцев в Дубае.

На данном мероприятии приняли участие более 80 компаний из сферы недвижимости, желающих нанять потенциальных сотрудников. Мероприятие, состоявшееся в отеле Address Sky View в четверг, позволило студентам университетов и соискателям работы взаимодействовать с компаниями недвижимости, узнавать о требованиях к должностям и изучать карьерные пути и долгосрочное развитие в этой отрасли.

В первой половине 2026 года рынок недвижимости Дубая продемонстрировал рост стоимости объектов на 52 процента по сравнению с предыдущим годом, достигнув общей стоимости в размере 111 миллиардов дирхамов. Аль Марри отметил, что это поддержит сектор недвижимости, а также количество застройщиков и компаний в Дубае.

В целом, в эмирате в 2026 году было завершено 104 проекта недвижимости, что на 38,7 процента больше, чем в 2025 году. Кроме того, Дубайский медиа-офис ранее в июле сообщил, что в первом квартале 2026 года сектор недвижимости вырос на 3,1 процента в годовом исчислении, при этом генерируя около 26 миллиардов дирхамов валовой добавленной стоимости.

В первом квартале недвижимость составила 11,2 процента валового внутреннего продукта Дубая, в то время как общий ВВП увеличился на 2,4 процента.

Цены на квартиры в Абу-Даби выросли до 9,2%, покупатели обращаются к доступным районам
Подробнее
www.khaleejtimes.com

Цены на квартиры в Абу-Даби выросли до 9,2%, покупатели обращаются к доступным районам

Согласно последнему отчету рынка от Bayut, в третьем квартале 2026 года цены на квартиры в некоторых доступных и среднеценовых сообществах Абу-Даби увеличились на сумму до 9,2 процента. Этот рост произошел на фоне устойчивого спроса на более бюджетное жилье, а также сохраняющегося интереса к элитной недвижимости.

Наибольший квартальный прирост зафиксировал Банияс, где средняя цена за квадратный фут для квартир среднего уровня поднялась на 9,2 процента. В сообществе Аль-Гадир наблюдался рост на 6,2 процента, тогда как на острове Аль-Мария цены на квартиры выросли на 3,2 процента. Другие районы, включая Масдар-Сити и Аль-Шамха, также продемонстрировали умеренный рост цен.

На медиабрифинге Мэтт Грегори, старший директор по стратегии в Dubizzle Group, отметил, что Абу-Даби продолжает демонстрировать положительную динамику по ценам на жилье в различных сегментах. За третий квартал Bayut зарегистрировала около 2,5 миллионов посещений платформы, связанных с рынком недвижимости Абу-Даби, при этом среднее количество активных объявлений достигло примерно 20 000.

Эти показатели отражают постоянный интерес к поиску как в устоявшихся сообществах, так и в новых жилых комплексах. Остров Саадият, Марина и Марина Вилла были среди популярных мест для поиска ультра-роскошных квартир. Сегмент элитных квартир привлекал внимание районов Аль-Раха Бич, Яс Айленд и Аль-Мария Айленд.

Для квартир среднего уровня ведущей активностью поиска стала остров Аль-Рим, за ним следуют Масдар-Сити и Банияс. Среди покупателей, ищущих доступное жилье, популярными оставались Аль-Гадир, Аль-Риф и Аль-Шамха. Интерес ультра-роскошных покупателей вилл проявляли острова Саадият, Нурай и Марина.

В сегменте роскошных вилл предпочтение отдали Яс Айленд, Аль-Раха Бич и Аль-Батин. Средний ценовой сегмент представлен районами Аль-Раха Гарденс, Заид Сити и Аль-Самха, в то время как для покупателей доступных вилл популярны были Аль-Шамха, Аль-Риф и Аль-Гадир.

Анализ Bayut определил Аль-Дафра как ведущее место по предполагаемой доходности аренды вилл, показав возврат инвестиций (ROI) в размере 11,5 процента в среднем сегменте. Между Двумя Мостами, также известным как Бейн Аль Джесрайн, была зафиксирована предполагаемая доходность в 10,1 процента для доступных вилл. Среди квартир Аль-Риф предложил предполагаемую доходность в 7,9 процента в доступном сегменте, а Аль-Самха — 7,1 процента для квартир среднего уровня.

На острове Аль-Мария была зафиксирована предполагаемая доходность в 7 процентов для элитных квартир, а Марина предложила 5 процентов для ультра-роскошных квартир. Что касается роскошных вилл, то Аль-Раха Бич показал предполагаемую доходность в 5,2 процента, а остров Саадият — 4,3 процента в ультра-роскошном классе. Следует отметить, что эти цифры представляют собой оценочную доходность аренды, основанную на заявленных ценах на недвижимость, а не гарантированные доходы.

По данным Bayut, заявленная арендная плата в популярных сообществах Абу-Даби оставалась в целом стабильной или показывала лишь незначительные изменения в течение третьего квартала. Острова Саадият и Аль-Раха Бич продолжали пользоваться спросом среди арендаторов, ищущих элитные и роскошные квартиры. Остров Аль-Рим привлекал арендаторов квартир среднего уровня, в то время как Халифа Сити оставался ведущим местом для доступной аренды.

Для вилл острова Саадият и Яс Айленд оставались востребованными в премиальных сегментах, а Заид Сити и Халифа Сити привлекали арендаторов среднего и доступного уровня. Хайдер Али Хан, генеральный директор Bayut, заявил, что Абу-Даби становится все более конкурентоспособным на мировом рынке недвижимости, особенно в сегменте ультра-роскошного жилья и брендированных резиденций. Он добавил, что ассортимент объектов в стадии строительства предоставляет покупателям больший выбор и привлекает международных состоятельных частных лиц и институциональных инвесторов.

Отчет базируется на заявленных ценах и активности поиска на Bayut, а не на завершенных сделках с недвижимостью. Рынок объектов в стадии строительства в Абу-Даби продолжал привлекать интерес в разных ценовых категориях. Среди популярных ультра-роскошных проектов квартир был Культурный район Саадият, а на Яс Айленд проект Gardenia Bay привлекал искателей роскошных квартир. Shams Abu Dhabi на острове Аль-Рим входил в категорию среднего уровня, в то время как проекты Al Reeman 1 и Reeman Garden 1 привлекали интерес в доступном сегменте. Для вилл популярными оставались Саадият Лагуны и Яс Парк Гейт в ультра-роскошном и роскошном классах. Bloom Living в Заид Сити привлекал покупателей среднего уровня, а Al Reeman 2 в Аль-Шамхе фигурировал среди проектов доступных вилл.

Правила продажи недвижимости с ипотекой в Дубае: варианты передачи долга
Подробнее
www.khaleejtimes.com

Правила продажи недвижимости с ипотекой в Дубае: варианты передачи долга

Владельцу жилья в Дубае, имеющему непогашенный ипотечный кредит, который планирует продать недвижимость перед возвращением на родину, необходимо знать соответствующие правила. Возникает вопрос, может ли покупатель взять на себя оставшийся ипотечный долг, требуется ли одобрение банка, и какова юридическая процедура передачи собственности и урегулирования или передачи кредита.

Согласно законодательству Дубая, поскольку объект недвижимости находится в Дубае, применяется закон о ипотеке Дубая. Продавцом (mortgagor) разрешается продавать, дарить или иным образом распоряжаться заложенной собственностью, либо создавать на ней какие-либо права, только при условии получения согласия залогодержателя (mortgagee) и при условии, что покупатель согласится принять на себя все обязательства продавца по договору ипотеки. Залогодержатель также имеет право указать, что продавец и покупатель будут совместно нести ответственность по этим обязательствам. Это соответствует Статье 10 Закона Дубая № 14 от 2008 года о ипотеке в эмирате Дубай.

Существуют два основных варианта действий, которые можно рассмотреть.

Вариант 1: Продажа недвижимости с погашением существующей ипотеки

Можно продать недвижимость, а вырученные средства использовать для полного погашения действующего ипотечного кредита. Общая последовательность практических шагов выглядит следующим образом:

  1. Получить письмо об обязательствах от банка: Необходимо запросить документ, подтверждающий сумму непогашенного кредита и необходимую сумму для закрытия ипотеки, включая любые применимые сборы за досрочное погашение или другие платежи.
  2. Согласовать условия продажи: Заключается договор купли-продажи с покупателем, учитывая наличие ипотеки, и организуется погашение суммы кредита.
  3. Регистрация сделки в Департаменте земельных ресурсов Дубая (DLD): DLD предоставляет услугу под названием «Регистрация продажи заложенной собственности». В рамках этой услуги продавец и покупатель посещают офис Центра регистрации объектов недвижимости с необходимыми документами. Сделка сначала регистрируется для защиты интересов обеих сторон, пока идет процесс погашения ипотеки.
  4. Погашение непогашенного кредита: Процедура DLD предусматривает использование менеджерных чеков, включая чек в пользу банка на сумму задолженности и чек в пользу продавца на оставшуюся сумму продажи, если таковая имеется. После этого получается письмо от банка о снятии ипотеки.
  5. Завершение передачи права собственности: После предоставления письма о снятии ипотеки DLD завершает процедуры регистрации продажи и снятия ипотеки. Если покупатель оформляет новую ипотеку, должны быть выполнены соответствующие процедуры финансирования и регистрации ипотеки.

Этот порядок особенно актуален, если покупатель оплачивает покупку из собственных средств или получает отдельное финансирование, а существующий кредит продавца гасится за счет средств от продажи. Точные документы и условия оплаты следует согласовывать с банком и Центром регистрации объектов недвижимости до завершения сделки.

Вариант 2: Передача существующих ипотечных обязательств покупателю

Альтернативно, можно запросить разрешение банка на то, чтобы покупатель принял на себя текущие ипотечные обязательства, если он готов к этому. В таком случае необходимо обратиться в банк с предложением о сделке и запросить подтверждение, позволит ли это покупателю взять на себя существующий кредит. Банк может оценить финансовое положение покупателя и потребовать обновленную или заменяющую документацию по финансированию. Любая передача собственности и связанных с ней ипотечных обязательств должна быть задокументирована и зарегистрирована в соответствии с одобрением банка и требованиями DLD.

Исходя из вышеизложенных положений и процедур, можно рассмотреть возможность продажи недвижимости до возвращения на родину. Наиболее подходящий путь будет зависеть от того, разрешит ли банк покупателю принять на себя существующий кредит или потребует погашения кредита за счет средств от продажи. Следует получить письменное подтверждение от банка о предложенном порядке и скоординировать действия с DLD или Центром регистрации объектов недвижимости для завершения транзакции.

Для получения дополнительных разъяснений рекомендуется связаться с вашим ипотечным кредитором и DLD.

Применимое положение: Закон Дубая № 14 от 2008 года о ипотеке в эмирате Дубай.

Популярное