Standard Bank столкнулся с жалобой на предполагаемый гринвошинг и вводящую в заблуждение рекламу
Подробнее
IOL
iol.co.za

Standard Bank столкнулся с жалобой на предполагаемый гринвошинг и вводящую в заблуждение рекламу

Standard Bank подвергся критике и получил девять обвинений в гринвошинге и использовании вводящей в заблуждение рекламы из-за того, что, как утверждается, банк делал необоснованные и искажающие факты заявления относительно своих климатических целей.

Климатические активисты подали жалобу в Совет по регулированию рекламы (Advertising Regulatory Board, ARB) против Standard Bank. Жалоба касается нарушения Кодекса рекламной практики в части честности, обоснованности и экологических заявлений.

Ответ Standard Bank на жалобу ARB

Обвинения касаются публичных коммуникаций банка, в частности, отчета Standard Bank Group Report to Society 2025, отчета Climate Related Financial Disclosures Report 2025, а также различных инвестиционных рекламных объявлений на корпоративном веб-сайте. Сторонники жалоба утверждают, что эти материалы являются рекламой, направленной на формирование общественного мнения и продвижение услуг.

Утверждается, что банк систематически и обманным путем представляет себя как лидер отрасли в области устойчивого развития, используя необоснованные заявления о приверженности достижению чистого нуля финансируемых выбросов к 2050 году, расширении финансирования возобновляемой энергетики и снижении кредитного риска в отношении ископаемого топлива и теплового угля.

Жалоба была подана адвокатами по правам человека от имени коалиции Fossil Free South Africa (FFSA) и StopEACOP в среду. Исполнительный директор ARB Гейл Шиммель подтвердила получение жалобы и сообщила, что регуляторная организация проведет оценку для определения ее обоснованности.

Представитель Standard Bank Росс Линстром заявил, что банк осведомлен о сообщениях, касающихся жалобы в ARB, и подчеркнул, что кредитор серьезно относится к любым подобным претензиям. Линстром добавил, что, несмотря на твердую приверженность поддержки перехода Африки к низкоуглеродной экономике и выполнению заявленных целей устойчивого развития, он не считает, что поддержка возобновляемой энергии и устойчивого финансирования несовместима с ответственной поддержкой более широких потребностей Африки в энергетическом и экономическом развитии в рамках Справедливого перехода.

Линстром отметил: «Наш подход признает, что путь декарбонизации Африки должен быть инклюзивным, сбалансированным и учитывать реалии потребностей континента в развитии. Мы являемся одним из ведущих финансистов возобновляемой энергии и устойчивой инфраструктуры в Африке и продолжаем наращивать поддержку проектов, способствующих переходу континента к более устойчивому будущему». Он также уточнил, что «все решения о финансировании подлежат строгим процессам управления и всесторонним оценкам в области экологии, социальной сферы и управления. При оценке проектов мы применяем признанные международные рамки и стандарты и учитываем ряд факторов, включая воздействие на окружающую среду, социальные аспекты, права человека, требования к управлению и цели экономического развития. Наш подход дополнительно руководствуется нашей общедоступной Климатической политикой».

Активисты связывают заявления о гринвошинге с EACOP

Активисты утверждали, что экологические заявления Standard Bank являются вводящими в заблуждение и неправдивыми из-за операционного финансирования Восточноафриканского трубопровода сырой нефти (EACOP). Этот проект представляет собой массивный трансграничный нагретый трубопровод протяженностью 1443 километра, который тянется от Уганды до Танзании и вынудит правительства обеих стран заниматься добычей тяжелой нефти почти три десятилетия для возмещения капитальных затрат.

Прогнозируется, что при пиковой добыче проект будет выбрасывать до 34 миллионов тонн эквивалента углекислого газа (CO2e) ежегодно, что составит 379 миллионов тонн за 25-летний срок службы. Кроме того, маршрут трубопровода проходит через жизненно важные пресноводные системы, 158 водно-болотных угодий Уганды, одиннадцать рек и 44 охраняемые экологические зоны.

В жалобе указывалось, что, используя образы чистой энергии и гиперболизированные заявления, в то время как одновременно финансирует крупный проект ископаемого топлива, банк предположительно нарушает Кодекс ARB, который строго требует, чтобы экологический маркетинг был правдивым, полностью обоснованным и прозрачным, без сокрытия критических противоречий.

Также было заявлено, что банк нарушил множество пунктов Раздела II Кодекса ARB, который предписывает готовить рекламу честно и ответственно, не эксплуатируя доверие потребителей. Жалоба еще утверждала, что Standard Bank нарушил Приложение G Кодекса ARB, устанавливающее Специальный стандарт для экологических заявлений, который требует, чтобы все прямые или косвенные экологические представления, включая корпоративные цели, декларации и визуальные образы, были точными, высокоспецифичными, должным образом квалифицированными и полностью свободными от расплывчатых или неполных комментариев.

Активисты добавили, что реклама банка также нарушила правила Приложения, поскольку его заявления и изображения содержат прямые и косвенные экологические утверждения о его финансовых услугах, которые являются расплывчатыми, преувеличенными, неполными или неквалифицированными. Они заявили, что реклама может ввести потребителей в заблуждение и злоупотребить общественным доверием, не предоставляя обоснования, умалчивая о ключевых деталях участия банка в разработке нефти, газа и инфраструктуры, и представляя амбициозные цели без реалистичных планов. Активисты заключили, что жалоба направлена на то, чтобы заставить Standard Bank подтвердить или отозвать свои климатические заявления, предоставить доказательства своего ответа по EACOP и понести наказание за нарушение Кодекса. Они подчеркнули, что экологическая реклама банка является гринвошингом, поскольку она преувеличивает его лидерство в сфере устойчивого финансирования и умалчивает о существенных фактах его текущего финансирования ископаемого топлива, создавая тем самым вводящее в заблуждение общее впечатление, нарушающее рекламные кодексы.

Похожие сюжеты

Регулятор оштрафовал FNB на 1 миллион рандов за нарушение закона о защите личной информации Popia
Подробнее
techcentral.co.za

Регулятор оштрафовал FNB на 1 миллион рандов за нарушение закона о защите личной информации Popia

Регулятор наложил штраф в размере одного миллиона рандов на First National Bank (FNB) после обнаружения, что некорректно настроенная функция в приложении FNB позволила 696 клиентам просматривать заявки на ипотечные кредиты 88 других людей. Кроме того, банк не устранил эту ошибку, несмотря на два сообщения от клиентов.

Штраф связан с нарушением раздела 105 Закона о защите личной информации (Popia), который регулирует неправильное обращение с номерами банковских счетов. При этом у девяти из 88 пострадавших лиц были раскрыты номера их счетов. Регулятор объявил о штрафе 27 октября; в тот же день было объявлено о штрафе в размере 500 000 рандов для Центрального колледжа Йоханнесбурга (Central Johannesburg TVET College).

Детали нарушения доступа

Согласно уведомлению о принудительном исполнении, подписанному председателем регулятора Панси Тлакулой и датированному 21 октября, некоторые держатели счетов ошибочно классифицировались как сотрудники FNB. Это давало им доступ в банковское приложение к списку имен и идентификационных номеров лиц, имеющих незавершенные заявки на ипотеку. Нажатие на имя открывало полную заявку, содержащую контактные данные, физический адрес, информацию о доходе и зарплате, а в некоторых случаях — номера счетов.

Клиент впервые уведомил FNB о возможности просмотра заявок других клиентов 30 марта 2022 года. Второй клиент сообщил о той же проблеме 3 мая 2022 года. В обоих случаях регулятор установил, что FNB отозвал доступ данного лица, однако рассматривал сообщение как единичный инцидент, а не как компрометацию личных данных, и не уведомил об этом регулятор. Регулятор вмешался только после получения жалобы в сентябре 2022 года.

В уведомлении регулятор заявил: «FNB не устранил эту уязвимость конфиденциальности личной информации даже после двух предупреждений от двух сторон, которые осознавали, что у них не должно было быть доступа к таким личным данным». Он охарактеризовал работу FNB с этими инцидентами как «безразличную» и поставил под сомнение, как долго информация оставалась бы раскрытой, если бы регулятор не вмешался.

Последствия утечки данных

Регулятор отметил, что раскрытая информация подвергает пострадавших клиентов риску кражи личных данных, мошенничества с заменой SIM-карты и попыток обойти проверки банка по принципу «знай своего клиента». Риск усугублялся тем, что данные из кредитных бюро от предыдущих утечек в Experian и TransUnion уже циркулировали в сети, что преступники могли объединить с данными FNB для создания более полных профилей жертв.

Уведомление выходит за рамки утечки в приложении. Регулятор также обнаружил, что FNB не может законно обосновать сбор личной информации из газет на основании того раздела Popia, на который он опирался. Банк собирает такие сведения в основном для проверки политически значимых лиц — людей, занимающих видные общественные должности, которых банки обязаны проверять более тщательно в соответствии с правилами по борьбе с отмыванием денег. Регулятор постановил, что газета не является «публичным реестром», как это определено в законе. Теперь FNB должен задокументировать, разрешает ли какой-либо другой законный основание сбор таких данных, и прекратить сбор, если такого основания нет.

График хранения записей FNB также позволял хранить некоторые личные данные, включая аннулированные налоговые сертификаты сотрудников и реестры ценных бумаг, бессрочно без указания законного основания. Банк обязан назначить компанию по управлению записями для уничтожения таких документов и предоставить регулятору сертификат об уничтожении.

Кроме того, регулятор предписал FNB внести изменения в свое уведомление о конфиденциальности, поскольку он полагается на такие основания, как «законный интерес», для обмена информацией о клиентах, которые не являются действительными исключениями для дальнейшей обработки согласно Popia, и не перечисляет все права клиентов в рамках закона. FNB должен предоставить регулятору доказательства соблюдения требований в течение 90 дней и имеет 30 дней на апелляцию против уведомления о принудительном исполнении.

Ханги Мбедзи, действующий старший менеджер регулятора по Popia, сообщил SABC News, что штрафы отражают серьезность нарушений и риски, которые они представляют для пострадавших людей. TechCentral связалась с FNB для получения комментариев, включая информацию о намерении банка обжаловать уведомление о принудительном исполнении.

Жители eThekwini сообщают о резком росте счетов и угрозах отключения после внедрения умных счетчиков
Подробнее
iol.co.za

Жители eThekwini сообщают о резком росте счетов и угрозах отключения после внедрения умных счетчиков

Жители и общественные ассоциации в муниципалитете eThekwini выражают серьезную обеспокоенность по поводу повсеместных ошибок в выставлении счетов, значительного увеличения балансов и угроз незаконного отключения услуг после запуска программы установки умных водомеров.

Программа умного учета воды призвана заменить устаревшие традиционные счетчики на современную технологию для снижения потерь воды, улучшения контроля потребления, повышения точности биллинга и обеспечения справедливого распределения Бесплатной Базовой Воды.

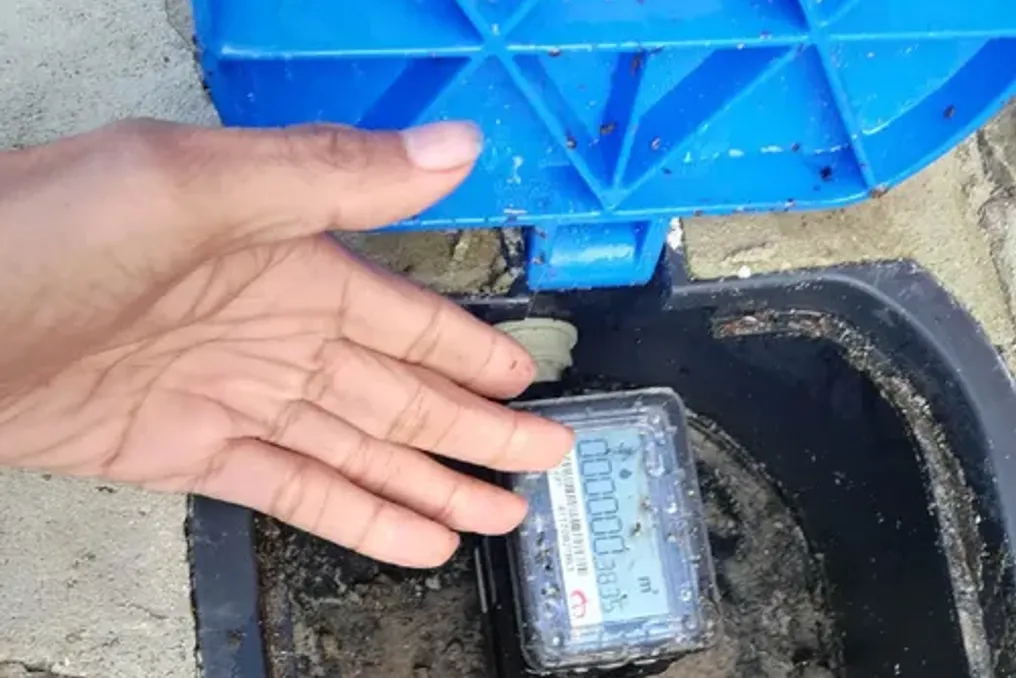
Житель eManzimtoti и председатель постоянного комитета по надзору законодательного органа КЗН, Лоренс де Клерк, сообщил о резком увеличении своего счета после того, как муниципалитет заменил его счетчик на умный, который показывал постоянный нулевой показатель. Обычно его ежемесячный счет составлял около 2000 рандов. После того как он не получил счет за апрель, он связался с администрацией и узнал, что ему якобы должны 65 000 рандов.

Сантехник проверил имущество и обнаружил незначительную утечку, которая, по словам де Клерка, не могла объяснить такое увеличение. Он отметил, что новый счетчик не фиксировал потребление, в то время как начисления продолжали производиться на основе оценок. Де Клерк обратился с этой проблемой в Центр обслуживания клиентов Sizakala в eManzimtoti и получил обещание, что счет будет приостановлен, счетчик заменен, а некорректные начисления аннулированы. Однако эти заверения не были выполнены.

«Затем внезапно, неделю или две назад, я получил уведомление о том, что они собираются отключить воду», — рассказал де Клерк. Он посетил головной офис муниципалитета в Дурбане, где чиновники снова пообещали приостановить действие счета. Вскоре после этого его сын позвонил и сообщил, что муниципальный сотрудник находился на объекте с намерением отключить электричество.

Де Клерк объяснил, что департаменты водоснабжения и электроснабжения не координировали свои действия: хотя по воде счет был приостановлен, по электричеству такого запрета не было, поэтому сотрудники пришли для отключения. Тем не менее, они не смогли отключить услуги де Клерку. Он добавил: «Хотя они ставят его на паузу, ничего не происходит. Просто продолжается; каждый месяц он растет все выше».

Председатель Ассоциации плательщиков Reservoir Hills, Йогеш Наиду, заявил, что он осведомлен о множестве случаев, когда плательщики столкнулись с ошибочным выставлением счетов, завышенными расходами или угрозами отключения после установки умных счетчиков. Наиду подчеркнул, что сообщения поступают не только из eManzimtoti, но и из других избирательных округов, указывая на то, что это не единичный случай, а системный сбой как в калибровке счетчиков, так и в муниципальном управлении.

Он заявил, что внедрение умных счетчиков в eThekwini омрачено техническими дефектами, сомнительными методами установки и административными неудачами, что приводит к завышенным счетам и необоснованным отключениям. Наиду поставил под сомнение качество счетчиков и стандарты, применяемые к подрядчикам, которые их устанавливают. Ассоциация помогла жителям подать официальные возражения, запросить корректировку аномальных счетов и оплачивать среднее потребление, пока ведутся разбирательства.

Он сообщил, что некоторые проблемы были решены благодаря взаимодействию с подразделением управления доходами eThekwini, однако утверждал, что жители остаются уязвимыми перед отключением, пока действительные споры находятся на рассмотрении.

Президент Ассоциации плательщиков и жителей eThekwini, Иш Праладх, отметил, что плательщики сталкиваются с «абсурдным» выставлением счетов. Он посоветовал жителям отправлять муниципалитету показания счетчиков и фотографии, а также иметь при себе квитанцию о форме оспаривания. Если команда по отключению прибывает домой, им следует предъявить эту форму оспаривания.

Представитель муниципалитета eThekwini, Сензельве Мзила, подтвердил, что программа умных счетчиков направлена на повышение точности биллинга и сокращение потерь воды. Мзила пояснил, что в случае обнаружения неисправного счетчика или нерегулярного показания, счетчик проверяется, ремонтируется или заменяется. Если ошибка подтверждается, счет корректируется в соответствии с фактическим или средним потреблением, и соответствующие сборы исправляются.

Он также заявил, что меры по контролю за кредитом не должны применяться к сумме, которая оспаривается в рамках должным образом поданного спора. Клиенты должны продолжать оплачивать ту часть, которая не оспаривается, или свое среднее потребление до разрешения спора. Мзила завершил, что Город продолжает укреплять координацию между своими подразделениями по управлению доходами и обслуживанию, чтобы счета, находящиеся в споре, правильно помечались, и призвал клиентов с вопросами по биллингу или учету посещать ближайший Центр обслуживания клиентов Sizakala.

Популярное