Для многих фермеров получение финансирования — это не просто поиск кредитора, а демонстрация того, что сельскохозяйственный бизнес способен принимать и эффективно управлять средствами. Плохое ведение учета, слабые финансовые системы, незавершенные требования соответствия или неясное понимание самого бизнеса могут ослабить даже многообещающую заявку.
Чтобы понять, что фермерам необходимо иметь в наличии перед подачей заявки на финансирование и что именно ищут кредиторы, издание Food For Mzansi опросило Брендана Джейкобса, руководителя отдела сельского хозяйства по корпоративному и коммерческому банкингу в Standard Bank South Africa, а также аграрного экономиста доктора Сифе Занци, консультанта по агробизнесу Сибо Моло, фермера по выращиванию подсолнечника Хэппи Лесицу и Оливию Пратт, руководителя отдела по продажам и стратегии для МСП в Nedbank.
Советы экспертов указывают на один ключевой вывод: готовность к получению средств начинается с наведения порядка в хозяйстве задолго до подачи самой заявки.
Первое, что должно быть у фермеров, — это надежная информация о производстве и финансах. Брендан Джейкобс отмечает, что фермеры иногда склонны к чрезмерному оптимизму в прогнозах или испытывают трудности с принятием решений на основе достоверных данных. Поэтому фермерам следует вести записи о доходах, расходах, объеме производства, продажах и других операциях на ферме. Эти записи позволят разрабатывать реалистичные бюджеты и прогнозы вместо опоры на догадки.
Оливия Пратт предупреждает, что представление неполной или устаревшей информации является одной из самых серьезных ошибок при запросе финансирования. Она подчеркивает: «Одна из самых больших ошибок, которые совершают фермеры, — это предоставление неполной или устаревшей информации. Кредиторам нужны точные финансовые сведения и четкое представление об исторической деятельности фермы».
Таким образом, сильная заявка должна представлять ясную картину прошлой деятельности фермы, одновременно демонстрируя ожидаемые показатели бизнеса в будущем.
По мнению Сибо Моло, надлежащая финансовая отчетность является одним из важнейших документов, который должен иметь фермер при обращении к кредитору. Он объясняет, что эти отчеты формируются на основе корректного ежемесячного бухгалтерского учета. Кроме того, фермеры должны вести реестр активов, включающий все — от тракторов и транспортных средств до скота. «Это все ваши активы, и это составляет ваш баланс», — говорит он.
Точный реестр активов дает кредитору более ясное представление о том, чем владеет бизнес, и, при необходимости, что может быть использовано в качестве залога. Пратт добавляет, что кредиторы также анализируют прошлые результаты фермера при оценке заявки. Она утверждает: «Сильная заявка сочетает надежную финансовую информацию, подтвержденный послужной список и реалистичные прогнозы денежных потоков, которые демонстрируют платежеспособность и устойчивость».
Смешение домашних и фермерских финансов затрудняет определение прибыльности сельскохозяйственного предприятия. Моло советует фермерам открыть отдельный банковский счет специально для фермы и обеспечивать должный учет всех деловых операций. Он настаивает: «Деньги должны быть разделены. Все, что относится к ферме, должно находиться внутри. Таким образом, ферма должна иметь свой собственный банковский счет».
Он также рекомендует фиксировать транзакции ежемесячно, вместо того чтобы пытаться восстановить финансовые показатели за год в конце отчетного периода. Пратт считает, что разделение личных и деловых финансов также является частью демонстрации надлежащего управления. Она отмечает: «Сильное управление имеет равное значение, включая разделение личных и деловых финансов, соблюдение налоговых обязательств и поддержание соответствующего страхового покрытия. Эти практики демонстрируют профессионализм и эффективное управление рисками».
Формализация сельскохозяйственной деятельности помогает завоевать доверие кредиторов, инвесторов и потенциальных деловых партнеров. Доктор Сифе Занци объясняет, что формализация означает переход от неофициальной работы к официально признанной структуре и надлежащее документирование доходов, расходов, производства и продаж бизнеса. Хотя мелкие фермеры могут полагать, что они помнят все детали, Занци поясняет, что правильный учет способствует подотчетности, поддерживает заявки на финансирование и обеспечивает будущее фермы.
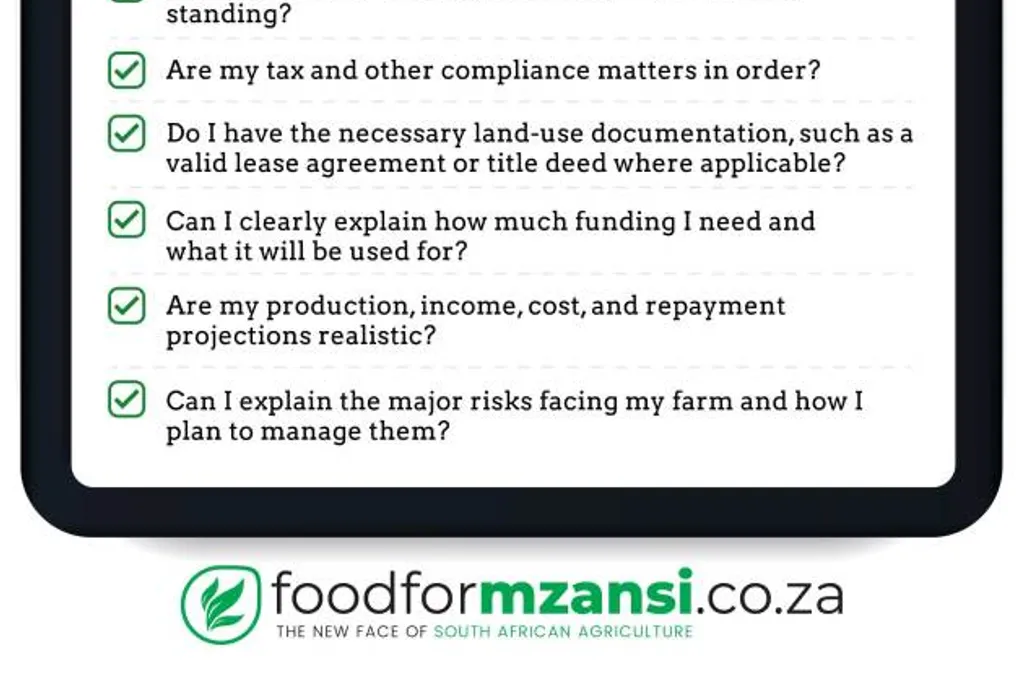
Фермеры также должны рассмотреть, подходит ли им текущая структура бизнеса, и убедиться, что партнерства или совместные предприятия подкреплены официальными соглашениями. Другие документы, которые следует подготовить, включают реестр активов и действующий договор аренды или правоустанавливающий документ, если это применимо. Пратт добавляет, что для начинающих фермеров сильный бизнес-план и точная финансовая информация могут укрепить заявку. Она говорит: «Начинающие фермеры должны иметь четкий бизнес-план, точную финансовую информацию и хорошее понимание своего производственного цикла и затрат».
В случаях ограниченного опыта Пратт указывает, что на заявку также могут положительно повлиять наставничество, квалификация, стратегические партнерства и надежный доступ к рынку.
Моло утверждает, что соблюдение требований не следует рассматривать как ненужную бюрократию. Для начинающих фермеров, у которых может не быть значительного залога или многолетнего финансового опыта, это особенно важно при подаче заявок на гранты или государственную поддержку. Моло предостерегает новых участников: «Независимо от того, являетесь ли вы новым участником в сельском хозяйстве, соблюдение норм по-прежнему очень, очень важно».
Кредиторы рассматривают не только сумму, которую фермер хочет занять, но и риски, которые могут повлиять на способность бизнеса погасить заем. Джейкобс отмечает, что кредиторы оценивают как отраслевые риски, включая отрасль и географию деятельности фермера, так и риск контрагента, связанный с управленческой командой и ее практиками. Следовательно, фермеры должны уметь объяснить, как они управляют такими рисками, как колебания цен, изменение урожайности, засуха, наводнения, болезни, проблемы с рабочей силой и рост издержек.
Джейкобс подчеркивает: «Фермеры должны продемонстрировать свою эффективность с точки зрения методов ведения сельского хозяйства, понимания данных и того, что они внесли или сделали с их точки зрения для управления и смягчения различных рисков».
Пратт добавляет, что подверженность сельского хозяйства факторам, находящимся вне контроля фермера, делает управление рисками особенно важным. По ее словам, «Кредитный риск заключается не в устранении риска, а в демонстрации устойчивости».
По мнению Пратт, кредиторам необходимо понимать эти риски, чтобы обеспечить устойчивость финансирования как для фермера, так и для кредитора. Она указывает, что «Главными движущими силами кредитного риска являются непостоянные денежные потоки, высокий уровень задолженности, слабое финансовое управление и недостаточные меры по снижению рисков».
Фермеры должны быть готовы показать, как они управляют этими рисками. Пратт заключает: «Сельское хозяйство подвержено многим факторам, находящимся вне контроля фермеров, поэтому кредиторы хотят видеть, что затраты хорошо контролируются, поддерживается достаточная ликвидность, и внедрены практические меры, такие как страхование, диверсификация и рыночные соглашения».
Фермерам не следует ждать открытия заявок на финансирование, чтобы начать собирать документы. Лесица советует подавать заявки заранее, чтобы было достаточно времени для предоставления любых дополнительных сведений, которые может запросить банк. Он также рекомендует сотрудничать с квалифицированным бухгалтером или аудитором, вести учет каждой транзакции, вовремя платить кредиторам и поддерживать хорошую кредитную историю.
Ограниченный залог или короткий финансовый период могут создать трудности для начинающих и мелких фермеров. Однако Пратт отмечает, что кредиторы могут учитывать более широкий спектр факторов при оценке заявки. Она говорит: «Исторически некоторые начинающие и мелкие фермеры сталкивались с трудностями из-за ограниченного залога или короткого финансового периода. Однако многие кредиторы теперь смотрят шире и учитывают такие факторы, как опыт ведения сельского хозяйства, производственные показатели, доступ к рынку, наставничество и стратегические партнерства».
Для фермеров, которые все еще набирают опыт, эти факторы могут помочь продемонстрировать потенциал и поддержку бизнеса. Пратт заключает: «Акцент все больше смещается на будущую устойчивость и потенциал роста, а не только на прошлые результаты».
Наконец, фермерам следует избегать создания картины бизнеса, которая лучше реального положения дел. Совет Джейкобса прост: «Будьте максимально прозрачны с кредитором, с которым вы взаимодействуете». Он считает, что это способствует установлению доверия и создает основу для долгосрочных отношений.
Фермер, который может четко объяснить сильные стороны, слабые стороны и риски своей деятельности, находится в лучшем положении для содержательной дискуссии с потенциальным кредитором. Пратт соглашается, что прозрачность и подготовка являются центральными элементами успешной заявки на финансирование. Она завершает: «В конечном счете, успешные заявки на финансирование зависят от подготовки, прозрачности и демонстрации способности генерировать устойчивый денежный поток. Фермеры, которые понимают свой бизнес, эффективно управляют рисками и ведут точный учет, как правило, имеют наилучшие шансы получить финансирование и расширить свою деятельность».