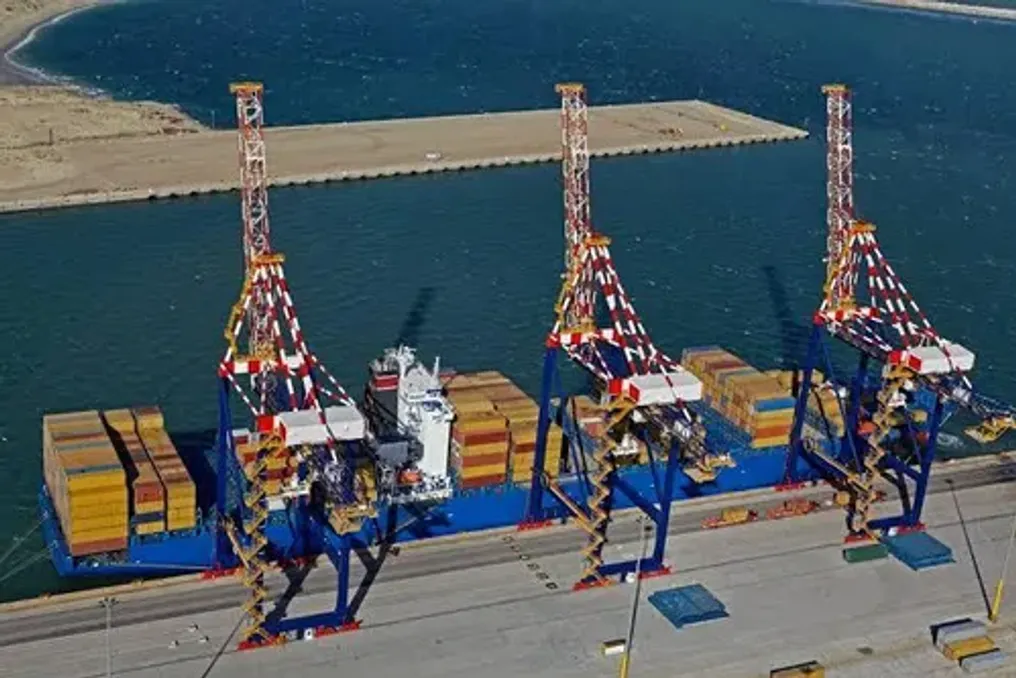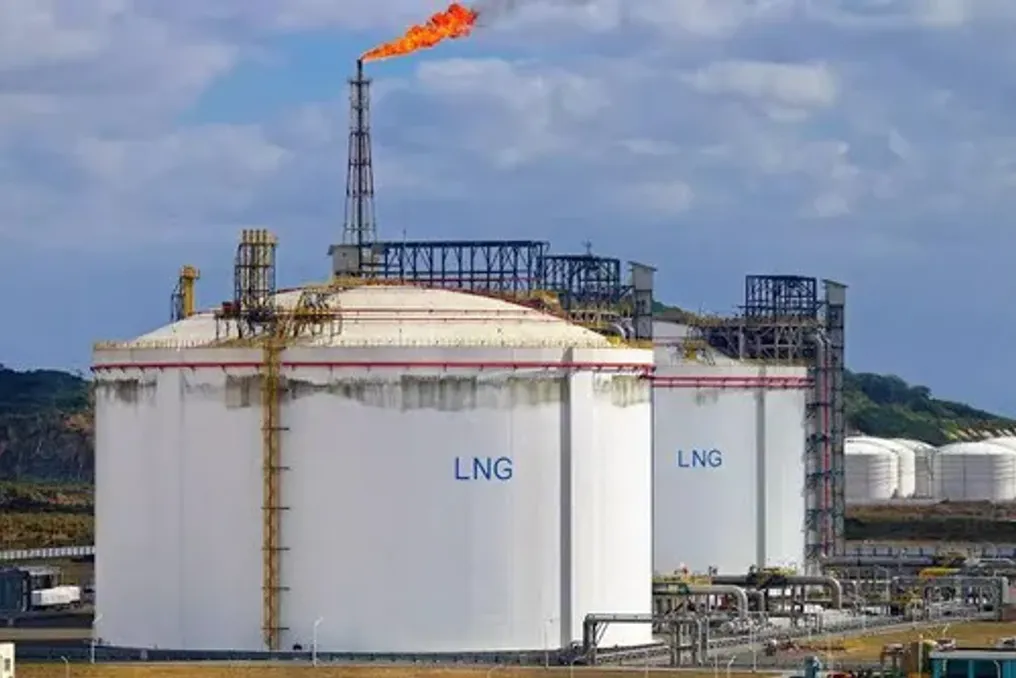
В рамках инженерного исследования, опубликованного изданием Fuel, было представлено интегрированное энергетическое решение для Южной Африки, которое включает солнечные коллекторы, ветряные турбины, опреснение воды, зеленый водород и сжиженный природный газ (СПГ) в рамках цикла выработки электроэнергии.
Однако в анализе отмечается, что цена импортируемого СПГ, установленная в исследовании на уровне около 7,37 доллара США за миллион британских тепловых единиц, взята из анализа несвязанной системы и никогда не проверялась. Анализ чувствительности варьирует цены на метан и электроэнергию, но не учитывает цену газа и не упоминает южноафриканский рэнд.
Автор подчеркивает, что проблема заключается в том, что в любой модели, касающейся стратегии Южной Африки по использованию газа для выработки энергии, конечная цена СПГ в рандовых единицах является переменной, определяемой кем-то другим.
7 октября министр электроэнергетики и энергетики Кгосиеншо Рамокогпа объявил о первом определении закупок в соответствии с IRP 2025: планируется закупка 4 600 МВт систем накопления энергии и 5 000 МВт мощностей газовой генерации, при этом не предусмотрено строительство новых ветровых или солнечных объектов. Документ IRP обязывает использовать 6 000 МВт газа к 2030 году.
Эксплуатация этого парка с коэффициентом использования мощности в 51% потребует примерно 3,4 миллиона тонн СПГ ежегодно, который будет полностью импортироваться и цениться в долларах США относительно азиатских бенчмарков. Плановый ориентир установлен на уровне 10 долларов за миллион БТЕ. Кроме того, определение MYPD6 от NERSA утвердило бюджет первичной энергии в размере 120,9 миллиардов рандов на 2026 год, однако в нем отсутствует какое-либо положение, касающееся СПГ.
Анализ отрасли в области газового сектора ставит правильные вопросы о количестве газа, местах его доставки и стоимости для покупателей. Однако критически важно учитывать, как скачок цен влияет на тарифы, инфляцию и курс ранда. В настоящее время рецензируемая инженерная литература моделирует южноафриканский СПГ по заимствованным ценам и исключает его из стресс-тестов.
Автор приводит расчеты, основанные на собственном рабочем документе, который охватывает полную мощность 6 000 МВт в рамках IRP, используя рыночные цены. При базовом уровне в 10 долларов и курсе 17,50 рандов за доллар, затраты на топливо составляют около 31 миллиарда рандов в год. Для покрытия этих расходов через тариф потребуется повышение примерно на 6,6%, и это еще до учета любого скачка цен и при бюджете, где нет соответствующей статьи расходов.
При цене в 20 долларов, соответствующей европейским ценам конца 2021 года, и курсе ранда 18,50, счет за топливо возрастает до 65,8 миллиарда рандов, что требует повышения тарифа примерно на 14%. При цене в 40 долларов, как в первой половине 2022 года, и курсе ранда 21, счет за топливо достигает 149 миллиардов рандов, что превышает весь утвержденный бюджет первичной энергии NERSA. Это подразумевает повышение тарифа почти на 32%, приближаясь к масштабам промежуточного определения 2009 года и последующим потрясениям.
Эти цифры представляют собой не прогнозы, а цены, которые рынок уже установил. Большая часть из 5 000 МВт, определенная сейчас, составляет основу этой экспозиции. Ситуацию усугубляет курс ранда: СПГ оплачивается в рандах, но ценится в долларах, и нет гарантий сохранения курса при росте цен на газ. Поскольку электроэнергия является основой для большинства процессов, шок тарифов трансформируется в инфляционный шок, а затем в проблему Резервного банка.
Кроме того, сами контракты создают долгосрочные обязательства. Газовые установки такого масштаба становятся опорными клиентами, необходимыми терминалам импорта СПГ для привлечения финансирования. Контракты, достаточные для финансирования терминала, обычно действуют 15–20 лет. Контракт, заключенный в период строительства с 2026 по 2030 год, останется обязательным и в 2031 году, когда Закон о внесении изменений в регулирование электроэнергетики начнет переводить ценообразование к рыночным условиям. Таким образом, фиксируется подверженность топливным расходам, индексированным в долларах, которая переживет текущий регуляторный механизм, предполагаемый для ее поглощения.
Министерство электроэнергетики и энергетики признает эту слабость, указывая в своем Стратегическом плане на 2025–2030 годы «неопределенный путь развития газовой генерации» среди институциональных недостатков. В плане упоминаются механизмы «контракт-против-разницы», которые могли бы «защитить потребителей от скачков цен на топливо/валюту», однако одобрение этих механизмов остается заявленным следующим шагом, а не реализованной защитой.
Автор утверждает, что речь идет не против газа, поскольку сетям потребуется гибкая мощность по мере вывода из эксплуатации угольных электростанций. Проблема заключается в принятии обязательств по газу без владения данными, которые определяют его доступность. Для устранения этого разрыва предлагается три шага: во-первых, ни один проект в рамках данного определения не должен завершать финансовое закрытие без публикации стресс-теста цен на СПГ и обменного курса, проведенного на основе фактических рыночных цен; во-вторых, защита потребителей должна распространяться за пределы существующих программ для малоимущих домохозяйств, так как скачок цен на СПГ затрагивает все домохозяйства и предприятия; в-третьих, NERSA должна требовать, чтобы любые заявки отражали влияние затрат на СПГ на тариф, чтобы Резервный банк не узнавал об этом последним.