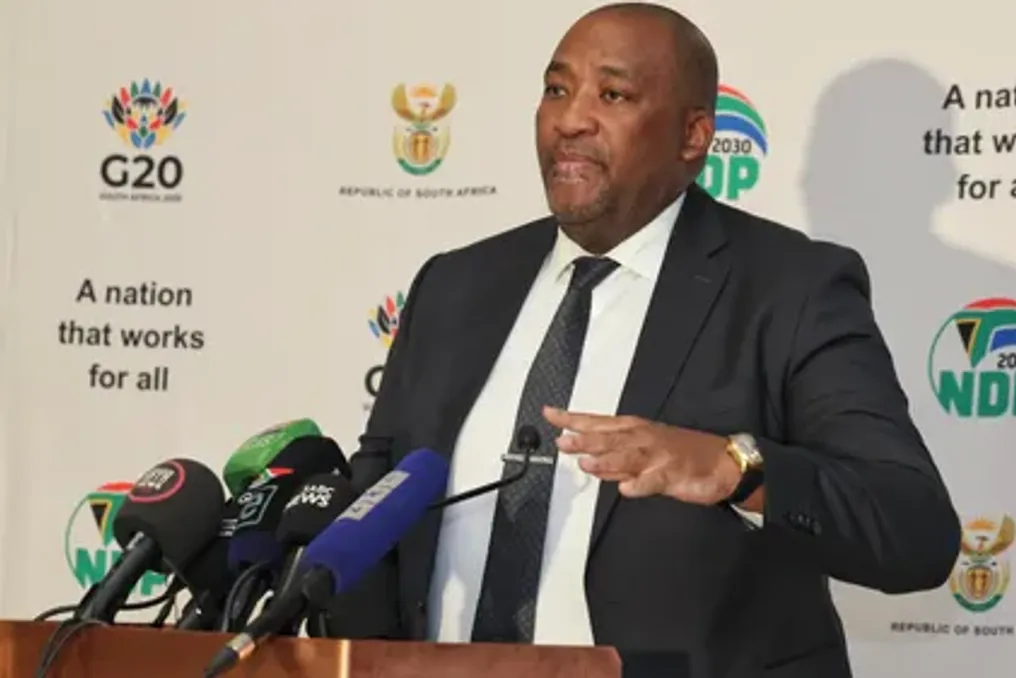
Несмотря на высокий статус крупных спортивных и культурных мероприятий, Департамент спорта, искусства и культуры сталкивается с проблемами в области управления и администрирования, включая вопросы финансового контроля и операционной эффективности.
Об этом сообщил Генеральный аудитор Южной Африки (AGSA), который отметил, что, хотя департамент успешно потратил подавляющую часть своего многомиллиардного бюджета, сохраняются внутренние недостатки. К ним относятся значительные пробелы в отчетности о результативности, нарушения в управлении закупками и контрактами, слабая система реагирования на внутренние сбои, а также критические вакансии, такие как длительное отсутствие постоянного руководства.
Эти выводы были представлены в брифинге для Портфельного комитета Парламента по спорту, искусству и культуре в рамках обзора бюджета на 2025/26 годов AGSA, который состоялся 1 октября. Однако министр Гейтон Маккензи не присутствовал на брифинге, представив извинение, поскольку посещал крикетный матч.
Несмотря на то, что департамент потратил 99,6% из выделенных на 2025/26 финансовый год 6,3 миллиарда рандов, он и его структуры подвергаются пристальному парламентскому контролю из-за повторяющихся структурных и финансовых проблем. Хотя департамент достиг 80% запланированных целей, пять ключевых целей не были достигнуты; среди причин были выявлены недостаточная сопроводительная документация и поздние утверждения.
AGSA связал недостижение целей со слабостями в управлении эффективностью, мониторингом, планированием и отчетностью. Аудитор выявил необъяснимое недостижение целей, достижения, которые не были должным образом подтверждены доказательствами, а также плохо определенные или неполные показатели и несоответствия между заявленной эффективностью и сопроводительной информацией.
Агентство предупредило, что зависимость от внешних аудитов для обнаружения и исправления ошибок в отчетности снижает надежность информации об эффективности и влияет на подотчетность, прозрачность и оценку предоставления услуг.
Кроме того, AG сообщил о продолжающемся существенном несоблюдении законодательства, особенно в части закупок и управления контрактами, подготовки финансовой отчетности, нерегулярных расходов, бесплодных и расточительных расходов, управления последствиями и использования переведенных средств.
AGSA также обнаружил слабые места во внутреннем аудите, эффективности аудиторского комитета и управлении в ряде структур. Среди этих недостатков были неадекватный мониторинг планов корректирующих действий, недостаточное внутреннее обеспечение, неоднократное краткосрочное продление договоренностей по аутсорсингу внутреннего аудита и критические вакансии, которые увеличивали риски управления и подотчетности. Слабости были замечены в планировании аварийного восстановления и резервных механизмах для системы управления активами Департамента.
Что касается переводов и субсидий, AGSA сообщил о задержках в выплатах, слабой подотчетности бенефициаров и рисках того, что средства используются не по назначению.
В отношении Программы стимулирования занятости президента, были созданы рабочие места в секторе искусства и культуры, однако мониторинг, отчетность и подтверждающие доказательства были слабыми. AGSA выявил случаи мошенничества и искажения информации, включая недействительные банковские реквизиты, манипулирование платежной информацией и расхождения между подтверждением платежа и сопроводительными банковскими выписками.
Маккензи заявил, что мошенничество совершали бенефициары, которые должны пройти уголовное преследование и понести наказание. Он добавил, что если какой-либо чиновник будет замешан в содействии такому мошенничеству, он обеспечит дисциплинарные и уголовные меры. Он пояснил, что ответ направлен на уязвимость, которую использовало мошенничество: зависимость от документов, предоставляемых самими бенефициарами. В будущем банковские реквизиты должны будут проверяться напрямую в банках, а не приниматься на основании предоставленных бенефициарами доказательств платежа. Кроме того, будет внедрена система для проверки номеров удостоверений личности. Он также отметил, что готов явиться перед комитетом по результатам выводов AG в любое время, если члены комитета посчитают нужным задать вопросы по этим вопросам.
AGSA также указал на задержки в инфраструктурных проектах и предупредил, что длительные задержки могут привести к увеличению затрат, задержкам в предоставлении услуг и дополнительному финансовому давлению.
Корневыми причинами, выявленными в рамках всего портфеля, были медленное внедрение рекомендаций, неэффективный мониторинг планов аудиторских действий, неэффективное управление последствиями и критические вакансии.
В то время как Национальный библиотечный фонд Южной Африки и Boxing South Africa улучшили свои заключения с квалифицированных до безоговорочных с замечаниями, модифицированные результаты аудита остались неизменными в Комплексе театров Манделы Бэй, Музеях Изико, Национальном совете по наследию и Роббен Айленд.
Комплекс театров Манделы Бэй получил квалифицированное заключение, связанное с неполным раскрытием нерегулярных расходов. Музеи Изико получили квалифицированное заключение из-за неполных и некорректно оцененных объектов наследия. Национальный совет по наследию получил квалифицированное заключение, поскольку для некоторых транзакций и балансов не была предоставлена подтверждающая информация, а Роббен Айленд получил неблагоприятное заключение из-за отсутствия подтверждающей информации для различных транзакций и балансов, что привело к существенным и всепроникающим искажениям.
Комплекс театров Манделы Бэй сообщил в четверг, что вернется к ситуации после консультации с своим советом, который выступает в качестве его учетного органа. Представитель музея Изико, Фумзиле Зонке, заявил, что музей признает свою институциональную ответственность за подготовку достоверной годовой финансовой отчетности и ведение точных и полных записей об объектах наследия. Зонке добавила, что совет, как Учетный орган в соответствии с Законом об управлении государственными финансами (PFMA), признал институциональную ответственность за устранение исторических недостатков, влияющих на управление объектами наследия и финансовую отчетность.
Национальный совет по наследию не ответил, в то время как Роббен Айленд признал неблагоприятное аудиторское заключение и выявленные существенные недостатки в своей финансовой отчетности и внутреннем контроле, добавив, что эти выводы находятся под пристальным вниманием руководства, и внедряются планы корректирующих действий для устранения недостатков, укрепления финансового управления и улучшения готовности к аудиту.
Тем временем Мфо Масемола из Ассоциации бывших политических заключенных (AEPP) заявил, что проблемы, с которыми сталкивается Роббен Айленд, являются результатом многолетних сбоев в управлении, снижения финансового контроля и операционных недочетов, которые нанесли ущерб репутации учреждения, которому поручено сохранять одно из самых священных исторических мест Южной Африки.