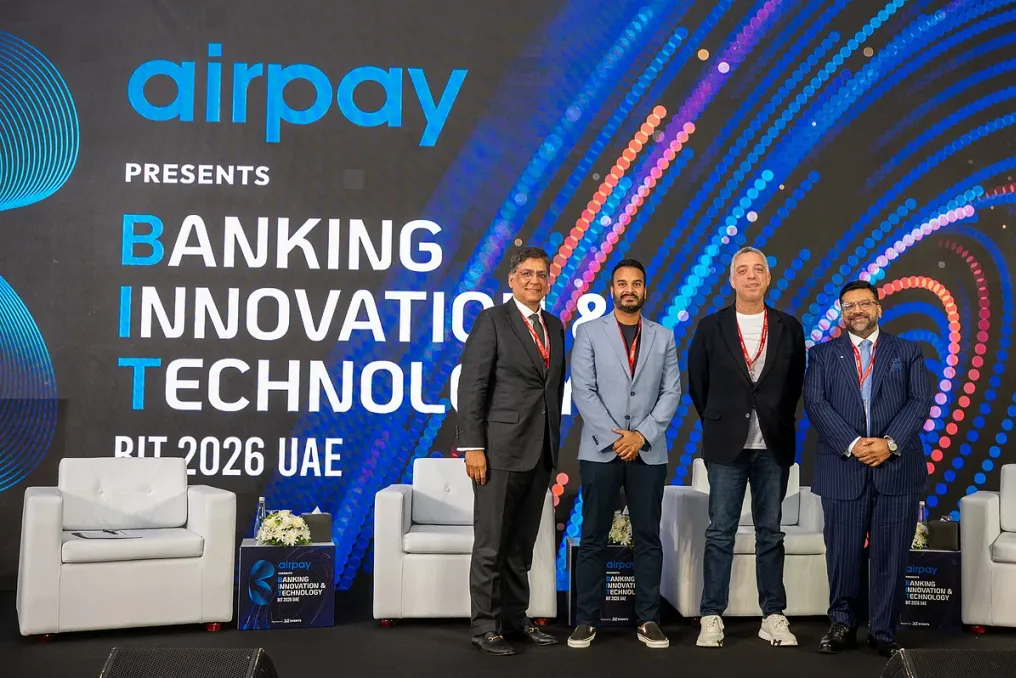
Лидеры индустрии заявили, что кредитование в Объединенных Арабских Эмиратах (ОАЭ) постепенно отходит от традиционных кредитных рейтингов. Финтех-компании и банки начинают использовать альтернативные данные для оценки клиентов, которые могут не иметь формальной кредитной истории. Об этом было сказано на Саммите по банковским инновациям и технологиям (BIT Summit) в Дубае во вторник.
Этот переход позволяет кредиторам принимать более быстрые и дальновидные решения, анализируя данные из систем выплат, денежных переводов и расчета заработной платы, чтобы понять финансовое поведение клиента, а также его готовность и способность погашать долг. Для значительной части потребителей, особенно тех, кто не имеет устоявшейся кредитной истории, такие данные могут открыть доступ к финансовым услугам, которые иначе были бы недоступны.
Однако по мере того, как финансовые учреждения получают доступ к все более детальным данным о клиентах, отрасль сталкивается с сопутствующей проблемой: насколько глубокой должна быть персонализация. Выступавшие на отдельной дискуссии подчеркнули, что прозрачность и явное согласие станут критически важными условиями для того, чтобы услуги, основанные на данных, оставались полезными, а не навязчивыми.
Омайр Ансари, генеральный директор и соучредитель ABHI, отметил, что кредитование стало ключевым направлением для финтех-компаний благодаря маржинальности, которую оно предлагает, а альтернативные данные открывают новые возможности для андеррайтинга клиентов. Он заявил: «Каждая финтех-компания мечтает стать банком, и все дороги ведут к кредитованию, когда речь идет о финтехе, потому что именно там есть маржа, поскольку вы как бы устанавливаете, что больше никакой маржи нет. Теперь фокус заключается в том, как вы можете провести андеррайтинг, чтобы предоставить это кредитование».
Ансари добавил, что ABHI применяет данные о денежных переводах на различных рынках, включая ОАЭ, для поддержки решений по кредитованию, а также использует данные Системы защиты заработной платы (WPS) в ОАЭ. Он пояснил: «Это альтернативные данные, которые вы теперь можете использовать, чтобы предоставлять кредитные услуги. Мы работаем со многими поставщиками денежных переводов (чтобы получить доступ к данным), которые помогают нам в решениях по андеррайтингу». Он также отметил, что «большинство, 99,9% наших клиентов, например, не имеют кредитного рейтинга, так как вы можете извлечь данные, чтобы провести андеррайтинг и предоставить им базовый уровень обслуживания, который является нашим основным продуктом?»
Валид Хассуна, основатель и групповой генеральный директор Valu, указал, что ограничением традиционного кредитного скоринга было его сильная зависимость от прошлого поведения заемщиков. Анализируя опыт компании в Египте в 2017 году, он сообщил, что информация из бюро кредитных историй помогала кредиторам принимать решения, основываясь на действиях клиентов в прошлом. «Мы использовали кредитный скоринг. Бюро кредитных историй по сути предоставляло кредиты клиентам, которые ранее брали займы через официальные каналы. Таким образом, на самом деле мы ничего не добавляли; мы просто смотрели назад, на эту информацию и принимали решение».
Хассуна продолжил, что использование нескольких слоев данных позволило кредиторам принимать более перспективные решения. Он подчеркнул, что изменения в данных улучшают оценку рисков и привлечение клиентов. «Итак, то, что мы сделали (сейчас), это использование нескольких рыночных слоев данных, и хорошая новость в том, что каждый раз, когда вносится небольшое изменение, наша вероятность дефолта снижается, а количество привлекаемых капиталом клиентов растет. И теперь мы смотрим вперед, а не назад».
Амит Малхотра, глобальный руководитель розничного банкинга в Abu Dhabi Islamic Bank (ADIB), предположил, что будущее кредитования будет все больше определяться финансами в режиме реального времени и прогнозным моделированием, встроенными в повседневную жизнь клиентов. «Я думаю, что будущее кредитования и финансирования, каким мы его знаем сегодня, можно описать несколькими словами: в реальном времени, прогнозное, абсолютно основанное на данных, ориентированное на клиента или гиперперсонализированное, как мы это называем, и, самое главное, связанное с моментом».
Малхотра также заметил, что вместо того, чтобы клиенты обращались в банки только тогда, когда им требуется финансирование, финансовые продукты все чаще интегрируются в общий путь клиента. «Сегодня потребление финансов фактически происходит на основе того, как потребители потребляют конечный продукт. Таким образом, все больше и больше финансов встраивается в экосистему и в жизненный цикл клиента».
Тем не менее, растущее использование клиентских данных поднимает другой вопрос: где должны проводить черту финансовые учреждения? Базель Незам, вице-президент и руководитель отдела продуктов для добавленной стоимости в Network International, отметил, что получение согласия клиента само по себе может быть сложным, особенно когда компании пытаются сделать услуги более персонализированными. «Иногда сказать легче, чем сделать, потому что взаимодействие с клиентом для получения этого согласия может быть сложным самим по себе. Так как вы предоставляете персонализацию таким образом, чтобы это не казалось навязчивым? Я думаю, есть определенные красные линии, которые нельзя пересекать».
Он предупредил, что конфиденциальная информация, включая медицинские транзакции, может вызвать этические опасения при использовании для персонализации. «Например, доступ к медицинским транзакциям людей для предоставления им советов... или для других (конфиденциальных) целей вызывает этические вопросы. Есть определенные границы, которые нельзя пересекать. Согласие — это то, с чего вы начинаете».
Дипак Саруп, групповой исполнительный вице-президент и директор по корпоративному развитию в Thriwe, заявил, что прозрачность должна сопровождать согласие, если банки и бренды хотят завоевать долгосрочное доверие клиентов. «С этической и моральной точки зрения, я считаю, что согласие клиента является ключом. Насколько далеко могут зайти бренды и банки, они должны быть очень прозрачны в отношении того, как они добывают данные и в какой степени они хотят их использовать».
Саруп добавил, что явное согласие на каждом этапе может превратить использование данных в часть более широких отношений доверия, а не просто в требование соответствия. «Если это сделано максимально явным для конечного потребителя, и есть явное согласие на каждом этапе, я полагаю, это уже не просто проставление галочки. Это на самом деле игра в роль доверенного партнера».
Он предостерег, что персонализация, которая не является прозрачной для клиентов, может быстро стать неприятной. «Все, что делается в несколько скрытой манере, без явного проявления для клиента, я полагаю, также граничит с тем, что становится немного жутким».