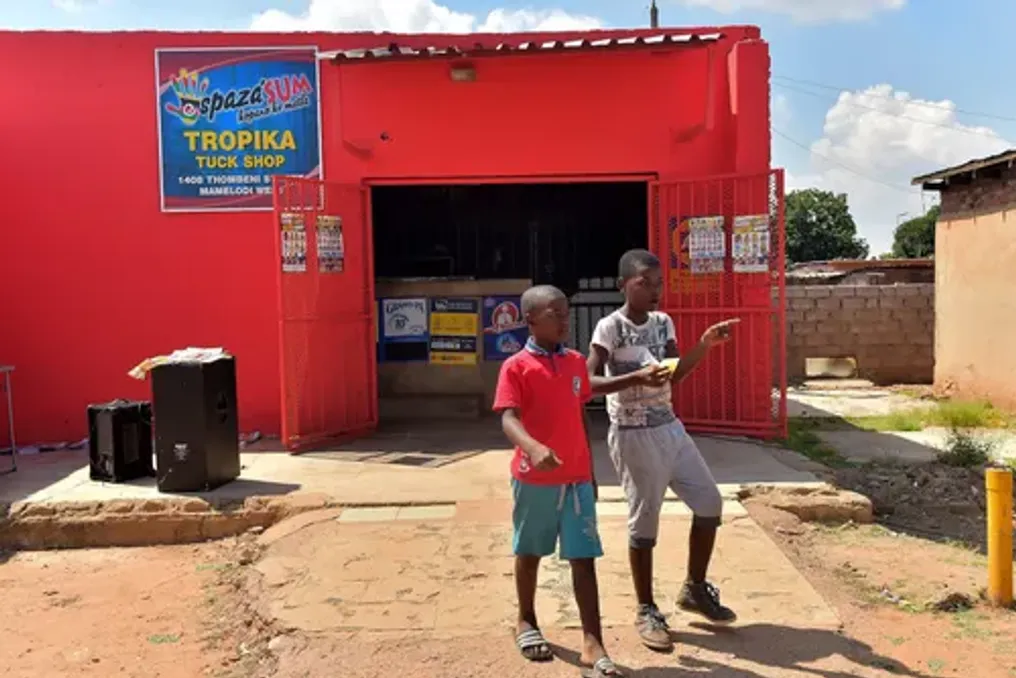
Согласно отчету под названием «Природа скрытых денежных переводов в Южной Африке» (Выводы из иммигрантов SADC, работающих в неформальной экономике Тшване), неформальные предприятия используются для сокрытия финансовых потоков. Было выявлено, что приблизительно 6,3 миллиарда рандов, полученных этими магазинами, незаконно выводилось из страны.
Эти средства перемещаются через незарегистрированные SIM-карты и неофициальные денежные сети. Такие неконтролируемые финансовые потоки способствовали попаданию Южной Африки в серую зону из-за слабых систем отслеживания отмывания денег и финансирования терроризма.
Сообщается, что эти средства достигали террористических ячеек, включая аффилиатов Исламского государства (ИГ), действующих в Кении, Сомали, Нигерии и Мозамбике.
Из примерно 87 000 недавно зарегистрированных магазинов по всей стране, согласно официальным данным правительства, около 32 824 (примерно 38%) принадлежат не гражданам Южной Африки. Однако региональные оценки и данные неформального сектора указывают на то, что иностранцы управляют гораздо более высокой долей (от 50% до более 70%) незарегистрированных или общих неформальных магазинов в городских районах.
В отчете подчеркивалось, что использование таких каналов часто происходит вне формальных финансовых систем, что может приводить к денежным переводам, которые не фиксируются и не облагаются налогом ни в стране пребывания, ни в стране отправления мигрантов.
«Следовательно, налоговые органы и финансовые регуляторы сталкиваются со значительными трудностями в отслеживании финансовых потоков, оценке их экономического воздействия и обеспечении соблюдения соответствующих фискальных и финансовых норм», — говорится в отчете.
Исследование также предупреждало, что рост неформальных социальных сетей, платформ цифровой связи и систем денежных переводов на уровне сообществ создал альтернативные финансовые экосистемы, функционирующие параллельно формальным банковским учреждениям. Эти сети облегчают движение средств, одновременно снижая видимость транзакций для регулирующих органов, таких как Налоговая служба Южной Африки (SARS), Резервный банк Южной Африки (SARB) и другие органы финансового надзора.
Комитеты парламента, в частности Постоянный комитет по финансам, ранее высказывали серьезную озабоченность по поводу миллиардов рандов, покидающих страну через неконтролируемые каналы, включая наличные, генерируемые неформальными торговцами, такими как владельцы спаза-шопов. Члены парламента постоянно утверждали, что эти необлагаемые налогом, незаконные оттоки истощают национальную казну и лишают государственные услуги жизненно важных доходов.
SARS активно нацеливается на сектор спаза-шопов, оцениваемый в 200 миллиардов рандов, в рамках агрессивной стратегии по расширению налоговой базы страны. Хотя общественное и политическое давление усиливается с целью жесткого контроля именно над объектами, принадлежащими иностранцам, SARS не проводит различий в правоприменении в зависимости от национальности. Вместо этого она сталкивается с системными структурными препятствиями во всей неформальной экономике.
Государственные данные показывают, что только около 30% спаза-шопов являются зарегистрированными плательщиками налогов, что означает, что 70% полностью находятся вне формальной системы. Большинство этих магазинов работают исключительно наличными или через неформальные, фрагментированные цепочки поставок. Отсутствие отчетности о точках продаж и официального выставления счетов лишает следователей SARS практически любого цифрового или бумажного следа для отслеживания.
Консультант по финансовым расследованиям Эмеральд ван Зил отметил, что банки также поддерживали террористические группы. Он заявил, что это действие оказало глубокое влияние после освобождения большинства политических лидеров с Роббен-а일енда в 1990 году. Он добавил: «Многие люди заняли должности министров кабинета или директоров банков, создав конфликт интересов, который помешал им привлечь банки к ответственности и в конечном итоге привел к провалу защиты прав потребителей в Южной Африке».
Отчет SARB за 2025 год (Оценка рисков сектора отмывания денег, финансирования терроризма и финансирования распространения в банковском секторе Южной Африки) показал, что банковский сектор Южной Африки сталкивается с высоким внутренним риском отмывания денег, финансирования терроризма и финансирования распространения, особенно среди более крупных внутренних учреждений. Эти преступления генерируют крупнейшие, наиболее частые и наиболее интегрированные в банковскую систему преступные доходы в Южной Африке, что подтверждается отчетами о подозрительных транзакциях, паттернами подозрительной активности, разведывательной информацией надзора и результатами дел.
SARB через свой Надзорный орган (PA) на прошлой неделе объявил о штрафе в размере 28 миллионов рандов для Capitec Bank. Штраф был выписан за административное несоблюдение Закона о финансовой разведке (FICA) после регуляторных проверок, проведенных в 2023 году. Банк был оштрафован следующим образом: 10 миллионов рандов за сбои в комплексной проверке клиентов; 5 миллионов рандов за слабости в усиленной комплексной проверке; 5 миллионов рандов за неадекватную текущую комплексную проверку; 5 миллионов рандов за недостатки в политиках управления рисками (включая отчетность о террористической собственности и финансовых санкциях); и 3 миллиона рандов за несоблюдение обучения сотрудников.
Это последовало за еще более крупным административным санкционным решением в размере 56,25 млн рандов, вынесенным в декабре 2024 года (из которых 35 миллионов было приостановлено). Это наказание касалось нарушений FICA, обнаруженных в ходе проверок розничного и корпоративного банкинга в период с 2021 по 2022 год, которые выявили идентичные проблемы, включая задержки в отчетности о порогах наличных, отсутствие документации об источниках средств и плохие программы управления рисками.
Эти штрафы являются частью агрессивной стратегии правоприменения регуляторами для очистки финансовых систем Южной Африки после того, как страна была включена в серую зону мирового финансового наблюдателя. В конечном итоге Южная Африка вышла из серой зоны в октябре 2025 года.
Согласно отчету SARB, банковский сектор обслуживал около 80,2 миллиона клиентов к концу 2024 года. Однако нелегально находящиеся иностранцы, как сообщается, используют неформальные финансовые механизмы и в некоторых случаях получают доступ к транзакционным услугам через прокси-схемы или непроверенные средства.
Анализ SARB тенденций финансовых транзакций показывает, что местные банковские счета в основном получают незаконные доходы через денежные переводы, SWIFT-переводы, EFT и наличные депозиты. В отчете указано, что местный банк, раскрывший информацию через SENS (Sasfin Bank), получил административные санкции в течение отчетного периода. Эти штрафы были выписаны за несоблюдение FICA, в частности, в его подразделении валютного обмена. После этих нарушений комплаенса SARS возбудила судебное дело против Sasfin, подав иск о гражданском возмещении ущерба на общую сумму около 4,87 млрд рандов.
Этот иск основан на расследовании SARS, которое выявило, что бывшие клиенты валютного обмена сформировали синдикат. Они предположительно сговорились с коррумпированными сотрудниками банка для незаконного вывода средств за границу, намеренно скрывая аудиторский след для уклонения от уплаты налогов.
В отчете Финансового разведывательного центра (FIC) за 2022 год также говорилось о высоком риске финансирования терроризма в Южной Африке, поскольку до 70% трансграничных денежных переводов в регионе проходят через неформальные, основанные на наличных каналы вне формальной банковской системы. Страна является местом проживания крупных диаспор из стран, тесно связанных с терроризмом, включая Сомали, Кению, Нигерию и Мозамбик. В отчете отмечается: «Финансовые операции в этих сообществах преимущественно зависят от наличных. Неурегулированные альтернативные сети денежных переводов, такие как хавала и мобильные деньги, пользуются большой популярностью среди групп с низким уровнем дохода».
«Наличные, переданные таким образом, могут быть доставлены непосредственно в определенную страну конфликта или, что более вероятно, в соседние страны, откуда их можно перевезти наземным путем через дальнейшие границы. Трудно обнаружить и конфисковать наличные, перемещенные через границы и вне формального банковского сектора. Значительная проблема заключается в том, чтобы отличить альтернативные системы денежных переводов, используемые для направления средств обширной диаспорой в Южной Африке, поскольку эти системы незарегистрированы, не регулируются и функционируют вне формального банковского сектора».