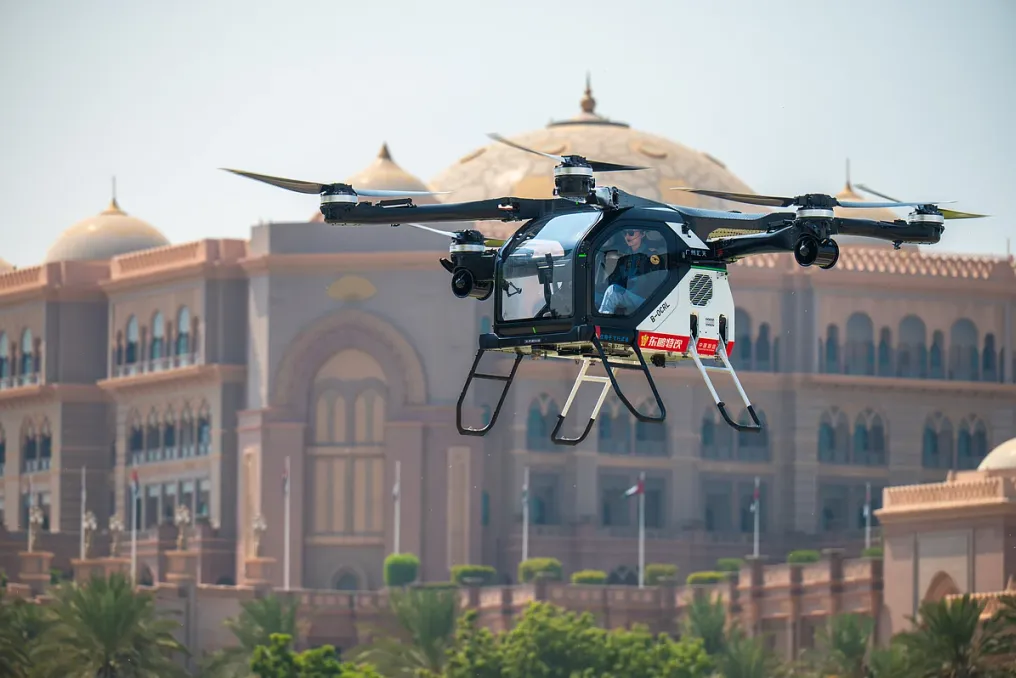
Подписано соглашение о тестировании летающих автомобилей между Рас-эль-Хаймой и производителем из Китая
Подробнее
Khaleej Times
www.khaleejtimes.com

Подписано соглашение о тестировании летающих автомобилей между Рас-эль-Хаймой и производителем из Китая

Было подписано новое соглашение между Рас-эль-Хаймой и китайским производителем летательных аппаратов, которое позволит проводить испытания летающих автомобилей в пустынях эмирата, а в конечном итоге — создать демонстрационный маршрут между Абу-Даби и Рас-эль-Хаймой.

В пятницу компания Aridge, одна из крупнейших в Азии компаний, занимающихся летающими автомобилями, заключила договор с Рас-эль-Хаймой под контролем Генерального управления гражданской авиации ОАЭ. Целью является создание так называемого регуляторного песочницы — контролируемой среды, где самолет может быть испытан и оценен до того, как появятся правила для более широкого использования.

Этот песочница дает возможность регулирующим органам сначала разработать стандарты безопасности, правила воздушного пространства и операционные процедуры. Этот шаг последовал всего через день после того, как Aridge продемонстрировала свой модульный летающий автомобиль Land Aircraft Carrier на приеме, организованном Китайским посольством в честь 77-летия основания Китайской Народной Республики и 42-летия установления дипломатических отношений между Китаем и ОАЭ в Emirates Palace в Абу-Даби.

На этом мероприятии присутствовал китайский посол Чэнь Цзисинь, а также представители правительства и делового сообщества ОАЭ. Помимо создания песочницы, обе стороны планируют разработать демонстрационный маршрут, соединяющий Абу-Даби и Рас-эль-Хайму.

Этот маршрут предназначен для проверки всех необходимых элементов для будущих услуг по воздушной мобильности между эмиратами, включая планирование полетов, координацию воздушного пространства, наземную поддержку, обслуживание пассажиров и протоколы безопасности. В настоящее время эти два города разделены примерно 90-минутной поездкой на машине, и если такие маршруты перейдут от тестирования к эксплуатации, они могут предложить более быстрый способ путешествия между эмиратами.

В рамках регуляторной песочницы, курируемой Транспортным управлением Рас-эль-Хаймы (RAKTA), Aridge будет проводить проверку полетов в условиях пустыни, оценивать характеристики самолета в различных сценариях эксплуатации и совершенствовать процедуры в контролируемом воздушном пространстве. Эта программа обеспечит структурированную среду для компании, чтобы проверить свою технологию и модель работы в тесном сотрудничестве с соответствующими органами и партнерами отрасли.

Шейх Сауд бин Сакр Аль Касими, член Высшего совета ОАЭ и правитель Рас-эль-Хаймы, представил это партнерство как часть более широких усилий по модернизации экономики эмирата. Он заявил: «Истинная ценность технологии заключается в том, какую разницу она приносит в жизни людей», добавив, что Рас-эль-Хайма использует инновации для укрепления своей экономики и статуса как места для жизни, работы и инвестиций.

Это сотрудничество делает Aridge первой китайской компанией, занимающейся летающими автомобилями, которая входит в национальную регуляторную песочницу на Ближнем Востоке, а также создает одну из первых в мире тестовых песочниц для персональных низковысотных полетов.
Похожие сюжеты

CBDT исключила положения об аресте и задержании из правил взыска налоговых задолженностей
Подробнее
business-standard.com

CBDT исключила положения об аресте и задержании из правил взыска налоговых задолженностей

Центральный совет по прямым налогам (CBDT) внес изменения в установленный процесс взыска налоговых задолженностей, исключив из него положения, касающиеся ареста и задержания. Кроме того, CBDT предоставил оценщикам и авторизованным специалистам по подоходному налогу дополнительный шестимесячный срок для завершения регистрации в рамках нового Закона о подоходном налоге 2025 года.

В уведомлении, выпущенном 17 сентября, CBDT изменил Правило 225 Правил о подоходном налоге 2026 года, которое регулирует взыскание налоговых задолженностей. Данная поправка исключает пункт, ссылающийся на полномочия по аресту, и удаляет фразы «за исключением ареста и задержания» из другого положения. Также были удалены несколько других подправил Правила 225. Эти изменения в Правилах 2–4, включая Правило 225, имеют обратную силу с 1 апреля 2026 года.

Рича Соуни, партнер Grant Thornton Bharat, отметила, что «исключение положений об аресте и задержании из установленных правил взыска налогов с обратной силой с 1 апреля 2026 года является важным изменением. Фактически, взыскание налогов будет продолжаться посредством наложения ареста и продажи активов и других механизмов взыскания, однако личный арест больше не будет частью установленного процесса взыска согласно этим Правилам».

Она добавила, что «эта поправка согласовывает Правило 225 с изменениями, внесенными Законом о финансах 2026 года, и отражает переход к мерам взыска, основанным на имуществе».

Отдельно CBDT продлил срок регистрации оценщиков и авторизованных специалистов по подоходному налогу на шесть месяцев в соответствии с Правилами 246 и 256. Крайний срок, установленный на 30 сентября 2026 года, был продлен до 31 марта 2027 года.

Уведомление также заменило Форму 169, форму заявления на регистрацию оценщика согласно Разделу 514 Закона о подоходном налоге 2025 года. Обновленная форма требует от заявителей предоставления личных данных, класса актива, для которого запрашивается регистрация, образовательной квалификации, предыдущего места работы и профессионального опыта. Оценщики также должны предоставить сведения об оцененных активах или выполненных работах за предшествующие три года.

Форма предусматривает регистрацию по 11 классам активов, включая недвижимое имущество, сельскохозяйственные угодья, плантации, леса, рудники и карьеры, ценные бумаги, машины и оборудование, ювелирные изделия и произведения искусства. Для каждого класса активов требуется отдельное заявление. За подачу заявления взимается сбор в размере 10 000 рупий, хотя оценщики, уже зарегистрированные в соответствии с Законом о налоге на богатство 1957 года, освобождены от этой платы.

CBDT также заменил Форму 171, форму заявления на регистрацию авторизованного специалиста по подоходному налогу. Пересмотренная форма запрашивает такие сведения, как образовательная квалификация и существующая регистрация в соответствии с Законом о подоходном налоге 1961 года. Заявители должны подтвердить, что они практикуют перед налоговыми органами не менее одного года.

Кроме того, уведомление внесло поправки в Правило 176, заменив требование об отправке определенных сообщений «с помощью цифровой подписи» на отправку «посредством электронной коммуникации». Эти изменения были объявлены в рамках Правил о подоходном налоге (четвертая поправка) 2026 года.

Схема FCNR(B) может принести банкам номинальную прибыль в размере 5 триллионов рупий за пять лет
Подробнее
business-standard.com

Схема FCNR(B) может принести банкам номинальную прибыль в размере 5 триллионов рупий за пять лет

Согласно оценкам SBI Research, депозиты в иностранной валюте, привлеченные банками через схему Foreign Currency Non-Resident (Bank) (FCNR(B)), на сумму 127 миллиардов долларов США, способны обеспечить дополнительное банковское кредитование на уровне 25 триллионов рупий и принести банкам номинальную прибыль около 5 триллионов рупий в течение пяти лет.

Эти депозиты, размещенные по льготной схеме свопов, были мобилизованы менее чем за три месяца до того, как Резервный банк Индии (RBI) объявил о закрытии окна для приема таких депозитов.

SBI Research подсчитало, что при доходности 7,5 процента эти средства могут генерировать примерно 1,8 триллиона рупий дохода ежегодно. После вычета расходов на проценты по депозитам, которые оцениваются примерно в 75 000 крор рупий в год, отчет показывает эффективную чистую процентную маржу около 1 триллиона рупий ежегодно, что составляет 5 триллионов рупий за пятилетний период.

В отчете исследовательского органа, опубликованном в пятницу, отмечается, что используя пониженный и замедленный кредитный мультипликатор в размере 2,5, эти депозиты могут привести к дополнительному кредитованию в размере 25 лакх крор (триллион) рупий и эффективной доходности в 7,50 процента, что обеспечит прирост номинальной доходности в размере 1,8 триллиона рупий в год для банков.

Исследование также прогнозирует дополнительные затраты на проценты в размере около 1,75 триллиона рупий и расходы на девальвацию иностранной валюты в размере 3,18 триллиона рупий, исходя из предположения о годовой девальвации рупии на 5 процентов в течение пяти лет.

В докладе подчеркивается, что специальная долларо-рублевая своповая программа RBI была разработана для хеджирования валютного риска, связанного с этими депозитами. Следовательно, последующая девальвация рупии не должна рассматриваться как дополнительная специфическая стоимость для FCNR (B) сверх затрат на хеджирование.

SBI Research заявило, что после хеджирования валютного риска по основной сумме посредством этого механизма, дальнейшая девальвация рупии не влечет за собой дополнительных договорных убытков по основной сумме ни для одной из сторон (банков или RBI).

Общие затраты на хеджирование 127 миллиардов долларов США были оценены вблизи 15 миллиардов долларов. Расчет основан на среднем годовом затрате на хеджирование доллара к рупии в размере 3 процентов и разделении депозитов на временные интервалы погашения — один, три и пять лет.

Отчет также указывает, что инвестирование 100 миллиардов долларов из этих средств в глобально инвестируемые активы с доходностью 4 процента в течение пяти лет может принести около 20 миллиардов долларов. После вычета предполагаемых затрат на хеджирование в размере 15 миллиардов долларов, останется профицит около 5 миллиардов долларов, или 50 000 крор рупий, который пойдет на баланс центрального банка.

Таким образом, в отчете говорится, что общая прибыль для банков составит номинальные 5 триллионов рупий, а для RBI — 0,5 триллиона рупий. Кроме того, большая приток ликвидности от этой схемы со временем может быть поглощен спросом в праздничный сезон, каналами распределения кредитов, новыми одобрениями займов и государственными расходами, такими как авансовые налоги и налог на товары и услуги.

Популярное