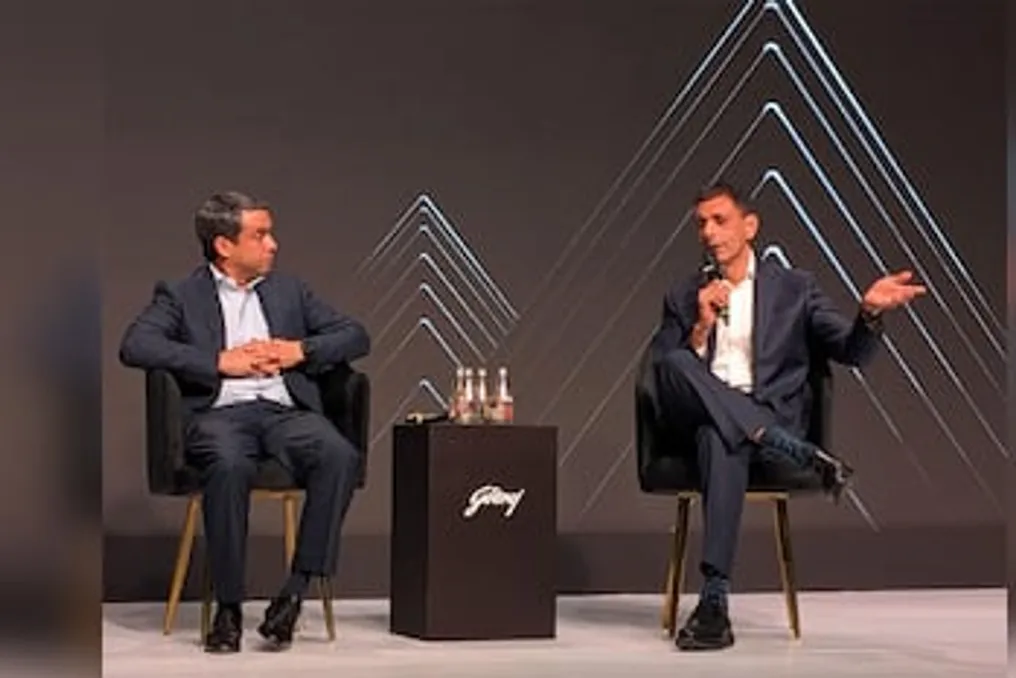
Godrej Wealth планирует выйти на рынок управления активами в следующем году
Подробнее
Business Standard
business-standard.com

Godrej Wealth планирует выйти на рынок управления активами в следующем году

Компания Godrej Wealth активизирует свою экспансию и намерена начать деятельность в сфере управления активами (AMC) в течение следующего года, стремясь расширить спектр предлагаемых услуг и создать более широкую платформу для управления капиталом и инвестициями.

Маниш Шах, финансовый директор и генеральный директор Godrej Capital, сообщил в четверг, что компания находится в процессе подачи заявки на лицензию взаимного фонда и ожидает выхода на этот рынок примерно через год.

Как отмечал Шах, они работают над получением лицензии на взаимный фонд, и до этого события остается еще один год.

И Godrej Wealth, и Godrej Capital являются частью Godrej Industries Group. Godrej Wealth, являясь подразделением группы по управлению благосостоянием, уже обладает лицензией на услуги по управлению портфелем (PMS) и имеет альтернативный инвестиционный фонд (AIF) Категории II. Кроме того, Шах упомянул, что компания готовится запустить свой первый частный кредитный фонд.

Предлагаемый бизнес по взаимным фондам дополнит существующую открытую платформу управления благосостоянием компании, которая предоставляет клиентам из числа состоятельных лиц и HNWI доступ к взаимным фондам, PMS, AIF, частному кредитованию и индивидуальным решениям по управлению портфелем.

Шах заявил, что цель компании — построить полноценное предложение по управлению благосостоянием и активами в течение предстоящего года.

Godrej Wealth официально запустила свою деятельность в Мумбаи в июне 2026 года, а в четверг открылась в Дели. Планируется дальнейшее расширение в шесть дополнительных городов: в текущем квартале — Пуна, Хайдарабад и Бангалор, а в следующем квартале — Ченнаи, Ахмадабад и Калькутта.

Компания поставила цель достичь объема активов под управлением (AUM) в размере 3000 крор рупий к концу текущего финансового года, а к 2031 году стремится достигнуть 1 лакха крор рупий в своих направлениях управления благосостоянием и активами.

Основное внимание компании сосредоточено на сегментах HNWI и UHNI, поскольку спрос на услуги по управлению благосостоянием в стране растет благодаря росту предпринимательства, увеличению участия в финансовых рынках и передаче капитала между поколениями.
Похожие сюжеты

PNB планирует запуск услуг управления благосостоянием и расширение портфеля кредитных карт
Подробнее
business-standard.com

PNB планирует запуск услуг управления благосостоянием и расширение портфеля кредитных карт

Государственный кредитор Punjab National Bank (PNB) намерен выйти на высококонкурентный сегмент управления благосостоянием, а также усилить свой портфель кредитных карт, поскольку эти направления в значительной степени остаются неиспользованными для большинства государственных банков.

Руководитель и главный исполнительный директор Ashok Chandra сообщил изданию Business Standard, что PNB планирует начать работу в сфере управления благосостоянием в начале 2027 года.

Для реализации этого направления PNB разместил менеджеров по работе с клиентами в 1700 отделениях, а еще 1300 отделений получат таких менеджеров к концу сентября. Обладая более чем 10 000 филиалами по всей стране, PNB будет предлагать услуги по управлению благосостоянием лучшим 250 клиентам в каждом из этих отделений. Кроме того, банк запустил учебную программу для менеджеров по работе с клиентами, чтобы они могли эффективно предоставлять услуги в этой области.

Сегмент управления благосостоянием в Индии, несмотря на конкуренцию со стороны традиционных банков и других игроков финансового сектора, таких как брокерские дома и взаимные фонды, обладает большим потенциалом благодаря быстрому финансовому развитию и растущему числу состоятельных частных лиц (HNWI). По прогнозам, рынок управления благосостоянием, оцениваемый в 172 миллиарда долларов в 2025 году, достигнет 436 миллиардов долларов к 2034 году, что соответствует среднегодовому темпу роста более 10 процентов в период с 2026 по 2034 год. Недавний отчет BCG указывает, что 10 процентов мирового роста финансовых активов до 2030 года придет из развивающихся рынков, среди которых лидируют Индия, Бразилия и Мексика.

Другой сегмент, который активно развивает PNB, — это бизнес по выпуску кредитных карт, который банк начал в 2009 году. Ashok Chandra отметил, что кредитные карты представляют собой крупный рынок в Индии, однако государственные банки играют не очень активную роль, за исключением SBI, которое делает это через свою дочернюю компанию SBI Card.

После создания цифровой основы для бизнеса по кредитным картам в прошлом году, банк учредил специализированный департамент, возглавляемый генеральным менеджером. Он сообщил, что количество кредитных карт достигло 6,5 лакха к марту 2025 года, и за год этот показатель вырос до 10,5 лакха, при этом ежемесячно добавляется от 50 000 до 60 000 новых карт.

PNB выпустил металлическую карту «Luxura» на платформе RuPay с максимальным кредитным лимитом в 50 лакх рупий. Годовая плата снимается, если годовые траты по карте превышают 8 лакх рупий с даты выпуска. В прошлом месяце Индийская армия и PNB подписали меморандум о взаимопонимании (MoU) для предоставления индивидуально разработанных кредитных карт военнослужащим всех званий Индийской армии. Согласно этому соглашению, PNB предложит карту Luxura офицерам, а карту «Parakram» младшим комиссированным офицерам и другим сотрудникам, используя платформы RuPay/Visa.

Ashok Chandra добавил, что ожидается значительный прирост от сотрудничества с Армией, и что в течение следующих двух-трех лет PNB станет доминирующим игроком в бизнесе кредитных карт. Рынок кредитных карт в Индии контролируется частными банками; крупнейший частный кредитор страны, HDFC Bank, занимает 22 процента рынка, имея почти 27 миллионов карт по состоянию на конец июля. SBI Card располагала 22,8 миллионами кредитных карт, а ICICI Bank — 19,7 миллионами. Общее количество непогашенных кредитных карт на конец июля составило 122,9 миллиона.

Популярное