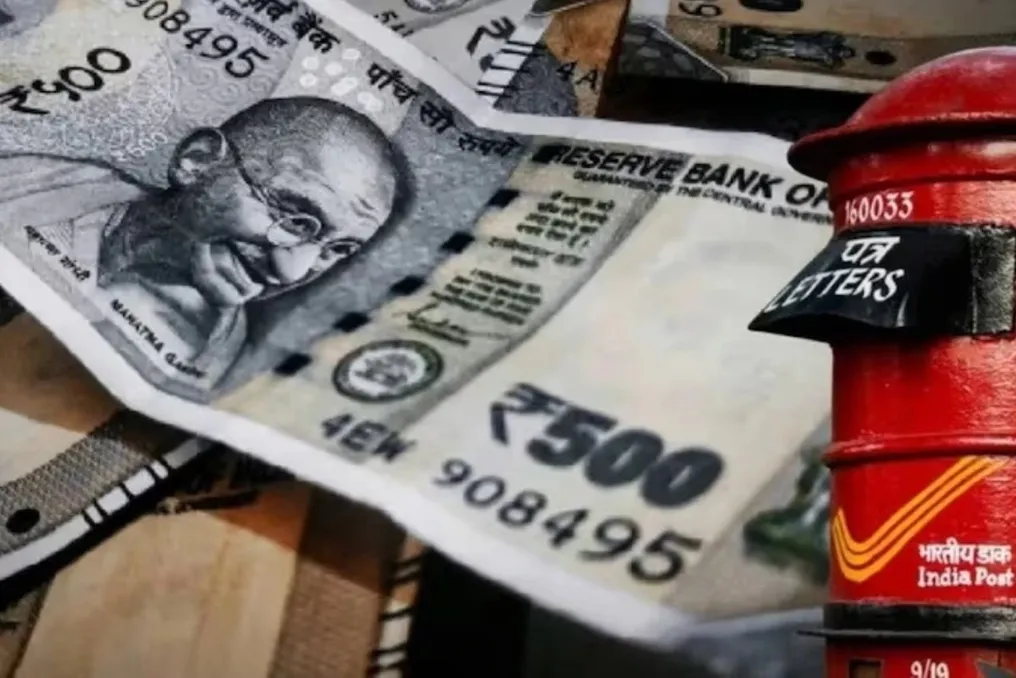
Если речь идет о надежном инвестировании и получении высокой доходности, то схемы малых сбережений, предлагаемые Почтовым отделением, пользуются большой популярностью. Преимущество этих программ заключается в возможности накопить значительную сумму даже при небольших регулярных взносах. Существует государственная программа, которая позволяет удвоить вложенную сумму после определенного срока.
Речь идет о схеме Почтового отделения «Кисан Викас Патра» (Post Office Kisan Vikas Patra Scheme) или KVP Scheme, согласно которой вложение 500 тысяч рупий принесет 1000 тысяч рупий. Рассмотрим подробнее механизм работы этой программы.
В современных условиях многие люди планируют откладывать часть своего дохода и размещать эти средства там, где они получат существенную прибыль. В этом контексте схема «Кисан Викас Патра» Почтового отделения может стать отличным вариантом. Это связано с тем, что данная программа является схемой удвоения денег Почтового отделения. Это единоразовое вложение, то есть требуется внести средства лишь один раз, а на момент погашения сумма удваивается.
Главное преимущество инвестирования через Почтовое отделение заключается в полной безопасности вложенных средств. Причина этого в том, что государство гарантирует защиту всех вложений, независимо от их размера. Проще говоря, схемы малых сбережений Почтового отделения являются полностью «схемами с нулевым риском», и вероятность потери денег отсутствует.
Почтовое отделение также предлагает привлекательный процент по схеме «Кисан Викас Патра», который составляет 7,5% годовых. Срок погашения этой программы составляет 9 лет и 7 месяцев, что суммарно равно 115 месяцам. Инвесторам необходимо сделать единовременное вложение на этот период. Хотя в программе PO KVP есть удвоение денег и нулевой риск, она также предусматривает возможность открытия счета с начальным вложением всего в 1000 рупий, при этом нет установленного верхнего предела для максимального вложения.
Основной вопрос заключается в том, как именно единовременное вложение в схеме KVP Почтового отделения приведет к удвоению средств инвестора. Расчет здесь довольно прост. В рамках этой государственной программы проценты начисляются на сумму инвестиций на основе сложного процента. Чтобы объяснить это простыми словами: при вложении 100 тысяч рупий, в конце первого года процент составит 7500 рупий, и общая сумма достигнет 107 500 рупий. Затем на эту сумму во втором году будет начислен процент в размере 8062 рупий, и общий фонд составит 115 562 рупии. Аналогично, ежегодно проценты будут добавляться, и к моменту погашения деньги удвоятся.
Если инвестор открывает счет и делает единовременное вложение в 500 тысяч рупий в схеме «Кисан Викас Патра», то за первый год он получит 37 000 рупий процентов по ставке 7,5%, что приведет к общей сумме в 5,37 лакха рупий к концу первого года. Согласно калькулятору Post Office KVP, после этого сумма увеличится до 5,77 лакха во втором году, до 7,17 лакха к пятому году, до 8,91 лакха к восьмому году и достигнет 10 лакхов рупий через 9 лет и 7 месяцев.
В рамках схемы KVP инвесторы могут открыть как индивидуальный, так и совместный счет. Эта программа также предоставляет возможность иметь два счета. Кроме того, родители могут открыть счет в схеме «Кисан Викас Патра» на имя ребенка старше 10 лет. Счет можно открыть офлайн, посетив ближайшее Почтовое отделение или любое государственное банковское учреждение, либо онлайн. Однако перед инвестированием следует учесть, что средства в схеме KVP нельзя снимать до истечения 2,5 лет, то есть 30 месяцев с даты начала инвестирования.