Fórum FINOBOD discute o uso de agentes de IA e pagamentos QR transfronteiriços
Leia mais
UzDaily
uzdaily.uz

Fórum FINOBOD discute o uso de agentes de IA e pagamentos QR transfronteiriços

Representantes dos setores bancário e de pagamentos discutiram a aplicação da inteligência artificial em serviços financeiros, os custos dos pagamentos QR e a integração de sistemas de pagamento nacionais para operações internacionais no fórum FINOBOD, realizado em Tashkent.

Durante uma sessão intitulada 'Bancos e Plataformas de Pagamento', Anna Savina, presidente do grupo de empresas Right Outdoor Media e moderadora da sessão, apresentou dados do Banco Central, segundo os quais o Uzbequistão recebeu US$ 15,9 bilhões em pagamentos internacionais nos primeiros nove meses de 2026, enquanto os pagamentos de saída totalizaram US$ 2 bilhões.

Roman Tretyakov, vice-presidente do Conselho de Administração do Octobank, observou que agentes de IA capazes de realizar pagamentos autonomamente já são utilizados no exterior. Ele citou o Stripe como um exemplo de sistema de pagamento que permite ao agente selecionar passagens, reservar hotéis e pagar serviços em nome do cliente. Na opinião de Tretyakov, Visa e Mastercard estão atrasados nesta área devido às suas amplas regras internas.

O Octobank está desenvolvendo um modelo de 'banking as a service', através do qual parceiros se conectam à plataforma do banco e criam seus próprios produtos. No entanto, funções chave, como prevenção à lavagem de dinheiro (AML), proteção contra fraudes e interação com sistemas governamentais, permanecem sob a alçada do próprio banco.

Sergey Kozlov, consultor do presidente do Conselho de Administração e diretor principal de IA do Uzpromstroybank, afirmou que a inteligência artificial deve permanecer como uma ferramenta de escalonamento das atividades bancárias, e não como um fim em si mesma. Ele informou que o banco utiliza a plataforma unificada Nova, reaproveitando componentes comuns em vários serviços. Esses componentes incluem reconhecimento de fala, usado no call center, na cobrança de dívidas, nas agências e no controle de qualidade, bem como processamento de imagens e documentos.

Kozlov enfatizou que o banco pode delegar algumas funções a soluções externas, mas não pode delegar a responsabilidade pela tomada de decisões. Ele acrescentou que as decisões de crédito devem ser explicáveis e o impacto de novos modelos de pontuação deve ser avaliado por meio de testes A/B. Em vez de simplesmente negar ao solicitante, os bancos devem oferecer alternativas, como cronogramas de pagamento flexíveis ou parcelamento do empréstimo.

Ele também observou que, para empresas sazonais, incluindo restaurantes, os cronogramas de pagamento podem ser ajustados de acordo com as flutuações de receita: pagamentos mais altos nos picos de temporada e menores nos períodos de baixa.

Naima Mirzaeva, membro do conselho de supervisão da Click, relatou que a plataforma conta com 24 milhões de usuários. A Click usa IA para personalizar serviços e está desenvolvendo um assistente baseado em IA que já possui mais de 60.000 usuários. Enquanto isso, ela observou que os esquemas de fraude estão cada vez mais sofisticados, e a plataforma informa os clientes sobre riscos potenciais, aprimorando continuamente os sistemas de prevenção de fraudes. A Click também é certificada pelo padrão PCI DSS 4.0 Nível 1.

Islam Diyarov, diretor do departamento de aquisição e emissão da HUMO, relatou que a empresa se integrou com Apple Pay e o sistema de pagamento indiano UPI, e também está trabalhando em um projeto com o Cazaquistão. Ele apontou que os principais desafios na integração transfronteiriça são a harmonização dos requisitos KYC e AML, bem como os padrões de troca de dados de clientes. No entanto, a responsabilidade pela verificação de vendedores e clientes permanece em nível nacional.

Diyarov também mencionou que os pagamentos QR no Uzbequistão são cerca de cinco vezes mais caros do que a aquisição de POS, enquanto internacionalmente geralmente ocorre o contrário. A comissão final para o vendedor é calculada através de uma série de taxas estabelecidas pelo sistema de pagamento, pelo banco emissor e pelo banco adquirente.

Tretyakov acrescentou que sete bancos uzbequianos lançaram o Apple Pay há cerca de um mês, mas isso não diminuiu a popularidade dos pagamentos QR. Ele também citou dados que mostram que o volume de stablecoins em dólares americanos aumentou 1,5 vezes em comparação com o ano anterior.

Ekaterina Zemskova, diretora operacional e diretora de ativos digitais da PAY10, informou que a empresa possui licenças do banco central nos Emirados Árabes Unidos, Bahrein, Índia, Marrocos e Hungria. Segundo ela, os sistemas nacionais de pagamentos QR podem ser conectados por meio de interfaces de programação de aplicativos (APIs), permitindo que viajantes usem serviços de pagamento familiares no exterior. Em sua opinião, as stablecoins são necessárias não para os consumidores finais, mas para um ecossistema financeiro mais amplo, pois podem acelerar e baratear transferências transfronteiriças em jurisdições onde seu uso é permitido. Zemskova observou que a regulamentação nos EAU está evoluindo rapidamente, enquanto Marrocos ainda não possui base legal nessa área.

Histórias semelhantes

Prêmios SA FinTech: Bancos e empresas de fintech demonstram colaboração no desenvolvimento do setor
Leia mais
techcentral.co.za

Prêmios SA FinTech: Bancos e empresas de fintech demonstram colaboração no desenvolvimento do setor

Durante a realização dos SA FinTech Awards, tornou-se evidente que a fronteira entre os bancos tradicionais e as empresas de fintech praticamente desapareceu. Atualmente, observa-se uma tendência de parceria, onde os melhores feitos da indústria são realizados por esforços conjuntos.

No segundo SA FinTech Awards, organizado pela Finasa (Fintech Association of South Africa) e apresentado pela PayInc, será apresentada a lista de finalistas. O evento ocorrerá em Cidade do Cabo em 26 de novembro.

A lista de candidatos demonstra a aplicação prática de inovações. Por exemplo, Mama Money e Mukuru ajudam as pessoas a realizar transferências de dinheiro transfronteiriças para famílias, enquanto Lesaka cria serviços financeiros para pequenos comerciantes e consumidores que os bancos não conseguiam alcançar anteriormente. Esta atividade faz parte do dia a dia dos usuários, embora raramente apareça nas manchetes de notícias.

A importância do fintech também levou-o a ser alvo da atenção dos reguladores. Em abril, o Tesouro Nacional publicou um projeto de Regulamentos de Gestão de Fluxos de Capital, que incluem criptoativos no sistema de controle cambial pela primeira vez, embora o Tesouro tenha declarado a intenção de revisar essas regras. Os reguladores também estão estudando como regular o modelo 'compre agora, pague depois', aceitando propostas de provedores para desenvolver regras alinhadas ao funcionamento real do produto.

Estes prêmios contribuem para formar um panorama geral do mercado, mostrando que já funciona de forma eficiente. A segunda edição dos prêmios, organizada pela Finasa e apresentada pela PayInc, estabeleceu as bases durante o primeiro concurso em 2025, quando Cohen Jonker recebeu o primeiro Prêmio por Conquistas de Vida. O processo de seleção não se baseia em apresentações ou cenas espetaculares; cada finalista teve que justificar sua candidatura por escrito, com base nos critérios de sua categoria.

Um painel independente de cinco juízes avalia todos os pedidos. O painel inclui pessoas com diferentes experiências no setor. Lee Yi Naek, CEO e presidente regional da TransUnion Africa, retornou como juiz. Ele foi juntado por Gita Erling, consultora independente da GE Advisory; Mohammed Nana, vice-presidente sênior de parcerias digitais na Europa Oriental, Oriente Médio e África na Mastercard; Enoch Malisa, gerente de desenvolvimento de negócios na PayInc; e Sepathi Nekhondela, diretor de desenvolvimento do setor financeiro no Tesouro Nacional. Suas competências abrangem dados de crédito, redes de cartões, serviço de pagamento nacional e política governamental, exigindo que o vencedor considere todos esses aspectos simultaneamente.

A lista de finalistas deste ano apresenta várias categorias: Melhor Startup de Fintech (Happy Pay, NjiaPay e SAPay); Melhor Tecnologia Reguladora (Comcorp, Facephi e Sumsub); Inovações em Ativos Digitais e Criptomoedas (ARREL, Luno e VALR); Excelência em Pagamentos (Ozow e Paymentology); Impacto na Inclusão Financeira (Lesaka, Mama Money e Mukuru); Inovação Fintech do Ano (Halo Dot, Intengo Market e TurnStay); Colaboração do Ecossistema do Ano (Jumo e Mukuru; Mama Money e Capitec; Ozow e Happy Pay); Melhor Aplicativo Fintech do Ano (Franc, GoTyme Bank e Karri); Pensador Notável do Ano (Cheslyn Jacobs (GoTyme), Simon Just (Standard Bank) e Thalia Pillay (Orca Fraud)); Empreendedor Fintech do Ano (Lincoln Mali (Lesaka), Marius Brits (360 A&S) e Simon Ellis (JEM)); bem como prêmios por conquistas de vida e visão, que serão anunciados no dia do evento.

Os prêmios também cumprem uma função mais simples: mostram àqueles que trabalham nesta área, muitas vezes em pequenas equipes e sob forte regulamentação, que o setor os reconhece. Muitos dos atuais finalistas são empresas jovens que criaram negócios sérios silenciosamente, e este tipo de evento permite que estejam no mesmo espaço que bancos e políticos com quem terão que trabalhar no futuro.

Daniel Lawrence, Diretor de Operações da Finasa, observou: «O fintech sul-africano amadureceu. A lista de finalistas deste ano está repleta de bancos e empresas de fintech que trabalham juntas, resolvendo problemas que a maioria dos sul-africanos nunca vê, mas nos quais dependem todos os dias. Este trabalho merece um palco, e em 26 de novembro ele terá um.»

O evento ocorrerá em Cidade do Cabo em 26 de novembro. A Finasa planeja usar esta noite para um anúncio importante para todo o setor. A presença é possível apenas mediante solicitação, e a Finasa distribui os lugares. As inscrições são aceitas até 12 de novembro no site www.finasa.org.za/awards, e o encerramento da votação será em 13 de novembro. A lista completa de vencedores de 2026 será publicada pela TechCentral em 30 de novembro.

Países da Ásia Central e Azerbaijão Desenvolvem Sistema Unificado de Pagamentos Sem Dinheiro por Código QR
Leia mais
podrobno.uz

Países da Ásia Central e Azerbaijão Desenvolvem Sistema Unificado de Pagamentos Sem Dinheiro por Código QR

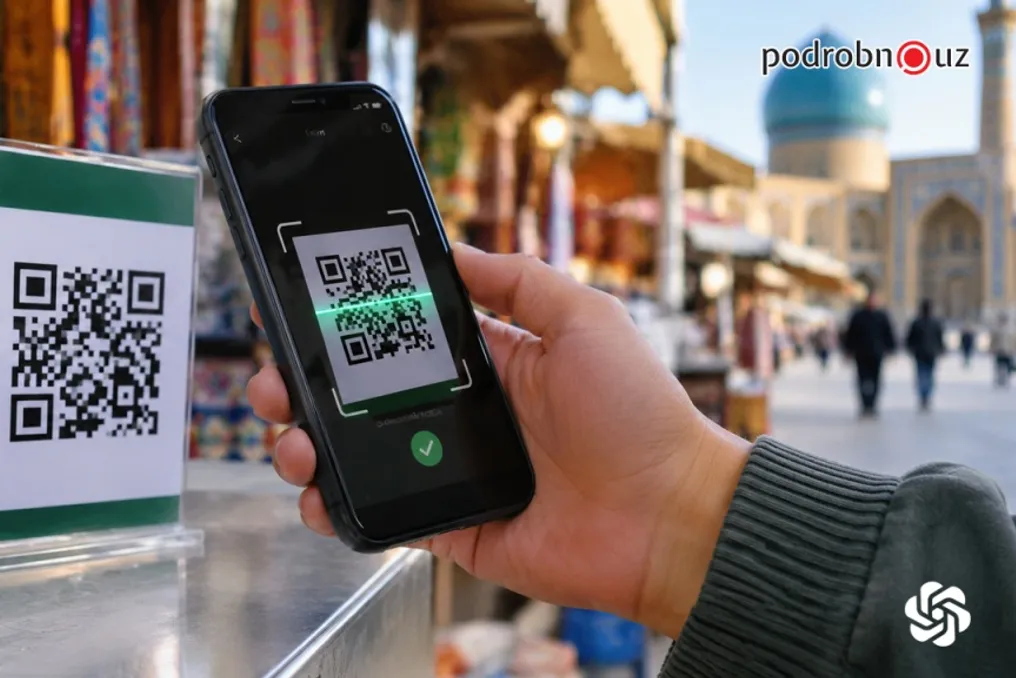
Os residentes do Uzbequistão poderão simplificar o processo de pagamento de compras no Cazaquistão, Quirguistão, Tajiquistão e Azerbaijão no futuro, pois não será necessário instalar aplicativos adicionais ou usar casas de câmbio. Os bancos centrais dos cinco países chegaram a um acordo para trabalhar na integração de seus sistemas nacionais de pagamentos instantâneos, o que permitirá aos turistas usar códigos QR através de seus aplicativos bancários comuns.

Um acordo preliminar foi alcançado durante uma reunião de representantes dos bancos nacionais e centrais realizada em Dushanbe. O Uzbequistão, Azerbaijão, Cazaquistão, Quirguistão e Tajiquistão participam desta iniciativa.

Um grupo de trabalho conjunto será formado para desenvolver o projeto, incluindo especialistas de bancos e sistemas de pagamento nacionais. A tarefa do grupo é alinhar os aspectos técnicos, incluindo o formato de troca de mensagens de pagamento, a estrutura dos dados necessários e os padrões de segurança das transações. Ao final do trabalho, um roteiro será apresentado para a implementação gradual deste sistema.

Espera-se que a implementação de um mecanismo unificado facilite significativamente as operações financeiras diárias para cidadãos que viajam pela região, bem como estimule o crescimento do comércio mútuo e das trocas turísticas.

A discussão sobre a integração de pagamentos por QR na Ásia Central ocorre há vários meses. As partes decidiram renunciar à criação de um regulador supranacional separado, concentrando os esforços na uniformização dos padrões técnicos, procedimentos de identificação digital e regras de troca de dados.

Algumas soluções bilaterais já estão operacionais; por exemplo, em outubro de 2025, Quirguistão e Cazaquistão lançaram um mecanismo de pagamentos QR entre seus bancos. Além disso, Uzbequistão e Cazaquistão estão em processo de preparação de pagamentos mútuos usando códigos QR nacionais, o que permitirá aos cidadãos do Uzbequistão pagar por bens no Cazaquistão, e aos kazakhos durante visitas ao Uzbequistão.

I4C alerta bancos e fintechs sobre ameaça de ataques cibernéticos usando IA e 5884 endereços IP
Leia mais
www.aajtak.in

I4C alerta bancos e fintechs sobre ameaça de ataques cibernéticos usando IA e 5884 endereços IP

A inteligência artificial (IA) está transformando não apenas os setores de tecnologia e negócios, mas também se tornando uma nova ferramenta nas mãos de cibercriminosos. Devido ao aumento do uso de serviços bancários digitais e pagamentos online no país, golpistas desenvolveram um novo método de ataque. Em vez de invasões tradicionais, criminosos agora utilizam agentes baseados em IA para atacar sistemas digitais de bancos, empresas financeiras não bancárias (NBFCs) e plataformas fintech. Esses ataques permitem explorar vulnerabilidades dos sistemas em velocidade de máquina para realizar transações não autorizadas em milhões de rúpias.

Neste sentido, o Indian Cyber Crime Coordination Centre (I4C), operando sob a égide do Ministério do Interior, e a agência CERT-In, parte do Ministério da Eletrônica e Tecnologia da Informação, expressaram séria preocupação. Ambas as organizações emitiram alertas para instituições relacionadas a bancos, NBFCs, empresas fintech, agregadores de pagamentos e gateways de pagamento. Neles, é indicado que cibercriminosos estão utilizando agentes de IA com fins de lucro financeiro. Foram registrados casos de operações não autorizadas em grandes somas através de sistemas de distribuição de fundos e APIs de pagamento.

De acordo com fontes da agência de investigação, 5884 agentes de IA permanecem constantemente online e visam empresas fintech. Este fato aumentou a apreensão em cibersegurança. No entanto, o alerta oficial do I4C não menciona o número específico de 5884 agentes de IA; o documento oficial apenas confirma a ameaça de ataques cibernéticos automatizados com IA e o risco de transações não autorizadas em milhões de rúpias.

Segundo dados disponíveis no website AI Attacker Threat Research, foram identificados 5884 endereços IP relacionados a ataques cibernéticos. Esses endereços foram registrados com base em relatórios de incidentes, análise independente e outras evidências técnicas. A rede de hospedagem desses IPs é distribuída por 60 países do mundo. Dos dados disponíveis, registram-se 2954 na Ásia e 2397 na América do Norte. No entanto, esse número de endereços IP não pode ser considerado diretamente como o número de agentes de IA ativos.

O método de ataque cibernético usando agentes de IA difere da invasão tradicional. Os criminosos primeiro descobrem pontos fracos na infraestrutura digital de um banco ou instituição financeira. Em seguida, tentam explorar essas vulnerabilidades usando ferramentas baseadas em IA e o Agentic AI Framework. Esta tecnologia permite automatizar muitas etapas do ataque, possibilitando a realização de um grande número de operações digitais em pouco tempo.

De acordo com as ameaças descritas no alerta oficial, cibercriminosos podem executar tais ataques em quatro fases principais. Primeiro, eles visam software e servidores desatualizados. Em seguida, vêm tentativas de acessar APIs de pagamento e sistemas de transferência de fundos. Depois, os fundos transferidos indevidamente são direcionados para várias contas através de contas mulas. Por fim, eles tentam destruir provas digitais para evitar investigações das autoridades policiais.

Os cibercriminosos definem primeiramente softwares, servidores e plataformas digitais que não foram atualizados em tempo hábil. Servidores e sistemas de TI de muitas instituições financeiras permanecem vulneráveis devido à configuração incorreta conectada à internet. Os invasores tentam obter acesso não autorizado ao sistema usando exatamente essas falhas técnicas. Após obter acesso, eles podem procurar maneiras de penetrar em outras partes da rede.

Interfaces online criadas para reclamações de clientes também se tornam alvo de cibercriminosos. Se a segurança dessas plataformas for fraca, os invasores podem tentar acessar as redes digitais internas da empresa através delas. Assim, até mesmo uma interface externa comum pode representar uma ameaça para todo o sistema financeiro. Portanto, as empresas precisam verificar regularmente a segurança e a configuração de todos os seus sistemas orientados à internet.

Após obter acesso ao sistema digital, o próximo alvo para os hackers são as APIs relacionadas a pagamentos e transferências de fundos. APIs, ou Application Programming Interface, são interfaces digitais através das quais diferentes softwares e sistemas interagem. Bancos e empresas fintech os utilizam para realizar pagamentos, transferências de dinheiro e operações de distribuição de fundos. Se houver uma falha na segurança dessas APIs, isso pode afetar as operações financeiras.

É aqui que os agentes de IA podem se tornar uma arma perigosa para cibercriminosos. Com o Agentic AI Framework, é possível automatizar muitos processos de ataque. Isso permite executar múltiplas ações simultaneamente e explorar rapidamente as vulnerabilidades do sistema. Se antes os cibercriminosos precisavam de intervenção humana para cada procedimento, agora a automação por IA pode acelerar o ataque. Isso deixa muito pouco tempo para os bancos e empresas fintech detectarem e prevenirem o ataque.

Depois que as transações não autorizadas ocorrem através do sistema de pagamento ou API de distribuição de fundos, ...

Popular