Standard Bank enfrenta reclamação por suposto greenwashing e publicidade enganosa
Leia mais
IOL
iol.co.za

Standard Bank enfrenta reclamação por suposto greenwashing e publicidade enganosa

O Standard Bank foi criticado e recebeu nove acusações de greenwashing e uso de publicidade enganosa porque, segundo alegações, o banco fez declarações infundadas e distorcidas sobre seus objetivos climáticos.

Ativistas climáticos apresentaram uma queixa ao Conselho Regulador de Publicidade (Advertising Regulatory Board, ARB) contra o Standard Bank. A reclamação diz respeito à violação do Código de Práticas Publicitárias no que diz respeito à honestidade, fundamentação e declarações ambientais.

Resposta do Standard Bank à reclamação do ARB

As acusações referem-se às comunicações públicas do banco, em particular o relatório Standard Bank Group Report to Society 2025, o relatório Climate Related Financial Disclosures Report 2025, bem como vários anúncios publicitários de investimento no site corporativo. Os defensores da queixa afirmam que esses materiais constituem publicidade destinada a moldar a opinião pública e promover serviços.

Alega-se que o banco se apresenta sistematicamente e de forma enganosa como líder do setor em sustentabilidade, utilizando declarações infundadas sobre o compromisso de atingir zero líquido de emissões financiadas até 2050, expandir o financiamento de energias renováveis e reduzir o risco de crédito relacionado a combustíveis fósseis e carvão térmico.

A queixa foi apresentada pelos advogados de direitos humanos em nome da coalizão Fossil Free South Africa (FFSA) e StopEACOP na quarta-feira. Gayle Shimmel, diretora executiva do ARB, confirmou o recebimento da queixa e informou que a organização reguladora fará uma avaliação para determinar sua validade.

Ross Lindstrom, representante do Standard Bank, afirmou que o banco está ciente dos relatos sobre a queixa no ARB e enfatizou que o credor leva a sério quaisquer alegações semelhantes. Lindstrom acrescentou que, apesar do firme compromisso de apoiar a transição da África para uma economia de baixo carbono e cumprir os objetivos de desenvolvimento sustentável declarados, ele não acredita que o apoio a energias renováveis e financiamento sustentável seja incompatível com o apoio responsável às necessidades mais amplas da África em termos de desenvolvimento energético e econômico no âmbito da Transição Justa.

Lindstrom observou: «Nossa abordagem reconhece que o caminho da descarbonização da África deve ser inclusivo, equilibrado e levar em conta as realidades das necessidades do continente em desenvolvimento. Somos um dos principais financiadores de energia renovável e infraestrutura sustentável na África e continuamos a aumentar o apoio a projetos que contribuem para a transição do continente para um futuro mais sustentável». Ele também esclareceu que «todas as decisões de financiamento estão sujeitas a rigorosos processos de gestão e avaliações abrangentes em termos ambientais, sociais e de governança. Ao avaliar projetos, aplicamos estruturas e padrões internacionais reconhecidos e consideramos vários fatores, incluindo impacto ambiental, aspectos sociais, direitos humanos, requisitos de governança e objetivos de desenvolvimento econômico. Nossa abordagem é adicionalmente guiada por nossa Política Climática pública».

Ativistas ligam alegações de greenwashing ao EACOP

Os ativistas alegaram que as declarações ambientais do Standard Bank são enganosas e falsas devido ao financiamento operacional do East African Crude Oil Pipeline (EACOP). Este projeto é um maciço oleoduto terrestre transfronteiriço de 1443 quilômetros, que se estende do Uganda à Tanzânia e forçará os governos de ambos os países a se envolverem na extração de petróleo pesado por quase três décadas para recuperar os custos de capital.

Prevê-se que, no pico de produção, o projeto emitirá até 34 milhões de toneladas de dióxido de carbono equivalente (CO2e) anualmente, totalizando 379 milhões de toneladas durante seu período de vida útil de 25 anos. Além disso, a rota do oleoduto atravessa sistemas vitais de água doce, 158 zonas úmidas no Uganda, onze rios e 44 zonas ecológicas protegidas.

A queixa indicava que, ao usar imagens de energia limpa e declarações hiperbolizadas, enquanto simultaneamente financia um grande projeto de combustíveis fósseis, o banco supostamente viola o Código do ARB, que exige rigorosamente que o marketing ambiental seja verdadeiro, totalmente fundamentado e transparente, sem ocultar contradições críticas.

Também foi alegado que o banco violou vários pontos da Seção II do Código do ARB, que prescreve que a publicidade deve ser preparada de forma honesta e responsável, sem explorar a confiança do consumidor. A queixa ainda afirmava que o Standard Bank violou o Anexo G do Código do ARB, que estabelece um Padrão Especial para declarações ambientais, exigindo que todas as representações ambientais diretas ou indiretas, incluindo objetivos corporativos, declarações e imagens visuais, sejam precisas, altamente específicas, devidamente qualificadas e completamente livres de comentários vagos ou incompletos.

Os ativistas acrescentaram que a publicidade do banco também violou as regras do Anexo, pois suas declarações e imagens contêm afirmações ambientais diretas e indiretas sobre seus serviços financeiros que são vagas, exageradas, incompletas ou não qualificadas. Eles afirmaram que a publicidade pode induzir os consumidores a erro e abusar da confiança pública, não fornecendo justificativas, omitindo detalhes chave sobre o envolvimento do banco no desenvolvimento de petróleo, gás e infraestrutura, e apresentando objetivos ambiciosos sem planos realistas. Os ativistas concluíram que a queixa visa forçar o Standard Bank a confirmar ou retirar suas declarações climáticas, fornecer provas de sua resposta sobre o EACOP e ser punido por violar o Código. Eles enfatizaram que a publicidade ambiental do banco constitui greenwashing, pois exagera seu destaque em financiamento sustentável e omite fatos significativos sobre seu financiamento atual de combustíveis fósseis, criando assim uma impressão geral enganosa que viola os códigos de publicidade.

Histórias semelhantes

Regulador multa FNB em 1 milhão de randes por violação da lei de proteção de dados pessoais Popia
Leia mais
techcentral.co.za

Regulador multa FNB em 1 milhão de randes por violação da lei de proteção de dados pessoais Popia

O regulador impôs uma multa de um milhão de randes ao First National Bank (FNB) após descobrir que uma função incorretamente configurada no aplicativo FNB permitiu que 696 clientes visualizassem pedidos de hipoteca de outras 88 pessoas. Além disso, o banco não corrigiu esse erro, apesar de dois avisos de clientes.

A multa está relacionada à violação da Seção 105 da Lei de Proteção de Dados Pessoais (Popia), que regula o manuseio inadequado de números de contas bancárias. Nove das 88 pessoas afetadas tiveram os números de suas contas divulgados. O regulador anunciou a multa em 27 de outubro; no mesmo dia, foi anunciada uma multa de 500.000 randes para o Central Johannesburg TVET College.

Detalhes da Violação de Acesso

De acordo com a notificação de execução forçada, assinada pelo presidente do regulador, Pansi Tlakulala, e datada de 21 de outubro, alguns titulares de contas foram erroneamente classificados como funcionários do FNB. Isso lhes deu acesso ao aplicativo bancário a uma lista de nomes e números de identificação de pessoas com pedidos de hipoteca pendentes. Clicar no nome abria o pedido completo, contendo dados de contato, endereço físico, informações de renda e salário, e em alguns casos, números de conta.

O cliente notificou o FNB pela primeira vez sobre a possibilidade de visualizar pedidos de outros clientes em 30 de março de 2022. Um segundo cliente relatou o mesmo problema em 3 de maio de 2022. Em ambos os casos, o regulador determinou que o FNB revogou o acesso dessa pessoa, mas considerou o relato como um incidente isolado, e não como uma violação de dados pessoais, e não o comunicou ao regulador. O regulador só interveio após receber uma reclamação em setembro de 2022.

Na notificação, o regulador declarou: "O FNB não corrigiu essa vulnerabilidade de privacidade de dados mesmo após dois avisos de duas partes que sabiam que não deveriam ter acesso a tais dados pessoais". Ele caracterizou o trabalho do FNB com esses incidentes como "indiferente" e questionou por quanto tempo as informações permaneceriam expostas se o regulador não tivesse intervindo.

Consequências do Vazamento de Dados

O regulador observou que as informações divulgadas colocam os clientes afetados em risco de roubo de dados pessoais, fraude de troca de cartão SIM e tentativas de burlar verificações bancárias de 'conheça seu cliente'. O risco era agravado pelo fato de que dados de bureaus de crédito de vazamentos anteriores na Experian e TransUnion já circulavam na rede, o que criminosos poderiam combinar com os dados do FNB para criar perfis de vítimas mais completos.

A notificação vai além do vazamento no aplicativo. O regulador também descobriu que o FNB não pode justificar legalmente a coleta de informações pessoais de jornais com base na seção Popia na qual ele se apoiava. O banco coleta tais informações principalmente para verificar pessoas politicamente expostas — indivíduos que ocupam cargos públicos proeminentes e que os bancos são obrigados a verificar mais rigorosamente de acordo com as regras de combate à lavagem de dinheiro. O regulador decidiu que o jornal não é um "registro público", conforme definido na lei. Agora, o FNB deve documentar se alguma outra base legal permite a coleta de tais dados e cessar a coleta se não houver tal base.

O cronograma de retenção de registros do FNB também permitia manter certos dados pessoais, incluindo certificados fiscais anulados de funcionários e registros de valores mobiliários, indefinidamente sem indicar uma base legal. O banco é obrigado a nomear uma empresa de gestão de registros para destruir tais documentos e fornecer ao regulador um certificado de destruição.

Além disso, o regulador ordenou que o FNB alterasse seu aviso de privacidade, pois ele se baseia em fundamentos como "interesse legítimo" para a troca de informações de clientes que não são exceções válidas para processamento posterior de acordo com a Popia, e não lista todos os direitos dos clientes sob a lei. O FNB deve fornecer ao regulador provas de conformidade dentro de 90 dias e tem 30 dias para apelar da notificação de execução forçada.

Hangi Mbedzi, gerente sênior executivo do regulador para Popia, informou a SABC News que as multas refletem a gravidade das violações e os riscos que elas representam para as pessoas afetadas. A TechCentral contatou o FNB para obter comentários, incluindo informações sobre a intenção do banco de contestar a notificação de execução forçada.

Moradores de eThekwini relatam aumento acentuado nas contas e ameaças de corte após implementação de medidores inteligentes
Leia mais
iol.co.za

Moradores de eThekwini relatam aumento acentuado nas contas e ameaças de corte após implementação de medidores inteligentes

Moradores e associações comunitárias no município de eThekwini expressam séria preocupação com erros generalizados na faturação, aumento significativo dos saldos e ameaças de desligamento indevido de serviços após o lançamento do programa de instalação de medidores de água inteligentes.

O programa de medição inteligente de água visa substituir os medidores tradicionais obsoletos por tecnologia moderna para reduzir perdas de água, melhorar o controle de consumo, aumentar a precisão da faturação e garantir uma distribuição justa da Água Básica Gratuita.

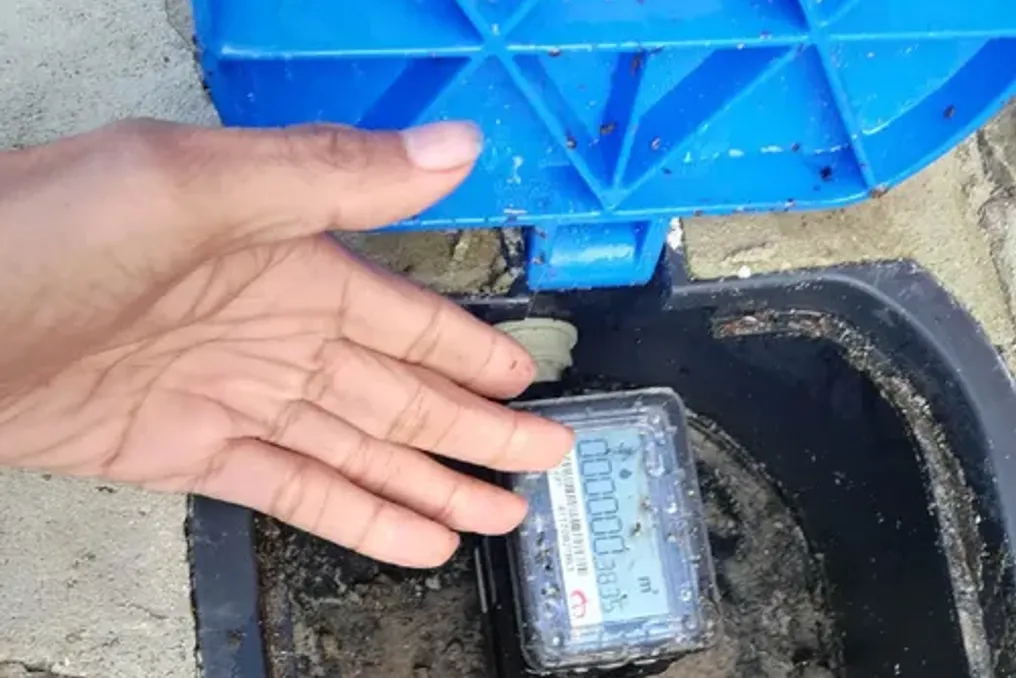
Um morador de eManzimtoti e presidente do comité permanente de supervisão do órgão legislativo KZN, Lawrence de Clercq, relatou um aumento acentuado em sua conta após o município substituir seu medidor por um inteligente que mostrava um indicador constante de zero. Normalmente, sua conta mensal era de cerca de 2000 rand. Depois de não receber a conta de abril, ele contatou a administração e descobriu que supostamente devia 65.000 rand.

Um encanador inspecionou a propriedade e encontrou um pequeno vazamento, que, segundo de Clercq, não poderia explicar tal aumento. Ele observou que o novo medidor não registrava o consumo, enquanto as cobranças continuavam sendo feitas com base em estimativas. De Clercq levou este problema ao Centro de Atendimento ao Cliente Sizakala em eManzimtoti e recebeu a promessa de que a conta seria suspensa, o medidor substituído e as cobranças incorretas anuladas. No entanto, essas garantias não foram cumpridas.

“Então, de repente, há uma semana ou duas, recebi um aviso de que eles iriam cortar a água”, disse de Clercq. Ele visitou a sede do município em Durban, onde os funcionários prometeram novamente suspender a conta. Pouco depois, seu filho ligou e informou que um funcionário municipal estava no local com a intenção de cortar a eletricidade.

De Clercq explicou que os departamentos de abastecimento de água e fornecimento de eletricidade não coordenaram suas ações: embora a conta de água tenha sido suspensa, não havia tal proibição para a eletricidade, então os funcionários vieram para cortar. No entanto, eles não conseguiram cortar os serviços de de Clercq. Ele acrescentou: “Embora eles estejam colocando em pausa, nada acontece. Simplesmente continua; todo mês aumenta cada vez mais”.

O presidente da Associação de Pagadores de Reservoir Hills, Yogesh Naidu, afirmou estar ciente de inúmeros casos em que pagadores enfrentaram faturamento incorreto, gastos excessivos ou ameaças de corte após a instalação de medidores inteligentes. Naidu enfatizou que os relatos vêm não apenas de eManzimtoti, mas também de outros distritos eleitorais, indicando que não se trata de um caso isolado, mas sim de uma falha sistêmica tanto na calibração dos medidores quanto na gestão municipal.

Ele declarou que a implementação de medidores inteligentes em eThekwini está manchada por defeitos técnicos, métodos de instalação questionáveis e falhas administrativas, levando a faturas inflacionadas e cortes injustificados. Naidu questionou a qualidade dos medidores e os padrões aplicados aos empreiteiros que os instalam. A associação ajudou os moradores a apresentar objeções formais, solicitar a correção de faturas anormais e pagar o consumo médio enquanto as investigações estão em andamento.

Ele relatou que alguns problemas foram resolvidos através da interação com a divisão de gestão de receitas de eThekwini, mas afirmou que os moradores permanecem vulneráveis ao corte enquanto as disputas válidas estiverem pendentes.

O presidente da Associação de Pagadores e Moradores de eThekwini, Ish Praladh, observou que os pagadores estão enfrentando faturamento “absurdo”. Ele aconselhou os moradores a enviar ao município as leituras dos medidores e fotos, bem como levar consigo o recibo do formulário de contestação. Se uma equipe de corte chegar em casa, eles devem apresentar esse formulário de contestação.

Um representante do município de eThekwini, Senzelwe Mzila, confirmou que o programa de medidores inteligentes visa aumentar a precisão da faturação e reduzir as perdas de água. Mzila explicou que, em caso de detecção de um medidor defeituoso ou leitura irregular, o medidor é verificado, reparado ou substituído. Se o erro for confirmado, a conta é corrigida de acordo com o consumo real ou médio, e as taxas correspondentes são ajustadas.

Ele também afirmou que medidas de controle de crédito não devem ser aplicadas a valores que estão sendo contestados em uma disputa devidamente apresentada. Os clientes devem continuar a pagar a parte que não está sendo contestada ou seu consumo médio até que a disputa seja resolvida. Mzila concluiu que a Cidade continua a fortalecer a coordenação entre suas divisões de gestão de receitas e atendimento para que as contas em disputa sejam devidamente marcadas, e aconselhou os clientes com dúvidas sobre faturação ou medição a visitar o Centro de Atendimento ao Cliente Sizakala mais próximo.

Popular