Discussão sobre a justiça da nova taxa para vendedores no sistema UPI
Leia mais
YourStory [india, en]
yourstory.com

Discussão sobre a justiça da nova taxa para vendedores no sistema UPI

O sistema UPI nunca foi gratuito, mas surgiu a questão sobre a justiça da introdução de uma nova taxa para comerciantes. Como qualquer rede que processa trilhões de rúpias mensalmente precisa de financiamento, o ponto chave é determinar quem arcará com os custos e como.

Durante seis anos, o financiamento foi garantido por subsídios governamentais, orçamentos tecnológicos bancários e redução das taxas de juros de poupança dos depositantes. Conforme observado pelo governador do RBI, Sanjay Malhotra, 'Mesmo agora não é gratuito; alguém paga por isso'. A nova taxa de desconto do comerciante (MDR) torna esse custo evidente.

No ano fiscal de 26, o UPI processou mais de 24.000 bilhões de transações no valor de cerca de 314 lakh crore rúpias (3,31 trilhões de dólares americanos), e de abril a setembro de 2026, 14.500 bilhões de transações no valor de 177 lakh crore rúpias (1,86 trilhões de dólares americanos). De acordo com dados do FMI, o UPI processa aproximadamente metade dos pagamentos globais em tempo real em volume.

Em julho, o Banco de Compensações Internacionais (BIS) indicou que os sistemas de pagamento rápidos sem taxas para usuários e participação obrigatória estão crescendo rapidamente, mas as empresas privadas que os gerenciam enfrentam problemas devido à falta de receita.

Ao comparar com alguns sistemas de pagamento internacionais, o MDR do UPI é de 0,4% para pagamentos acima de 2.000 rúpias, o que é inferior ao QRIS da Indonésia (0,7% para grandes vendedores) e às carteiras chinesas (cerca de 0,6%), e próximo ao Pix do Brasil (aproximadamente 0,22–0,33%), além de ser significativamente menor do que as taxas de cartão bancário. Na Índia, vendedores que recebem até 1 lakh de rúpias por mês não pagam taxas, e serviços ferroviários, de combustível, de utilidade pública e seguros são cobrados a uma taxa fixa de 5 rúpias.

A taxa na Índia é gratuita até 2.000 rúpias (21 dólares americanos), o que é aproximadamente quatro vezes maior do que na Indonésia. De acordo com a NPCI, mais de 96% das transações de comerciantes em número permanecem gratuitas. Por exemplo, um vendedor que recebe 75.000 rúpias via NEFT não paga nada, enquanto o mesmo valor via UPI custará 300 rúpias mais IVA.

Em agosto de 26, o volume de pagamentos de comerciantes do UPI atingiu cerca de 8,95 lakh crore rúpias (94 bilhões de dólares americanos), dos quais cerca de 6 lakh crore rúpias (63 bilhões de dólares americanos) excederam o limite de 2.000 rúpias. Levando em conta os setores com taxa fixa de 5 rúpias e o limite estabelecido, a taxa real é de aproximadamente 0,15–0,20%, o que gera anualmente um fundo de cerca de 12.500 bilhões de rúpias (1,32 bilhão de dólares americanos). De acordo com a fórmula atual, os emissores bancários recebem 40%, os adquirentes 30%, os aplicativos 20% e os pagadores PSP, bancos patrocinadores que conectam aplicativos ao UPI, 10%. Os bancos podem potencialmente receber de 60 a 70%.

De acordo com o boletim do BIS, hoje PhonePe e Google Pay controlam cerca de 80% do mercado voltado para usuários. Juntos, eles podem arrecadar cerca de 2.100 bilhões de rúpias (221 milhões de dólares americanos) por ano. O BIS observa que quando o mercado se concentra em poucas partes, apenas garantir a compatibilidade pode não ser suficiente para restaurar uma distribuição uniforme.

A NPCI anunciou um limite de volume de 30% para qualquer aplicativo individual em novembro de 2020, mas essa decisão foi adiada três vezes e ainda não foi aplicada após seis anos, pois se mostrou difícil desviar clientes.

Uma nota do FMI afirma que os pagamentos fornecem aos grandes escritórios de tecnologia uma receita estável e dados para venda de serviços de crédito e outros. Esta taxa, destinada a cobrir os custos incorridos, acabará financiando as ambições mais amplas dos dois líderes. Outro aspecto é o IVA de 18%, que se aplica apenas ao MDR, e não ao valor total do pagamento. No limite máximo, o comerciante paga 354 rúpias. Vendedores registrados podem recuperar esse valor como crédito de entrada. O custo real recai sobre aqueles vendedores que não podem recuperar esse IVA — por exemplo, distribuidores compostos e vendedores de produtos isentos de impostos.

Transferir os custos para o cliente não impedirá o aumento de preços por parte dos vendedores; um comprador de carregador por 500 rúpias pode acabar pagando por um telefone de 50.000 rúpias. Além disso, cobrar mesmo 5 rúpias por pagamentos únicos de empréstimos acima de 2.000 rúpias, após muitos anos de mutuários de microfinanças abandonarem o dinheiro físico, é um passo regressivo. A proibição de prêmios não impedirá as lojas de aumentar os preços, então um comprador de carregador por 500 rúpias ajuda discretamente a pagar um telefone de 50.000 rúpias.

O autor sugere estabelecer uma taxa de 100 rúpias (até 2020) e revisá-la a cada dois anos com base em dados de custos auditados, assim como faz o Federal Reserve System dos EUA para cartões de débito. O BIS indica que tais dados atualmente não estão disponíveis, e os bancos e a NPCI devem resolver essa questão imediatamente.

Sugere-se que o RBI, e não a NPCI, defina a taxa, como ocorre com cartões de débito, NEFT e RTGS. A NPCI pertence aos bancos que coletam a maior parte da taxa. Também deve-se reduzir a participação dos aplicativos à medida que os volumes crescem, para que os maiores players ganhem menos por transação, e permitir que o RBI defina os níveis após consultas públicas. Diferentemente do limite de volume, tal redução funciona através da precificação.

Também se sugere publicar anualmente informações sobre quem recebeu e quanto dos pagamentos. É necessário revogar a cobrança de 5 rúpias por reembolso de empréstimos, pois o reembolso não é uma compra. Os bancos adquirentes devem ser responsabilizados pelos prêmios e os limites de 2.000 rúpias e 1 lakh de rúpias devem ser aumentados levando em conta a inflação. A NPCI adiou a implementação após Diwali, e há um pedido público no Supremo Tribunal. Este tempo deve ser usado para corrigir a própria estrutura, e não para rediscutir a necessidade de cobrança de taxas. O UPI conquistou a confiança de centenas de milhões de indianos graças à sua simplicidade e justiça, e seu preço deve corresponder a este mesmo critério.
Histórias semelhantes

RBI dá alívio à Paytm: empresa deve auditar o sistema em 6 meses ou aprovação será anulada
Leia mais
www.aajtak.in

RBI dá alívio à Paytm: empresa deve auditar o sistema em 6 meses ou aprovação será anulada

A corporação One97 Communications, controladora da Paytm, conseguiu um alívio significativo no caminho para retornar ao setor de carteiras digitais. A subsidiária, Paytm Payments Services Limited (PPSL), recebeu aprovação teórica do Reserve Bank of India (RBI) para emitir instrumentos de pagamento pré-pagos (PPI), ou seja, carteiras digitais.

No entanto, após receber essa permissão, os clientes não poderão começar a usar as novas carteiras imediatamente. A empresa precisa cumprir uma série de condições obrigatórias estabelecidas pelo RBI. O requisito mais importante é apresentar um relatório de auditoria de sistema dentro dos próximos seis meses. A empresa comunicou esta informação em 13 de novembro. Esta aprovação foi concedida pelo RBI de acordo com a Lei de Sistemas de Pagamento e Compensação de 2007, abrindo caminho para a PPSL oferecer não apenas carteiras digitais, mas também outros instrumentos de pagamento pré-pagos.

Anteriormente, a Paytm indicou em relatórios do primeiro trimestre do ano fiscal de 2026-27 que sua subsidiária havia solicitado uma licença de carteira. A obtenção da aprovação teórica do RBI aumentou significativamente as esperanças da empresa de avançar neste sentido.

Obter a aprovação do RBI não significa que a Paytm começará a emitir novas carteiras digitais imediatamente. Atualmente, a empresa possui apenas uma aprovação teórica (In-Principle Approval). Isso permite que ela avance no processo de obtenção da licença final. Em sua carta, o RBI especificou claramente que a PPSL só poderá emitir novos instrumentos de pagamento pré-pagos após obter o Certificado de Autorização (Certificate of Authorisation).

Portanto, enquanto a empresa não cumprir todas as condições necessárias e não obtiver a permissão final, o lançamento da nova linha de serviços de carteiras é impossível.

Para obter a permissão final, o RBI impôs à empresa uma condição chave: a Paytm Payments Services Limited deve realizar uma auditoria de seu sistema com a participação de um auditor qualificado. Esta auditoria deve estar em conformidade com as diretrizes do RBI relativas à segurança de pagamentos digitais e ao fortalecimento dos sistemas cibernéticos. De fato, em 5 de novembro, o RBI emitiu instruções para operadores de sistemas de pagamento não bancários sobre medidas de controle de cibersegurança e pagamentos digitais. A empresa é obrigada a realizar uma auditoria de sistema de acordo com essas regras.

O RBI deu à empresa seis meses para apresentar o relatório de auditoria. Este prazo começa a contar a partir da data de recebimento da carta do RBI, emitida em 13 de novembro. Consequentemente, a PPSL deve apresentar o relatório de auditoria de sistema ao regulador dentro do período estipulado. Se a PPSL não conseguir fornecer o relatório no prazo, a aprovação teórica obtida será automaticamente anulada. Nesse caso, o RBI não considerará a questão da emissão da licença final, tornando os próximos seis meses extremamente importantes para a Paytm.

Além da auditoria de sistema, o RBI estabeleceu outros requisitos. A Paytm Payments Services Limited deve cumprir as instruções vigentes do RBI relativas ao armazenamento de dados relacionados ao sistema de pagamento. Além disso, quaisquer alterações no capital social ou na propriedade da empresa exigem aprovação prévia do RBI. O cumprimento dessas regras também faz parte do processo de obtenção da licença final.

Desenvolvimento de pagamentos digitais inclusivos para a Índia: a experiência da PayU
Leia mais
yourstory.com

Desenvolvimento de pagamentos digitais inclusivos para a Índia: a experiência da PayU

Para que os pagamentos digitais se tornem eficazes na Índia, não basta apenas realizar a primeira transação; o desafio mais complexo é garantir que os usuários se sintam confiantes para retornar, seja em compras online no idioma preferido, pagamentos autônomos ou gestão de pequenos negócios.

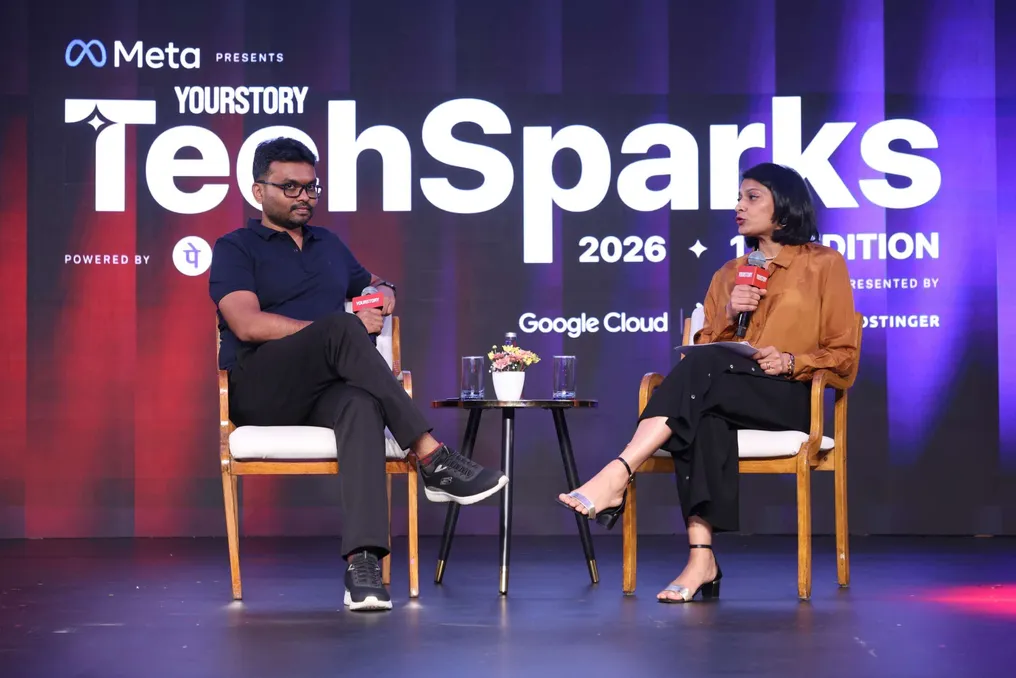
No evento TechSparks 2026, Sagar Kumar, vice-presidente de engenharia da PayU, participou de uma conversa com Shivani Mutanna, diretora sênior de conteúdo estratégico e vídeo da YourStory, sobre os aspectos de engenharia dos pagamentos digitais inclusivos.

Kumar, com experiência em startups em estágios iniciais e em sistemas que processam milhões de transações, explicou como as prioridades de engenharia mudam à medida que o negócio escala. Em estágios iniciais, as equipes de startups focam na velocidade, lançando produtos rapidamente e aprendendo no processo. No entanto, a arquitetura continua sendo fundamental; sistemas fracamente acoplados simplificam a adição de novas direções de negócios sem a necessidade de uma reconstrução completa.

Ao atingir grande escala, a velocidade continua sendo importante, mas o nível de erro aceitável diminui. O uso de flags de recursos, implementação faseada e testes A/B permite que as equipes introduzam mudanças gradualmente, testem-nas em grupos específicos de clientes e limitem o dano potencial de problemas.

Ele observou: «A velocidade é uma constante. Simplesmente, com o crescimento para um ecossistema maior, a margem de erro diminui, e nesse processo é necessário criar um número suficiente de sistemas de segurança».

Como o UPI já é familiar a muitos usuários em cidades pequenas e vilarejos, Kumar acredita que o próximo passo deve ser dar aos pagamentos online a mesma intuição das transações offline. A PayU configurou suas páginas de checkout por padrão para a opção de digitalização e pagamento, oferecendo uma experiência semelhante à que os clientes estão acostumados em lojas físicas. Além disso, foi lançado o recurso Checkout for Bharat, que permite aos usuários visualizar páginas de checkout em vários idiomas, facilitando o processo de pagamento para aqueles que têm menos confiança no inglês.

No entanto, uma interface mais simples é apenas parte da solução. Kumar explicou que, para um comprador fazendo um pedido pela primeira vez, uma mensagem de erro de pagamento após o débito pode rapidamente minar a confiança. Ele enfatizou que os sistemas de pagamento precisam de mecanismos de proteção, como verificações de idempotência, que garantem que reenviar a mesma solicitação não altere o resultado após a primeira tentativa bem-sucedida. Essas verificações ajudam a prevenir cobranças duplicadas. Informações claras sobre transações malsucedidas e reembolso automático também são cruciais, para que os clientes não precisem solicitar o reembolso sozinhos.

Na opinião de Kumar, «o próximo nível de inclusão não é levar o primeiro usuário online para pagar, mas sim conquistar sua confiança para que ele realize mais 100 pagamentos. Projetamos nossos sistemas para alcançar esse objetivo».

Em agosto, a PayU lançou uma página de checkout em conformidade com os requisitos do RBI, desenvolvida para ajudar usuários cegos e com baixa visão a pagar autonomamente. A funcionalidade inclui a narração de informações importantes, como valores de pagamento, dados do vendedor e status da transação, usando leitores de tela. A empresa também fez alterações nos tamanhos dos botões, layouts de texto e outros elementos visuais. A PayU testou essa experiência do usuário com usuários cegos e com baixa visão, que conseguiram concluir os pagamentos sozinhos, sem depender de ninguém. A empresa integrou a acessibilidade em seu ciclo de vida de desenvolvimento de software, considerando-a um fator ao lado da funcionalidade e desempenho no desenvolvimento de novos recursos.

Kumar apontou que essas melhorias podem beneficiar outros usuários. Por exemplo, telas de alto contraste facilitam a visualização de páginas de pagamento para parceiros de entrega sob luz solar forte. Elementos de interface claramente definidos também podem ajudar agentes de inteligência artificial a navegar nas páginas de checkout.

A PayU processa cerca de 20 milhões de transações em média por dia. Com tal volume, mesmo uma taxa de rejeição de 0,1% pode significar 20.000 pagamentos malsucedidos. Kumar explicou que a complexidade de operar nessa escala é determinada pelo número de sistemas envolvidos. Uma transação pode depender de vendedores, bancos emissores e receptores, redes de pagamento, agregadores e múltiplos gateways. Um atraso ou falha em qualquer um desses sistemas pode afetar o pagamento. A PayU usa roteamento inteligente para gerenciar essa complexidade. Os sistemas da empresa monitoram os indicadores de sucesso dos gateways em vários parâmetros, e modelos de aprendizado de máquina ajudam a determinar a rota ideal para cada transação. Os algoritmos também direcionam parte do tráfego de transações por rotas alternativas para testar seu desempenho, dando ao sistema uma visão do funcionamento de vários gateways em tempo real. Se o desempenho de um gateway piorar, as transações podem ser redirecionadas para outra opção. Kumar informou que a PayU patenteou este algoritmo de roteamento. O objetivo é gerenciar essas complexidades em segundo plano, para que vendedores e clientes não precisem lidar com elas ao realizar transações.

Kumar também discutiu como os dados de pagamento podem criar oportunidades além das próprias transações. Os pagamentos UPI geram um histórico de transações que ajuda as empresas a entender o comportamento de pagamento dos clientes e apoia a subscrição financeira para atender a certas necessidades de crédito. O produto LazyPay da PayU resolve problemas de «compre agora, pague depois» (BNPL), e o produto de crédito para vendedores ajuda pequenas e médias empresas a gerenciar necessidades de fluxo de caixa, incluindo a aquisição de bens a preços mais vantajosos. Os reembolsos podem ser coletados por meio de liquidações diárias. A empresa também lançou o Agent HQ, que ajuda pequenas empresas a automatizar tarefas operacionais, como rastreamento de clientes que abandonaram sites, conciliação de pagamentos e iniciação de reembolsos. Ao reduzir o tempo gasto pelos fundadores nessas ações, tais ferramentas permitem que eles se concentrem no desenvolvimento de seus negócios. Para Kumar, os benefícios vão além dos vendedores individuais: à medida que as pequenas empresas crescem, todo o ecossistema de pagamentos digitais se beneficia.

Popular