Ministro anuncia lançamento de fundo de monetização de ativos bancários na próxima semana
Leia mais
Tehran Times
www.tehrantimes.com

Ministro anuncia lançamento de fundo de monetização de ativos bancários na próxima semana

O ministro da Economia informou que na próxima semana será apresentado um fundo destinado a ajudar os bancos na monetização de seus imóveis e no uso desses ativos para atrair financiamento.

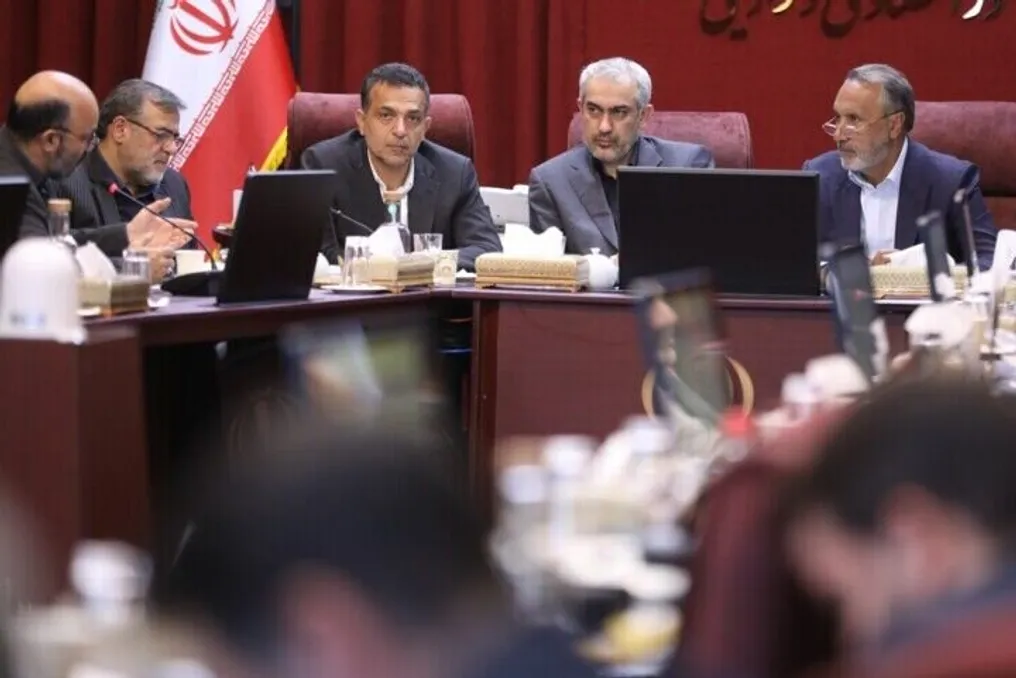
De acordo com o esquema proposto, os bancos poderão transferir seus imóveis para o fundo criado pelo Ministério da Economia em troca de unidades de investimento. Essas unidades podem então ser vendidas no mercado ou usadas como instrumentos de financiamento e garantia, esclareceu Madanizadeh durante uma reunião com membros do Comitê de Assuntos Civis do parlamento.

Ele acrescentou que este fundo ajudará a transformar ativos não utilizados em recursos financeiros utilizáveis por meio do fornecimento de unidades de investimento para negociação, aumentando assim as possibilidades de financiamento.

Madanizadeh também observou que nos últimos meses os procedimentos de monetização de ativos estatais e públicos foram acelerados, e as melhorias no processo de análise e aprovação dos casos permitiram que as instituições estatais aplicassem mais ativamente este sistema.

Além disso, o ministro da Economia pediu mudanças na lei de incentivo à construção de moradias, pois a estrutura e os mecanismos de financiamento existentes não atingiram os resultados esperados no apoio às pessoas na aquisição de moradia.

Ele enfatizou que reformas legais e novos instrumentos financeiros são necessários para utilizar de forma mais eficaz a rede bancária e o mercado de capitais no financiamento do setor habitacional. Ao mesmo tempo, Madanizadeh lembrou que os bancos devem operar dentro das normas legais, garantindo os direitos dos depositantes e acionistas.

Ele mencionou a melhoria nos indicadores de serviços bancários no setor de financiamento habitacional nos últimos dois anos, observando que os dados indicam um papel crescente dos bancos no apoio a este setor. O ministro expressou a esperança de que o sistema bancário possa ajudar mais as pessoas na compra de moradia e no suporte ao financiamento habitacional.

Ao contrário de muitos outros países, onde uma parcela significativa dos portfólios e balanços bancários é destinada a empréstimos hipotecários ou títulos de financiamento habitacional, o sistema bancário do Irã tem participação limitada nesta área, deixando a maior parte da responsabilidade ao Banco Maskan.

Madanizadeh explicou que a diversificação do financiamento habitacional exigirá a reestruturação das operações financeiras dos bancos e a limpeza de seus balanços para criar maior capacidade de alocar recursos para prioridades nacionais, bem como uma utilização mais ampla de diversos instrumentos financeiros, incluindo aqueles disponíveis através do mercado de capitais.

Ele informou que a proposta de alteração na lei de produção de habitação foi apresentada no ano passado, mas sua implementação foi adiada devido a eventos e restrições relacionadas à guerra. O Ministério da Economia, o Banco Central e a rede bancária concordaram que a estrutura e os mecanismos atuais da lei, apesar dos objetivos declarados, não necessariamente levaram ao resultado desejado — o aumento da propriedade de casas.

Madanizadeh acrescentou que o ministério, em conjunto com o Banco Central e o Ministério dos Transportes e Desenvolvimento Urbano, está trabalhando na preparação de um projeto de lei para revisar esta lei. Ele instou veementemente os membros do grupo de trabalho correspondente a promoverem esta proposta para que as emendas necessárias possam ser apresentadas ao Comitê de Assuntos Civis do parlamento.
Histórias semelhantes

Prevê-se aumentar a participação dos bancos no financiamento de hipotecas no Uzbequistão através da redução da carga orçamental
Leia mais
gazeta.uz

Prevê-se aumentar a participação dos bancos no financiamento de hipotecas no Uzbequistão através da redução da carga orçamental

No Uzbequistão, está planeado aumentar a participação dos bancos e da Companhia de Refinanciamento de Hipotecas na concessão de empréstimos hipotecários de 43% atuais para 60% num período de três anos. Esta decisão foi anunciada pelo presidente Shavkat Mirziyoyev durante uma reunião dedicada ao projeto do orçamento estatal e aos principais indicadores macroeconómicos para 2027.

O chefe de Estado salientou que o mercado hipotecário é um dos principais fatores do crescimento económico do país. Ele sublinhou a necessidade de aumentar a participação dos bancos e da empresa hipotecária no mercado para 60% ao longo de três anos, para diminuir o fardo financeiro para o orçamento, o que permitirá poupar pelo menos 12 trilhões de som.

O presidente instruiu o Ministro da Economia e Finanças, Jamshid Kuchkarov, e o Presidente do Banco Central, Timur Ishmetov, a preparar propostas relativas a novos métodos de financiamento de hipotecas. Ele exigiu que, no prazo de duas semanas, apresentassem um plano sobre como, através da implementação de novos mecanismos, seria possível atrair 25 trilhões de som no próximo ano, quando 23 trilhões de som foram alocados no ano corrente.

Como resultado destas medidas, o volume de fundos destinados ao crédito hipotecário em 2027 aumentará em 2 trilhões de som, o que corresponde a um aumento de 8,7% em comparação com os indicadores planeados para 2026.

Modelo atual de financiamento de hipotecas

De acordo com dados do Ministério da Economia e Finanças, entre janeiro e setembro de 2026, foram concedidos empréstimos hipotecários à população no valor de 20,9 trilhões de som. Este indicador excede o valor do período equivalente do ano anterior em 5,9 trilhões de som, ou 39%.

A distribuição destes fundos mostrou que, do volume total de 12,8 trilhões de som fornecidos em nove meses, 6,1 trilhões de som cobriam o orçamento do estado, 6,1 trilhões de som eram fundos próprios de bancos comerciais e mais 2 trilhões de som eram fundos da Companhia de Refinanciamento de Hipotecas. Assim, aproximadamente 61% dos créditos efetivamente concedidos eram cobertos pelo orçamento, e cerca de 39% pelos bancos e pela companhia hipotecária. No entanto, na reunião, o presidente mencionou que a participação atual destes últimos é de 43% (provavelmente referindo-se ao indicador de dez meses).

Segundo informações do Banco Central do Uzbequistão, em 9 de novembro de 2026, a taxa de juro média dos empréstimos hipotecários atingia 21,7% ao ano. Este indicador incluía hipotecas no mercado secundário de habitação concedidas nos últimos dez dias úteis exclusivamente com fundos próprios de bancos e da Companhia de Refinanciamento de Hipotecas.

Entre os 19 bancos, foram registadas as taxas médias mais baixas: "Asakabank" - 18,7%, Octobank - 19,8% e Orient Finans Bank - 20,2%. As taxas mais altas foram registadas no Asia Alliance Bank (26%), Apex Bank (25%) e Ipak Yuli Bank (24,6%), criando uma diferença de 7,3 pontos percentuais entre a taxa mínima e a máxima.

Em particular, no "Hipoteca-bank", a taxa média era de 21,7%, no National Bank - 21,1%, no "Kapitalbank" - 20,9%, e no "Uzpromstroybank" (SQB) e "Banco de Desenvolvimento de Negócios" (BRB) - 20,8%, e no "Agrobank" - 22,1%.

Em fevereiro de 2026, o presidente estabeleceu por decreto um volume alvo de crédito hipotecário de 23 trilhões de som, incluindo 12,3 trilhões de som do orçamento, 7,7 trilhões de som de bancos e 3 trilhões de som da companhia hipotecária. Além disso, foram alocados 2,7 trilhões de som para subsídios de pagamentos iniciais e de juros em 2026. Até 1 de outubro, foram efetivamente pagos 1,21 trilhões de som em subsídios, dos quais 800,3 bilhões de som foram destinados à compensação de parte dos juros, e 407,8 bilhões de som ajudaram 13.722 cidadãos com o pagamento inicial.

Anteriormente, a publicação "Gazeta" informou que, de janeiro a junho, os bancos do Uzbequistão concederam empréstimos hipotecários no valor de 13,1 trilhões de som, quase 39% mais do que no ano anterior. O número de mutuários aumentou em 34,8%, atingindo 42,6 mil pessoas. As taxas médias dos empréstimos financiados pelo orçamento republicano eram de 16,8%, pelos bancos - 20,1%, e pela Companhia de Refinanciamento de Hipotecas - 21,6%.

Banco Central do Uzbequistão planeja implementar empréstimos e depósitos com taxa flutuante vinculados ao índice UZONIA
Leia mais
uzdaily.uz

Banco Central do Uzbequistão planeja implementar empréstimos e depósitos com taxa flutuante vinculados ao índice UZONIA

O Banco Central do Uzbequistão pretende desenvolver propostas para a introdução de empréstimos e depósitos com taxa de juros flutuante, que estarão ligados ao benchmark interbancário UZONIA. Esta iniciativa está incluída no projeto de princípios orientadores da política monetária para o período de 2027 a 2029, de acordo com o documento publicado pelo regulador.

Os instrumentos financeiros propostos visam acelerar a transmissão das mudanças nas taxas do mercado monetário aos bancos e aos seus clientes. Atualmente, as alterações na taxa básica do Banco Central não levam automaticamente à correção das taxas de empréstimos e depósitos dos bancos comerciais.

As taxas dos novos produtos bancários dependem do custo de financiamento, concorrência, avaliação de riscos e outros fatores. A vinculação dos produtos bancários a um benchmark de mercado permitirá refletir mais rapidamente as mudanças no custo do dinheiro em condições de crédito e contratos de depósito.

Como os produtos com taxa flutuante funcionarão

As taxas de juros desses produtos podem mudar durante a vigência do acordo de acordo com uma fórmula previamente acordada. Por exemplo, o banco pode definir a taxa de um empréstimo como a taxa UZONIA mais um prêmio fixo. Se o benchmark diminuir, o custo do serviço da dívida do mutuário pode diminuir; se aumentar, os custos de serviço do empréstimo aumentarão.

O documento apresenta um exemplo hipotético: com a taxa UZONIA em 14% e uma margem do banco de cinco pontos percentuais, a taxa anual será de 19%. Se o benchmark cair para 12%, a taxa cairá para 17%, assumindo que todas as outras condições contratuais permaneçam inalteradas. Um mecanismo semelhante pode ser aplicado a depósitos, mas o projeto ainda não especifica a frequência de revisão das taxas, o tamanho dos prêmios ou as categorias de empréstimos e depósitos que utilizarão esses instrumentos.

Riscos identificados pelo regulador

O Banco Central alerta que flutuações bruscas nas taxas de juros podem afetar a capacidade dos mutuários de honrar suas dívidas. Portanto, o regulador planeja implementar os novos instrumentos gradualmente e com cautela. Também estão planejados seminários de treinamento para bancos comerciais sobre gestão de risco de juros.

Com o aumento das taxas de mercado, os mutuários podem enfrentar um aumento nos custos de serviço da dívida. Empréstimos e dívidas de longo prazo de empresas altamente endividadas podem ser particularmente sensíveis a tais mudanças. Inversamente, a diminuição das taxas de mercado pode reduzir os pagamentos de empréstimos com taxa flutuante, o que deve ser previsto nas condições iniciais do contrato.

De acordo com o Artigo 62 da Lei sobre Bancos e Atividades Bancárias, é proibido aos bancos alterar unilateralmente os termos dos acordos assinados. Esta restrição aplica-se às taxas de juros dos empréstimos, aos procedimentos de sua determinação e às taxas de depósito. Consequentemente, a vinculação dos produtos ao UZONIA por si só não dá aos bancos o direito de alterar arbitrariamente os termos dos contratos existentes.

O que é UZONIA?

UZONIA (Uzbek Overnight Index Average) é um benchmark que mede o custo de empréstimos de curto prazo em moeda nacional entre bancos comerciais do Uzbequistão. Ao contrário da taxa básica do Banco Central, que é estabelecida pelo conselho do regulador, o UZONIA é calculado com base em operações interbancárias reais. A partir de agosto de 2025, o cálculo inclui repos overnight garantidos, realizados entre bancos utilizando títulos públicos. Além da taxa diária, são publicados indicadores UZONIA para 7, 30, 90 e 180 dias, calculados com base na mudança agregada da taxa. Esses dados estão disponíveis no site oficial do Banco Central.

Banco Central planeja desenvolver mercado de swaps de taxa de juros

No âmbito dos esforços para desenvolver instrumentos de gestão de risco de juros, o regulador também pretende introduzir mecanismos para a avaliação e monitoramento diários desses riscos nos sistemas operacionais dos bancos comerciais. Ele também planeja organizar a publicação de cotações indicativas diárias de swaps de taxa de juros vinculados ao UZONIA na plataforma de negociação interbancária da bolsa de câmbio. O swap de taxa de juros permite que as partes troquem pagamentos de juros, por exemplo, com base em taxas fixas e flutuantes, e é usado para gerenciar os riscos decorrentes das mudanças no custo do endividamento. O Banco Central também planeja preparar materiais metodológicos para bancos comerciais e realizar seminários de treinamento sobre gestão de risco de juros. Atualmente, a taxa básica do Banco Central é de 14% ao ano. Na reunião de 4 de novembro de 2026, o regulador manteve-a inalterada, citando a forte demanda interna e os riscos inflacionários persistentes.

}))
Fundo de Investimento Turco conclui primeiro negócio na Turquia, fornecendo financiamento ao Şekerbank
Leia mais
uzdaily.uz

Fundo de Investimento Turco conclui primeiro negócio na Turquia, fornecendo financiamento ao Şekerbank

O Turkic Investment Fund (TIF) contribuiu com US$ 10 milhões em um empréstimo sindicado de US$ 170 milhões para o banco turco Şekerbank T.A.Ş., marcando a primeira transação do fundo no país, conforme informado pela assessoria de imprensa do fundo.

Este acordo foi anunciado em Istambul em 9 de novembro de 2026. A Turquia é um dos estados fundadores deste fundo.

Detalhes do Acordo de Crédito

Este empréstimo de cinco anos possui prioridade de reembolso de nível sênior. O financiamento foi organizado pelo banco de desenvolvimento holandês FMO para apoiar as operações do Şekerbank em bancos inclusivos e sustentáveis. O sindicato inclui sete instituições de desenvolvimento internacionais e investidores focados em impacto social e ambiental.

Os participantes incluem FMO, Proparco, a divisão financeira do setor privado da Agência Francesa de Desenvolvimento (AFD) e o Banco de Desenvolvimento Austríaco (Oesterreichische Entwicklungsbank AG, OeEB). Outros participantes são o Finnfund, Turkic Investment Fund, BlueOrchard Microfinance Fund (BOMF) e responsAbility Investments AG.

Objetivos do Uso dos Fundos

O Şekerbank planeja usar os fundos recebidos para conceder empréstimos a micro, pequenas e médias empresas em áreas rurais que se dedicam ao comércio e serviços transfronteiriços. Outro grupo-alvo são empresas pertencentes ou geridas por mulheres. Parte do financiamento também será destinada a apoiar investimentos em agricultura sustentável e a transição para uma economia "verde".

O banco Şekerbank foi fundado em 1953 em Eskişehir, utilizando economias de agricultores de cooperativas de beterraba sacarina. Sua sede fica em Istambul e suas ações são negociadas na Bolsa de Valores de Istambul (Borsa İstanbul). O banco atende 239 agências em 68 províncias.

Declarações da Liderança

O Diretor Executivo do fundo, Ramil Babayev, observou que a participação neste financiamento constituiu a primeira transação do Turkic Investment Fund na Turquia. Ele expressou satisfação com a oportunidade de colaborar com o Şekerbank.

Babayev enfatizou que a experiência de 73 anos do banco e sua vasta base de clientes entre pequenas e médias empresas rurais fornecem uma base sólida para a parceria. Ele acrescentou que a participação do fundo une duas áreas chave do mandato do Fundo: o desenvolvimento do setor privado através do aumento do acesso a serviços financeiros e a promoção da integração econômica regional.

Ele esclareceu que o financiamento do TIF é destinado aos clientes do Şekerbank que participam do comércio transfronteiriço, prestam serviços, expandem seus negócios ou criam joint ventures com parceiros de países membros do fundo. Babayev agradeceu ao Şekerbank pelo compromisso com os objetivos comuns e ao FMO pela organização do sindicato.

O Turkic Investment Fund é a primeira organização financeira internacional cofundada por estados turcos. Foi criado por decisão do Conselho de Chefes de Estado da Organização de Estados Turcos (OTS). O objetivo do fundo é fortalecer a cooperação econômica, desenvolver o comércio intra-regional e apoiar o desenvolvimento sustentável em todo o mundo turco. O fundo financia micro, pequenas e médias empresas, acesso a serviços financeiros, infraestrutura física e digital, energia renovável, agricultura, transporte e logística, bem como comércio transfronteiriço. Para apoiar essas atividades, ele frequentemente cofinancia projetos e investe juntamente com os principais bancos multilaterais de desenvolvimento e instituições de desenvolvimento financeiro.

Popular