RBI planeja revisar o limite de renda de 3 lakh de rupias para tomadores de microfinanciamento, diz Murmu
Leia mais
Business Standard
business-standard.com

RBI planeja revisar o limite de renda de 3 lakh de rupias para tomadores de microfinanciamento, diz Murmu

Shirish Chandra Murmu, vice-presidente do Reserve Bank of India (RBI), informou na sexta-feira que o banco central analisará a necessidade de alterar o limite de renda anual de 3 lakh de rupias para clientes de organizações de microfinanças. Esta declaração foi feita em resposta às exigências do setor para aumentar esse limite.

Durante um evento organizado pela Rede de Instituições de Microfinanças (MFIN) em Mumbai, Murmu observou que a decisão de revisar o limite dependerá da avaliação da necessidade de tais mudanças e da situação atual do setor.

Ele também pediu aos representantes da indústria que reforçassem os processos de avaliação e relatórios de renda das famílias para manter a confiança e prevenir o uso indevido de quaisquer alterações nos limites regulatórios.

O setor de microfinanças também pedia a revisão da restrição de 50% na relação entre o pagamento mensal do empréstimo e a renda familiar, ou Obrigação Fixa sobre Renda (FOIR), sugerindo excluir o componente principal de alguns empréstimos desse cálculo. No entanto, Murmu argumentou que tal exclusão minaria o objetivo desse limite, diminuiria sua relevância e distorceria a percepção do nível de endividamento das famílias.

Ele enfatizou que o objetivo do limite de 50% é evitar uma sobrecarga excessiva de dívidas nos mutuários, ao mesmo tempo em que garante que uma parcela razoável da renda familiar permaneça disponível para despesas essenciais e outras necessidades de vida. Murmu acrescentou que 50% já é um limite bastante generoso, considerando a reserva financeira limitada das famílias de baixa renda e sua vulnerabilidade a choques econômicos.

Citando um estudo recente, Murmu indicou que, em média, o tomador de microfinanciamento gasta 18,7% de sua renda mensal no pagamento de empréstimos, enquanto quase dois terços dos fundos são destinados ao consumo. Além disso, pesquisas periódicas do NABARD sobre condições e sentimentos econômicos rurais mostram que o consumo e outras despesas correspondem a aproximadamente três quartos da renda mensal da família, deixando o restante para o pagamento da dívida e poupança.

Do ponto de vista de gestão de riscos, Murmu afirmou que o FOIR regulatório deve ser visto como um máximo preventivo, e não como um indicador alvo que cada família deve cumprir. Ele também chamou a atenção para o crescimento sustentado do tamanho médio do empréstimo no setor de microfinanças: os empréstimos maiores estão aumentando significativamente, enquanto os empréstimos menores estão perdendo popularidade.

Embora isso possa indicar uma crescente confiança dos credores nos mutuários com histórico de crédito comprovado, também exige atenção aos riscos de endividamento excessivo, incluindo casos em que os mutuários pegam quantias maiores para pagar obrigações antigas, bem como o potencial superdimensionamento da renda familiar para aumentar as chances de obter crédito. Além disso, ele alertou que uma concentração excessiva em mutuários existentes pode levar à exclusão de novos clientes sem histórico de crédito do sistema financeiro formal.
Histórias semelhantes

Banco Central do Uzbequistão obriga bancos a anular cobranças ilegais em empréstimos e devolver fundos aos mutuários
Leia mais
podrobno.uz

Banco Central do Uzbequistão obriga bancos a anular cobranças ilegais em empréstimos e devolver fundos aos mutuários

O Banco Central do Uzbequistão ordenou que os bancos comerciais realizem uma rigorosa verificação interna de todos os contratos de crédito nos quais já entraram em vigor decisões judiciais de cobrança de dívidas. Com base nesta verificação, os bancos são obrigados a anular juros, multas e penalidades cobradas sem fundamento, bem como a devolver aos mutuários os fundos que foram previamente recuperados.

O prazo para conclusão desta auditoria foi estabelecido até 10 de dezembro de 2026. A base para as exigências do BC foi a terceira parte do artigo 744 do Código Civil, de acordo com a qual a cobrança de juros, multas e penalidades cessa após o tribunal proferir uma decisão de cobrança da dívida de crédito. Isso significa que, após o recebimento do ato judicial, a dívida não deve aumentar devido a cobranças adicionais.

O Banco Central instruiu os conselhos de supervisão e diretorias dos bancos a garantir o cumprimento desta exigência. As unidades internas de auditoria devem examinar os empréstimos com decisões judiciais existentes e fornecer à administração do banco informações sobre as violações identificadas.

No caso de ser constatado o fato de cobrança ilegal de juros ou multas aos mutuários após a emissão de uma decisão judicial, os bancos devem anular imediatamente esses valores e realizar o reembolso dos fundos já recuperados. Os bancos comerciais devem fornecer ao Banco Central relatórios detalhados sobre o trabalho realizado e o dinheiro devolvido, com documentação comprobatória, até 25 de dezembro de 2026.

Os mutuários que enfrentarem tais situações têm a opção de procurar ajuda no call center do Banco Central ou utilizar o bot do Telegram.

Banco da Índia nega rumores sobre escassez de notas de 10, 20 e 50 rúpias para Diwali
Leia mais
www.aajtak.in

Banco da Índia nega rumores sobre escassez de notas de 10, 20 e 50 rúpias para Diwali

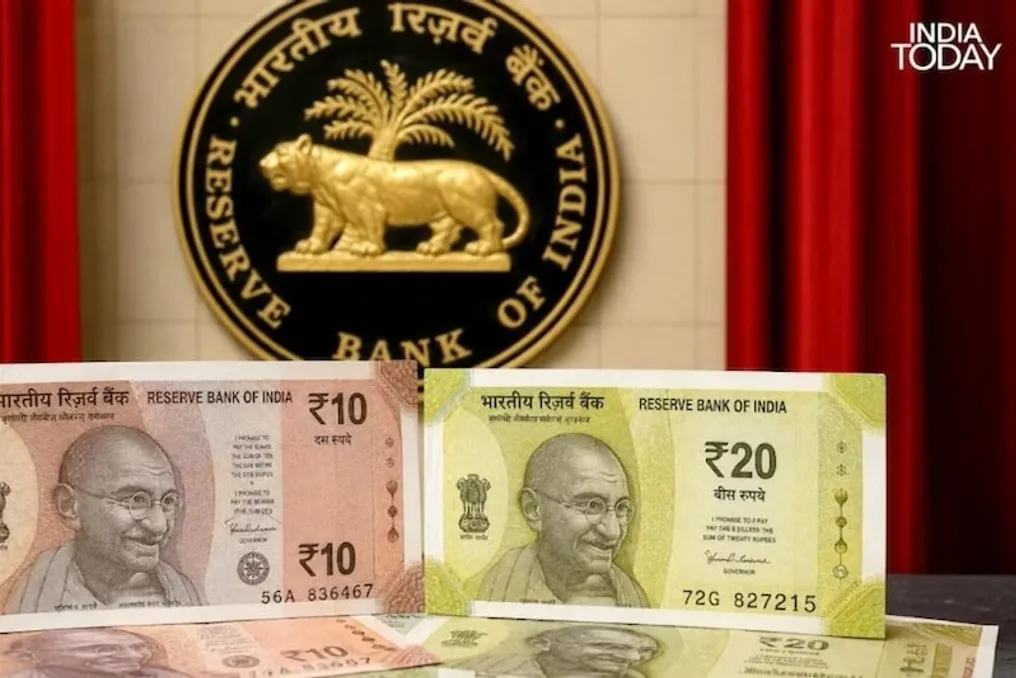
O Banco da Reserva da Índia (RBI) negou um boato circulante de que podem surgir problemas de disponibilidade de notas de 10, 20 e 50 rúpias durante as festividades de Diwali. O RBI declarou que seus cofres e tesourarias possuem quantidades suficientes de todos os tipos de notas.

Em redes sociais, incluindo WhatsApp, circulou uma mensagem alegando que pode haver uma redução na disponibilidade de novas notas de 10, 20 e 50 rúpias durante a temporada de festas. Esta mensagem foi apresentada como um conselho do RBI, o que gerou preocupação entre consumidores e pequenos comerciantes antes de Diwali.

O Departamento de Verificação de Fatos do Bureau Público de Informação (PIB) também confirmou que esta alegação é totalmente falsa e que o RBI nunca fez declarações sobre a escassez de cédulas de baixo valor.

Um circular falso datado de 27 de outubro de 2026 e com o número 'RBI/2026-27/124' continha uma declaração de que o RBI está reduzindo gradualmente a impressão de notas de 10, 20 e 50 rúpias em função da transição para uma economia com menor quantidade de dinheiro em espécie e da promoção de pagamentos digitais. Ele continha um aviso sobre possível escassez dessas pequenas notas durante Diwali e aconselhava os cidadãos a sacar ou preparar dinheiro com antecedência para evitar inconvenientes nas festas.

Em uma postagem na rede social X, o RBI esclareceu claramente que sempre se deve considerar que todos os tipos de notas, incluindo as de baixo valor, estão disponíveis em quantidade suficiente nos cofres e tesourarias do RBI, e que o conteúdo do circular falso é enganoso. O RBI observou que o aviso era falso, utilizando incorretamente seu nome e logotipo, e a assinatura foi falsificada em nome do governador do banco. Ele reiterou que os cofres e tesourarias do banco possuem quantidade suficiente de notas de todos os valores. O banco enfatizou que não emitiu nenhuma recomendação de que as notas de 10, 20 ou 50 rúpias estariam indisponíveis ou que seu fornecimento seria reduzido até Diwali. O banco pediu às pessoas para não confiarem neste circular falso e não o encaminharem.

De acordo com o RBI e o PIB, não há restrição oficial no fornecimento de notas de baixo valor durante o período festivo, apesar do aumento da procura por dinheiro em espécie para presentes, compras e transações locais. Ambos os órgãos aconselharam as pessoas a verificar quaisquer declarações no site oficial do Banco Central ou através de contas verificadas nas redes sociais. O banco pediu que as pessoas confiassem apenas em comunicados oficiais, e não em encaminhamentos de fontes não verificadas. Espera-se que os bancos continuem a emitir notas normais das tesourarias.

Popular