RBI introduz regra de notificação de 6 horas para aumentar a segurança das contas bancárias
Leia mais
Aaj Tak
www.aajtak.in

RBI introduz regra de notificação de 6 horas para aumentar a segurança das contas bancárias

À medida que a popularidade do internet banking e dos pagamentos digitais cresce rapidamente, observa-se um aumento no número de casos de fraude cibernética. Para controlar este problema, o Banco Central, conhecido como RBI, introduziu uma nova regra que exige relatórios em até seis horas.

O objetivo desta regra é prevenir fraudes bancárias e fortalecer a segurança financeira dos clientes.

De acordo com um comunicado da PTI, no âmbito das novas diretrizes relativas à regra de notificação de seis horas, o Banco Central determinou que todos os operadores de sistemas de pagamento não bancários (PSO) são obrigados a fornecer ao Banco Central informações sobre ataques cibernéticos ou quaisquer outros incidentes incomuns no formato estabelecido dentro de seis horas.

Especialistas observam que a exigência de os PSO reportarem eventos como ataques cibernéticos, falhas no sistema ou atrasos nos pagamentos em até seis horas trará benefícios significativos. Isso visa reforçar a cibersegurança e conter a crescente ameaça da fraude digital.

Histórias semelhantes

RBI dá alívio à Paytm: empresa deve auditar o sistema em 6 meses ou aprovação será anulada
Leia mais
www.aajtak.in

RBI dá alívio à Paytm: empresa deve auditar o sistema em 6 meses ou aprovação será anulada

A corporação One97 Communications, controladora da Paytm, conseguiu um alívio significativo no caminho para retornar ao setor de carteiras digitais. A subsidiária, Paytm Payments Services Limited (PPSL), recebeu aprovação teórica do Reserve Bank of India (RBI) para emitir instrumentos de pagamento pré-pagos (PPI), ou seja, carteiras digitais.

No entanto, após receber essa permissão, os clientes não poderão começar a usar as novas carteiras imediatamente. A empresa precisa cumprir uma série de condições obrigatórias estabelecidas pelo RBI. O requisito mais importante é apresentar um relatório de auditoria de sistema dentro dos próximos seis meses. A empresa comunicou esta informação em 13 de novembro. Esta aprovação foi concedida pelo RBI de acordo com a Lei de Sistemas de Pagamento e Compensação de 2007, abrindo caminho para a PPSL oferecer não apenas carteiras digitais, mas também outros instrumentos de pagamento pré-pagos.

Anteriormente, a Paytm indicou em relatórios do primeiro trimestre do ano fiscal de 2026-27 que sua subsidiária havia solicitado uma licença de carteira. A obtenção da aprovação teórica do RBI aumentou significativamente as esperanças da empresa de avançar neste sentido.

Obter a aprovação do RBI não significa que a Paytm começará a emitir novas carteiras digitais imediatamente. Atualmente, a empresa possui apenas uma aprovação teórica (In-Principle Approval). Isso permite que ela avance no processo de obtenção da licença final. Em sua carta, o RBI especificou claramente que a PPSL só poderá emitir novos instrumentos de pagamento pré-pagos após obter o Certificado de Autorização (Certificate of Authorisation).

Portanto, enquanto a empresa não cumprir todas as condições necessárias e não obtiver a permissão final, o lançamento da nova linha de serviços de carteiras é impossível.

Para obter a permissão final, o RBI impôs à empresa uma condição chave: a Paytm Payments Services Limited deve realizar uma auditoria de seu sistema com a participação de um auditor qualificado. Esta auditoria deve estar em conformidade com as diretrizes do RBI relativas à segurança de pagamentos digitais e ao fortalecimento dos sistemas cibernéticos. De fato, em 5 de novembro, o RBI emitiu instruções para operadores de sistemas de pagamento não bancários sobre medidas de controle de cibersegurança e pagamentos digitais. A empresa é obrigada a realizar uma auditoria de sistema de acordo com essas regras.

O RBI deu à empresa seis meses para apresentar o relatório de auditoria. Este prazo começa a contar a partir da data de recebimento da carta do RBI, emitida em 13 de novembro. Consequentemente, a PPSL deve apresentar o relatório de auditoria de sistema ao regulador dentro do período estipulado. Se a PPSL não conseguir fornecer o relatório no prazo, a aprovação teórica obtida será automaticamente anulada. Nesse caso, o RBI não considerará a questão da emissão da licença final, tornando os próximos seis meses extremamente importantes para a Paytm.

Além da auditoria de sistema, o RBI estabeleceu outros requisitos. A Paytm Payments Services Limited deve cumprir as instruções vigentes do RBI relativas ao armazenamento de dados relacionados ao sistema de pagamento. Além disso, quaisquer alterações no capital social ou na propriedade da empresa exigem aprovação prévia do RBI. O cumprimento dessas regras também faz parte do processo de obtenção da licença final.

I4C alerta bancos e fintechs sobre ameaça de ataques cibernéticos usando IA e 5884 endereços IP
Leia mais
www.aajtak.in

I4C alerta bancos e fintechs sobre ameaça de ataques cibernéticos usando IA e 5884 endereços IP

A inteligência artificial (IA) está transformando não apenas os setores de tecnologia e negócios, mas também se tornando uma nova ferramenta nas mãos de cibercriminosos. Devido ao aumento do uso de serviços bancários digitais e pagamentos online no país, golpistas desenvolveram um novo método de ataque. Em vez de invasões tradicionais, criminosos agora utilizam agentes baseados em IA para atacar sistemas digitais de bancos, empresas financeiras não bancárias (NBFCs) e plataformas fintech. Esses ataques permitem explorar vulnerabilidades dos sistemas em velocidade de máquina para realizar transações não autorizadas em milhões de rúpias.

Neste sentido, o Indian Cyber Crime Coordination Centre (I4C), operando sob a égide do Ministério do Interior, e a agência CERT-In, parte do Ministério da Eletrônica e Tecnologia da Informação, expressaram séria preocupação. Ambas as organizações emitiram alertas para instituições relacionadas a bancos, NBFCs, empresas fintech, agregadores de pagamentos e gateways de pagamento. Neles, é indicado que cibercriminosos estão utilizando agentes de IA com fins de lucro financeiro. Foram registrados casos de operações não autorizadas em grandes somas através de sistemas de distribuição de fundos e APIs de pagamento.

De acordo com fontes da agência de investigação, 5884 agentes de IA permanecem constantemente online e visam empresas fintech. Este fato aumentou a apreensão em cibersegurança. No entanto, o alerta oficial do I4C não menciona o número específico de 5884 agentes de IA; o documento oficial apenas confirma a ameaça de ataques cibernéticos automatizados com IA e o risco de transações não autorizadas em milhões de rúpias.

Segundo dados disponíveis no website AI Attacker Threat Research, foram identificados 5884 endereços IP relacionados a ataques cibernéticos. Esses endereços foram registrados com base em relatórios de incidentes, análise independente e outras evidências técnicas. A rede de hospedagem desses IPs é distribuída por 60 países do mundo. Dos dados disponíveis, registram-se 2954 na Ásia e 2397 na América do Norte. No entanto, esse número de endereços IP não pode ser considerado diretamente como o número de agentes de IA ativos.

O método de ataque cibernético usando agentes de IA difere da invasão tradicional. Os criminosos primeiro descobrem pontos fracos na infraestrutura digital de um banco ou instituição financeira. Em seguida, tentam explorar essas vulnerabilidades usando ferramentas baseadas em IA e o Agentic AI Framework. Esta tecnologia permite automatizar muitas etapas do ataque, possibilitando a realização de um grande número de operações digitais em pouco tempo.

De acordo com as ameaças descritas no alerta oficial, cibercriminosos podem executar tais ataques em quatro fases principais. Primeiro, eles visam software e servidores desatualizados. Em seguida, vêm tentativas de acessar APIs de pagamento e sistemas de transferência de fundos. Depois, os fundos transferidos indevidamente são direcionados para várias contas através de contas mulas. Por fim, eles tentam destruir provas digitais para evitar investigações das autoridades policiais.

Os cibercriminosos definem primeiramente softwares, servidores e plataformas digitais que não foram atualizados em tempo hábil. Servidores e sistemas de TI de muitas instituições financeiras permanecem vulneráveis devido à configuração incorreta conectada à internet. Os invasores tentam obter acesso não autorizado ao sistema usando exatamente essas falhas técnicas. Após obter acesso, eles podem procurar maneiras de penetrar em outras partes da rede.

Interfaces online criadas para reclamações de clientes também se tornam alvo de cibercriminosos. Se a segurança dessas plataformas for fraca, os invasores podem tentar acessar as redes digitais internas da empresa através delas. Assim, até mesmo uma interface externa comum pode representar uma ameaça para todo o sistema financeiro. Portanto, as empresas precisam verificar regularmente a segurança e a configuração de todos os seus sistemas orientados à internet.

Após obter acesso ao sistema digital, o próximo alvo para os hackers são as APIs relacionadas a pagamentos e transferências de fundos. APIs, ou Application Programming Interface, são interfaces digitais através das quais diferentes softwares e sistemas interagem. Bancos e empresas fintech os utilizam para realizar pagamentos, transferências de dinheiro e operações de distribuição de fundos. Se houver uma falha na segurança dessas APIs, isso pode afetar as operações financeiras.

É aqui que os agentes de IA podem se tornar uma arma perigosa para cibercriminosos. Com o Agentic AI Framework, é possível automatizar muitos processos de ataque. Isso permite executar múltiplas ações simultaneamente e explorar rapidamente as vulnerabilidades do sistema. Se antes os cibercriminosos precisavam de intervenção humana para cada procedimento, agora a automação por IA pode acelerar o ataque. Isso deixa muito pouco tempo para os bancos e empresas fintech detectarem e prevenirem o ataque.

Depois que as transações não autorizadas ocorrem através do sistema de pagamento ou API de distribuição de fundos, ...

O futuro das criptomoedas: sandboxes regulatórios, assistentes de IA e o crescimento de derivativos
Leia mais
yourstory.com

O futuro das criptomoedas: sandboxes regulatórios, assistentes de IA e o crescimento de derivativos

Investir em criptomoedas está indo além da euforia inicial. A regulamentação, o aumento da conscientização dos investidores, o gerenciamento de riscos e as novas tecnologias estão transformando as formas de negociar ativos digitais, ao mesmo tempo que levantam questões importantes sobre como deve ser um envolvimento responsável neste setor.

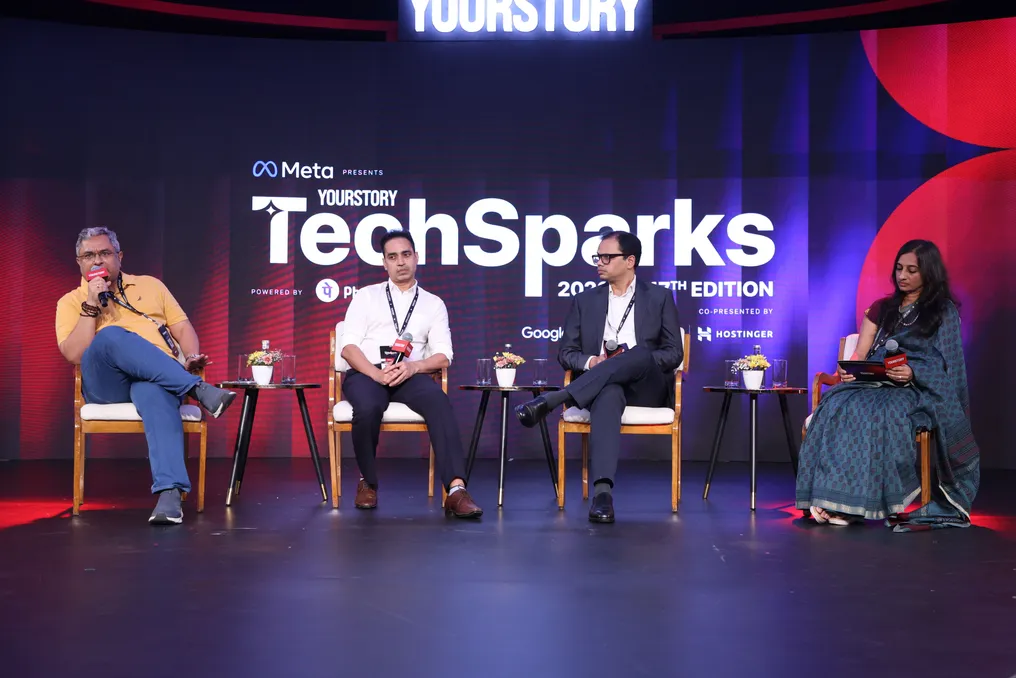
No evento TechSparks 2026, Rajagopal Menon, vice-presidente da WazirX; Satish Mishra, diretor técnico da Pi42 e SharkExchange; e Sharad Chandra, fundador da EmpowerEdge Ventures, participaram de uma discussão com Suethka Kannan, vice-editora da YourStory. Eles debateram o cenário em mudança da indústria de criptomoedas, a necessidade de clareza regulatória e o papel crescente da inteligência artificial no comércio.

O mercado de criptomoedas na Índia é tradicionalmente um espaço dinâmico que cresceu rapidamente durante o ciclo de alta de 2021-2022. Menon observou que os mercados spot da WazirX processaram quase US$ 48 bilhões em transações nesse período. No entanto, as medidas fiscais subsequentes introduzidas no orçamento mudaram significativamente o mercado.

Na opinião de Menon, a situação resultante dessas mudanças coloca as bolsas indianas em desvantagem em comparação com plataformas estrangeiras. Ele enfatizou que as bolsas locais são obrigadas a reter imposto na fonte (TDS) e operar dentro do sistema tributário de 30%, enquanto as bolsas estrangeiras não enfrentaram tais exigências. Ele expressou a opinião de que um ambiente estável ou melhorado deve prever a aplicação das mesmas regras para todos, para que o apoio à iniciativa 'Make in India' seja direcionado às bolsas indianas.

Menon também chamou a atenção para a mudança no caráter da atividade comercial: à medida que os volumes de negociação spot diminuem, futuros e derivativos estão ganhando popularidade. Ele prevê uma adoção significativa deste segmento na Índia.

Ao abordar o tema da regulamentação, Chandra relatou que as bolsas ajudaram a educar os investidores sobre vários ativos criptográficos e a entender os riscos, mas ainda existem lacunas no quadro regulamentar. Ele afirmou que, após a regulamentação deste setor, pode haver um grande influxo de capital no país.

Chandra apontou que, embora as bolsas sejam obrigadas a cumprir as normas KYC, ainda há falhas na verificação de identidade à medida que os ativos se movem na blockchain. Ele sugeriu que os sandboxes regulatórios poderiam ajudar a resolver alguns desses problemas. A SEBI e a IFSCA já possuem tais sandboxes para estimular a inovação nos mercados de capitais, mas as empresas de fintech focadas em ativos digitais nativos ainda não receberam permissão para participar.

Ele também destacou o potencial da tokenização, citando a tokenização de títulos corporativos como exemplo. Atualmente, a participação nesse processo é limitada a participantes institucionais. Chandra propôs que a abertura de sandboxes regulatórios para um maior número de empresas de fintech web3 ajudaria essas empresas a testar novas ideias, aprimorar processos existentes e desempenhar um papel mais significativo no processo de tokenização.

Ao contrário dos mercados financeiros tradicionais, as criptomoedas são negociadas 24 horas por dia, sete dias por semana. Para as equipes técnicas, isso significa monitoramento constante dos sistemas, gerenciamento de riscos e resposta a incidentes sem o tempo de inatividade previsível fornecido pelos horários de fechamento do mercado.

Mishra descreveu como a atividade de negociação nas plataformas de criptomoedas pode se intensificar à noite e nos fins de semana, em parte em resposta aos movimentos nos mercados dos EUA. Isso cria requisitos contínuos de observabilidade, alertas e monitoramento de alavancagem. Sua experiência na criação de uma bolsa de negociação spot mostrou quão rapidamente a demanda por derivativos pode superar o desenvolvimento da infraestrutura. A equipe da Pi42 inicialmente escolheu uma abordagem diferente, criando uma plataforma especificamente para derivativos, em vez de adaptar um sistema de negociação spot. Mishra observou que incidentes de produção ocorriam nos fins de semana, quando os sistemas não conseguiam acompanhar a demanda. Essa experiência sublinhou a necessidade de construir a infraestrutura em torno do modelo de operação 24 horas por dia das criptomoedas.

À medida que mais pessoas entram no mercado de criptomoedas, a educação dos investidores e o cumprimento eficaz das regulamentações tornam-se cada vez mais importantes. Menon mencionou a campanha da WazirX 'Gangs of Cryptopur', cujo objetivo é ajudar os investidores a entender o que estão negociando. Ele também falou sobre a necessidade de uma abordagem disciplinada às criptomoedas, comparando o retorno histórico de diferentes classes de ativos com o Bitcoin. Seu conselho era pensar a longo prazo, em vez de ver as criptomoedas como uma série de apostas de curto prazo.

Para as bolsas, simplificar o processo para os usuários é tão importante quanto manter as verificações de conformidade. Mishra explicou que o KYC pode ser frustrante se o pedido for rejeitado e o usuário tiver que recomeçar tudo. A tecnologia pode simplificar isso, permitindo que os usuários retomem onde pararam e explicando claramente o que precisa ser corrigido. Ele acrescentou que os usuários reais geralmente se preocupam menos com as verificações de conformidade do que aqueles que tentam contorná-las. O objetivo é tornar o processo mais suave para os usuários, mantendo as verificações necessárias para detectar atividades suspeitas.

A inteligência artificial também está mudando a forma como os traders pesquisam mercados e avaliam potenciais negócios. Menon relatou que a WazirX implementou uma função baseada em IA que escaneia mais de 300 tokens para identificar aqueles que demonstram impulso de baixa. O WazirX AI é o primeiro agente de IA para criptomoedas na Índia que atua como um assistente conversacional, processando solicitações complexas de múltiplas etapas, incluindo indicadores técnicos como MACD e RSI, e oferecendo opções para os usuários considerarem. Os traders devem confirmar a estratégia escolhida antes que a IA coloque a ordem com parâmetros de stop-loss e take-profit. Menon vê a IA como uma forma de analisar grandes volumes de dados de mercado e identificar padrões, mas também enfatizou que a IA deve apoiar as decisões, e não tomá-las pelos usuários.

Mishra também instou fortemente os traders a realizar testes de backtesting de estratégias geradas por IA e a monitorar seu desempenho antes de usá-las em mercados reais, aconselhando: 'Se você pedir à IA para lhe dar uma estratégia e depois agir de acordo, certifique-se de que também a observe para que, assim que ela começar a dar errado, você possa desligá-la'.

Chandra observou que as implicações regulatórias dependerão de como a IA é usada. Ferramentas educacionais podem ser vistas de forma diferente de sistemas que oferecem conselhos de investimento personalizados, que podem cair sob a regulamentação de consultores de investimento. Ele também enfatizou a necessidade de que os sistemas de IA sejam confiáveis, explicáveis, auditáveis e justos.

À medida que o cenário cripto muda sob a influência de novas regulamentações, avanços de IA e expectativas cambiantes dos investidores, Menon, Chandra e Mishra foram questionados sobre qual é a próxima fase do setor. Para Menon, eram futuros e derivativos. Mishra concordou, observando que os derivativos continuam crescendo e atendendo a necessidades específicas no ecossistema de criptomoedas. Chandra apontou outra oportunidade emergente: futuros de computação, considerando desenvolvimentos como o lançamento de futuros de computação da CME nos EUA, o que indica como novas classes de ativos podem surgir na intersecção entre IA e ativos digitais.

Com o desenvolvimento do mercado, a discussão identificou três prioridades interligadas: regulamentação mais clara, infraestrutura mais forte e uso mais consciente da IA. A próxima fase do investimento em criptomoedas na Índia dependerá não apenas de novos produtos e oportunidades de negociação, mas também de quão eficazmente o ecossistema gerencia os riscos e conquista a confiança.
Popular