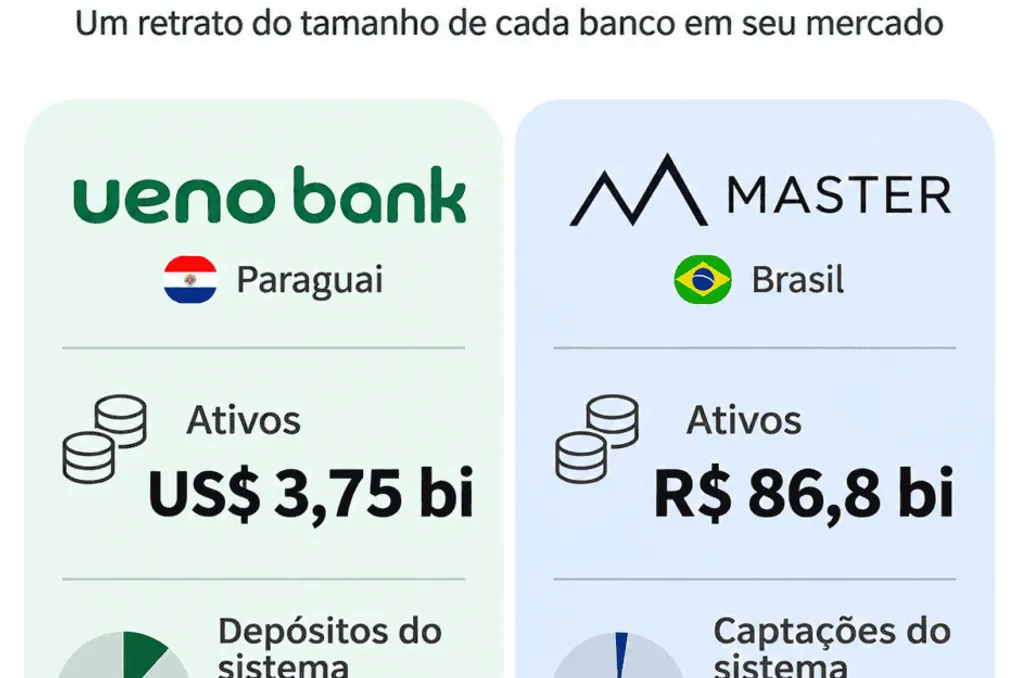
O Banco Central do Paraguai (BCP) realizou a liquidação do banco digital Ueno nesta semana. Estima-se que 60% da população adulta do país possuía conta neste banco, que administrava cerca de US$ 850 milhões (equivalente a R$ 4,6 bilhões) em fundos públicos.
A decisão de liquidar o Ueno foi tomada após o BCP identificar irregularidades nos empréstimos concedidos a empresas vinculadas ao próprio banco, constatando-se, em resumo, uma insuficiência de capital. A intervenção do Banco Central paraguaio resultou no bloqueio de contas e investimentos, causando dificuldades imediatas aos correntistas.
Neste cenário de crise, o presidente do Paraguai, Santiago Peña, renunciou ao cargo. É relevante notar que Peña havia sido acionista do Grupo Vázquez, controlador do banco Ueno, até março de 2025. Além disso, Peña nomeou Carlos Carvallo, ex-presidente do banco, para liderar o Banco Central paraguaio em 2023.
Especialistas do Olhar Digital debateram a liquidação do Ueno, a segurança financeira e os impactos de crises como a do banco digital paraguaio e do banco Master. O Ueno Bank era um dos maiores bancos digitais do Paraguai, mas seu índice de solvência caiu abaixo da metade do mínimo legal exigido, forçando o encerramento das atividades.
O índice de solvência mede a capacidade de uma instituição honrar seus compromissos de longo prazo e absorver perdas sem falir, indicando se os ativos superam as dívidas. No caso do Ueno, o banco acumulou um déficit financeiro significativo ao ocultar empréstimos ilícitos e inadimplência de empresas controladas pelo próprio controlador, perdendo a solvência por falta de reservas reais para cobrir os saques.
O colapso do banco Ueno congelou aplicativos, cartões e valores de seus aproximadamente três milhões de clientes. Um estudo independente da Equifax Paraguay SA revelou que o Ueno permitiu que mais de um milhão de paraguaios sem histórico bancário entrassem no setor financeiro, e essas pessoas ficaram desassistidas.
Lea Vidigal, doutora em Direito Econômico pela USP e sócia da Lea Vidigal Advocacia, comentou que o fechamento repentino com bloqueio de serviços leva muitas pessoas a preferirem o dinheiro físico. Ela observou que esse recuo se manifesta no comportamento social. Para Vidigal, o caso Ueno demonstra que o tamanho não garante solidez.
Pedro Saad Abud, especialista em mercado de capitais, concordou, afirmando que o que sustenta uma instituição são o capital, a liquidez, a governança e um modelo de negócios sustentável. Ao questionar como garantir a segurança do dinheiro, Vidigal apontou que existem camadas de proteção, e o cliente deve saber em qual se encontra.
A primeira camada envolve saber quem detém juridicamente o dinheiro. Vidigal esclareceu que muitas fintechs são instituições de pagamento, e não bancos. Nos bancos ligados ao Fundo Garantidor de Créditos (FGC), contas correntes, poupança, CDB, RDB, LCI e LCA são cobertos até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado, com um limite global de R$ 1 milhão a cada quatro anos. Contudo, saldos em contas de pagamento não possuem cobertura do FGC, sendo protegidos por lei como patrimônio separado.
A segunda camada é o comportamento do cliente: é crucial respeitar os limites do FGC e diversificar os investimentos entre conglomerados distintos. A advogada aconselhou que grandes reservas possam ser mantidas em títulos públicos e que seja sempre verificado no site do Banco Central se a instituição é autorizada e qual sua natureza, alertando contra rendimentos muito superiores ao mercado, pois o FGC não é um selo de qualidade.
A terceira camada é a supervisão independente, algo que não depende do cliente. Vidigal criticou o fato de o presidente do banco central paraguaio ter vindo do próprio Ueno, classificando um regulador comprometido como um risco que o cliente não pode mitigar sozinho. Em contraste, Pedro Saad Abud mencionou que no Brasil o ambiente regulatório tem sido fortalecido, citando a exigência pós-caso Master de que bancos excessivamente alavancados mantenham parte dos recursos em títulos públicos, além do recalibramento gradual do capital mínimo exigido até 2028.
Nathália Carmo, especialista em Segurança da Informação e COO da IAM Brasil, destacou três aspectos cruciais para a segurança do dinheiro: a saúde financeira do banco, a proteção aplicada ao depósito e a segurança das transações. Carmo ressaltou que um aplicativo pode ter bons mecanismos de autenticação, mas pertencer a uma instituição com problemas financeiros.
No contexto brasileiro, a primeira precaução é consultar o cadastro do Banco Central para identificar a instituição real que mantém a conta ou emite o investimento, o que ajuda a validar a operação, embora a autorização não elimine riscos. Quanto à cibersegurança, suas recomendações incluem proteger o celular, usar autenticação adicional, ativar alertas e jamais compartilhar senhas ou códigos. Ela também sugeriu distribuir recursos entre conglomerados diferentes para diminuir a concentração de risco.
Para Carmo, a principal consequência do caso Ueno no Paraguai é a erosão da confiança. A dificuldade de acesso ao próprio dinheiro pode minar a crença no ambiente digital para quem está ingressando no sistema financeiro. Ela enfatizou que as crises Ueno e Master não são causadas por ataques cibernéticos, prevenindo que o público associe erroneamente inovação a risco.
Abud complementou que a perda de confiança pode afastar o público mais vulnerável. Carmo adicionou que crises financeiras abrem brechas para fraudes, pois a urgência em reaver valores torna o cliente mais suscetível a golpistas. Para ela, democratizar o acesso exige mais do que abrir contas; as instituições devem oferecer atendimento claro, explicar riscos, proteger dados e manter controles rigorosos, responsabilidade que não pode ser inteiramente transferida ao consumidor.
Vidigal diferenciou bancarização de cidadania financeira. Ela explicou que ter conta é apenas acesso, enquanto cidadania financeira, segundo o Banco Central do Brasil, é o exercício de direitos e deveres para gerenciar bem os recursos. Essa cidadania se constrói com educação, inclusão e proteção ao consumidor. Em síntese, quem usa o celular sem saber se o dinheiro está garantido ou a quem recorrer em caso de fechamento, está incluído, mas ainda não exerce plena cidadania financeira.
Ambos os especialistas concordaram que a falência não ocorreu por serem bancos digitais. Vidigal afirmou que o Ueno emprestava acima dos limites legais a empresas ligadas aos proprietários, em um ambiente onde banco, regulador e Presidência estavam muito próximos. Já o Master cresceu captando via CDBs acima do mercado, contando com o FGC. O cerne do problema, segundo ela, reside em falhas antigas de governança, conflito de interesses e supervisão, independentemente da roupagem tecnológica.
Vidigal concluiu que a tecnologia otimiza processos, mas não substitui a regulação prudencial. Inclusão sem supervisão gera clientes expostos. A lição mais importante é separar a infraestrutura da instituição, citando o Pix como exemplo de infraestrutura pública operada pelo Banco Central. Quando uma instituição falha, o cliente perde a conta, mas não o meio de pagamento, podendo cadastrá-lo em outro local. A digitalização resiste a crises quando a infraestrutura é pública, o cliente sabe o que está protegido e há supervisão eficaz.