ShareChat planeja IPO no final de 2027 graças ao aumento da lucratividade impulsionado por microdramas
Leia mais
Business Standard
business-standard.com

ShareChat planeja IPO no final de 2027 graças ao aumento da lucratividade impulsionado por microdramas

A ShareChat, pertencente à Mohalla Tech, está considerando uma Oferta Pública Inicial (IPO) no final de 2027 após atingir dois trimestres de EBITDA positivo. O crescimento da receita e a melhoria do fluxo de caixa da empresa estão amplamente ligados ao formato de microdramas.

A ShareChat, uma empresa indiana de mídia social que antes gastava grandes somas tentando competir com o Instagram, agora gera caixa. Uma contribuição significativa para isso foi o surgimento do formato de séries contadas em episódios curtos de um a dois minutos, que se tornou muito popular entre os usuários na Índia no último ano.

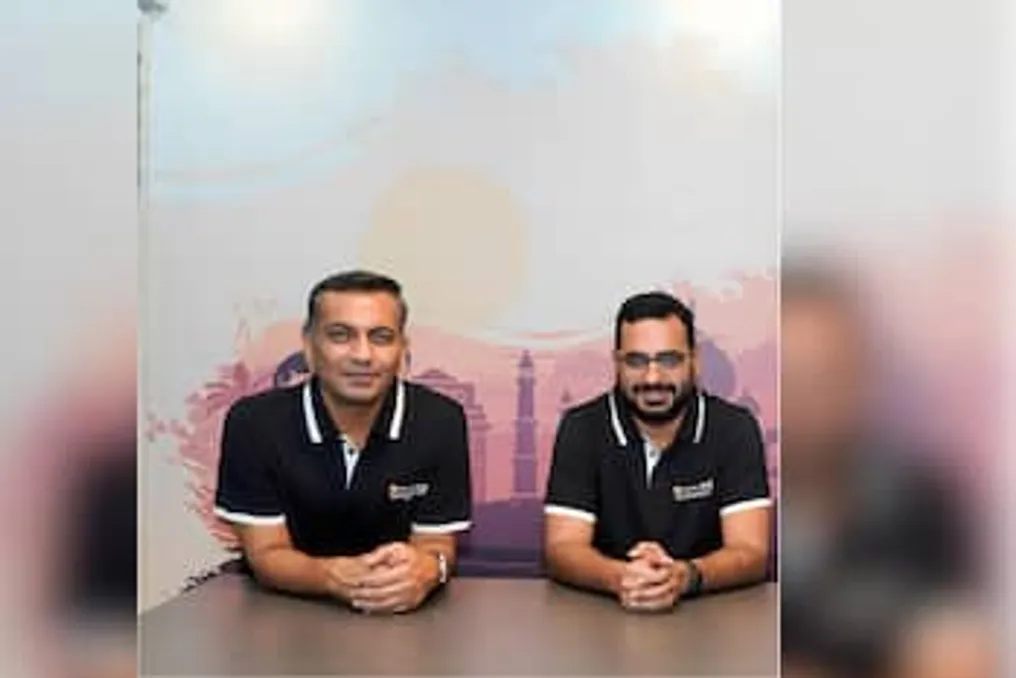
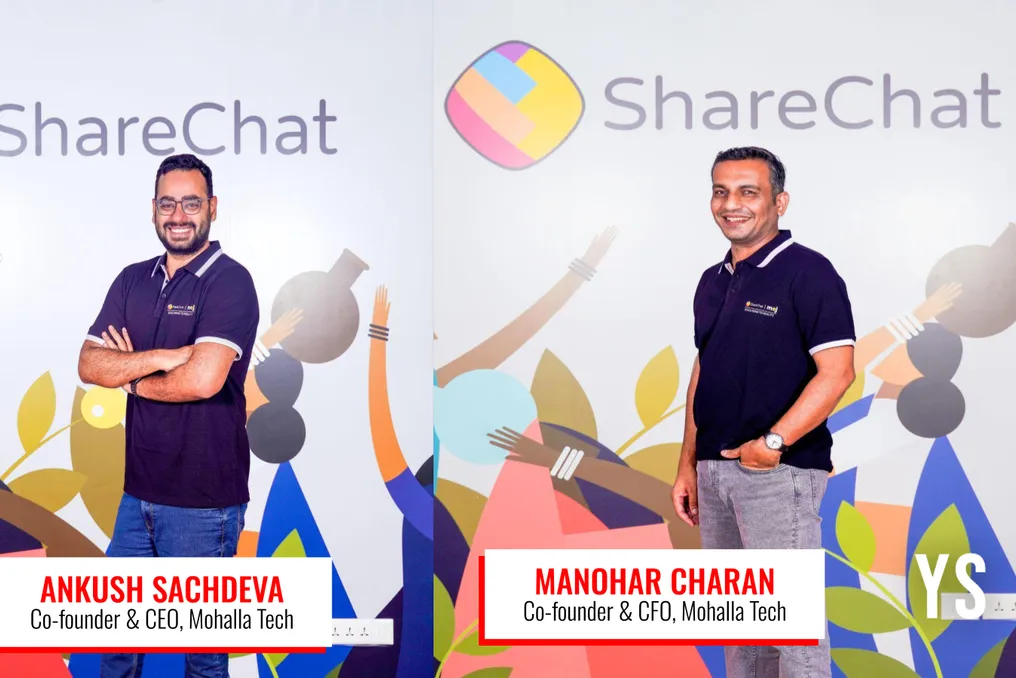
A Mohalla Tech, operadora da ShareChat, do aplicativo de vídeos curtos Moj e do aplicativo de microdramas QuickTV, anunciou na quarta-feira que a receita operacional cresceu 40%, atingindo 1.016 bilhões de rúpias no ano fiscal de 2026, em comparação com 723 bilhões de rúpias no ano fiscal de 2025. Segundo o cofundador e diretor financeiro Manohara Charan, a empresa está trabalhando em um listagem e pode considerar entrar na bolsa entre outubro e dezembro de 2027.

Este prazo será relevante se a empresa apresentar documentos com base nos resultados do ano fiscal de 2027, após alcançar a lucratividade total em um ano fiscal e demonstrar seis trimestres consecutivos de fluxo de caixa positivo até março de 2027. A empresa também declarou que o crescimento acelerou no ano fiscal de 2027, atingindo uma Receita Anual Recorrente (ARR) superior a 1.500 bilhões de rúpias até o final do primeiro semestre.

A Mohalla Tech se tornou positiva em EBITDA no primeiro trimestre do ano fiscal de 2027 e demonstrou dois trimestres consecutivos de EBITDA positivo no primeiro semestre do ano fiscal de 2027, registrando ao mesmo tempo quatro trimestres consecutivos de fluxo de caixa positivo. A empresa espera encerrar o ano fiscal de 2027 como seu 'primeiro ano totalmente lucrativo', com EBITDA próximo a 25 bilhões de rúpias. O cofundador e CEO Ankush Sachdeva observou que o crescimento é financiado exclusivamente por fluxos de caixa próprios.

Charan enfatizou que 'o microdrama provou ser um poderoso motor de crescimento'. Como cerca de 70% dos usuários de internet na Índia estão fora das áreas urbanas, as empresas precisam alcançar cidades menores. Ele acrescentou que as redes sociais são um negócio baseado em escala, onde apenas três ou quatro empresas podem sobreviver, e a concorrência com gigantes tecnológicos como Google ou Meta em termos de tecnologia, alcance e capital é extremamente difícil. Os usuários podem mudar de aplicativos em uma hora, portanto, as plataformas precisam de nichos únicos.

Ao longo dos anos, a ShareChat e o Moj conseguiram criar essa diferenciação através de um profundo entendimento das línguas e culturas regionais, bem como criando uma comunidade de criadores da região Bharat em cidades de segundo e terceiro nível. Os microdramas adicionaram um segundo e mais forte fator de diferenciação.

Na opinião de Charan, quando os usuários assistem a conteúdo serializado, eles não necessariamente desviam a atenção dos vídeos curtos. Muitos usuários substituem o tempo de visualização da televisão pela visualização de histórias verticais semelhantes, mas com cliffhangers, nas plataformas de microdramas. Assim, o Moj, sendo uma plataforma de microdramas, compete com a televisão linear e as plataformas OTT.

Charan observou que as redes sociais globais recebem cerca de 50 vezes mais receita publicitária por usuário dos EUA do que por usuário da Índia, com custos de serviços em nuvem aproximadamente iguais. Ele também relatou que o custo anual dos servidores da Mohalla Tech por usuário é atualmente o mais baixo entre todas as redes sociais mundiais, superado apenas pelo Reddit, que anteriormente ocupava esse lugar. O Moj oferece aos usuários 'três razões adicionais' para permanecer no aplicativo ao lado do Instagram. A base de usuários do Moj cresceu, e o tempo gasto no aplicativo dobrou em comparação com o ano passado, e a receita publicitária por usuário dobrou desde maio de 2026.

No ano fiscal de 2026, as perdas ajustadas de EBITDA diminuíram em 58%, totalizando 91 bilhões de rúpias em comparação com 219 bilhões de rúpias. Os microdramas, monetizados por meio de publicidade e assinaturas, tornaram-se um motor de crescimento, adicionando uma terceira grande fonte de receita juntamente com publicidade e transmissões ao vivo. As assinaturas do QuickTV e Moj+ geraram 293 bilhões de rúpias no primeiro ano completo.

A receita publicitária cresceu 40% em termos anuais no segundo trimestre do ano fiscal de 2027 e deve continuar a acelerar durante a temporada festiva, impulsionada pelo consumo diário de microdramas, que cresceu 6,5 vezes em 12 meses, ultrapassando 1 bilhão diariamente. A Mohalla Tech compete com Instagram Reels e YouTube Shorts, bem como com plataformas de microdramas como Kuku TV, Story TV, JioHotstar e DramaBox. Charan afirmou que, ao contrário das plataformas orientadas por assinatura, que gastam grandes somas na aquisição de usuários, o Moj pode distribuir microdramas entre mais de 200 milhões de seus usuários monetizáveis mensais, assim como o YouTube faz com o Shorts.

Em agosto, a Mohalla Tech alocou 100 bilhões de rúpias para microdramas com inteligência artificial neste ano. Charan informou que a produção de conteúdo com atores custa cerca de 20.000–25.000 rúpias por minuto, enquanto a IA reduziu esse custo para 7.000–8.000 rúpias, e esses custos continuarão a cair. Ele também observou que a coerência e a coesão do conteúdo gerado por IA melhoram mensalmente.

No entanto, ele também mencionou que os usuários estão dispostos a pagar por conteúdo exclusivo. Charan citou a opinião: 'Pagamos por um filme porque ele tem Shah Rukh Khan, e este filme não está disponível no Netflix'. Ele alertou que, à medida que a oferta aumenta e a diferenciação diminui devido à IA, o incentivo à assinatura pode enfraquecer. Charan acredita que a publicidade será a base do lucro de longo prazo, citando a China, onde mais de 70% da receita de microdramas vem de publicidade. Ele prevê que a Índia seguirá esse exemplo à medida que o mercado amadurece.

A Mohalla Tech também planeja criar mais histórias geradas por IA e conteúdo não em hindi, já que o hindi domina. A empresa pode considerar pequenos projetos piloto em mercados internacionais se a viabilidade econômica for justificada. No entanto, ele advertiu que os mercados internacionais serão considerados com muita cautela devido à maior concorrência lá.
Histórias semelhantes

Mohalla Tech reporta crescimento de receita de 40% no ano fiscal de 2026
Leia mais
yourstory.com

Mohalla Tech reporta crescimento de receita de 40% no ano fiscal de 2026

A Mohalla Tech, empresa que é a controladora das plataformas de mídia social ShareChat, Moj e QuickTV, relatou um aumento significativo na receita no ano fiscal de 2026. A receita atingiu 1016 bilhões de rúpias, representando um crescimento de 40% em comparação com os 723 bilhões de rúpias registrados no ano fiscal de 2025.

O crescimento da empresa é impulsionado pela diversificação no segmento de microdramas. Esses dramas são monetizados tanto por meio de publicidade quanto por assinaturas. Assim, surgiu uma terceira grande fonte de receita, complementando as direções existentes — publicidade e streaming ao vivo.

Durante o primeiro ano completo, a receita de assinaturas foi de 293 bilhões de rúpias graças aos aplicativos QuickTV e Moj+. A Mohalla Tech também declarou que a Receita Anual Recorrente (ARR) atingiu 1500 bilhões de rúpias já no primeiro semestre do ano fiscal de 2027. A empresa prevê que, no ano fiscal de 2027, registrará lucro líquido pela primeira vez, com EBITDA próximo a 25 bilhões de rúpias.

No ano fiscal de 2026, as perdas de EBITDA diminuíram em 58%, totalizando 91 bilhões de rúpias, em comparação com 219 bilhões de rúpias no ano fiscal de 2025. Além disso, até o final do primeiro semestre do ano fiscal de 2027, a empresa registrou quatro trimestres consecutivos de fluxo de caixa positivo e dois trimestres de EBITDA positivo.

Ankush Sachdeva, cofundador e CEO da Mohalla Tech, observou que, após vários anos de disciplina estratégica, a empresa entrou no caminho da lucratividade. Ele acrescentou que a meta de criar um negócio principal sustentável foi alcançada há um ano, e agora a empresa gera caixa e financia a próxima fase de crescimento exclusivamente com receitas próprias.

Embora o crescimento no ano fiscal de 2026 tenha sido sustentado pela receita de assinaturas, o negócio de publicidade também está recuperando o ritmo. A receita de publicidade aumentou 40% em termos anuais no segundo trimestre do ano fiscal de 2027 e, espera-se, crescer ainda mais durante o período festivo.

De acordo com dados da empresa, o consumo diário de microdramas cresceu 6,5 vezes em 12 meses, ultrapassando a marca de um bilhão de unidades diariamente. Manohar Charan, cofundador e CFO da Mohalla Tech, enfatizou que o negócio de publicidade recebeu um impulso significativo nos últimos dois trimestres, e espera-se um crescimento contínuo nos próximos meses festivos. Ele também observou a melhoria constante da margem de lucro mantendo uma forte trajetória de crescimento da receita.

A empresa também informou que os microdramas disponíveis gratuitamente e apoiados por publicidade expandiram sua base de anunciantes tanto na plataforma ShareChat quanto na Moj.

Oferta Pública Inicial da Anthropic pode redefinir o mercado global de inteligência artificial
Leia mais
olhardigital.com.br

Oferta Pública Inicial da Anthropic pode redefinir o mercado global de inteligência artificial

A Anthropic, desenvolvedora do assistente Claude, deu início ao processo de abertura de capital, o que pode resultar em uma das maiores ofertas públicas de ações da história. Esta operação servirá como um teste crucial para o mercado de inteligência artificial (IA), especialmente em um momento de incertezas sobre as avaliações bilionárias do setor.

O desfecho deste IPO também tem potencial para impactar a futura entrada da OpenAI na bolsa de valores e alterar a disposição dos investidores em financiar empresas relacionadas à tecnologia. Atualmente, investidores avaliam a Anthropic em trilhões de dólares. A empresa, fundada há cinco anos, compartilha o destaque no mercado de IA com a OpenAI, concorrente que, embora tenha apresentado documentos confidenciais para sua própria oferta, não planeja estrear antes de 2027.

Contudo, o panorama financeiro atual apresenta desafios. Empresas de computação em nuvem focadas em IA e operadores de data centers registraram quedas em suas ações. A australiana Firmus suspendeu seus planos de IPO, assim como a Solidigm, unidade americana da SK Hynix.

Apesar de chegar à bolsa com resultados notáveis, a Anthropic também enfrentou perdas significativas. No primeiro semestre, a companhia acumulou mais de US$ 80 bilhões (R$ 420 bilhões) em prejuízos, conforme reportado pela CNBC. Paralelamente, a receita demonstrou um crescimento acelerado, impulsionado pela utilização de ferramentas de produtividade e programação por diversas corporações.

No segundo trimestre, o faturamento alcançou US$ 11,56 bilhões (R$ 60,69 bilhões), um aumento considerável em comparação com os US$ 787 milhões (R$ 4,13 bilhões) registrados no mesmo período do ano anterior. Até o final de junho, a empresa possuía cerca de US$ 132 bilhões (R$ 693 bilhões) em caixa, incluindo equivalentes e investimentos de curto prazo. Após cinco trimestres consecutivos com prejuízo operacional, a Anthropic obteve um lucro operacional de US$ 974 milhões (R$ 5,11 bilhões) no segundo trimestre.

Jai Das, cofundador da Sapphire Ventures, alertou que, se o desempenho for inferior ao esperado, a situação poderia ser comparada a um «castelo de cartas». A colaboração da Anthropic com grandes players do setor transcende a competição; quase metade de sua receita provém da comercialização do Claude através dos serviços de nuvem oferecidos pela Microsoft, Amazon e Alphabet, controladora do Google. Essas três gigantes também são investidoras na desenvolvedora.

A infraestrutura essencial para o desenvolvimento dos modelos depende de chips fornecidos por Nvidia, AMD, Amazon e Google. Dessa forma, qualquer alteração na disposição dos investidores em financiar a IA pode ter ramificações em diversos segmentos da indústria. Brad Bernstein, sócio-gerente da FTV Capital, avalia que um desempenho aquém do previsto pode levar a uma reavaliação mais ampla dos investimentos em startups de IA, gerando um efeito cascata no capital de risco.

O impacto pode abranger toda a cadeia tecnológica. Um desafio adicional reside nos modelos de pesos abertos, que possibilitam maior personalização e custos reduzidos, com concorrentes como Moonshot AI, DeepSeek e Zhipu. Embora o documento de IPO mencione OpenAI e Google como rivais, a Anthropic reconhece a existência de um leque mais vasto de fornecedores.

A empresa identifica oportunidades de expansão, visto que, no trimestre mais recente, menos de 0,1% das despesas totais de companhias listadas no Fortune 500 foram dedicadas aos seus modelos e serviços. A avaliação trilionária também posiciona a operação em um grupo seleto; caso estreie com valor superior a US$ 1 trilhão (R$ 5,25 trilhões), a Anthropic seria a terceira empresa a atingir tal patamar em um IPO, após Saudi Aramco e SpaceX.

Existem, no entanto, riscos para o mercado. Taxas de juros mais elevadas encarecem a captação de fundos, e uma diminuição na liquidez direcionada à IA pode pressionar as ações. David Trainer, presidente-executivo da New Constructs, projeta um risco de queda de 20% no S&P 500, concentrado majoritariamente em títulos ligados ao setor.

Em suma, a estreia da Anthropic funcionará como um termômetro para as expectativas em torno da inteligência artificial, e a resposta dos investidores poderá moldar tanto as avaliações de outras companhias quanto os planos de entrada da OpenAI na bolsa.

Último dia para submissão de candidaturas ao IPO da Jio Platforms: opiniões de especialistas sobre venda no listagem ou retenção a longo prazo
Leia mais
www.aajtak.in

Último dia para submissão de candidaturas ao IPO da Jio Platforms: opiniões de especialistas sobre venda no listagem ou retenção a longo prazo

Investidores que consideram investir no IPO da Jio Platforms têm a última chance de submeter um pedido em 23 de outubro. Esta oferta é a maior na história da Índia. Já no segundo dia de negociação do IPO, foi subscrita em 5,57 vezes. Os investidores podem submeter pedidos até às 17h00 de hoje, e a aprovação de pagamentos via UPI está disponível até às 19h00.

De acordo com os dados da manhã de 23 de outubro, o IPO atraiu pedidos por 112.202.1276 ações num valor total de cerca de 1,25 lakh crore rúpias. A categoria de investidores institucionais qualificados (QIB) foi subscrita em 13,29 vezes. A categoria de indivíduos de alto patrimônio líquido (HNI) atraiu 6,32 vezes. Enquanto isso, a categoria de investidores de varejo subscreveu em 1,60 vezes, a categoria de acionistas existentes em 4,21 vezes, e a categoria de funcionários da Reliance em 2,15 vezes.

A Jio Platforms pretende levantar 30.213 crore de rúpias através deste IPO. A empresa estabeleceu uma faixa de preço das ações entre 1.065 e 1.119 rúpias por ação. Neste lançamento, são emitidos 270 milhões de novas participações acionárias. Os investidores podem solicitar um mínimo de 12 ações e depois fazer lances em múltiplos de 12.

Muitas firmas de corretagem expressaram uma visão positiva sobre o IPO da Jio Platforms, citando as fortes posições da empresa no mercado, o potencial de crescimento do negócio e a avaliação. No entanto, em meio a um mercado fraco, observa-se uma diminuição do prêmio no mercado cinza (GMP), e espera-se que o aumento no listagem seja de cerca de 21%. É importante lembrar que o GMP é um indicador não oficial e não garante lucros na listagem em bolsa. Com o preço superior de listagem de 1.119 rúpias, a capitalização de mercado da Jio Platforms é avaliada em aproximadamente 10,30 lakh crore rúpias.

No entanto, há uma questão importante para os investidores: vale a pena submeter um pedido para obter lucro de curto prazo no listagem, ou é melhor investir a longo prazo, considerando o negócio e as perspectivas futuras da Jio? Harsh Soni, consultor de investimentos registrado na SEBI e fundador da Nyvo Money, acredita que a decisão de investir no IPO da Jio Platforms não deve ser baseada exclusivamente no potencial de lucro no dia do listagem. Na sua opinião, o crescimento de um dia pode depender da sorte e do humor do mercado, enquanto a riqueza é formada por investimentos em negócios em constante crescimento a longo prazo.

A Jio Platforms detém uma participação significativa na economia digital da Índia. De acordo com o prospecto de emissão (RHP) da empresa, o número total de seus clientes é de 533,3 milhões, dos quais 284,9 milhões, ou cerca de 28,49 crore de clientes, utilizam serviços 5G. A participação da empresa no tráfego de dados sem fio da Índia é de aproximadamente 60%.

Os indicadores financeiros da empresa também demonstram força: a receita e o lucro aumentaram em dois anos fiscais. A receita média mensal por cliente (ARPU) também melhorou. Além disso, a empresa está expandindo seus serviços em redes 5G, acesso residencial de banda larga e serviços baseados em inteligência artificial (IA), o que pode contribuir para o aumento das receitas no futuro. No entanto, os investidores devem monitorar atentamente o quanto a base de clientes e a receita por cliente aumentarão, quanto rendimento adicional será obtido pelo consumo de dados e quão bem a empresa conseguirá reduzir a dívida nos próximos anos.

Junto com o potencial de crescimento, a Jio enfrenta certos desafios. O papel do aumento das tarifas pode ser importante para aumentar as receitas da empresa, mas tarifas caras também podem levar os clientes a mudar para concorrentes. Além disso, a concorrência no setor de telecomunicações, as mudanças regulatórias e os custos significativos de expansão da rede podem afetar negativamente os resultados da empresa. Outro indicador importante é o retorno sobre o capital (Return on Capital). Este indicador foi de 12,83% no AF24, mas caiu para 10,76% no AF26. Isso significa que os investidores precisam avaliar o quão eficientemente a empresa utiliza o capital investido em seu negócio.

A Jio Platforms está entre as grandes empresas que se beneficiam da expansão dos serviços digitais na Índia. O consultor de investimentos Harsh Soni acredita que os investidores confiantes no crescimento econômico e digital da Índia podem considerar a Jio Platforms como uma opção de investimento de longo prazo. Assim, em vez de vender ações para obter lucro no listagem, manter uma participação no portfólio por um longo período pode ser vantajoso.

No entanto, ele também aconselhou a leitura dos documentos do IPO, a compreensão da avaliação e a tomada de decisão de acordo com suas necessidades financeiras. Aqueles que planeiam investimentos de longo prazo devem investir apenas fundos que não serão necessários nos próximos cinco a dez anos. A consulta a um consultor financeiro quando necessário também será útil.

Popular