Ipoteka bank OTP Group lança private banking no Uzbequistão
Leia mais
UzDaily
uzdaily.uz

Ipoteka bank OTP Group lança private banking no Uzbequistão

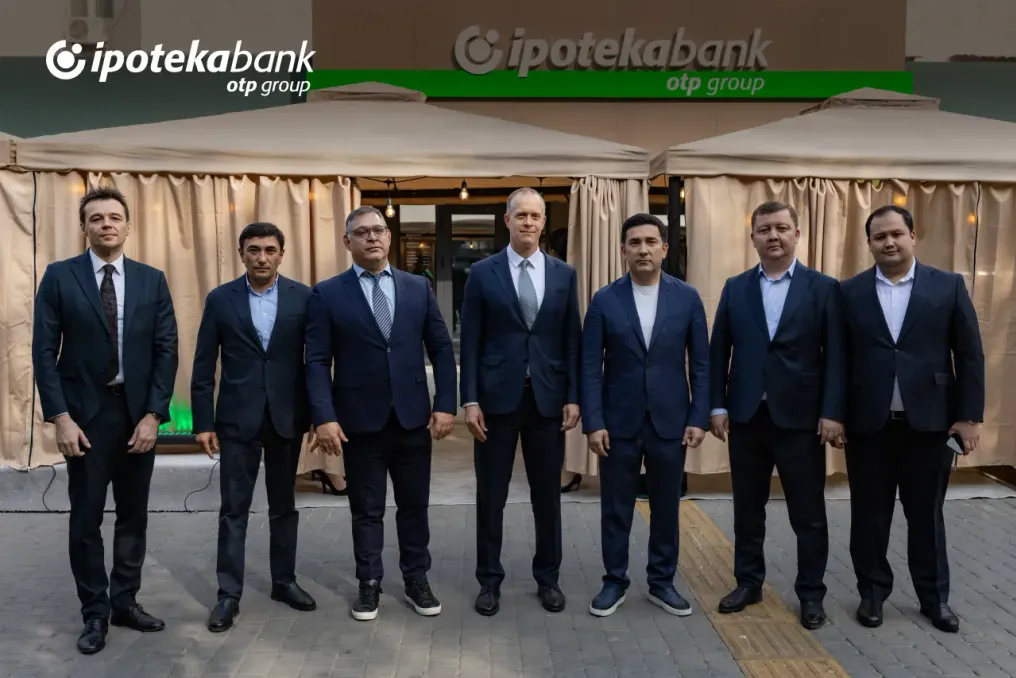
O Ipoteka bank OTP Group apresentou um serviço de private banking no Uzbequistão, oferecendo aos clientes adequados serviços bancários individualizados, soluções financeiras adaptadas, gestão de relacionamento dedicada e uma série de privilégios adicionais. Esta nova oferta baseia-se na experiência quase trinta anos do OTP Group em private banking e foi especificamente desenvolvida tendo em conta o mercado local do Uzbequistão.

Private banking é um modelo de serviço especializado criado para clientes com necessidades financeiras mais complexas que procuram apoio personalizado na gestão, preservação e aumento do seu capital. Geralmente, este modelo combina serviços bancários, de investimento e consultoria, bem como gestão de relacionamento dedicada para ajudar os clientes a atingir objetivos financeiros de longo prazo.

O lançamento dos serviços de private banking marca um marco importante no desenvolvimento do Ipoteka bank e oferece aos clientes adequados um novo nível de serviço bancário personalizado através de condições vantajosas, gestão de relacionamento dedicada, acesso a um escritório exclusivo de private banking e bónus adicionais.

Comentários da Gestão

Ádám Szentpéteri, Presidente do Conselho de Administração do Ipoteka bank OTP Group, declarou que o lançamento do private banking é um passo significativo no desenvolvimento do Ipoteka bank OTP Group e na promoção de serviços bancários exclusivos no Uzbequistão. Ele sublinhou que não se trata apenas da implementação de uma nova linha de negócios, mas sim de uma melhoria contínua da experiência do cliente de acordo com os padrões internacionais do Grupo. Expressou confiança de que a combinação da experiência do OTP Group com o conhecimento do mercado local e as capacidades do Ipoteka bank permitirá criar valor a longo prazo para os clientes e contribuir para o desenvolvimento do segmento de banca premium no Uzbequistão.

Ruslan Lapin, Diretor do Departamento de Private Banking do Ipoteka bank OTP Group, observou a crescente procura entre empresários, proprietários de empresas e altos executivos por serviços bancários personalizados. Estes clientes estão interessados não apenas em produtos financeiros, mas também num acesso conveniente aos serviços bancários, condições vantajosas e relações estáveis com o banco. O private banking do Ipoteka bank responde a estas expectativas graças a um modelo de serviço que combina atenção individualizada com um alto nível de serviço.

Gestão de Relacionamento Dedicada e Condições Bancárias Vantajosas

Um consultor dedicado atua como ponto de contacto principal do cliente, coordenando os seus pedidos e ajudando a aceder aos produtos e serviços oferecidos no âmbito do private banking do Ipoteka bank. Os clientes podem usufruir de soluções financeiras individuais, condições de depósito, comissões vantajosas por operações bancárias, condições especiais de câmbio de moeda estrangeira e aconselhamento sobre instrumentos financeiros. A oferta inclui também cartões de pagamento Visa Infinite e Uzcard Sherdor de classe premium.

Os clientes são atendidos num escritório especializado de private banking em Tashkent, que cumpre os padrões internacionais do OTP Group e está equipado com salas de reunião privadas para consultas confidenciais e atendimento personalizado.

Vantagens Exclusivas dos Cartões e Privilégios Adicionais

Clientes adequados têm a oportunidade de usufruir de vários privilégios em termos de estilo de vida e viagens, associados a cartões de pagamento exclusivos e fornecidos em colaboração com sistemas de pagamento e parceiros de serviço relevantes. Dependendo do cartão escolhido e das condições aplicáveis, estes privilégios podem incluir serviços de concierge, seguro de viagem, serviços de passagem acelerada no aeroporto, traslados de classe executiva, acesso a lounges de aeroportos através do programa DragonPass, bem como ofertas especiais de parceiros internacionais e locais.

Attila Bánfi, Diretor Executivo de Mercados Globais do OTP Group, afirmou que o lançamento do private banking no Uzbequistão para o OTP Group visa, antes de tudo, criar novas oportunidades para os clientes locais e promover o desenvolvimento futuro dos serviços de gestão de capital no país. Acrescentou que, em conjunto com colegas uzbeques, uniram o conhecimento do mercado local com a experiência e a perícia do OTP Group adquiridas nos mercados europeus para formar uma oferta de private banking que corresponda às expectativas dos clientes do Uzbequistão. Expressou satisfação por alcançar esta primeira fase de cooperação, salientando que isto cria uma base sólida para apoiar os clientes com um leque alargado de soluções de investimento personalizadas e apoio profissional.

Localização e Critérios de Elegibilidade

O escritório de private banking está localizado no endereço: Rua Mirobod, 35, Tashkent. Os clientes podem candidatar-se aos serviços de private banking se os seus ativos totais forem de pelo menos 750 milhões de som uzbeque (equivalente a 50.000 euros) ou se o seu rendimento mensal regular for de pelo menos 75 milhões de som uzbeque (equivalente a 5.000 euros).

Para obter informações adicionais sobre as condições de serviço e requisitos de elegibilidade, deve visitar o site oficial do Ipoteka bank ou contactar o Centro Bancário pelo telefone +998 (78) 150-18-88.

Sobre o Banco

O Ipoteka bank OTP Group é um dos principais bancos do Uzbequistão e faz parte do grupo bancário internacional OTP Group. O banco serve mais de 3,87 milhões de clientes em todo o país. Em 1 de agosto de 2026, o banco ocupa o 7º lugar no setor bancário do Uzbequistão em termos de ativos totais. O Ipoteka bank é líder de mercado em termos de tamanho do portfólio de crédito de retalho e ocupa posições de liderança no mercado de crédito hipotecário.

Além disso, o Ipoteka bank ocupa posições de destaque no setor bancário do Uzbequistão em termos do Índice de Lealdade do Cliente (NPS). A rede do banco inclui mais de 90 agências e pontos de atendimento em todo o país. O banco fornece serviços financeiros tanto a clientes individuais como corporativos, incluindo crédito hipotecário, consumo e automóvel, depósitos, microcréditos, serviços bancários corporativos e serviços bancários digitais. Desde 2023, o Ipoteka bank faz parte do grupo bancário internacional OTP Group.

Sobre o Grupo OTP

O OTP Group é um dos grupos bancários independentes de crescimento mais rápido e líderes na Europa Central e Oriental, caracterizado por alta rentabilidade e forte posição de capital e liquidez. O Grupo fornece serviços financeiros universais a cerca de 17,5 milhões de clientes e opera em 11 países da Europa Central e Oriental e Ásia Central, com cerca de 41.000 funcionários. A sede do Grupo encontra-se na Hungria. O Grupo possui uma estrutura de propriedade diversificada e transparente, e as ações do OTP Bank são cotadas na Bolsa de Valores de Budapeste desde 1995.
Histórias semelhantes

Banco Central do Uzbequistão emite primeira licença para atividades bancárias islâmicas para o Open Bank
Leia mais
gazeta.uz

Banco Central do Uzbequistão emite primeira licença para atividades bancárias islâmicas para o Open Bank

O Banco Central do Uzbequistão concedeu a primeira licença no país para a condução de atividades bancárias islâmicas. Esta licença foi entregue ao banco Open Bank, conforme divulgado pela assessoria de imprensa do regulador.

A decisão de concessão foi tomada pelo conselho do BC em 23 de outubro de 2026 (número nº 28/1). O banco recebeu a licença nº 1-I, que lhe dá o direito de realizar operações financeiras islâmicas previstas no artigo 5-1 da lei 'Sobre Bancos e Atividade Bancária'. Esta licença é pioneira no Uzbequistão após a formação da base legislativa necessária para o bancário islâmico.

O Open Bank já opera como um banco comercial. Em setembro de 2025, ele mudou seu nome de Smart Bank para Open Bank e reformulou sua licença bancária nº 89. Graças à nova licença, o banco poderá desenvolver o financiamento islâmico paralelamente aos serviços bancários tradicionais.

O único acionista do Open Bank é a Future Open Technology Group, que detém todas as 500 milhões de ações do banco, com valor nominal de 500 bilhões de soms. Anteriormente, Komilkhodja Sultanov (10%) e Zafar Adilov (4,9%) também participavam do banco. De acordo com dados de 2025, o principal proprietário da empresa-mãe era a Investment Development-Textile, ligada a Sherzod Tashpulov, presidente do conselho de supervisão do Open Bank.

De acordo com informações do iHamkor, atualizadas em setembro de 2026, os fundadores da Future Open Technology Group são Sherzod Tashpulov (95,16%) e Infovest Capital — FZCO (4,84%).

Quais operações o Open Bank pode realizar

A base legal para a implementação do bancário islâmico foi criada pela lei de 27 de março de 2026, que entrou em vigor em 29 de junho. Este documento define seis tipos principais de operações financeiras islâmicas:

  • Mudaraba — é o financiamento ou captação de investimentos sob a condição de distribuição de lucros entre os participantes.
  • Wakalah — é a prestação ou captação de fundos com base em um contrato de agência.
  • Murabaha — é o financiamento da compra de bens através da venda ao cliente em parcelas com um acréscimo pré-acordado.
  • Salam — é o financiamento realizado mediante pagamento antecipado de bens com posterior entrega.
  • Musharaka — é o financiamento conjunto de projetos, parceria ou participação no capital social das empresas.
  • Ijara — é a concessão de propriedade em aluguel islâmico, que pode incluir subsequente resgate.

A legislação também permite outras operações financeiras islâmicas que estão em conformidade com a prática bancária internacional e não contradizem as leis do Uzbequistão. É importante notar que, diferentemente do crédito padrão, o financiamento islâmico utiliza mecanismos como margem comercial, pagamentos de aluguel e distribuição de lucros em vez de empréstimos com juros, embora isso não signifique que o financiamento seja gratuito.

Para o funcionamento completo de um banco islâmico ou para abrir uma 'janela islâmica' em um banco comercial existente, é necessária uma licença separada. No caso da 'janela islâmica', o banco pode operar simultaneamente com produtos tradicionais e islâmicos, mas deve manter contabilidade separada das operações, criar uma unidade especializada em finanças islâmicas e nomear um conselho para controlar a conformidade dos serviços com os padrões estabelecidos.

O Open Bank começou a se preparar para o lançamento do bancário islâmico ainda em junho. Informações corporativas mostram que os acionistas do Open Bank aprovaram unanimemente a implementação das atividades bancárias islâmicas na assembleia geral anual de 29 de junho de 2026. No mesmo dia, foi decidida a criação de um Conselho de Finanças Islâmicas, cujos membros são nomeados por um período de três anos. A administração do banco foi encarregada de tomar medidas para obter a licença do Banco Central, e a composição do conselho seria apresentada ao regulador para aprovação, sendo que as disposições sobre seu funcionamento entrarão em vigor após a obtenção da licença necessária.

Em julho, o Ministério da Justiça fez alterações nas regras de licenciamento de atividades bancárias. Essas alterações estabeleceram requisitos para a criação de bancos islâmicos e abertura de 'janelas islâmicas', incluindo a necessidade de um plano de negócios de três anos, sistemas de gestão de riscos e controle de conformidade com normas financeiras islâmicas.

Como ocorre a implementação do bancário islâmico no Uzbequistão

O desenvolvimento das finanças islâmicas tornou-se parte do processo de reforma do sistema bancário do Uzbequistão. Em março de 2026, o presidente Shavkat Mirziyoyev analisou propostas para a integração de instrumentos financeiros islâmicos. Na ocasião, foram expressas intenções de abrir pelo menos uma 'janela islâmica' em um banco comercial até o final do ano corrente, e criar dois bancos islâmicos completos no período de 2026 a 2030.

Prevê-se que o desenvolvimento desta área ajudará a atrair cerca de 1 bilhão de dólares adicionais em investimentos e depósitos para o sistema bancário ao longo de cinco anos. O presidente do Banco Central, Timur Ishmetov, declarou anteriormente que mais de dez bancos comerciais começaram a se preparar para usar instrumentos financeiros islâmicos.

Em junho de 2026, acionistas de vários bancos, incluindo Agrobank, Asakabank, Ipak Yuli Bank e Orient Finans Bank, também aprovaram planos para o desenvolvimento do financiamento islâmico. Antes da existência de legislação especial, os serviços de financiamento islâmico no Uzbequistão eram fornecidos principalmente por microfinanças ou por acordos entre bancos e instituições financeiras islâmicas internacionais. A nova base regulatória dá aos bancos a possibilidade de oferecer autonomamente uma gama mais ampla desses produtos, incluindo a captação de investimentos que estejam em conformidade com os padrões financeiros islâmicos.

Banco Central do Uzbequistão emite primeira licença para atividade bancária islâmica
Leia mais
podrobno.uz

Banco Central do Uzbequistão emite primeira licença para atividade bancária islâmica

O Banco Central do Uzbequistão concedeu na cidade a primeira licença que autoriza a atividade bancária islâmica. Esta decisão abre perspectivas para a realização de operações de financiamento islâmico, que estão estabelecidas na legislação da república.

A Licença nº 1-I para a condução de atividades bancárias islâmicas foi emitida para a sociedade anônima Open Bank. Esta informação foi divulgada pela assessoria de imprensa do regulador. A emissão da permissão baseia-se na resolução do conselho do Banco Central nº 28/1 de 23 de outubro de 2026, tornando este documento o primeiro deste tipo no país.

Esta permissão abrange operações de financiamento islâmico, as quais são regulamentadas pelo artigo 5¹ da lei 'Sobre Bancos e Atividade Bancária', sendo tais operações regulamentadas por atos normativos adicionais.

No âmbito do regulador, também funciona um Conselho de Finanças Islâmicas. Sua tarefa é coordenar o desenvolvimento do financiamento islâmico e formar padrões unificados para bancos, organizações de microfinanças e outras instituições que operam de acordo com os princípios islâmicos. O Banco Central também lembra que, antes de utilizar os serviços dos clientes, deve-se verificar a existência das licenças necessárias nas estruturas financeiras no portal oficial do Banco Central.

Banco Central do Uzbequistão introduz contas especiais para empresários em processo de falência
Leia mais
podrobno.uz

Banco Central do Uzbequistão introduz contas especiais para empresários em processo de falência

O Banco Central do Uzbequistão fez alterações no regulamento de operação com contas bancárias de proprietários de empresas que estão passando por um processo de falência. Agora, para esses empresários, serão criadas contas especiais que permitem controlar os fundos durante o período de reabilitação, administração externa ou liquidação da empresa.

De acordo com as normas atualizadas, todas as transações nas contas primárias e adicionais são temporariamente suspensas, e os fundos são transferidos para esta nova conta especial. O acesso à disposição desses fundos é possível exclusivamente mediante ordem de pagamento do próprio cliente ou do administrador judicial nomeado.

Essas medidas regulatórias visam otimizar os processos bancários e apoiar os empresários que enfrentam dificuldades financeiras, dando-lhes a possibilidade de manter o controle financeiro e retomar suas atividades.

As mudanças também afetaram cidadãos comuns. Agora, qualquer cidadão pode solicitar informações sobre todas as suas contas bancárias em qualquer banco, e não apenas naquele onde a conta principal está aberta. Além disso, ao abrir uma conta, tornou-se possível usar o passaporte biométrico para viagens internacionais.

Além disso, deve-se notar que o procedimento de bloqueio de contas de contribuintes foi ajustado no Uzbequistão: se o empresário discordar da decisão do órgão fiscal, ele tem o direito de apresentar uma objeção, que o tribunal deve analisar em até três dias.

Popular