Analistas acreditam que ações de grandes empresas estão recuperando liderança estratégica em meio à incerteza do mercado
Leia mais
Business Standard
business-standard.com

Analistas acreditam que ações de grandes empresas estão recuperando liderança estratégica em meio à incerteza do mercado

Apesar da pressão significativa por parte dos vendedores institucionais estrangeiros (FII), que por muito tempo teve um impacto negativo nas ações indianas, observa-se uma mudança de tendência. Analistas notam que, depois que as ações de pequenas e médias empresas impulsionaram o crescimento do mercado durante a maior parte de 2026, elas começam a perder impulso, enquanto as ações de grandes empresas demonstram maior resiliência em meio à crescente incerteza do mercado.

De acordo com uma nota da Bajaj Broking de 2 de novembro, as ações de grandes empresas parecem mais adequadas para obter retornos superiores ajustados ao risco nos próximos seis a dezoito meses. Isso se deve à manutenção de indicadores fundamentais relativamente estáveis, ao aumento do apelo de suas avaliações e às vantagens inalteradas em liquidez.

Ouvir este artigo

Payal V. Pandya, vice-presidente da Prive-Research na Bajaj Broking, afirma que os fortes fluxos institucionais internos, a abundância de liquidez e o apetite contínuo por risco sustentaram as ações de pequenas e médias empresas durante a maior parte do ano. No entanto, a situação começou a mudar durante a temporada de festas, por volta de 11 de setembro, quando as ações de referência de grandes empresas superaram significativamente seus equivalentes dos segmentos de pequenas e médias empresas.

No período de 11 de setembro a 2 de novembro de 2026, o índice Nifty 50 caiu apenas 0,5%, enquanto o Nifty Midcap 100 perdeu 7% e o Nifty Smallcap 100 perdeu 6,6%. Pandya observa que essa divergência indica uma preferência emergente por qualidade, liquidez e maior previsibilidade de lucros entre investidores que estão se tornando mais cautelosos.

A nota destaca que, embora as ações de pequenas e médias empresas tenham movido o mercado durante a maior parte do ciclo atual, a recente divergência sugere que os investidores estão dando mais valor à disciplina de avaliação, visibilidade de receitas e proteção contra quedas. Surge a questão de saber se o equilíbrio entre risco e recompensa está mudando a favor das grandes empresas, e não apenas se elas podem superar outros segmentos em qualquer fase do mercado.

Essa mudança ocorre em meio a vários fatores que obscurecem as perspectivas de mercado, incluindo as consequências das próximas eleições de meio de mandato nos EUA, a trajetória das receitas corporativas, a tensão geopolítica e a previsão geral de crescimento econômico mundial. No entanto, Pandya acredita que, nos próximos trimestres, as ações de grandes empresas podem oferecer aos investidores maior estabilidade. Embora possam não proporcionar os aumentos mais acentuados durante períodos de alta liquidez e aceitação agressiva de riscos, seu porte, balanços mais fortes e lucros relativamente previsíveis os tornam atraentes com o aumento da volatilidade do mercado.

Além disso, a Bajaj Broking considera que as avaliações dessas ações estão se tornando cada vez mais razoáveis em comparação com os níveis históricos, o que fortalece o argumento de investimento para este segmento.

Vendas de FII

As vendas por parte dos investidores institucionais estrangeiros (FII) permaneceram um obstáculo sério para as ações indianas no ciclo de mercado recente. No entanto, essa pressão também afetou alguns pesos pesados do índice de grandes empresas, incluindo empresas que continuavam a apresentar resultados operacionais saudáveis.

Pandya especula que isso pode criar uma oportunidade se o apetite global por risco melhorar, a incerteza geopolítica diminuir ou a Índia atrair mais investimentos estrangeiros. De acordo com a nota, os beneficiários mais prováveis da recuperação dos fluxos estrangeiros serão as ações de grandes empresas, especialmente aquelas que compõem o Nifty 50, bancos privados líderes e grandes empresas de serviços financeiros. Sua vantagem sobre as ações de pequenas e médias empresas é a liquidez mais profunda, maior capitalização de mercado e a capacidade de receber investimentos institucionais significativos.

Pandya conclui que o potencial de investimento das grandes empresas está cada vez mais focado em sua capacidade de resistir à volatilidade do mercado, em vez de garantir retornos impressionantes de curto prazo.
Histórias semelhantes

Evolução da tributação de lucros de ações no longo prazo na Índia: cronologia das mudanças desde 2003
Leia mais
business-standard.com

Evolução da tributação de lucros de ações no longo prazo na Índia: cronologia das mudanças desde 2003

A política de ganho de capital de longo prazo (LTCG) de investimentos em ações na Índia passou por várias mudanças significativas, evoluindo de isenção temporária em 2003 para um regime sem impostos em 2004, retorno dos impostos em 2018 e apelos atuais por reforma.

A agência Reuters informou na segunda-feira que a Comissão de Valores Mobiliários da Índia (Sebi) recomendou ao governo a revogação do imposto sobre ganhos de capital de longo prazo (LTCG) para investidores de portfólio estrangeiros (FPIs). Além disso, o regulador de mercado propôs incentivos fiscais para investidores internos de fundos mútuos que vendem seus ativos atuais para reinvestir em outros esquemas.

Essas recomendações surgiram em meio à saída contínua de investidores estrangeiros e crescente preocupação com o ônus fiscal associado aos investimentos em ações. O governo ainda não aceitou essas propostas.

O histórico tributário mostra como ele evoluiu: da anulação em 2004 ao reestabelecimento em 2018 e subsequente aumento da alíquota em 2024.

Antes de 2003: Imposto sobre LTCG em vigor

Antes da introdução da isenção em 2003, o ganho de capital de longo prazo de ações listadas em bolsa era tributado de acordo com a Lei do Imposto de Renda, conforme as disposições e alíquotas aplicáveis. O regime fiscal dependia da natureza do título e do investidor. Investidores institucionais estrangeiros (FIIs), uma categoria regulatória anterior para investidores de portfólio estrangeiros (unificada com FPIs em 2014), também estavam sujeitos à tributação de ganhos de capital de acordo com as disposições aplicáveis.

28 de fevereiro de 2003: Introdução da isenção temporária de LTCG

O Ministro das Finanças, Jaswant Singh, anunciou no Orçamento do Governo de 2003-04 uma isenção temporária para ações listadas em bolsa adquiridas em 1º de março de 2003 ou depois e vendidas após serem detidas por pelo menos um ano. O objetivo dessa isenção era estimular os mercados de capitais e encorajar os investimentos em ações.

8 de julho de 2004: Anúncio da revogação do imposto sobre LTCG

No âmbito do novo governo UPA, o Ministro das Finanças, P Chidambaram, anunciou uma mudança mais ampla no Orçamento do Governo de 2004-05. Ele propôs abolir completamente o imposto sobre LTCG em transações de valores mobiliários e substituí-lo pelo Imposto sobre Transações de Valores Mobiliários (STT) em negociações na bolsa de valores. A taxa proposta de STT era de 0,15% do valor do título, pago pelo comprador. O governo também propôs reduzir a alíquota do imposto sobre ganhos de capital de curto prazo de valores mobiliários para um fixo de 10%. O novo sistema entrou em vigor em 1º de outubro de 2004. A Seção 10(38) da Lei do Imposto de Renda previa a isenção para ganhos de capital de longo prazo qualificados de ações listadas em bolsa, desde que a transação de venda estivesse sujeita a STT.

2017: Endurecimento das condições de isenção

O regime sem impostos foi alvo de atenção após surgirem preocupações de que alguns investidores o utilizassem para ocultar fundos não tributáveis na forma de ganhos de capital isentos de impostos. Para resolver esse problema, a Lei de Finanças de 2017 fez alterações na Seção 10(38) da Lei do Imposto de Renda. De acordo com as regras revisadas, os investidores que adquirem ações após outubro de 2004 poderiam, em geral, reivindicar a isenção de LTCG apenas se pagassem STT tanto no momento da compra quanto no momento da venda. Em junho de 2017, o Conselho Central de Impostos Diretos (CBDT) emitiu um aviso listando as transações isentas do requisito adicional de STT, desde que certas garantias fossem cumpridas.

1º de fevereiro de 2018: Reintrodução do imposto sobre LTCG

O Ministro das Finanças, Arun Jaitley, anunciou o retorno do imposto sobre LTCG em ações listadas em bolsa no Orçamento do Governo de 2018-19, encerrando um período de isenção fiscal de 14 anos. O governo propôs um imposto de 10% sobre o ganho de capital de longo prazo anual que excedesse 1 lakh de rupias. Diferentemente de algumas outras disposições de ganho de capital, os investidores não se beneficiavam da indexação, que ajusta o custo de aquisição do ativo de acordo com a inflação ao calcular o ganho tributável. Uma nova Seção 112A foi introduzida para trazer de volta à esfera tributária o ganho de capital de longo prazo de ações listadas em bolsa, fundos mútuos focados em ações e cotas de fundos fiduciários empresariais. A nova estrutura tributária passou a ser aplicada a partir de 1º de abril de 2018 para o ano fiscal 2018-19. O ganho de capital de longo prazo qualificado, superior a 1 lakh de rupias, de ações listadas em bolsa, fundos mútuos focados em ações e cotas de fundos fiduciários empresariais, foi tributado à alíquota de 10% de acordo com a Seção 112A. A isenção continuou dependente dos requisitos de STT. Ao contrário do regime anterior sem impostos, agora os investidores deveriam pagar tanto o STT nas transações aplicáveis quanto o imposto de renda sobre o ganho de capital de longo prazo qualificado acima do limite anual.

23 de julho de 2024: Aumento do imposto sobre LTCG para 12,5%

A Ministra das Finanças, Nirmala Sitharaman, aumentou a alíquota do imposto sobre LTCG para ações qualificadas listadas em bolsa de 10% para 12,5% no Orçamento do Governo de 2024-25. Simultaneamente, ela aumentou o limite anual de isenção de 1 lakh de rupias para 1,25 lakh de rupias. Essas mudanças entraram em vigor imediatamente, aplicando-se a transferências realizadas em 23 de julho de 2024 ou depois. O orçamento também elevou a alíquota do imposto sobre ganhos de capital de curto prazo para ações qualificadas listadas em bolsa, fundos mútuos focados em ações e cotas de fundos fiduciários empresariais sujeitas a STT, de 15% para 20%.

2026: Retorno dos apelos ao alívio do LTCG nos debates políticos

O debate sobre o ônus fiscal dos investimentos em ações ressurgiu em meio a preocupações sobre a saída de portfólios estrangeiros e a atratividade relativa dos mercados indianos. Em 20 de julho de 2026, o governo informou o Lok Sabha que não estava considerando propostas de revogação do imposto sobre LTCG em ações. O Ministro de Estado das Finanças, Pankaj Chaudhary, também afirmou que a alíquota de 12,5% é aplicada igualmente a investidores de varejo domésticos e FPIs. Em 2 de novembro, a Reuters relatou que a Sebi recomendou a revogação do imposto sobre LTCG para investidores estrangeiros e também propôs que investidores internos de fundos mútuos não pagassem LTCG ao mudar de um esquema para outro após deter cotas por mais de um ano.

A participação de investidores estrangeiros no setor imobiliário indiano diminuiu, e o mercado agora depende de investidores domésticos
Leia mais
www.aajtak.in

A participação de investidores estrangeiros no setor imobiliário indiano diminuiu, e o mercado agora depende de investidores domésticos

Os investimentos de capital privado em imóveis indianos enfrentaram um forte declínio. Nos primeiros nove meses de 2026, os investimentos no setor caíram 31% em termos anuais, totalizando US$ 1,66 bilhão, em comparação com US$ 2,41 bilhão no mesmo período do ano anterior.

Apesar da redução geral no volume de investimentos, o número de transações aumentou de 24 para 31, indicando um aumento na atividade dos investidores. No entanto, houve uma escassez de grandes negócios.

De acordo com um relatório da consultoria Knight Frank India para o terceiro trimestre de 2026, a participação de investidores indianos aumentou significativamente. Se nos primeiros nove meses de 2025 a participação de investidores domésticos no volume total de investimento privado era de 25%, no mesmo período de 2026 ela atingiu 85%. Consequentemente, a participação de investidores estrangeiros caiu de 75% para 15%.

O relatório indica que, nos primeiros nove meses de 2026, os investimentos de capital privado em imóveis atingiram o nível mais baixo em seis anos. A principal razão para isso foi a ausência de grandes negócios. O tamanho médio das transações anunciadas também diminuiu em 47%, ficando em US$ 53 milhões, contra quase US$ 100 milhões no ano anterior. No terceiro trimestre do ano (julho-setembro de 2026), também houve uma queda nos investimentos imobiliários, que foi de 43% em termos anuais, ou US$ 53 milhões. No entanto, o número de transações aumentou de 12 para 15, destacando a queda no volume total de fundos com o aumento do número de transações.

Entre os vários segmentos imobiliários, os escritórios permaneceram a escolha prioritária para os investidores. De janeiro a setembro de 2026, foram investidos US$ 1,18 bilhão em imóveis de escritórios, representando cerca de 71% do volume total. No entanto, os investimentos em imóveis de escritórios caíram 19% em comparação com o mesmo período do ano passado. A maior parte dos investimentos no segmento de escritórios foi direcionada a propriedades prontas, que representaram 78% do volume total, contra 49% no ano passado. Além disso, 88% do capital no segmento de escritórios foi investido através de capital acionário. O aumento do interesse em escritórios prontos é explicado pela avaliação mais fácil do potencial de receita de aluguel e pela redução dos riscos associados à construção, em contraste com projetos em fase de construção, onde existem riscos de atrasos e aumento de custos.

Os investimentos de capital privado em imóveis residenciais também diminuíram. No período de janeiro a setembro de 2026, US$ 32 milhões foram investidos neste segmento, o que é 33% menos do que os US$ 48 milhões no mesmo período do ano passado. É notável que 97% desses fundos vieram de financiamento de dívida e empréstimos estruturados, e não diretamente por participação no capital. 83% dos investimentos no segmento residencial foram destinados a projetos em construção. No terceiro trimestre, cerca de US$ 19 milhões foram investidos em imóveis residenciais, representando aproximadamente 60% do volume total de investimentos nos primeiros nove meses. De acordo com o relatório, 63% de todos os investimentos em imóveis residenciais foram direcionados ao NCR, demonstrando uma forte presença de investidores no mercado imobiliário de Delhi-NCR.

As tendências de investimento no segmento de armazéns diferiram do resto do mercado. Nos primeiros nove meses de 2026, US$ 16 milhões foram investidos neste segmento, um aumento de 66% em relação aos US$ 10 milhões no mesmo período do ano passado. No entanto, todo o volume de investimento em logística foi realizado em uma única transação relacionada a um ativo pronto. Em contraste, no setor de varejo, nenhum negócio de capital privado foi registrado no período de janeiro a setembro de 2026, embora cerca de US$ 37,4 milhões tenham sido investidos neste segmento no ano passado.

Em termos de cidades, o NCR tornou-se o principal centro de investimento de capital privado em imóveis no período de janeiro a setembro de 2026. Foram investidos US$ 56,8 milhões no NCR, representando cerca de 34% do volume total de investimentos no país. No ano passado, a participação do NCR era de apenas 9%, com investimentos de cerca de US$ 21 milhões. Pune recebeu US$ 35,6 milhões em investimentos, correspondendo a 21% do volume total. Chennai recebeu US$ 31,9 milhões, garantindo 19% da participação. Os investimentos em Mumbai somaram US$ 27,6 milhões, enquanto em Bangalore caíram para US$ 13,7 milhões. Hyderabad recebeu cerca de US$ 40 milhões, e não foram registrados investimentos em Calcutá.

Segundo a Knight Frank, os investidores domésticos direcionaram um total de US$ 1,42 bilhão para o mercado imobiliário indiano entre janeiro e setembro de 2026, o que corresponde a cerca de 85% do volume total de investimento privado. No ano passado, a contribuição dos investidores domésticos foi de cerca de US$ 60,3 milhões, ou 25% do volume total. Os investidores domésticos forneceram 94% dos investimentos no segmento residencial e 81% dos investimentos no segmento de escritórios. Além disso, o capital doméstico participou da única transação no segmento de armazéns.

Gestores de fundos afirmam que o investimento em valor é relevante, mas a escolha das ações é um fator chave
Leia mais
business-standard.com

Gestores de fundos afirmam que o investimento em valor é relevante, mas a escolha das ações é um fator chave

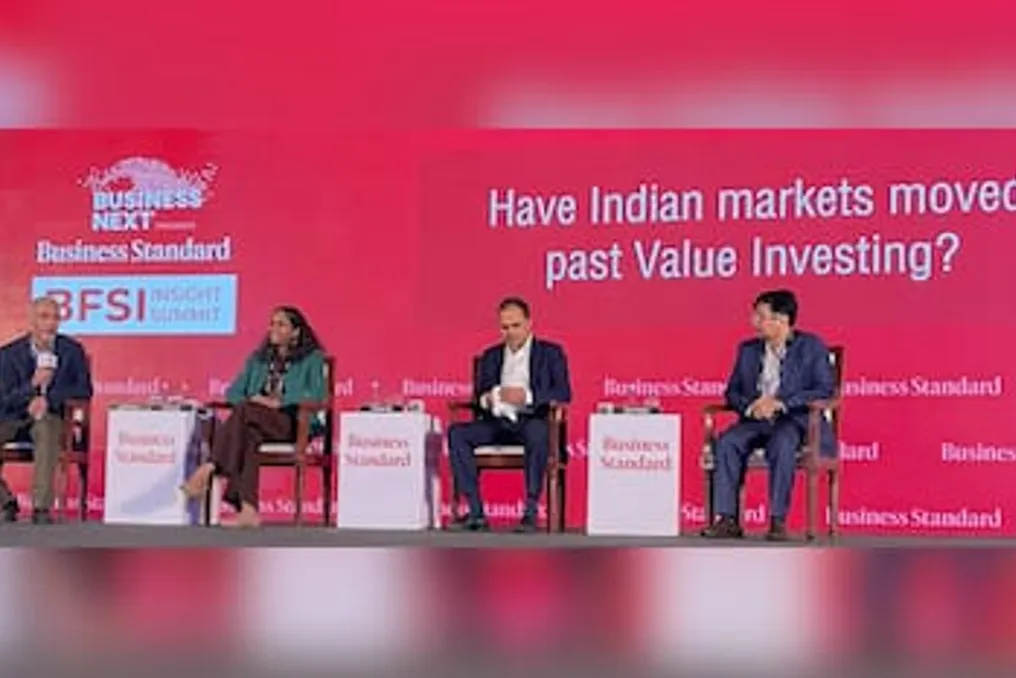
Gestores de fundos declararam no Fórum Business Standard BFSI Summit em Mumbai que o investimento em valor permanece significativo nos mercados indianos. No entanto, os investidores precisam saber distinguir as ações que são realmente subvalorizadas daquelas cujas perspectivas de negócios estão piorando.

Durante a sessão, moderada por Parin Palande do Business Standard, Rajiv Takkar, diretor de investimentos em capital acionário e chefe da PPFAS Asset Management, observou que o investimento deve ser baseado na comparação do valor intrínseco da empresa com seu preço de mercado, e não em rótulos como 'valor' ou 'crescimento'.

Takkar citou o exemplo de investimentos em ações de tecnologia americanas, onde, em sua opinião, o mercado não refletia seu verdadeiro valor, permitindo avaliá-las por métodos tradicionais. Ele explicou que a diferença entre investimento em valor e crescimento muitas vezes depende de quão fortemente os investidores dependem de rendimentos futuros. Investidores de crescimento tendem a obter a maior parte do valor da empresa dos fluxos de caixa esperados daqui a muitos anos, enquanto os investidores de valor preferem uma visão mais clara dos fluxos de caixa de curto prazo.

Ele alertou que previsões muito de longo prazo podem tornar as avaliações vulneráveis a erros, citando a experiência com ações de tecnologia indianas. Além disso, Takkar aconselhou os investidores a não ignorar a governança corporativa ao buscar lucros. Embora os padrões de governança tenham melhorado devido a mudanças regulatórias, requisitos de divulgação e transações digitais, ele acredita que os investidores podem ser excessivamente indulgentes com promotores com histórico duvidoso.

Paciência, convicção e pesquisa

Prashant Jain, fundador e diretor de investimentos da 3P Investment Managers, enfatizou que manter um investimento por um longo período de baixo retorno exige um profundo entendimento da própria atividade da empresa e dos motivos pelos quais o mercado a avalia dessa maneira. Jain afirmou que o investimento está mais relacionado à inteligência emocional (QE) do que à intelectual (QI), e essa confiança deve ser apoiada por pesquisas rigorosas e um entendimento completo do negócio.

Ele também falou sobre sua decisão de sair do setor de tecnologia indiano em novembro de 1999, quando as avaliações eram altas, pois considerava que o ritmo de crescimento do setor naquele momento era insustentável. No entanto, ele não vê perda de relevância para este setor, observando que as empresas de tecnologia indianas continuam a demonstrar crescimento positivo de receita em dólares, apesar da pressão deflacionária que a inteligência artificial pode criar.

IA e busca por valor

Lakshmi Iyer, presidente do grupo de investimentos e CEO da Bajaj Alternate Investment Fund Managers, sugeriu que o investimento em valor se aplica a todas as classes de ativos, incluindo renda fixa. Para o gestor de fundos, a decisão se resume a de onde provavelmente virá o próximo aumento de receita — isso pode significar um aumento nos investimentos em títulos ou ações, dependendo do ciclo de mercado e da atratividade relativa das oportunidades disponíveis.

Ao falar sobre IA, Iyer observou que o cenário de investimento na Índia nesta área difere do americano, onde a maior parte dos gastos é direcionada para a criação de infraestrutura básica e o desenvolvimento de grandes modelos de linguagem. A atividade na Índia, segundo ela, estava mais focada em aplicações. Ela não considera que as oportunidades de IA na Índia estejam em fase de bolha, pois as empresas locais não dependeram de empréstimos em grande escala observados em alguns investimentos estrangeiros em IA, financiando principalmente os gastos de capital com fluxos de caixa.

No entanto, em relação às empresas de tecnologia indianas listadas, Iyer espera que os investidores se tornem mais seletivos. Ela alertou: 'Tudo o que é vendido com desconto nem sempre oferece valor', acrescentando que os investidores devem determinar se a correção representa uma queda temporária ou um declínio sustentado no estado dos negócios.

Grandes empresas oferecem valor relativo

Takkar notou que as ações de grandes empresas negociam em média com avaliações mais baixas em comparação com as ações de empresas de médio e pequeno porte. Citando as relações preço/lucro nos índices, ele indicou que o Nifty 100 está em torno de 18-19 vezes o lucro, o Nifty Midcap 150 em torno de 24-25 vezes, e o Nifty Smallcap 250 em torno de 31-32 vezes. Ele também observou o influxo de fundos domésticos na categoria de fundos mútuos para empresas de médio e pequeno porte, mesmo quando grandes fundos registravam saída de fundos em alguns meses, observando que os investidores parecem estar se concentrando excessivamente em ações pequenas.

Takkar relatou que as top 100 empresas geram, estima-se, 65-70% do lucro obtido pelas 500 principais empresas listadas na Índia. Essa concentração de receitas destaca a importância de os investidores não ignorarem empresas maiores apenas porque suas ações apresentaram desempenho inferior. Jain concordou que o mercado pode experimentar um retorno à média, e a dinâmica relativa de diferentes segmentos pode mudar com o tempo. No entanto, ele alertou contra um tratamento uniforme para todas as pequenas e médias empresas. Ele enfatizou: 'As grandes empresas têm valor, têm estabilidade, têm crescimento, e elas não podem ser ignoradas'. Ele acrescentou que as pequenas empresas também podem oferecer oportunidades de seleção de ações, mas os investidores precisam ser seletivos e realizar pesquisas direcionadas.

Iyer defendeu uma abordagem equilibrada em vez de abandonar completamente qualquer segmento. Ela recomendou que os investidores olhem além dos movimentos dos índices e narrativas de mercado para encontrar empresas com fundamentos sólidos e avaliações razoáveis.

Popular