A Nvidia, ao investir US$ 3 bilhões na venda de ações da Meta, continuou a expandir seu portfólio, que inclui participações acionárias, empréstimos e garantias. Com essas ações, o gigante de semicondutores adquiriu um status que alguns analistas chamam de banco central da bolha de inteligência artificial.
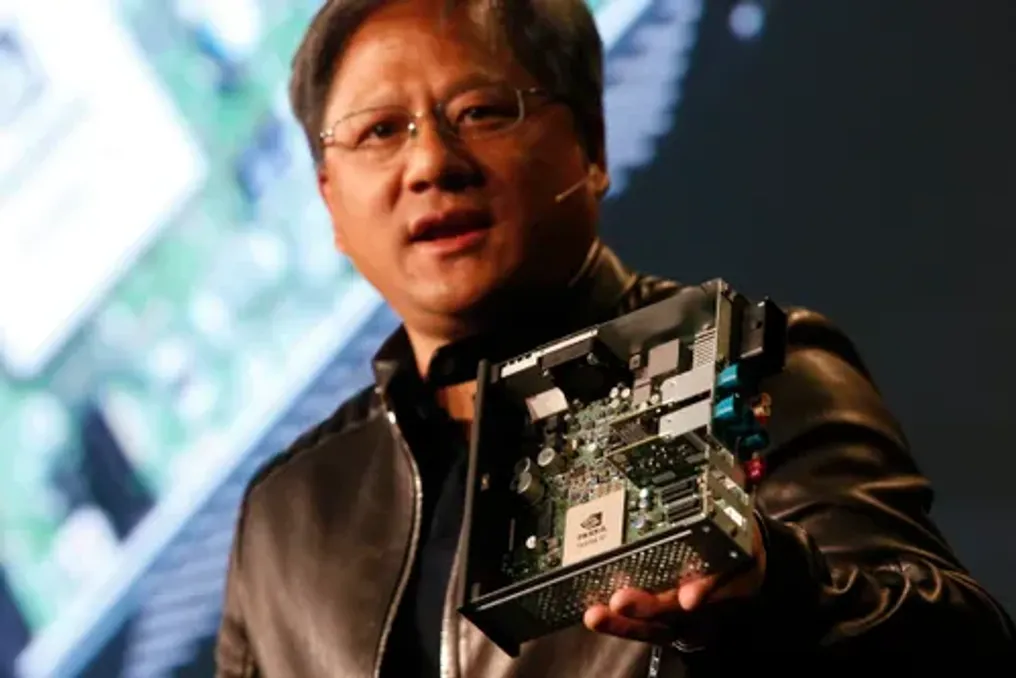
Este conjunto de transações ajudou a sustentar uma alta demanda por processadores Nvidia, que são componentes chave da revolução da IA e alimentam vastos centros de dados em todo o mundo. Essa alta demanda tornou a Nvidia a empresa mais cara do mundo em capitalização de mercado, e Jensen Huang, seu CEO, um ator principal no setor de IA.
No entanto, esses investimentos geraram preocupação entre alguns céticos em Wall Street sobre se a Nvidia está contribuindo para o inchaço da bolha de IA.
Em quais projetos a Nvidia investe?
A Nvidia adquiriu participações em desenvolvedores líderes de IA, como OpenAI, Anthropic e xAI de Elon Musk, que agora faz parte da SpaceX. A empresa também investiu em empresas chamadas 'não-cloud', incluindo CoreWeave e Nebius, que fornecem poder computacional construído em chips Nvidia.
Os investimentos da Nvidia vão muito além dos Estados Unidos. Na Europa, a empresa apoiou o desenvolvedor francês de IA Mistral e a startup britânica Wayve, especializada em tecnologias autônomas. Na Ásia, a Nvidia colabora com o grupo sul-coreano SK Group para construir centros de dados.
Além dos investimentos acionários, a empresa forneceu garantias financeiras, atuando como comprador de última instância. No caso da CoreWeave, a Nvidia se comprometeu a adquirir até US$ 6,3 bilhões em capacidade de computação não utilizada, caso outro cliente não a assumisse. Além disso, segundo meios de comunicação americanos, a Nvidia possui cerca de US$ 36 bilhões em garantias de serviços em nuvem e uma garantia de até US$ 105 bilhões relacionada ao centro de dados da OpenAI.
Por que a Nvidia está tomando tais medidas?
Especialistas acreditam que os enormes lucros da Nvidia não lhe deixam outras opções atraentes. Michael Cusumano, professor da MIT Sloan School of Management, observou que a empresa 'essencialmente se torna um banco', e que direcionar esses fundos para investimentos em infraestrutura relacionados à compra de equipamentos Nvidia é uma decisão sensata, pois as alternativas são menos atraentes.
Cusumano acrescentou que a criação de seus próprios centros de dados colocaria a Nvidia em concorrência com seus maiores clientes, o que poderia provocar muitas denúncias antitruste. Gil Luria, chefe de pesquisa tecnológica da D.A. Davidson, acredita que a Nvidia identifica segmentos do ecossistema de IA que estão subinvestidos e direciona fundos para preencher essas lacunas. Ele afirmou que isso é 'sem precedentes, mas parece estar funcionando'.
Huang defendeu essa abordagem, afirmando que os laboratórios avançados de IA representam a primeira geração de startups que precisam não de milhões, mas de dezenas de bilhões de dólares para começar. Os investimentos da Nvidia efetivamente dão a essas empresas mais tempo para ter sucesso.
Isso é financiamento 'circular'?
Críticos comparam essas transações à era das pontocom, quando as empresas inflacionavam artificialmente o crescimento, investindo em startups que depois compravam seus produtos. Paulo Carvalho, pesquisador sênior da Harvard Kennedy School, observou que 'não há nada inerentemente errado em a Nvidia ajudar seus clientes', mas enfatizou que quanto mais próximas forem essas relações, mais difícil será avaliar a verdadeira demanda sustentável.
Luria rebateu que nem toda demanda é igual. Ele explicou que 'se a Nvidia dá dinheiro à CoreWeave para que ela gire e compre chips Nvidia, isso não é tão bom quanto se a Microsoft comprasse chips Nvidia, porque eles têm um cliente na OpenAI que tem um cliente em tecnologia corporativa disposto a pagar por isso'.
Quais são os riscos?
O principal problema é a concentração. De acordo com o relatório anual da empresa, dois clientes diretos forneceram 22% e 14% da receita da Nvidia em seu ano fiscal de 2026. Carvalho alertou que uma rede de investimentos cruzados aumenta o risco de contágio se uma empresa fraca, como a CoreWeave, enfrentar dificuldades.
Ele sugeriu: 'Se a demanda por IA desapontar, cortes de gastos podem afetar simultaneamente fabricantes de chips, construtores de data centers e seus financiadores'. Essas preocupações aumentaram neste mês, quando as ações de várias empresas 'não-cloud' ligadas à Nvidia, incluindo CoreWeave, Nebius e IREN, caíram pelo menos 30% em outubro, em meio a preocupações sobre o aperto do crédito para projetos de IA.
Carvalho observou que o mercado de chips de IA permanece com oferta limitada. Ele previu que a demanda continuará a crescer por mais 12 a 18 meses antes de começar a se estabilizar. Cusumano espera que a alta demanda por chips Nvidia se mantenha por três a cinco anos.