Governo defende avaliação do IDBI Bank, alegando que o processo aumentou o valor da transação em 3917 bilhões de rúpias
Leia mais
Business Standard
business-standard.com

Governo defende avaliação do IDBI Bank, alegando que o processo aumentou o valor da transação em 3917 bilhões de rúpias

O Ministério das Finanças defendeu a avaliação e o procedimento de leilão relacionados à venda estratégica do IDBI Bank, afirmando que o método aplicado pelo governo ajudou a aumentar o valor da transação em 3917 bilhões de rúpias.

Foi observado que o Grupo de Secretários sobre Desinvestimento de Ativos (Core Group of Secretaries on Disinvestment, CGD) recebeu poderes especiais para tomar decisões no processo da rodada final de leilões e resolver quaisquer questões processuais.

O Ministério esclareceu que o CGD, autorizado pelo Comitê de Assuntos Econômicos do Gabinete (Cabinet Committee on Economic Affairs, CCEA), revisou todo o processo de avaliação para garantir a condução eficaz do desinvestimento estratégico de ativos.

Também foi explicado que o preço de reserva para esta transação não foi alterado durante o processo. De acordo com a declaração, 'o preço de reserva não foi nem reduzido nem aumentado, e a primeira rodada tornou-se nula após as propostas iniciais não terem sido aprovadas'.

Em 14 de outubro, o CCEA aprovou a venda estratégica de uma participação total de 60,72% no IDBI Bank para a firma de investimentos canadense Fairfax Financial Holdings. O valor total da transação é estimado em aproximadamente 53.000 bilhões de rúpias, com o preço de oferta aprovado fixado em 81 rúpias por ação.

Como ocorreu o processo de leilão

De acordo com o ministério, a fase inicial do leilão ocorreu no ano fiscal de 2025-26 e foi organizada pelo Departamento de Investimentos e Gestão de Ativos Públicos (Department of Investment and Public Asset Management, Dipam) de acordo com suas práticas internas. Essas práticas são consideradas diretrizes orientativas, e não regras ou disposições rígidas.

O ministério explicou que não existe um indicador padrão predefinido para os leilões. As partes interessadas avaliam o valor da empresa por conta própria e apresentam propostas confidenciais. Durante o processo, agências independentes são contratadas para realizar uma avaliação justa da empresa simultaneamente, que é então usada como base de comparação para determinar a justificativa das propostas apresentadas. Assim, o preço encontrado nos leilões e a avaliação comparativa podem ser superior ou inferior um ao outro', diz o comunicado.

Como o DIPAM não possui um procedimento interno prescrito para resolver tais situações, o ministério acrescentou que o CCEA delegou poderes especiais ao CGD para tomar as decisões apropriadas.

Como a metodologia de avaliação foi aprovada?

O ministério informou que o CGD estudou a metodologia de avaliação em abril de 2026 antes de convidar para a rodada de melhores ofertas.

Adicionalmente, os escritórios de avaliação começaram a trabalhar nas avaliações atualizadas em maio, depois que os resultados financeiros do ano encerrado em 31 de março de 2026 se tornaram públicos no final de abril. Isso foi necessário para garantir que a avaliação fosse baseada em informações financeiras disponíveis no momento do leilão.

O ministério enfatizou que o processo manteve a confidencialidade. 'O processo permaneceu duplo cego, pois o participante do leilão não sabia sobre a avaliação, e os avaliadores não viam as propostas. Somente o CGD obtém o quadro completo e compara as propostas com as avaliações justas para tomar a decisão final sobre a justificativa das propostas apresentadas', afirma o comunicado.

A avaliação foi realizada por dois consultores independentes, que utilizaram métodos diferentes. O consultor de transações realizou a avaliação de negócios e recrutou especialistas treinados no Método de Múltiplos de Mercado, considerando a complexidade da transação.

O ministério também esclareceu a classificação do banco. O IDBI Bank era um banco estatal até 2019, mas após a Life Insurance Corporation of India (LIC) adquirir a participação majoritária naquele ano, tornou-se um banco controlado pelo estado.

'Como não há um protocolo regulatório especial para esta situação, o RBI começou a considerá-lo como um banco privado apenas para fins regulatórios, mesmo que a propriedade permanecesse predominantemente com a LIC e o Governo da Índia, e os investidores de mercado continuassem a avaliá-lo como uma empresa estatal', diz o comunicado.

Por que o governo alega que o valor da transação aumentou

O ministério declarou que o avaliador de ativos também seguiu os métodos de avaliação estabelecidos e levou em consideração as exigências fiscais controversas. A garantia prevista para essas exigências foi incluída como compensação, seguindo o pedido geral dos participantes qualificados do leilão, para estimular propostas mais altas.

'Isso permanece um evento de baixa probabilidade e neutro para as receitas do governo, pois apenas uma exigência tributária adicional, se for paga, terá direito a reembolso. A responsabilidade potencial que poderia ter surgido a esse respeito era de apenas 627 bilhões de rúpias, enquanto o preço encontrado no leilão, aumentado em 3917 bilhões de rúpias, aumentou o valor da transação para o Governo da Índia e LIC.'

Relata-se que o governo e a LIC manterão participações remanescentes no banco, o que lhes permitirá beneficiar de qualquer aumento em seu valor após a reestruturação estratégica.
Histórias semelhantes

Banco de Desenvolvimento Eurasiático promove o desenvolvimento do financiamento islâmico na Ásia Central
Leia mais
uzdaily.uz

Banco de Desenvolvimento Eurasiático promove o desenvolvimento do financiamento islâmico na Ásia Central

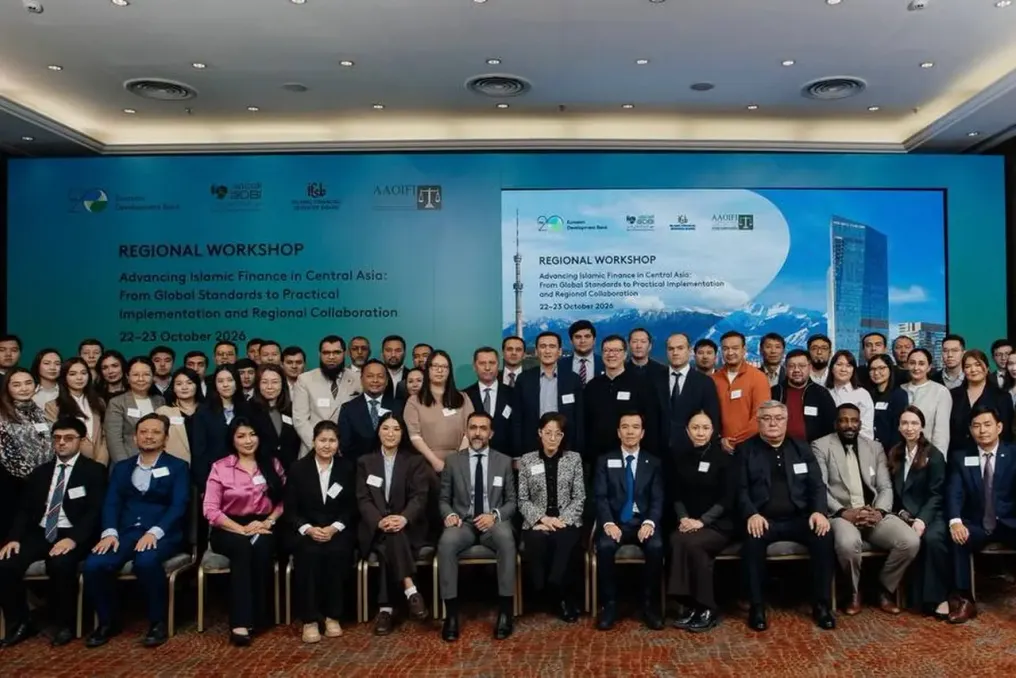
O Banco de Desenvolvimento Eurasiático (EDB) reuniu especialistas internacionais e representantes do setor financeiro do Cazaquistão, Quirguistão, Tajiquistão e Uzbequistão para discutir as perspectivas do financiamento islâmico na Ásia Central.

O seminário prático de dois dias ocorreu em Almaty, em 24 de outubro. Participaram representantes dos ministérios das finanças e economia, bancos centrais e comerciais, reguladores financeiros, bem como organizações internacionais.

Os parceiros do evento foram o Instituto do Banco Islâmico de Desenvolvimento (IsDB Institute), a Organização de Contabilidade e Auditoria de Instituições Financeiras Islâmicas (AAOIFI) e o Conselho de Serviços Financeiros Islâmicos (IFSB).

Os participantes examinaram detalhadamente os padrões internacionais de financiamento islâmico, os princípios de governança sharia e as abordagens para a regulamentação e supervisão de instituições financeiras islâmicas. Atenção especial foi dada à escolha e estruturação de produtos financeiros que atendam às necessidades dos mercados regionais.

As sessões práticas incluíram dois cenários de investimento: a estruturação da emissão de sukuk e a organização de financiamento para a aquisição de equipamentos para uma usina de energia solar. Os participantes analisaram como considerar os requisitos regulatórios, os princípios da Sharia e os parâmetros econômicos das transações ao desenvolver soluções financeiras.

O seminário também abordou as perspectivas do financiamento islâmico na Ásia Central, as iniciativas regionais do EDB, os métodos de avaliação de mercados nacionais e a preparação de roteiros de desenvolvimento.

Ruslan Dalenov, vice-presidente do Conselho de Administração do EDB, observou que o financiamento islâmico pode se tornar uma fonte adicional de capital de longo prazo para projetos de infraestrutura e investimento na Ásia Central. Ele enfatizou que a concretização desse potencial exige a utilização da experiência internacional, a consideração das características dos sistemas financeiros nacionais e o aumento das habilidades profissionais dos participantes do mercado.

Dalenov acrescentou que a cooperação com o IsDB Institute, AAOIFI e IFSB ajudará a unir a experiência internacional, expandir a troca de conhecimento e adaptar as melhores práticas às necessidades dos países da região. O EDB pretende apoiar o desenvolvimento profissional e expandir o uso de instrumentos financeiros islâmicos para financiar projetos de investimento.

O evento foi organizado pela Academia EDB com o objetivo de fortalecer as competências dos participantes do mercado, melhorar as abordagens regulatórias e aumentar as oportunidades de captação de capital nas economias da Ásia Central. A Academia EDB oferece programas de educação para funcionários públicos, empresas e instituições financeiras nos países membros do banco. O treinamento é realizado presencialmente por meio de seminários, aulas práticas e estudos de caso, bem como online através da plataforma EDB Digital Academy. As principais áreas dos programas incluem financiamento de projetos, interação com bancos multilaterais de desenvolvimento, bem como o desenvolvimento dos setores de energia, indústria e transporte.

O Banco de Desenvolvimento Eurasiático é um banco de desenvolvimento multilateral que opera em toda a Eurásia. De acordo com o banco, até o final de junho de 2026, seu portfólio de investimentos agregado incluía 348 projetos no valor total de 22,1 bilhões de dólares americanos. As principais áreas de investimento do banco abrangem infraestrutura de transporte, sistemas digitais, energia verde, agricultura, indústria e manufatura.

Lucro do IDBI Bank caiu 39% no segundo trimestre para 2.205 bilhões de rúpias devido a receita única da venda de ações da NSDL
Leia mais
business-standard.com

Lucro do IDBI Bank caiu 39% no segundo trimestre para 2.205 bilhões de rúpias devido a receita única da venda de ações da NSDL

O IDBI Bank anunciou no sábado uma queda de 39% no lucro líquido em termos anuais, atingindo 2.205 bilhões de rúpias no segundo trimestre do ano fiscal 27. Este indicador contrasta com os 3.627 bilhões de rúpias registrados no ano anterior. A razão para essa queda é que a base de comparação incluía uma receita única de 1.699 bilhões de rúpias, obtida com a venda de investimentos na NSDL. Se essa receita única for excluída, o lucro líquido aumentou em 14%, totalizando 1.929 bilhões de rúpias. Em comparação com o primeiro trimestre do ano fiscal 27, o lucro líquido cresceu 4%, atingindo 2.115 bilhões de rúpias.

A receita não percentual caiu 46% em termos anuais, totalizando 1.353 bilhões de rúpias em comparação com 2.489 bilhões de rúpias, que incluíam a receita da NSDL. No entanto, em comparação trimestral, a receita não percentual demonstrou um crescimento de 31%, aumentando de 1.032 bilhões de rúpias. O lucro operacional diminuiu 18% em termos anuais, caindo para 2.893 bilhões de rúpias, de 3.523 bilhões de rúpias no segundo trimestre do ano fiscal 26. Sem contar a receita única, o lucro operacional aumentou 59%, atingindo 1.824 bilhões de rúpias. Trimestralmente, o lucro operacional aumentou 33% em comparação com 2.168 bilhões de rúpias no primeiro trimestre do ano fiscal 27.

A receita de juros líquida (NII) aumentou 29% em termos anuais, atingindo 4.228 bilhões de rúpias no segundo trimestre do ano fiscal 27, em comparação com 3.285 bilhões de rúpias no ano anterior. Trimestralmente, o NII cresceu 21% em relação aos 3.486 bilhões de rúpias do trimestre anterior. A receita de juros aumentou 20% em termos anuais, totalizando 8.512 bilhões de rúpias contra 7.104 bilhões de rúpias, e também 13% em comparação com 7.541 bilhões de rúpias no primeiro trimestre do ano fiscal 27. A margem de lucro de juros líquida (NIM) melhorou para 4,11% no segundo trimestre do ano fiscal 27, em comparação com 3,71% no ano anterior e 3,61% no trimestre anterior. O custo dos depósitos caiu 14 pontos-base em termos anuais para 4,55%, enquanto o custo dos fundos diminuiu 17 pontos-base para 4,65%.

A taxa de custos sobre receitas foi de 48,17%, 385 pontos-base abaixo do indicador de 52,02% no primeiro trimestre do ano fiscal 27, mas acima de 38,99% no ano anterior, quando a receita foi aumentada pela receita da NSDL. O retorno sobre ativos (ROA) foi de 1,83% em comparação com 3,55% no ano anterior e 1,89% no trimestre anterior. Excluindo a receita única, o ROA no trimestre do ano anterior era de 1,89%.

Em relação à qualidade dos ativos, a razão de ativos não garantidos (GNPA) melhorou para 2,12% em 30 de setembro de 2026, caindo de 2,30% em junho de 2026 e 2,65% no ano anterior. A razão de ativos não garantidos líquidos (Net NPA) foi de 0,17% contra 0,16% no trimestre anterior e 0,21% no ano anterior. A cobertura de provisões, incluindo baixas técnicas, atingiu 99,24% contra 99,31% em junho de 2026 e 99,26% no ano anterior.

Em termos de negócios, o volume total cresceu 18% em termos anuais para 6,27 trilhões de rúpias e 7% em comparação trimestral. O volume total de depósitos aumentou 17% para 3,56 trilhões de rúpias, e os empréstimos líquidos cresceram 18% para 2,72 trilhões de rúpias. A estrutura de empréstimos corporativos e de varejo representou 31:69 no total. Os depósitos CASA cresceram 12% em termos anuais para 1,56 trilhões de rúpias, mas a proporção CASA caiu 197 pontos-base para 43,82% em comparação com 45,79% no ano anterior. Melhorou em 18 pontos-base em comparação com 43,64% em junho. A razão empréstimos/depósitos foi de 76,34%, inferior a 79,50% no trimestre anterior e 75,88% no ano anterior.

O índice de adequação de capital do banco foi de 27,10% ao final de setembro de 2026, em comparação com 25,39% no ano anterior e 26,92% em junho. O índice de capital comum de nível 1 (CET1) melhorou para 26,55% em comparação com 23,79% no ano anterior. O capital líquido aumentou 18% para 61.164 bilhões de rúpias.

Popular