O mercado imobiliário indiano tem potencial para crescer significativamente nos próximos anos. De acordo com um novo relatório da ANAROCK e FICCI intitulado «The Changing Landscape of Real Estate Investment», o volume do mercado imobiliário indiano era de US$ 600 bilhões em 2025. Prevê-se que esse indicador aumente para US$ 1 trilhão até 2030 e possa atingir US$ 5,8 trilhões até 2047.
O relatório também aborda as mudanças nos modelos de investimento. Observa-se uma aceleração no papel tanto dos investidores estrangeiros quanto dos fundos domésticos. Além disso, uma parte significativa dos investimentos está sendo direcionada para ativos como data centers, edifícios de escritórios, complexos logísticos e outros imóveis comerciais.
Nas últimas duas décadas, o setor imobiliário indiano passou por várias turbulências econômicas e políticas sérias. Estas incluem a crise financeira global de 2008-2009, o período de estagnação política de 2011 a 2013, a revogação da impressão de dinheiro (notti), mudanças no RERA e GST, a crise NBFC em 2018-2019, a pandemia de coronavírus e o aumento das taxas de juros em 2022-2023.
De acordo com a ANAROCK, em 2009, os investimentos de capital privado (PE) em imóveis caíram para US$ 1,1 bilhão. Após isso, em 2017, subiram para US$ 7,7 bilhões. Em 2025, o volume de investimentos de PE foi de US$ 6,9 bilhões, e apenas nos primeiros nove meses de 2026 foram injetados US$ 6,1 bilhões em investimentos de PE no setor, no âmbito dos quais foram reveladas 55 transações. Desses, US$ 2,5 bilhões foram investidos em data centers e US$ 1,7 bilhão em imóveis de escritórios.
Crescimento da Contribuição dos Fundos Domésticos
O indicador mais importante no relatório é o crescente papel dos investidores locais. Em 2020, os fundos domésticos indianos direcionaram US$ 0,4 bilhão em investimentos de PE para imóveis. Até 2025, esse valor aumentou para US$ 1,8 bilhão. Além disso, nos primeiros nove meses de 2026, os investimentos de fundos domésticos atingiram US$ 2,6 bilhões, representando um aumento de aproximadamente 6,4 vezes em comparação com 2020. Neste período, a participação dos fundos domésticos no volume total de investimentos de PE foi de cerca de 42%. Observa-se que entre 2021 e 2025, o crescimento médio anual dos investimentos estrangeiros de PE foi de cerca de 19%, indicando que tanto o capital estrangeiro quanto o doméstico são fontes importantes de investimento no mercado imobiliário indiano.
Posição Forte de Mumbai e Crescimento de Transações em Cidades de Segundo Nível
Segundo o relatório da ANAROCK, entre 2021 e 2025, a região de Grande Mumbai (MMR) recebeu 49% do valor total de investimentos de PE, enquanto a participação de Bangalore foi de 18%. Por outro lado, o número de transações em cidades de segundo nível aumentou. Se de 2016 a 2020 foram realizadas 11 transações de PE nessas cidades, de 2021 a 2025 o número aumentou para 20. A área de investimento se expandiu de 8 para 12 cidades. No entanto, a participação das cidades de segundo nível no valor total de investimentos de PE permanece pequena — apenas 3-4%, o que indica o domínio das grandes cidades, embora o potencial de crescimento nas pequenas cidades esteja aumentando. O relatório também mostra que na primeira metade de 2026, 45% dos novos quartos designados para hotéis de marca estavam em cidades de terceiro e quarto nível, o que aponta para a crescente importância das pequenas cidades no setor de hotelaria e alimentação.
Crescente Interesse dos Investidores em Data Centers e Logística
O foco de investimento no mercado imobiliário indiano também está se transformando. Os investidores não se limitam mais apenas a imóveis residenciais e de escritórios; o capital institucional está sendo ativamente direcionado para setores como data centers, armazéns e logística. De acordo com o relatório, a participação dos setores industrial e logístico no volume total de investimentos de PE no período de 2021 a setembro de 2026 foi de 11,5% dos US$ 33,5 bilhões totais. A participação dos data centers foi de 9,2%. Isso é significativamente maior do que a participação combinada desses dois setores de 3,4% no período de 2013 a 2020. Ao mesmo tempo, a participação de imóveis residenciais diminuiu de 34% no período de 2013-2020 para 21% no período de 2021 a setembro de 2026. No entanto, a redução da participação de investimentos de PE no setor residencial não significa queda na demanda por moradia; em vez disso, mudam-se as fontes de financiamento no setor residencial, impulsionadas pelo aumento do papel dos fundos domésticos e outros mecanismos financeiros.
O Valor Total de Imóveis em Construção é de US$ 503 Bilhões
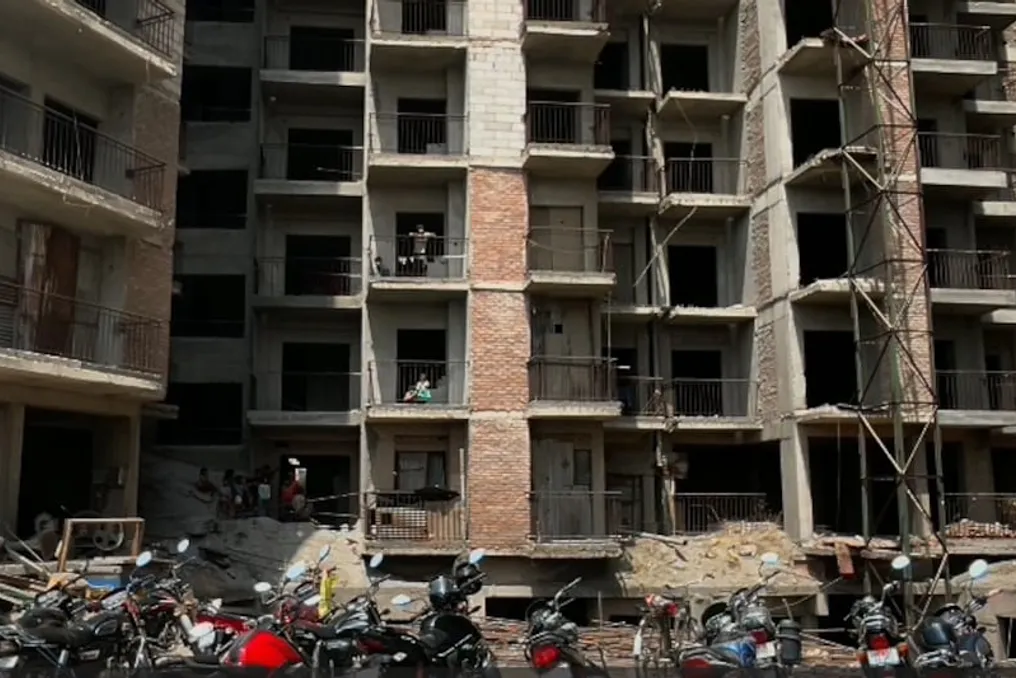
De acordo com o relatório da ANAROCK, em 2025, o valor total de imóveis em construção na Índia era estimado em US$ 503 bilhões. Desse montante, US$ 430 bilhões eram destinados a imóveis residenciais, representando cerca de 85% do total. O valor dos imóveis comerciais era de US$ 73 bilhões. Foi observado que o valor total de imóveis em construção cresceu de US$ 267 bilhões em 2019 para US$ 503 bilhões em 2025. Além disso, o relatório prevê que a contribuição do setor imobiliário para o PIB da Índia pode aumentar de cerca de 6% em 2017 para 13% até 2030.
Oportunidades Futuras de Investimento
A avaliação do relatório sugere que, nos próximos anos, o papel do capital doméstico nos investimentos imobiliários continuará a crescer, especialmente em áreas como data centers, logística, hotéis e outros setores.