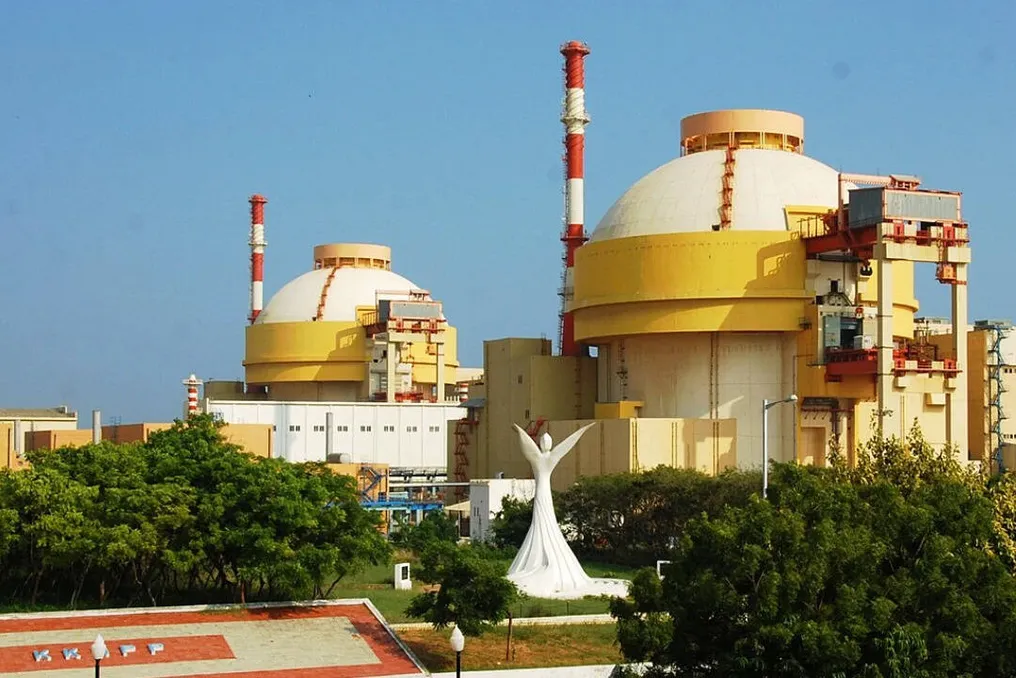
De acordo com o último relatório da Agência Internacional de Energia Atômica (AIEA), as restrições globais de oferta de urânio podem levar a uma redução na mineração em pelo menos 50% até 2040, mesmo que a demanda por ele seja projetada para dobrar.
Esta previsão da AIEA sobre a escassez do suprimento mundial de urânio pode potencialmente afetar os planos da Índia de aumentar sua capacidade nuclear para 100 GW até 2047.
Na publicação 'Uranium 2024: Resources, Production and Demand', também conhecida como 'Livro Vermelho', preparada conjuntamente pela Agência de Energia Nuclear da OCDE e pela própria Agência, prevê-se que as necessidades mundiais de urânio aumentarão para 90.045 toneladas de urânio (tU) no cenário baixo e para 142.631 tU no cenário alto até 2050. Isso representa um aumento de 50% a 144% em comparação com as necessidades atuais, que são de cerca de 60.000 tU.
Em contraste com o aumento previsto na demanda por urânio, o relatório indica que a produção de urânio nas minas existentes deve diminuir em pelo menos 50% até 2040. O documento observa que 'a capacidade de processamento já é insuficiente e, segundo as projeções, ficará aquém da demanda até 2040, o que sublinha a necessidade de novos investimentos significativos e expansão de instalações. Embora a capacidade global de enriquecimento atual exceda a demanda, ela está distribuída de forma desigual geograficamente'.
O relatório sugere medidas como a abertura de novas minas, a expansão ou prolongamento da vida útil das minas existentes e a retomada de minas paradas, afirmando que tais passos são necessários para garantir o fornecimento futuro.
Diante do cenário pessimista previsto pela AIEA, a Índia começou a tomar medidas para aumentar sua capacidade de energia nuclear de 8.180 MW atuais para 22.480 MW até 2031-2032. Este plano de expansão inclui a construção e colocação em operação de 10 reatores com capacidade total de 8.000 MW nos estados de Gujarat, Rajasthan, Tamil Nadu, Haryana, Karnataka e Madhya Pradesh. Além disso, trabalhos preliminares foram iniciados para 10 reatores adicionais com planos de conclusão gradual até 2031-2032. Adicionalmente, o governo Modi aprovou em princípio a criação de uma usina nuclear de 6 x 1208 MW em colaboração com os EUA na região de Kovvada, distrito de Srikakulam, estado de Andhra Pradesh.
A Índia obtém urânio de uma combinação de produção mineira interna e fornecedores internacionais. O urânio interno é extraído pela Uranium Corporation of India Limited (UCIL) de depósitos em Jharkhand, Andhra Pradesh e Karnataka. O país depende principalmente de urânio natural para seus reatores de água pesada sob pressão e está gradualmente passando para um ciclo de combustível fechado usando reatores rápidos de combustível de plutônio (FBRs) e, finalmente, tório. Para complementar as reservas internas limitadas e apoiar seus objetivos de expansão sob a Lei HANTI de 2025, a Índia importa urânio e tem acordos ativos de fornecimento com Cazaquistão, Rússia, Canadá, Austrália (acordos finais no âmbito do acordo de cooperação nuclear), Uzbequistão e França. No entanto, a previsão da AIEA sobre a escassez de urânio, se nenhuma medida decisiva for tomada, pode afetar negativamente a Índia.
Ao longo da próxima década, a produção de combustível nuclear enfrentará uma crescente demanda em todos os segmentos relacionados ao combustível nuclear, devido ao aumento dos programas de construção tanto em países estabelecidos quanto em desenvolvimento. Isso exige o desenvolvimento de novos tipos de combustível, incluindo combustível para reatores modulares pequenos e reatores avançados.
O relatório enfatiza que 'o aumento da produção de urânio exigirá investimentos sustentáveis em condições de mercado positivas, e a descoberta de novos depósitos exigirá esforços contínuos e de longo prazo de prospecção, considerando que o desenvolvimento de novas minas de urânio leva em média de 10 a 15 anos desde a descoberta do depósito até o início das operações de mineração'.
Além disso, serão necessários investimentos significativos e oportunos em tecnologias de prospecção, mineração e processamento, incluindo métodos econômicos de extração de urânio para uso em tipos não tradicionais de depósitos (por exemplo, urânio de depósitos fosfáticos e de lignito), alguns dos quais podem se tornar economicamente viáveis com o crescimento sustentado dos preços de mercado, como foi proposto.