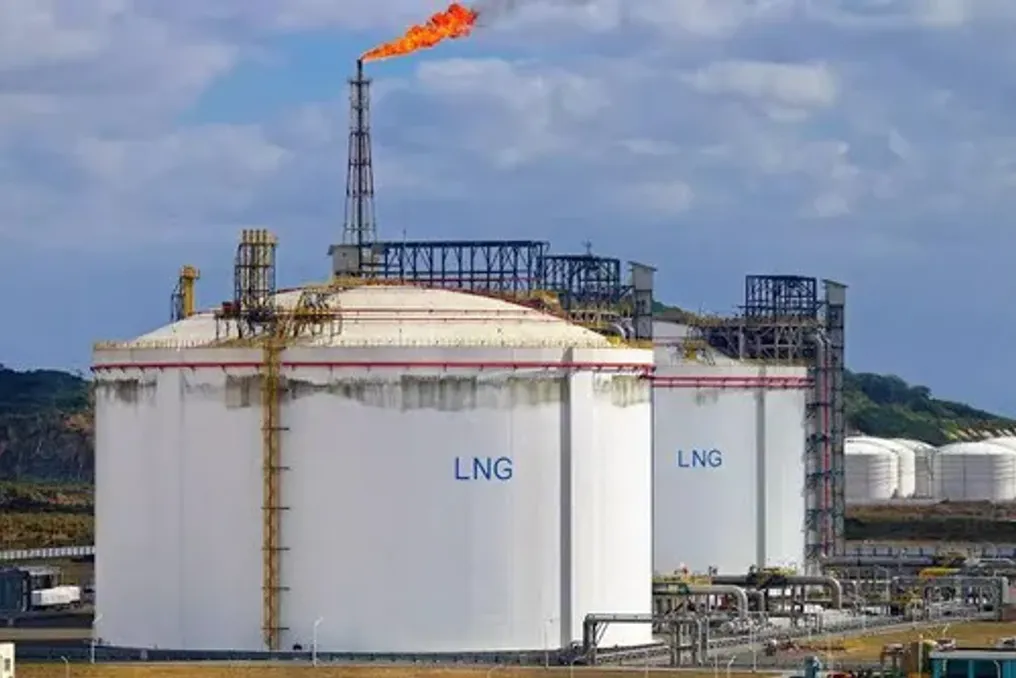
No âmbito de um estudo de engenharia publicado pela Fuel, foi apresentada uma solução energética integrada para a África do Sul, que inclui coletores solares, turbinas eólicas, dessalinização de água, hidrogénio verde e gás natural liquefeito (GNL) no ciclo de produção de eletricidade.
No entanto, a análise aponta que o preço do GNL importado, estabelecido no estudo em cerca de 7,37 dólares americanos por milhão de unidades térmicas britânicas, foi retirado de uma análise de sistema não correlacionado e nunca foi verificado. A análise de sensibilidade varia os preços do metano e da eletricidade, mas não considera o preço do gás nem menciona o rand sul-africano.
O autor enfatiza que o problema reside no facto de que qualquer modelo relativo à estratégia da África do Sul de utilização de gás para geração de energia tem o preço final do GNL em unidades de rand como uma variável determinada por terceiros.
Em 7 de outubro, o ministro da Energia e Eletricidade, Kgosiyenso Ramokgopa, anunciou a primeira definição de compras de acordo com o IRP 2025: planeia-se a compra de 4.600 MW de sistemas de armazenamento de energia e 5.000 MW de capacidade de geração a gás, sem previsão de construção de novas instalações eólicas ou solares. O documento IRP obriga ao uso de 6.000 MW de gás até 2030.
A operação deste parque com um fator de capacidade de 51% exigirá aproximadamente 3,4 milhões de toneladas de GNL anualmente, que será totalmente importado e precificado em dólares americanos em relação aos benchmarks asiáticos. A meta planejada é de 10 dólares por milhão de BTUs. Além disso, a determinação MYPD6 da NERSA aprovou um orçamento de energia primária de 120,9 mil milhões de rand para 2026, mas não contém nenhuma disposição relativa ao GNL.
A análise setorial do setor de gás levanta as questões corretas sobre a quantidade de gás, locais de entrega e custo para os compradores. No entanto, é crucial considerar como o aumento dos preços afeta as tarifas, a inflação e a taxa de câmbio do rand. Atualmente, a literatura de engenharia revisada modela o GNL sul-africano usando preços emprestados e exclui-o dos testes de estresse.
O autor apresenta cálculos baseados num documento de trabalho próprio, que abrange a capacidade total de 6.000 MW no âmbito do IRP, utilizando preços de mercado. No nível base de 10 dólares e taxa de câmbio de 17,50 rand por dólar, os custos de combustível são de cerca de 31 mil milhões de rand por ano. Para cobrir esses custos através das tarifas, será necessário um aumento de cerca de 6,6%, e isso ainda antes de considerar qualquer aumento de preços e com um orçamento que não possui rubrica de despesa correspondente.
Com um preço de 20 dólares, correspondente aos preços europeus do final de 2021, e taxa de câmbio de 18,50 rand, a conta de combustível aumenta para 65,8 mil milhões de rand, o que exige um aumento tarifário de cerca de 14%. Com um preço de 40 dólares, como na primeira metade de 2022, e taxa de câmbio de 21, os custos de combustível atingem 149 mil milhões de rand, excedendo todo o orçamento de energia primária aprovado pela NERSA. Isso implica um aumento tarifário de quase 32%, aproximando-se da escala da determinação intermediária de 2009 e das subsequentes perturbações.
Estes números não representam previsões, mas sim preços que o mercado já estabeleceu. A maior parte dos 5.000 MW definidos agora constitui a base desta exposição. A situação é agravada pela taxa de câmbio do rand: o GNL é pago em rand, mas precificado em dólares, e não há garantias de manutenção da taxa de câmbio com o aumento dos preços do gás. Como a eletricidade é a base para a maioria dos processos, o choque tarifário transforma-se num choque inflacionário e, subsequentemente, num problema para o Banco de Reserva.
Além disso, os próprios contratos criam obrigações de longo prazo. As centrais a gás desta escala tornam-se clientes âncora, necessários para os terminais de importação de GNL atraírem financiamento. Os contratos suficientes para financiar um terminal geralmente vigoram durante 15 a 20 anos. Um contrato celebrado durante o período de construção, de 2026 a 2030, permanecerá obrigatório em 2031, quando a Lei de Alterações na Regulamentação da Eletricidade começar a transferir a precificação para condições de mercado. Assim, fixa-se a exposição aos custos de combustível indexados em dólares, que sobreviverá ao mecanismo regulatório atual previsto para absorvê-la.
O Ministério da Energia e Eletricidade reconhece esta fraqueza, mencionando no seu Plano Estratégico para 2025-2030 um «caminho de desenvolvimento incerto da geração a gás» entre as deficiências institucionais. O plano menciona mecanismos de «contrato-para-diferença», que poderiam «proteger os consumidores contra aumentos nos preços dos combustíveis/moeda», no entanto, a aprovação destes mecanismos permanece um passo declarado seguinte, e não uma proteção implementada.
O autor argumenta que não se trata de ser contra o gás, pois as redes precisarão de capacidade flexível à medida que as centrais elétricas a carvão forem desativadas. O problema reside em assumir compromissos com o gás sem possuir os dados que determinam a sua disponibilidade. Para resolver esta lacuna, propõem-se três passos: primeiro, nenhum projeto neste âmbito deve concluir o fechamento financeiro sem a publicação de um teste de estresse de preços de GNL e taxa de câmbio, realizado com base em preços reais de mercado; segundo, a proteção ao consumidor deve ir além dos programas existentes para agregados familiares de baixa renda, uma vez que o aumento dos preços do GNL afeta todos os agregados familiares e empresas; terceiro, a NERSA deve exigir que quaisquer pedidos reflitam o impacto dos custos de GNL na tarifa, para que o Banco de Reserva não seja informado sobre isso por último.