Aumento dos preços dos combustíveis na África do Sul cria séria pressão econômica sobre a população
Leia mais
IOL
iol.co.za

Aumento dos preços dos combustíveis na África do Sul cria séria pressão econômica sobre a população

Os residentes da África do Sul enfrentam uma pressão econômica contínua devido ao aumento sem precedentes nos preços dos combustíveis, que afeta todas as esferas da vida cotidiana. À medida que os preços nos postos de gasolina aumentam mensalmente, o efeito dominó se espalha para alimentos, transporte e serviços públicos básicos, levando os orçamentos das famílias a um estado crítico. Isso força milhões de pessoas a fazerem escolhas impossíveis entre sobrevivência e colapso financeiro em uma economia cada vez mais rigorosa.

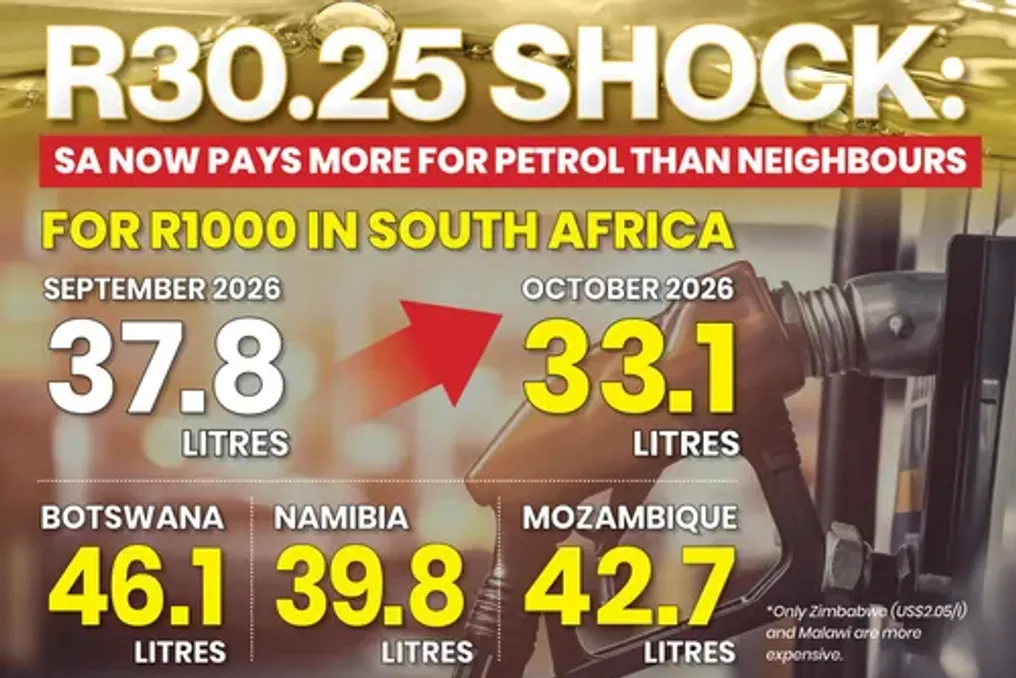
Os preços dos combustíveis ultrapassaram todos os recordes históricos: em outubro de 2026, a gasolina AI-95 atingiu pela primeira vez a marca de 30 randes por litro, pressionando as famílias que já têm dificuldades para cobrir despesas. Os motoristas agora pagam cerca de 9 randes por litro a mais do que no início do ano, e dados preliminares do Centro Nacional de Energia (CEF) indicam um possível aumento ainda mais significativo em novembro.

Mamasole Maduna, uma motorista-cientista que transporta estudantes em Evaton, no Vale, falou sobre as dificuldades relacionadas ao aumento do custo do combustível e seu impacto na lucratividade de seu negócio. Maduna e dois colegas frequentemente estacionam perto do Evaton Mall para economizar combustível, evitando marcha lenta desnecessária e viagens entre pedidos. Maduna, de 40 anos, relatou que seus custos aumentaram de 1200 randes por semana para 1600 randes, e seus gastos mensais com combustível aumentaram de 4800 para mais de 6000 randes, sem contar alimentos.

Ela também observou o aumento nos preços do gás, o que agrava seus problemas. Como a eletricidade é cara, ela usa gás para cozinhar, e a necessidade de comprá-lo duas vezes por mês priva-a de fundos para comprar alimentos. Maduna acrescentou que, devido ao esperado aumento futuro nos preços da gasolina no próximo mês, ela não sabe como sua família sobreviverá, pois isso afeta o custo de tudo.

Além disso, ela teme aumentar as tarifas de transporte, temendo perder clientes entre as famílias que já enfrentam dificuldades financeiras. Sua amiga Gladys Mkhambi disse que muitas vezes gostaria de voltar para casa após a entrega matinal, mas os altos preços dos combustíveis tornam isso impossível, forçando-a a esperar até a rota escolar da tarde, ou seja, até as 17h.

Mkhambi também mencionou que depende do gás para cozinhar, cujo preço subiu recentemente de 300 para 330 randes, aumentando seu fardo financeiro. O provedor de serviços de transporte pessoal, Tabang Ramaisa, expressou dúvidas sobre sua capacidade de lidar com outro aumento nos preços da gasolina no próximo mês, afirmando que apenas os ricos sobreviverão nessa situação. Ele observou que em períodos de alta demanda ele ganha cerca de 5000 randes por semana, e em semanas tranquilas a renda cai para 4000 randes, e os custos de transporte atuais são de cerca de 600 randes, portanto, quaisquer aumentos futuros tornarão a situação muito tensa.

Ele também sugeriu que a situação pode forçar muitos motoristas a abandonar seus carros, o que não é uma solução, pois em algum momento as tarifas de táxi também podem aumentar.

Maria Tekiso, uma mulher de 81 anos, declarou que a situação a forçou a dirigir apenas em emergências, pois mal consegue pagar para abastecer o tanque. Ela depende totalmente de seu benefício social, o que torna a vida incrivelmente difícil em meio ao aumento dos preços dos alimentos. A organização United Against Hunger alertou que a crise de fome e desnutrição será agravada pela combinação do fenômeno El Niño feroz, que trará temperaturas muito altas e baixa precipitação, bem como pelo aumento dos preços do petróleo e fertilizantes causado pela interferência violenta e ilegal de Donald Trump no Oriente Médio.

A organização também enfatizou que ainda falta vontade política ou corporativa no país para resolver os problemas de fome e desnutrição. Rene Munsami, presidente da National Debt Counseling Association (NDCA), acrescentou que um salário regular já não é suficiente para muitos residentes da África do Sul, pois o aumento explosivo do custo de bens essenciais, como eletricidade, transporte e alimentos, supera o crescimento médio salarial de 4,1%.

Embora o Tesouro Nacional tenha transferido 10 bilhões de randes como fundo de reserva de acordo com a Lei de Gestão de Finanças Públicas, esses fundos permanecem não utilizados, pois o governo ainda não concluiu o desenvolvimento do design ou dos detalhes operacionais das medidas de intervenção para os consumidores. Embora a África do Sul seja um fornecedor regional de combustível para países como Lesoto e Botswana, os preços nos postos de gasolina são mais altos em comparação com os vizinhos devido a impostos locais e regulamentação governamental.

Em outubro de 2026, os preços de varejo da gasolina variam significativamente na África do Sul: Angola tem preços de 5,50 a 6,23 randes por litro, graças à grande produção interna de petróleo e subsídios estatais significativos; Botswana (18,76–21,17 randes por litro) é mais baixo do que na África do Sul, devido a uma estrutura diferente de fundos de acidentes de trânsito e taxas de combustível; Lesoto (18,55–21,50 randes por litro); Namíbia (18,27–22,15 randes por litro).

Quando questionado sobre por que o modelo de Preço Base de Combustível (BFP) permite vender combustível aos vizinhos da SADC a um preço mais baixo do que nos postos de gasolina sul-africanos, Lerato Ntsoko, do Departamento de Recursos Minerais e Petrolíferos, reconheceu a existência de questões, acrescentando que o departamento fornecerá uma resposta oportuna, mas no momento da publicação o departamento não respondeu.

Em resposta à pergunta sobre como a intervenção de 10 bilhões de randes reduzirá diretamente o preço nos postos de gasolina, o Tesouro Nacional afirmou que o período está atualmente fechado e não pode comentar sobre essa questão. O especialista em energia David Walwein observou que a fórmula BFP é usada há muito tempo porque liga completamente os custos internos do combustível ao preço internacional de importação de petróleo refinado do Mediterrâneo ou de Singapura, ignorando o custo real da produção local. Ele acrescentou que a Sasol se beneficia dos altos preços mundiais do petróleo, mas sofre com os baixos, pois seus custos de produção estão vinculados ao carvão local estável, enquanto o combustível é vendido a preços internacionais. Walwein também observou que o Tesouro Nacional se beneficia dos fortes resultados da Sasol através de receitas fiscais e participação indireta através da Industrial Development Corporation (IDC).

O economista George Glynnos afirmou que, em vez de discutir o caráter progressivo das taxas fiscais, que oneram fortemente tanto os ricos quanto os pobres, deve-se concentrar na incapacidade do governo de controlar a corrupção, os gastos extravagantes e os gastos sociais.
Histórias semelhantes

Aumento do custo do seguro médico na África do Sul em 2027 pode elevar as despesas mensais dos cidadãos
Leia mais
iol.co.za

Aumento do custo do seguro médico na África do Sul em 2027 pode elevar as despesas mensais dos cidadãos

Os residentes da África do Sul podem enfrentar um aumento nos custos de seguro médico em centenas de randes por mês no próximo ano. Isso adicionará uma carga adicional aos orçamentos familiares, que já estão sob pressão devido ao aumento dos preços dos alimentos, ao endividamento e à diminuição do poder de compra.

A maioria dos grandes programas médicos abertos anunciou aumentos nas contribuições para o período de 2027 numa faixa de 7% a 9%. Esta percentagem excede significativamente o indicador de acessibilidade estimado de 3,8%, recomendado pelo Conselho de Programas Médicos.

A Discovery Health Medical Scheme, o maior programa médico aberto do país, anunciou um aumento das contribuições de 7,4% a 8,9%, dependendo do plano escolhido, com um aumento ponderado médio de 8,2%, o que, segundo eles, corresponde ao nível de inflação médica. A Bestmed reportou um aumento ponderado médio de 7,35%, e as contribuições da Medihelp aumentarão em média 7,5%. Momentum Medical Scheme e Medshield também anunciaram um aumento médio de 7,9%.

Pressão sobre os salários

Estes aumentos ocorrem enquanto os residentes da África do Sul já recebem menos dinheiro em termos reais. De acordo com o Índice de Salário Líquido PayInc, que monitoriza cerca de 2,1 milhões de pessoas com rendimento entre 5.000 e 100.000 randes por mês, o salário líquido médio caiu para 21.622 randes em agosto. Ajustado pela inflação, o valor real do salário médio foi de apenas 20.164 randes, o que é 2,6% inferior ao ano anterior.

Para uma pessoa que recebe o salário líquido médio de 21.622 randes, uma contribuição de 5.000 randes para cuidados de saúde representa quase um quarto da sua renda. Após o aumento de 8%, a contribuição de 5.400 randes representará aproximadamente 25% da renda.

Mais de 100 mil milhões já foram gastos

A escala destes gastos é evidente de acordo com os últimos dados estatísticos de despesas das famílias da Statistics South Africa. Em 2022/23, apenas 14,1% dos residentes da África do Sul tinham seguro médico. Famílias chefiadas por homens gastam 71,8 mil milhões de randes em contribuições para seguro médico, e famílias chefiadas por mulheres gastam 31,7 mil milhões de randes, totalizando 103,5 mil milhões de randes.

As contribuições anuais médias eram de 27.662 randes para famílias chefiadas por homens e 20.875 randes para famílias chefiadas por mulheres. Se estas médias aumentassem em 8%, o custo anual aumentaria em cerca de 2.213 randes e 1.670 randes, respetivamente, o que equivale a um aumento adicional de 184 e 139 randes por mês. Além disso, a Statistics South Africa descobriu que as famílias gastaram mais 31,5 mil milhões de randes do próprio bolso em cuidados de saúde em 2022/23.

Alimentos tomam mais um pedaço

Os cuidados de saúde são apenas uma das contas que competem pela renda das famílias. O Índice de Acessibilidade das Famílias do Pietermaritzburg Economic Justice & Dignity Group mostrou que o custo médio da cesta de compras familiar foi de 5.488,06 randes em setembro e de 5.679,01 randes em Joanesburgo. Embora a cesta média fosse apenas 2% mais cara do que no ano passado, alguns produtos individuais aumentaram significativamente de preço: cebola subiu 66%, batata subiu 34%, banana subiu 23%, cenoura subiu 19% e tomate subiu 18%.

Ao comparar a contribuição de 5.000 randes para cuidados de saúde com a cesta média de compras de 5.488 randes, considerando o salário líquido médio de 21.622 randes, resta cerca de 11.134 randes antes de pagar habitação, transporte, eletricidade, seguros e outras despesas. Após o aumento da contribuição em 8%, este valor diminui para cerca de 10.734 randes.

Dívida também custa mais

Os mutuários também enfrentam taxas de juro mais elevadas. Após um recente aumento das taxas de juro em 25 pontos base, um empréstimo hipotecário de 1,5 milhão de randes, concedido por 20 anos à taxa básica, custa agora cerca de 15.228 randes por mês, em comparação com os 14.976 randes anteriores, aumentando o pagamento mensal em cerca de 253 randes. Um carro no valor de 500.000 randes, financiado por seis anos à taxa básica, custa agora cerca de 9.453 randes por mês, um aumento de 64 randes. Assim, o último aumento da taxa aumenta os pagamentos mensais em 317 randes para um agregado familiar com ambas as dívidas.

Se adicionarmos um aumento ilustrativo de 400 randes à contribuição de 5.000 randes para cuidados de saúde, estes três aumentos juntos exigem um adicional de 717 randes por mês, ou cerca de 8.600 randes por ano. Isto sem contar quaisquer aumentos nos preços dos alimentos, eletricidade, taxas municipais, seguros ou outras despesas domésticas.

>
Problemas financeiros afetam negativamente a saúde, o trabalho e a vida pessoal dos sul-africanos
Leia mais
iol.co.za

Problemas financeiros afetam negativamente a saúde, o trabalho e a vida pessoal dos sul-africanos

A pressão financeira não afeta apenas a capacidade de cobrir contas; para muitos residentes da África do Sul, a preocupação com dívidas, estabilidade no emprego, investimentos e aposentadoria também deteriora seu estado mental e dificulta a resolução de dificuldades financeiras.

Kim Potgiter, diretora executiva da Chartered Wealth Solutions, observa que a incerteza sobre dinheiro pode rapidamente levar as pessoas a imaginar os piores cenários, revivendo constantemente os mesmos medos sem chegar a uma solução. Segundo ela, sem obter novas informações ou tomar medidas, a situação não muda e a ansiedade persiste.

A dimensão do estresse financeiro é refletida no relatório DebtBusters Money-Stress Tracker de 2026, que inquiriu quase 18.000 assinantes que não receberam aconselhamento sobre dívidas. Os resultados mostraram que 72% dos entrevistados sofriam de estresse financeiro, um aumento em relação ao ano anterior. Entre os afetados, 75% relataram que isso afeta sua saúde, 76% afeta sua vida profissional e 92% afeta sua vida familiar.

A pressão relacionada ao pagamento de dívidas também aumentou. Mais da metade dos entrevistados, especificamente 53%, agora gastam mais de 40% de sua renda líquida em pagamentos de dívidas, em comparação com 48% no ano passado. Uma tensão especial é observada entre pessoas de 35 a 44 anos, onde três em cada quatro gastam mais de 30% da renda após impostos em dívidas — um nível descrito como insustentável.

Quando a preocupação se torna difícil de gerenciar

A psicóloga Dra. Andrea Kellerman, que analisou as consequências psicológicas das conclusões da DebtBusters, afirma que a pressão financeira prolongada pode enfraquecer a capacidade das pessoas de tomar decisões e encontrar maneiras de melhorar sua situação. Ela observa que o estresse acumulado nos últimos cinco anos exauriu a capacidade de tomar decisões mais ponderadas e pensar fora da caixa.

A porcentagem de entrevistados da DebtBusters que se sentiram em beco sem saída aumentou de 29% para 34%. Kellerman acredita que o estresse constante pode causar sentimentos de desesperança e impotência nas pessoas, o que potencialmente leva ao isolamento ou à evitação da resolução de seus problemas. Isso pode se manifestar no adiamento de decisões, contas não resolvidas, adiamento de conversas difíceis ou recusa de oportunidades que poderiam ajudá-los.

A tensão financeira nem sempre significa que uma pessoa está pulando pagamentos ou entrando em atraso. Brett Kaminski, diretor da Atlas Finance, diz que as pessoas podem cumprir todos os pagamentos em dia, continuando ao mesmo tempo a gastar muito tempo se preocupando com a próxima conta ou com como despesas inesperadas afetarão o orçamento do domicílio. Ele acrescenta que o estresse financeiro pode se acumular imperceptivelmente, e até mesmo um pequeno contratempo financeiro pode parecer esmagador quando não há reservas financeiras.

De onde vem a preocupação

Potgiter explica que a atitude das pessoas em relação ao dinheiro é frequentemente formada por experiências e crenças estabelecidas muito antes de começarem a gerenciar suas próprias finanças. Na infância, as pessoas absorvem mensagens sobre se o dinheiro é abundância ou escassez, se causa tensão, se é discutido abertamente ou evitado, e como familiares e pessoas ao seu redor economizam, gastam e se sentem sobre isso.

Quando essas experiências estão enraizadas no medo, na escassez ou na culpa, elas podem influenciar as decisões financeiras e a sensação de segurança e bem-estar de uma pessoa. Potgiter enfatiza que entender as fontes dessas ansiedades financeiras ajuda a separar o que é real na situação financeira atual do que a pessoa pode estar carregando do passado. Ela vê isso especialmente em pessoas que estão se aproximando da aposentadoria, que podem se preocupar por anos com a disponibilidade de fundos suficientes sem definir sua situação financeira real.

Em alguns casos, os números mostram a necessidade de mudanças, e em outros, as pessoas descobrem que estão em uma posição financeira mais forte do que imaginavam. Potgiter conclui que é melhor 'saber do que adivinhar'. Embora um plano financeiro não possa eliminar completamente a incerteza, ele pode substituir algumas suposições e os piores cenários por fatos, fornecendo às pessoas uma base concreta para trabalhar.

Recuperando o controle

Kaminski afirma que combater o estresse financeiro não significa resolver todos os problemas imediatamente. Um primeiro passo importante é o reconhecimento precoce dos sinais de alerta. Ele aconselha começar com uma análise simples de quanto dinheiro entra, quanto sai e quais pagamentos precisam ser feitos até o próximo salário. Além disso, fazer um orçamento pode aliviar o fardo mental de calcular constantemente o que é suportável. Lembretes de débitos, pagamentos e outros prazos financeiros podem reduzir a pressão administrativa sobre as pessoas.

Ele também recomenda que os consumidores que estão achando cada vez mais difícil gerenciar o orçamento procurem um credor ou solicitem aconselhamento financeiro apropriado antes de entrarem em atraso. Potgiter também aconselha a dar pequenos passos práticos quando os problemas financeiros parecem insuperáveis. Tais passos podem incluir abrir um extrato ignorado há muito tempo, analisar gastos, aumentar as contribuições para investimentos ou pedir ajuda.

Crise do custo de vida força compradores na África do Sul a rever seus gastos
Leia mais
iol.co.za

Crise do custo de vida força compradores na África do Sul a rever seus gastos

Em um cenário de crise do custo de vida, os residentes da África do Sul estão sendo mais criteriosos em cada compra nos supermercados, pois o aumento dos preços dos alimentos, pagamentos de dívidas e outras despesas domésticas está exercendo uma pressão significativa sobre orçamentos já apertados.

Os consumidores sul-africanos estão demonstrando maior cautela no gasto de dinheiro, sendo forçados a analisar tudo — desde os preços dos alimentos até o pagamento de dívidas. Para muitos compradores, a marca habitual na prateleira do supermercado não é mais uma escolha automática. A popularidade de produtos de marca própria (private label) está crescendo, à medida que os consumidores comparam preços, questionam a justificativa dos preços premium das marcas e procuram maneiras de esticar a renda limitada da família.

Neil Ruetz, CEO da Debt Rescue, observou que isso reflete uma mudança mais ampla na gestão financeira dos domicílios. Ele afirmou: «Na Debt Rescue, vemos isso como parte de uma mudança mais ampla na gestão do dinheiro dos domicílios: os compradores estão prestando muito mais atenção ao que estão comprando, ao que realmente precisam e se o preço que estão pagando pode ser justificado dentro do seu orçamento mensal.»

A crescente demanda por produtos de marca própria é um sinal dessa mudança. De acordo com dados da NielsenIQ, apresentados em uma recente análise do setor, as vendas de produtos de marca própria na África do Sul atingiram 53,5 bilhões de randes no primeiro semestre de 2026. Ruetz acrescentou que, do ponto de vista das finanças do consumidor, essa tendência indica que as decisões de compra estão se tornando menos automáticas.

Ele enfatizou: «A lealdade às marcas estabelecidas ainda pode ser importante, mas quando a situação financeira dos domicílios é limitada, os consumidores têm um incentivo financeiro mais forte para comparar alternativas e decidir se o pagamento por um determinado produto continua acessível.»

Popular